
 Temps de lecture :
Vous le connaissez peut-être déjà : le Livret Meilleurtaux revient cet automne avec son taux boosté. Ce retour intervient dans un contexte particulier. Budget 2027 en discussion, dette publique sous surveillance, campagne présidentielle qui démarre : les sujets d'inquiétude ne manquent pas. Et quand l'horizon se brouille, certains épargnants cherchent d'abord une chose : de la visibilité. Savoir que leur capital est protégé, qu'il reste disponible à tout moment et qu'il continue de rapporter.
Budget, dette, présidentielle : un contexte qui interroge
L’actualité touche de près au portefeuille des Français, et ils y sont attentifs. Selon une étude CSA pour Meilleurtaux, menée en octobre 2026 auprès de 1 010 personnes, 72 % des sondés estiment que les questions économiques et financières qui touchent leur situation personnelle influenceront leur vote pour l’élection présidentielle.
D'ici là, le budget 2027 poursuit son examen au Parlement et les agences de notation gardent un œil sur la dette française : fin octobre, Moody's a maintenu sa note avec une perspective négative, tandis que Fitch a conservé la sienne mais abaissé sa perspective à négative.
Face à ces incertitudes, beaucoup d'épargnants gardent le cap sur leurs placements de long terme, et c'est souvent la bonne approche. D'autres préfèrent attendre d'y voir plus clair, sécuriser une partie de leur épargne ou mettre de côté l'argent d'un projet. Si vous êtes dans ce cas, le Livret Meilleurtaux est fait pour vous.
Capital garanti, argent disponible à tout moment et, pour toute souscription jusqu'au 15 décembre, un taux boosté à 4 % brut* pendant 6 mois. De quoi faire travailler son épargne jusqu'au printemps 2027, le temps que l'horizon s'éclaircisse.
Le Livret Meilleurtaux : ce qu'il faut savoir sur l'offre
Un taux boosté à 4 %* pendant 6 mois
Pour toute nouvelle souscription entre le 1er novembre et le 15 décembre 2026, le Livret Meilleurtaux rapporte 4 % brut* annuel pendant 6 mois. Le taux boosté s'applique aux versements compris entre 10 et 200 000 €.
À l'issue de ces 6 mois, et pour les sommes au-delà de 200 000 €, le taux de base est de 2 % brut par an.
Bon à savoir : l'offre est réservée à une première souscription. Si vous avez déjà bénéficié d'un taux promotionnel sur un autre livret ouvert chez CFCAL-Banque au cours des 12 derniers mois, quel que soit le partenaire, vous ne pourrez pas profiter du taux boosté. Il n'est possible de détenir qu'un seul Livret Meilleurtaux.
Livret boosté : bien comparer avant de choisir
Les offres de livrets à taux boosté sont nombreuses. Avant de choisir, mieux vaut prendre le temps de les comparer. Le taux boosté n'est qu'un élément de l'offre : la durée pendant laquelle il s'applique et le taux de base qui prend le relais comptent tout autant.
Le bon repère, c'est le taux moyen sur l'année. Et sur un placement garanti, où le capital ne varie pas, c'est le rendement qui fait la différence.
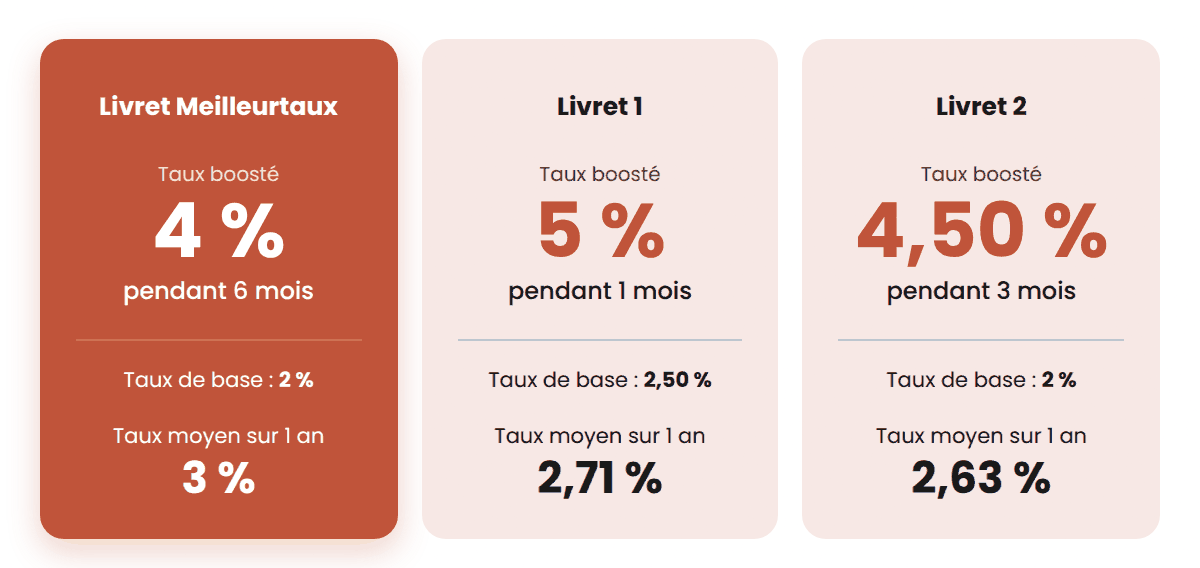
Taux annuels bruts, soumis aux prélèvements sociaux et fiscaux. Livrets 1 et 2 fictifs, donnés à titre d’illustration. Hypothèse d’un dépôt conservé 12 mois, taux de base supposés inchangés sur la période.
Avec 4 %* pendant 6 mois puis 2 %, le Livret Meilleurtaux affiche un taux moyen de 3 % brut sur la première année. C'est plus que des offres au taux d'appel plus élevé, mais limité à un ou trois mois.
Concrètement, combien ça rapporte ?
Prenons l’exemple d’un versement de 10 000 € sur le Livret Meilleurtaux.
Pendant les 6 premiers mois, votre épargne rapporte 4 % brut*, soit environ 137 € d'intérêts nets après prélèvement forfaitaire unique de 31,4 %. Le tout sans risque pour votre capital, et sans autre effort que d'effectuer vos versements. C'est l'équivalent d'un rendement net de 2,74 % en rythme annuel, au-dessus de tous les livrets réglementés, LEP compris.
Sur un an, en ajoutant les 6 mois suivants au taux de base de 2 % brut, vos intérêts atteignent environ 206 € net (300 € brut). Un rendement net d'environ 2,06 % sur la première année, supérieur au taux actuel du Livret A (1,7 %).
Exemple pour un versement unique de 10 000 € conservé 12 mois à compter de la quinzaine où il commence à produire des intérêts, sans retrait ni variation du taux de base.
Pour connaître ce que le livret pourrait vous rapporter, faites votre propre simulation. Il suffit d'indiquer le montant que vous souhaitez placer et la durée de votre placement : le simulateur affiche les intérêts générés, en brut comme en net d'impôt.
Un fonctionnement simple
Le livret est proposé en partenariat avec CFCAL-Banque, filiale du Crédit Mutuel Arkéa. Il offre plusieurs atouts :
- Aucuns frais : ni à l'ouverture, ni sur les versements, ni sur les retraits, ni pour la tenue de compte.
- Capital garanti : les dépôts sont couverts par le Fonds de Garantie des Dépôts et de Résolution (FGDR), jusqu'à 100 000 € par client et par établissement.
- Epargne disponible : les fonds sont virés sur votre compte bancaire sous 48 heures ouvrées.
- Accessible dès 10 €, avec un plafond de versement de 10 millions d'euros.
Les intérêts sont calculés par quinzaine. Concrètement, un versement effectué entre le 1er et le 15 du mois produit des intérêts à partir du 16. Un versement effectué entre le 16 et la fin du mois commence à rapporter le 1er du mois suivant. Les intérêts sont versés chaque année au 31 décembre et soumis au prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux).
Livret Meilleurtaux, Livret A, LDDS, LEP : comment les comparer ?
La comparaison doit se faire en net, car certains livrets sont fiscalisés et d'autres exonérés. Les livrets réglementés (Livret A, LDDS, LEP) sont exonérés d'impôt et de prélèvements sociaux. Les intérêts du Livret Meilleurtaux, eux, sont soumis au prélèvement forfaitaire unique de 31,4 %.
| Livret | Taux affiché | Taux net d'impôt | Plafond de versement | Conditions |
| Livret Meilleurtaux | 4 % brut* pendant 6 mois, puis 2 % brut | 2,74 % pendant 6 mois, puis 1,37 % | 10 000 000 € (taux boosté jusqu'à 200 000 €) | Première souscription du 01/11 au 15/12/2026 |
| LEP | 2,5 % | 2,5 % | 10 000 € | Sous conditions de revenus |
| Livret A | 1,7 % | 1,7 % | 22 950 € | Un seul par personne |
| LDDS | 1,7 % | 1,7 % | 12 000 € | Un seul par personne |
Livret A, LDDS et LEP : taux fixés du 1er août 2026 au 31 janvier 2027.
Pendant les 6 premiers mois, le Livret Meilleurtaux offre un rendement net supérieur à celui des livrets réglementés, LEP compris. Ensuite, son taux de base net devient inférieur à celui du Livret A.
Les livrets réglementés restent bien adaptés à l'épargne de précaution : ils sont exonérés d'impôt et votre argent y reste disponible. Pour le reste de votre épargne, notamment si vous souhaitez mettre en sécurité une somme dédiée à un projet, le Livret Meilleurtaux est à envisager, avec un vrai coup de pouce sur les premiers mois.
Son autre atout : son plafond. Avec un Livret A et un LDDS, un épargnant seul ne peut pas placer plus de 34 950 €. Sur le Livret Meilleurtaux, vous pouvez verser jusqu'à 10 millions d'euros, dont 200 000 € au taux boosté*.
Un livret qui complète vos autres placements
Pour financer un projet
Travaux, achat d'une voiture, apport pour un bien immobilier, voyage : quand un projet se profile dans les mois à venir, l'argent qui lui est dédié doit être à l'abri et rester accessible le jour venu.
Le Livret Meilleurtaux répond à ces deux besoins. Le capital est garanti et les fonds sont virés sur votre compte sous 48 heures ouvrées. En attendant, votre épargne continue de rapporter, avec un taux boosté* sur les 6 premiers mois. Et en ouvrant un livret dédié, vous gardez une vision claire de la somme mise de côté pour votre projet.
Et pour le long terme ?
Un livret n'a pas vocation à porter toute votre épargne. Il trouve sa place dans une stratégie plus globale, adaptée à votre situation et à vos objectifs.
Vous vous demandez quelle part de votre épargne garder disponible ? Nos conseillers peuvent faire le point avec vous.
Communication à caractère promotionnel
*Offre valable pour toute nouvelle souscription d’un Livret Meilleurtaux entre le 01/11/2026 et le 15/12/2026.
Taux nominal annuel d’intérêt brut de 4 % (soumis aux prélèvements sociaux et fiscaux) applicable pendant 6 mois pour toute nouvelle souscription d’un livret, dans la limite de 200 000 € de dépôt, à compter du premier jour de la quinzaine suivant la date de souscription sous réserve de son acceptation.
Taux de base au-delà du plafond de 200 000 € et à l’issue de la période de 6 mois de 2 % annuel brut, susceptible d'évoluer selon les conditions économiques.
Les intérêts bruts sont soumis aux prélèvements fiscaux et sociaux. Souscription sous réserve d'acceptation par notre partenaire CFCAL-Banque.
Vous ne pouvez détenir qu’un seul Livret Meilleurtaux. Si vous avez déjà bénéficié d'un taux promotionnel au titre d'un autre livret souscrit auprès du CFCAL-Banque, quel que soit le partenaire, dans les 12 mois, vous ne pouvez bénéficier d'un nouveau taux promotionnel au titre de la présente souscription.