
 Temps de lecture :
Un LEP plein, c'est-à-dire rempli au plafond de 10 000 €, rapporte 250 € d'intérêts par an au taux de 2,5 %, sans impôt ni prélèvements sociaux. Sur l'année civile 2026, le montant réel atteint 251,67 €, car janvier était encore rémunéré à 2,7 %.
Calcul par quinzaine, exemples chiffrés, sort des intérêts une fois le plafond atteint : Meilleurtaux Placement fait le point pour vous expliquer en détail combien rapporte un LEP plein en 2026.
L'essentiel : un LEP plein rapporte 250 € par an à 2,5 %
Le livret d'épargne populaire (LEP) rapporte 2,5 % par an depuis le 1er février 2026. Un LEP plein de 10 000 € génère ainsi 250 € d'intérêts nets sur douze mois, soit 80 € de plus que la même somme placée sur un Livret A à 1,7 %, son taux depuis le 1er août 2026. La banque calcule les intérêts par quinzaine et les ajoute au capital le 31 décembre.
| Repère | Valeur |
|---|---|
| Taux du LEP | 2,5 % (depuis le 1er février 2026, maintenu du 1er août 2026 au 31 janvier 2027) |
| Plafond de dépôt | 10 000 € (seuls les intérêts capitalisés peuvent le dépasser) |
| Intérêts d'un LEP plein sur 12 mois à 2,5 % | 250 € |
| Intérêts réels sur l'année civile 2026 | 251,67 € (janvier à 2,7 %) |
| Même somme sur un Livret A à 1,7 % (taux actuel constant) | 170 € (160 € sur l’année civile 2026) |
| Fiscalité | Exonéré d'impôt sur le revenu et de prélèvements sociaux |
| Versement des intérêts | Capitalisés le 31 décembre |
- Le taux du LEP s'élève à 2,5 % depuis le 1er février 2026 et reste fixé à ce niveau jusqu'au 31 janvier 2027, selon l'arrêté du 29 juillet 2026.
- Un LEP rempli à 10 000 € toute l'année 2026 rapporte 251,67 € : 22,50 € pour janvier à 2,7 %, puis 229,17 € de février à décembre à 2,5 %.
- Les intérêts se calculent par quinzaine : un dépôt fait jusqu'au 15 du mois rapporte dès le 16, un dépôt fait à partir du 16 attend le 1er du mois suivant.
- Les intérêts capitalisés le 31 décembre peuvent faire dépasser le plafond de 10 000 € : c'est autorisé, mais aucun nouveau versement n'est alors possible.
- Les conditions d'ouverture du LEP imposent un revenu fiscal de référence sous un certain plafond (23 028 € pour une part en métropole en 2026).
Combien rapporte un LEP plein en 2026 ?
Le montant des intérêts dépend du taux en vigueur et du nombre de quinzaines pendant lesquelles l’épargne reste placée. Pour un LEP rempli à 10 000 € dès le 1er janvier 2026 et conservé à ce niveau jusqu’au 31 décembre, les intérêts atteignent 251,67 € sur l’année civile.
Pourquoi 251,67 € et non 250 € en 2026 ?
Le taux du LEP a changé en cours d’année. Il s’élevait à 2,7 % du 1er août 2025 au 31 janvier 2026, puis il est passé à 2,5 % le 1er février 2026. Le ministre de l’Économie l’a maintenu au 1er août 2026 (arrêté du 29 juillet 2026), alors que la formule réglementaire aurait abaissé le taux à 2,2 %.
Le calcul des intérêts d’un LEP plein en 2026 se décompose en deux périodes.
| Période | Calcul | Intérêts |
|---|---|---|
| Janvier à 2,7 % | 10 000 € × 2,7 % × 2/24 | 22,50 € |
| Février à décembre à 2,5 % | 10 000 € × 2,5 % × 22/24 | 229,17 € |
| Total 2026 | 251,67 € | |
Le calcul repose sur 24 quinzaines par an. Les intérêts sont arrondis au centime pour présenter le résultat. Au 31 décembre 2026, la banque ajoute les intérêts au capital du livret.
LEP plein, Livret A plein, LDDS plein : combien rapporte chaque livret ?
Le LEP, le Livret A et le LDDS (livret de développement durable et solidaire) partagent la même fiscalité et le même calcul par quinzaine. Ils diffèrent cependant par leur taux et leur plafond de dépôt.
| Livret | Taux | Plafond de dépôt | Intérêts d'un livret au plafond sur 12 mois | Intérêts pour 10 000 € sur 12 mois |
|---|---|---|---|---|
| LEP | 2,5 % | 10 000 € | 250 € | 250 € |
| Livret A | 1,7 % | 22 950 € | 390,15 € | 170 € |
| LDDS | 1,7 % | 12 000 € | 204 € | 170 € |
Mis à jour le 16 octobre 2026, taux en vigueur du 1er août 2026 au 31 janvier 2027. Calcul à taux constant sur 12 mois, pour une somme présente pendant les 24 quinzaines.
Un Livret A plein rapporte davantage en euros qu'un LEP plein, parce que son plafond dépasse le double de celui du LEP. À somme égale, le LEP rapporte en revanche 80 € de plus pour 10 000 € placés.
Comment sont calculés les intérêts du LEP ?
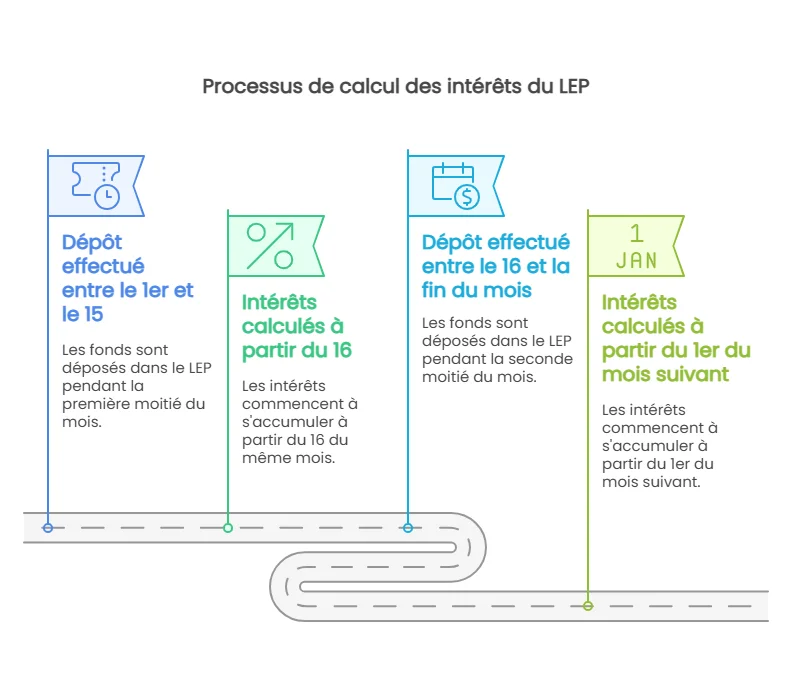
La banque calcule les intérêts du LEP par quinzaine, c’est-à-dire par période allant du 1er au 15 du mois ou du 16 à la fin du mois. Seules les sommes placées pendant des quinzaines entières produisent des intérêts.
Pour une somme stable pendant toute une année, la formule simplifiée est la suivante :
Intérêts = Capital × taux annuel × nombre de quinzaines rémunérées/24
Avec un taux annuel de 2,5 %, un capital de 10 000 € produit donc 250 € d’intérêts sur douze mois complets.
La règle des quinzaines : dates de valeur des dépôts et des retraits
La quinzaine prise en compte dépend de la date du dépôt ou du retrait. Un versement effectué entre le 1er et le 15 commence à produire des intérêts le 16 du mois. Un versement réalisé entre le 16 et la fin du mois commence à en produire le 1er du mois suivant. Pour un retrait, la somme cesse de rapporter dès le début de la quinzaine en cours.
| Opération | Jour de l'opération | Date de valeur | Effet sur les intérêts |
|---|---|---|---|
| Dépôt | Du 1er au 15 du mois | 16 du mois | La somme rapporte dès la seconde quinzaine du mois |
| Du 16 à la fin du mois | 1er du mois suivant | La somme ne rapporte rien jusqu'à la fin du mois | |
| Retrait | Du 1er au 15 du mois | Dernier jour du mois précédent | La somme retirée ne rapporte rien sur la première quinzaine |
| Du 16 à la fin du mois | 15 du mois | La somme retirée ne rapporte rien sur la seconde quinzaine |
À l’inverse, un retrait effectué le 16 plutôt que le 15 conserve les intérêts de la première quinzaine du mois.
Exemples de calcul : 1 000 €, 5 000 € et 10 000 €
Les intérêts varient selon le capital placé, le taux applicable et le nombre de quinzaines complètes. À 2,5 %, voici les gains obtenus sur une année entière, sans retrait ni versement supplémentaire.
| Capital placé | Calcul | Intérêts annuels |
|---|---|---|
| 1 000 € | 1 000 € × 2,5 % | 25 € |
| 5 000 € | 5 000 € × 2,5 % | 125 € |
| 10 000 € | 10 000 € × 2,5 % | 250 € |
Prenons maintenant un dépôt de 5 000 € effectué le 17 mars 2026. Sa date de valeur est le 1er avril : la somme produit des intérêts pendant 18 quinzaines jusqu’à la fin de l’année. Le calcul donne 93,75 € (5 000 € × 2,5 % × 18/24). Pour un dépôt réalisé le 15 mars, la date de valeur est le 16 mars : les 19 quinzaines rémunérées génèrent 98,96 € (19/24), soit 5,21 € de plus.
Que deviennent les intérêts quand le LEP est plein ?
Les intérêts capitalisés sont ajoutés au solde du LEP au 31 décembre de chaque année. Cette opération peut porter le livret au-delà du plafond de 10 000 €, sans enfreindre les règles.
Le plafond limite seulement les versements : un dépôt ne peut pas porter le solde, intérêts compris, au-delà de 10 000 €. Seule la capitalisation des intérêts peut le dépasser (articles D. 221-46 et R. 221-51 du Code monétaire et financier).
Par exemple, un LEP contenant 10 000 € pendant toute l’année 2026 atteint 10 251,67 € après l’ajout des intérêts annuels. Son titulaire conserve cette somme sur le livret, mais ne peut plus effectuer de versement tant que le solde dépasse le plafond. Les intérêts continuent ensuite à produire eux-mêmes des intérêts.
À noter que les intérêts capitalisés peuvent être retirés à partir du 1er janvier suivant.
Évolution du taux du LEP et des intérêts depuis 2023
Le taux du LEP est révisé deux fois par an, au 1er février et au 1er août. Le ministre de l’Économie le fixe par arrêté, sur proposition du gouverneur de la Banque de France. Après un pic à 6,1 % du 1er février au 31 juillet 2023, il a baissé par étapes jusqu'à 2,5 %.
| Période | Taux du LEP | Intérêts sur 12 mois pour 10 000 € à ce taux |
|---|---|---|
| 1er février 2023 au 31 juillet 2023 | 6,1 % | 610 €* |
| 1er août 2023 au 31 janvier 2024 | 6 % | 600 €* |
| 1er février 2024 au 31 juillet 2024 | 5 % | 500 € |
| 1er août 2024 au 31 janvier 2025 | 4 % | 400 € |
| 1er février 2025 au 31 juillet 2025 | 3,5 % | 350 € |
| 1er août 2025 au 31 janvier 2026 | 2,7 % | 270 € |
| 1er février 2026 au 31 juillet 2026 | 2,5 % | 250 € |
| 1er août 2026 au 31 janvier 2027 | 2,5 % | 250 € |
*Montant théorique : le plafond était de 7 700 € jusqu’au 30 septembre 2023, soit 469,70 € à 6,1 % et 462 € à 6 %.
Les intérêts sur 12 mois sont donnés à titre de comparaison, comme si le taux restait constant toute l'année. Le plafond de dépôt est passé de 7 700 € à 10 000 € le 1er octobre 2023 : un dépôt de 10 000 € n'était pas possible avant cette date.
LEP plein : où placer son épargne en plus ?
Une fois le plafond de versement du LEP atteint, plusieurs solutions permettent de conserver une épargne disponible. Le choix dépend notamment des plafonds restants, de la rémunération en vigueur et du niveau de risque accepté.
| Placement | Plafond de dépôt | Taux | Fiscalité |
|---|---|---|---|
| Livret A | 22 950 € | 1,7 % | Exonération d’impôt et de prélèvements sociaux |
| LDDS | 12 000 € | 1,7 % | Exonération d’impôt et de prélèvements sociaux |
| Livret bancaire ou “super livret” | Libre, fixé par chaque banque | Libre, fixé par chaque banque | Intérêts soumis au prélèvement forfaitaire unique (PFU) ou, sur option, au barème de l’impôt sur le revenu |
Source : taux en vigueur au 16 octobre 2026.
Le Livret A et le LDDS sont des livrets réglementés dont les fonds restent disponibles. Les livrets bancaires ordinaires peuvent proposer des taux promotionnels ou permanents différents, mais leur rémunération dépend des conditions de chaque banque, et leurs intérêts sont imposables.
L'analyse Meilleurtaux Placement :
Le LEP présente trois atouts : un capital garanti, des intérêts exonérés d’impôt et de prélèvements sociaux, des fonds disponibles à tout moment, sans frais. Il reste également mieux rémunéré que le Livret A et le LDDS : 2,5 % contre 1,7 %. Pour un épargnant éligible, alimenter le LEP en priorité permet donc, à somme égale, d’obtenir davantage d’intérêts tout en bénéficiant de la sécurité offerte sur le capital placé et de la disponibilité des sommes épargnées.
Pour aller plus loin, lire aussi notre page dédiée : quel est le meilleur livret d’épargne ?
Comment va évoluer le taux du LEP ?
La prochaine révision semestrielle du taux du LEP est attendue au 1er février 2027. Le taux applicable à cette date n’est pas encore connu au 16 octobre 2026. La formule réglementaire s’appuie notamment sur l’inflation hors tabac et les taux interbancaires à court terme, mais le taux finalement retenu dépend de la décision des pouvoirs publics.
Le taux de 2,5 % reste applicable jusqu’au 31 janvier 2027. Une nouvelle valeur ne pourra être confirmée qu’après la publication de l’annonce officielle et des textes correspondants.
Pour aller plus loin, (re)découvrez toute l’actualité du LEP :
LEP 2026 : quel rendement et quels intérêts espérer ?
LEP 2026 : à 2,50%, des intérêts nettement réduits
FAQ : Questions fréquentes sur le LEP plein
Où vont les intérêts quand le LEP est plein ?
La banque ajoute les intérêts au capital du LEP le 31 décembre, même si le livret a atteint 10 000 €. Ils produisent à leur tour des intérêts et peuvent être retirés dès le 1er janvier suivant.
Quel est le taux du LEP jusqu'au 31 janvier 2027 ?
Le taux du LEP est fixé à 2,5 % du 1er août 2026 au 31 janvier 2027 (arrêté du 29 juillet 2026). La Banque de France avait proposé de maintenir ce taux malgré un résultat de formule de 2,2 %, décision confirmée par les pouvoirs publics.
Combien rapporte un LEP plein par mois ?
Un LEP rempli à 10 000 € rapporte en moyenne 20,83 € par mois à 2,5 %, soit 250 € sur douze mois. Ce montant reste théorique, car la banque calcule les intérêts par quinzaine et les ajoute au capital en une seule fois, le 31 décembre.
Que se passe-t-il quand le LEP dépasse 10 000 € avec les intérêts ?
Le dépassement est autorisé lorsqu’il résulte de la capitalisation des intérêts. Par exemple, un LEP plein pendant toute l’année 2026 atteint 10 251,67 € après la capitalisation des intérêts. Le titulaire ne peut plus ajouter d’argent tant que le solde dépasse le plafond de versement.
LEP ou Livret A : lequel remplir en premier ?
Sous réserve d’y être éligible, le LEP rapporte davantage au 16 octobre 2026, avec un taux de 2,5 %, contre 1,7 % pour le Livret A. À somme identique de 10 000 € placée pendant douze mois à taux constants, la différence atteint 80 € d’intérêts nets. Les deux livrets restent cumulables, sous réserve de respecter leurs conditions respectives.