
 Temps de lecture :
Contrairement à une idée reçue, une donation de son vivant après 70 ans reste possible sans limite d’âge, tant que le donateur est sain d’esprit et possède la capacité juridique de gérer ses biens. L’abattement de 100 000 € par parent et par enfant s’applique quel que soit l’âge du donateur.
Deux paramètres changent pourtant le coût fiscal d’une telle opération : le don familial de sommes d’argent n’est plus possible à partir de 80 ans, et la nue-propriété d’un bien vaut davantage à mesure que l’on avance en âge. Meilleurtaux Placement chiffre ces écarts et vous aide à choisir le bon moment pour donner de votre vivant.
Depuis le 1er janvier 2026, les dons d’argent se déclarent en ligne, sauf exceptions. L’exonération des dons consacrés à l’achat d’un logement neuf ou à des travaux de rénovation énergétique prend fin le 31 décembre 2026. Le projet de loi de finances pour 2027, non voté à ce jour, prévoit de porter le don familial de sommes d’argent à 50 000 € du 1er janvier au 30 juin 2027.
- Il n’existe aucun âge limite pour donner : une personne de 90 ans peut transmettre un bien ou une somme d’argent à ses enfants ou petits-enfants.
- Les abattements en ligne directe ne diminuent pas avec l’âge : chaque parent peut donner 100 000 € à chaque enfant, une fois tous les 15 ans, sans payer de droits.
- Le don familial de sommes d’argent, souvent appelé « don Sarkozy », n’est accessible qu’aux donateurs de moins de 80 ans : c’est le premier seuil à surveiller.
- Plus le donateur est âgé, plus la nue-propriété transmise est taxée : elle vaut 70 % de la valeur du bien tant que le donateur a moins de 81 ans révolus, 80 % tant qu’il a moins de 91 ans révolus, puis 90 %.
- Donner tôt n’est pas toujours la bonne décision : conserver assez de revenus et de liquidités pour financer une éventuelle perte d’autonomie reste prioritaire.
Tableau de synthèse rapide
| Règle | Ce qu’il faut retenir pour une donation après 70 ans |
|---|---|
| Âge limite pour donner | Aucun |
| Abattement parent/enfant | 100 000 € tous les 15 ans, quel que soit l’âge du donateur |
| Don familial de sommes d’argent | Exonération de 31 865 € par bénéficiaire et par donateur (donateur de moins de 80 ans uniquement) |
| Exonération logement/travaux | 100 000 € par donateur, jusqu’au 31 décembre 2026, sans condition d’âge du donateur |
| Valeur fiscale de la nue-propriété | 70 % (moins de 81 ans révolus), 80 % (moins de 91 ans révolus), 90 % au-delà |
Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :

Offre de bienvenue
Ce qui change (et ne change pas) quand on fait une donation de son vivant après 70 ans
Après 70 ans, les abattements en ligne directe et le barème des droits restent identiques. Trois éléments évoluent cependant avec l’âge du donateur : la valeur fiscale de la nue-propriété augmente à 71 puis à 81 ans, le don familial de sommes d’argent disparaît à 80 ans, et les sommes versées sur une assurance-vie relèvent d’un régime moins favorable.
Bon à savoir :
Une donation est un acte par lequel une personne, le donateur, transmet de son vivant et sans contrepartie un bien à une autre personne, le donataire. Le droit français ne fixe aucun âge maximal pour donner. La seule condition est d’être capable de consentir, c’est-à-dire de disposer de ses facultés au moment de l’acte.
L’âge n’intervient donc pas sur le droit de donner, mais sur le calcul de l’impôt. Le tableau ci-dessous résume les règles qui varient avec l’âge du donateur, ainsi que les dispositifs temporaires à surveiller.
| Règle | Jusqu’à 70 ans | De 71 à 79 ans | 80 ans | 81 ans et plus |
|---|---|---|---|---|
| Abattement parent/enfant | 100 000 € | 100 000 € | 100 000 € | 100 000 € |
| Don familial de sommes d’argent (31 865 €) | Oui | Oui | Non | Non |
| Exonération logement/travaux (100 000 €) | Oui | Oui | Oui | Oui |
| Valeur de la nue-propriété | 60 % (moins de 71 ans révolus) | 70 % (moins de 81 ans révolus) | 70 % | 80 % (moins de 91 ans révolus), puis 90 % |
| Assurance-vie : montant exonéré au décès | 152 500 € par bénéficiaire pour les versements effectués avant 70 ans | 30 500 € au total, tous contrats et bénéficiaires confondus, pour les versements après 70 ans | 30 500 € au total | 30 500 € au total |
| Dispositifs temporaires | Exonération logement/travaux jusqu’au 31/12/2026 ; PLF 2027 à surveiller (projet non voté : don familial porté à 50 000 € du 1er janvier au 30 juin 2027) | Exonération logement/travaux jusqu’au 31/12/2026 ; PLF 2027 à surveiller | Exonération logement/travaux jusqu’au 31/12/2026 ; hausse du don familial non applicable | Exonération logement/travaux jusqu’au 31/12/2026 ; hausse du don familial non applicable |
Le tableau par âge fait apparaître deux âges charnières :
- Le 80e anniversaire supprime le don familial de 31 865 € par donataire.
- Le 81e anniversaire fait passer la nue-propriété de 70 % à 80 % de la valeur du bien.
Une donation programmée juste avant l’un de ces anniversaires peut donc réduire sensiblement les droits.
Quel que soit l’âge du donateur, une donation doit aussi respecter la réserve héréditaire : la part du patrimoine que la loi réserve aux enfants. Elle représente la moitié des biens avec un enfant, les deux tiers avec deux enfants et les trois quarts avec trois enfants ou plus. Le reste, appelé quotité disponible, peut être donné librement, y compris à une personne extérieure à la famille.
Une donation qui empiète sur la réserve héréditaire n’est pas interdite, mais elle peut être réduite au décès à la demande des héritiers réservataires. Ce contrôle se fait sur l’ensemble du patrimoine, en tenant compte des donations déjà consenties.
Les abattements et exonérations applicables après 70 ans
Un abattement est une fraction de la valeur transmise qui échappe aux droits de donation. Il s’apprécie par donateur et par donataire : deux parents qui donnent chacun à leur enfant cumulent donc deux abattements.
Une exonération désigne quant à elle des sommes transmises qui échappent totalement aux droits, sous conditions : elles n’entrent pas dans la base de calcul de l’impôt.
Les trois dispositifs ci-dessous se cumulent entre eux, sous réserve de respecter leurs conditions propres.
L’abattement en ligne directe (article 779 du CGI)
L’article 779 du Code général des impôts (CGI) prévoit un abattement de 100 000 € sur chaque donation d’un parent à son enfant. Il ne dépend ni de l’âge du donateur ni de celui de l’enfant, et s’applique à tout type de bien : argent, immobilier, titres, parts de société.
Cet abattement se reconstitue au bout de 15 ans. C’est la règle du rappel fiscal, prévue par l’article 784 du CGI : pour calculer les droits d’une donation, l’administration tient compte de toutes les donations consenties par le même donateur au même donataire au cours des 15 années précédentes. Un parent qui donne 100 000 € à 72 ans retrouve un abattement complet à 87 ans.
Les petits-enfants et arrière-petits-enfants bénéficient d’abattements propres, plus faibles, qui ne réduisent pas celui de leurs parents.
| Lien entre donateur et donataire | Abattement par donateur |
|---|---|
| Parent → enfant | 100 000 € |
| Grand-parent → petit-enfant | 31 865 € |
| Arrière-grand-parent → arrière-petit-enfant | 5 310 € |
| Donataire en situation de handicap (abattement supplémentaire) | 159 325 € |
| Conjoint ou partenaire de PACS | 80 724 € |
| Entre frères et sœurs | 15 932 € |
| Au profit d’un neveu ou d’une nièce | 7 967 € |
Le don familial de sommes d’argent avant 80 ans
Le don familial de sommes d’argent, aussi appelé « don Sarkozy » en référence à la loi TEPA du 21 août 2007 qui l’a créé, est défini par l’article 790 G du CGI. Il permet de donner une somme d’argent supplémentaire à un membre de sa famille sans droits. C’est le seul dispositif soumis à une condition d’âge du donateur.
Les conditions sont cumulatives :
- le donateur a moins de 80 ans au jour du don ;
- le bénéficiaire est majeur (ou mineur émancipé) ;
- le bénéficiaire en pleine propriété est un enfant, un petit-enfant, un arrière-petit-enfant ou, à défaut de descendance, un neveu ou une nièce et, en cas de décès de ces derniers, par représentation, un petit-neveu ou une petite-nièce ;
- le don porte sur une somme d’argent (virement, chèque, espèces), pas sur un bien immobilier ni sur des titres ;
- le don est déclaré à l’administration fiscale dans le mois qui suit.
Le don familial se cumule avec l’abattement de l’article 779. Un parent de moins de 80 ans peut donc transmettre à chaque enfant 131 865 € en franchise de droits, dont au moins 31 865 € en argent. Un grand-parent peut transmettre 63 730 € à chaque petit-enfant (31 865 € d’abattement et 31 865 € de don familial).
Le projet de loi de finances pour 2027, encore en discussion, prévoit de porter ce montant à 50 000 € pour les dons effectués du 1er janvier au 30 juin 2027, avec la même condition d’âge du donateur. Meilleurtaux Placement détaille ce projet de don familial à 50 000 € prévu par le budget 2027.
Bon à savoir :
La condition d’âge s’apprécie au jour de la transmission des fonds, et non au jour de la signature d’un éventuel acte. Un virement effectué la veille du 80e anniversaire reste éligible ; le même virement effectué le jour de l’anniversaire ne l’est plus.
L’exonération temporaire pour l’achat d’un logement ou des travaux
L’article 790 A bis du CGI exonère de droits les dons de sommes d’argent consacrés à l’achat d’un logement neuf ou en l’état futur d’achèvement (VEFA), ou à des travaux et dépenses de rénovation énergétique éligibles à MaPrimeRénov’ dans la résidence principale du bénéficiaire. Le plafond est de 100 000 € par donateur et de 300 000 € par bénéficiaire.
Le bénéficiaire doit être un enfant, un petit-enfant, un arrière-petit-enfant ou, à défaut, un neveu ou une nièce. Contrairement au don familial, ce dispositif ne prévoit aucune condition d’âge du donateur : il reste ouvert après 80 ans.
Le mécanisme repose sur une affectation contrôlée des fonds. Le bénéficiaire doit utiliser la somme au plus tard le dernier jour du 6e mois suivant le versement, et conserver le logement comme résidence principale (la sienne ou celle d’un locataire) pendant au moins 5 ans. Les dépenses financées ne peuvent pas bénéficier en plus de MaPrimeRénov’, d’un crédit d’impôt ou d’une déduction des revenus fonciers. Si ces conditions ne sont pas respectées, l’exonération est remise en cause.
Cette exonération se cumule avec l’abattement de 100 000 € et avec le don familial. C’est ce qui en fait un levier puissant pour les donateurs âgés, notamment ceux qui ont dépassé 80 ans et ont perdu la possibilité d’effectuer un don familial.
Donation en pleine propriété ou en nue-propriété : quel impact après 70 ans ?
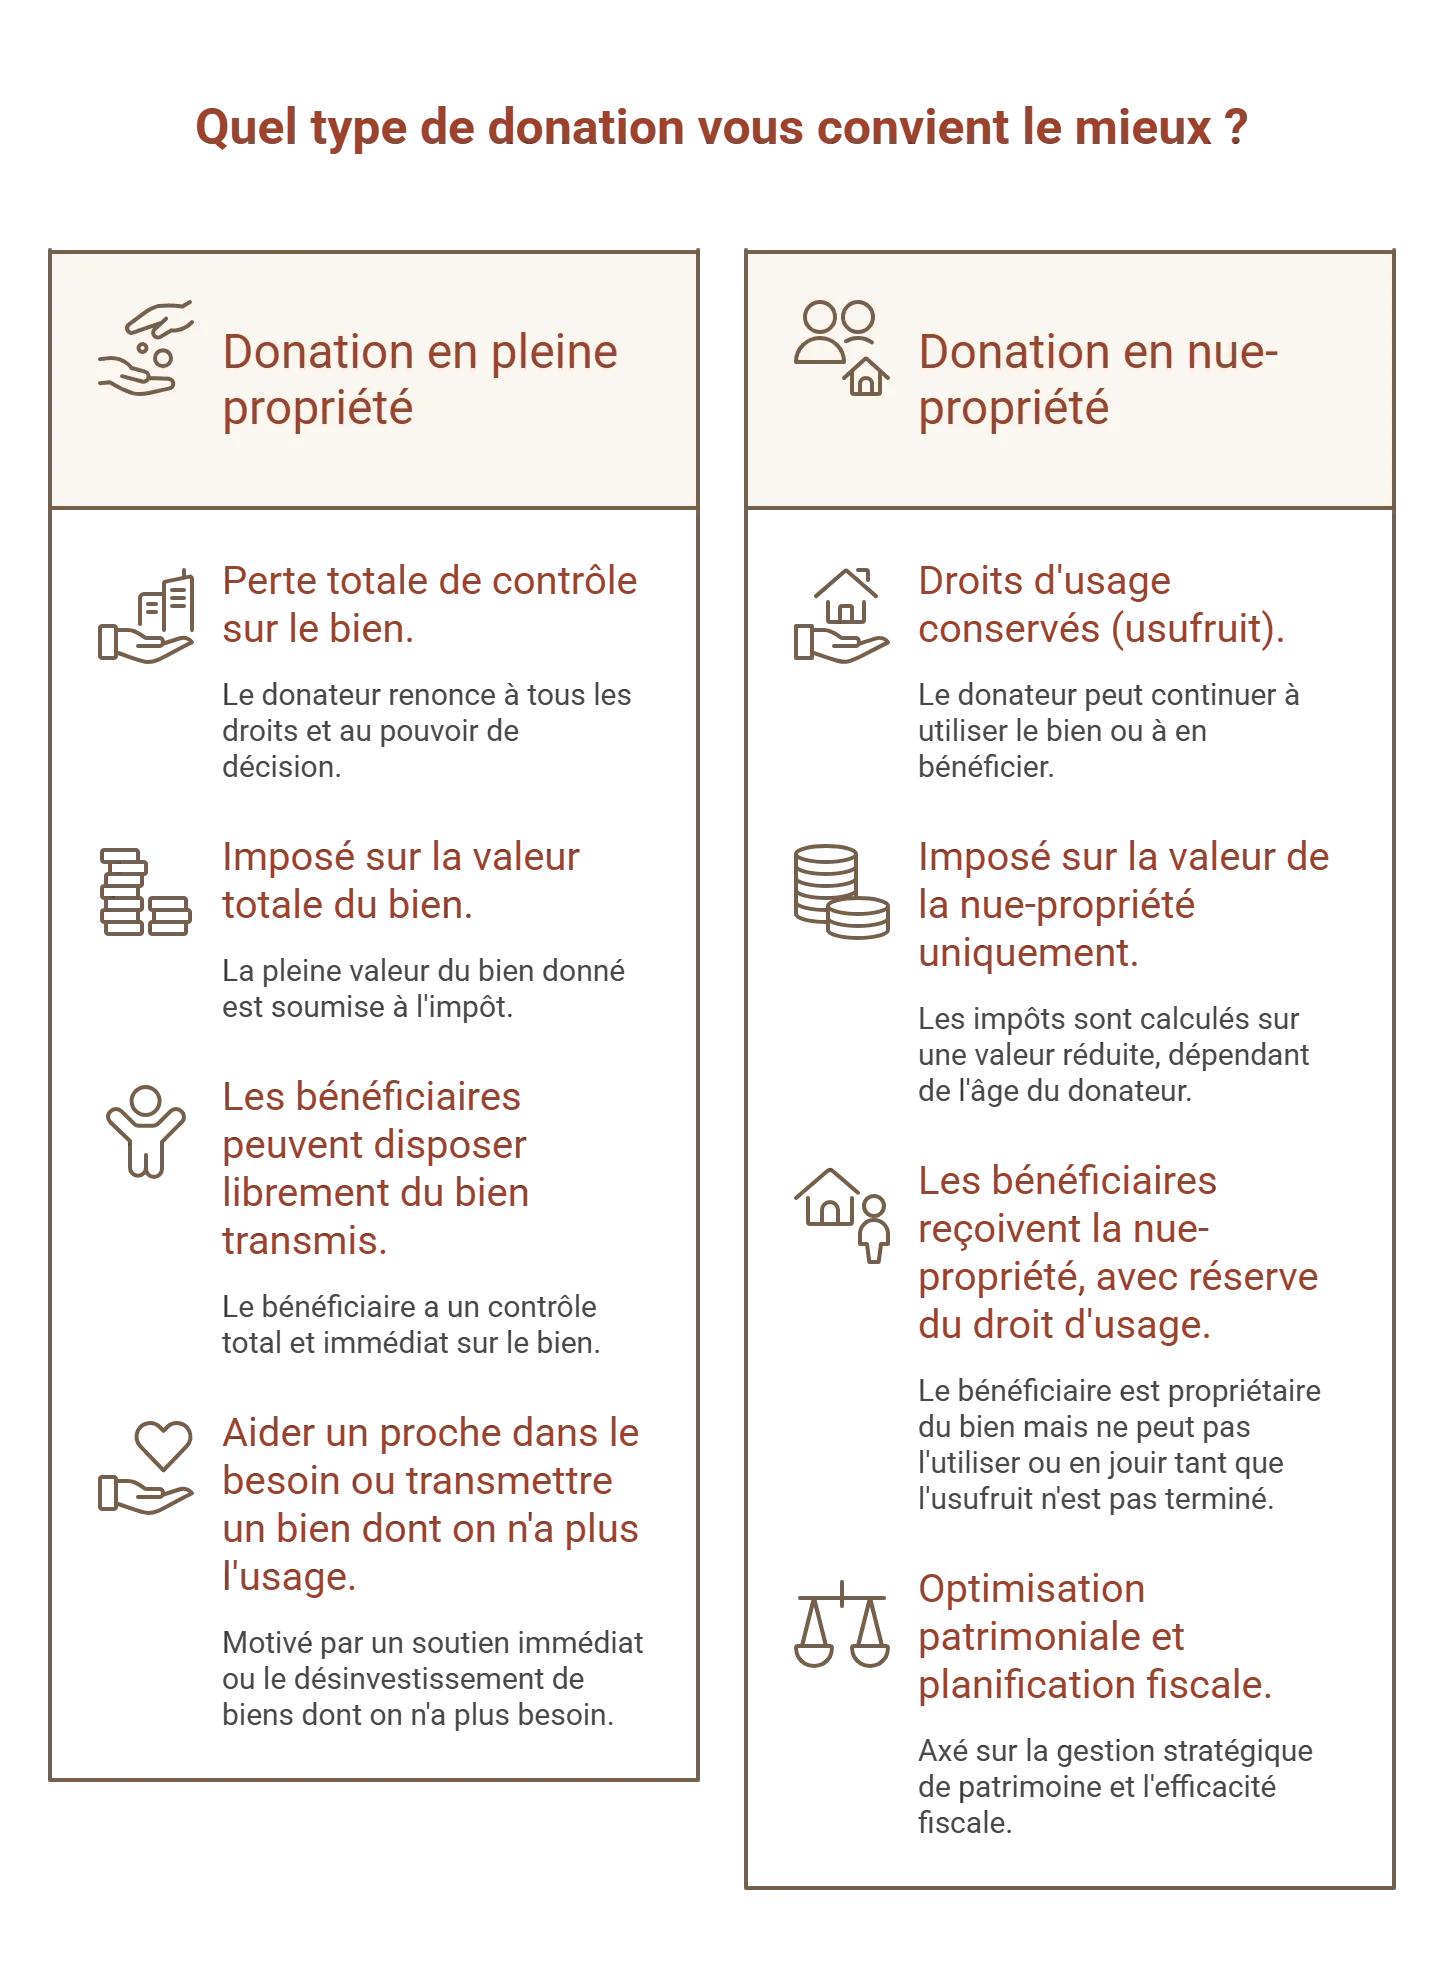
Donner en nue-propriété permet de transmettre un bien tout en conservant l’usufruit, c’est-à-dire le droit de l’utiliser ou d’en percevoir les revenus.
Les droits sont alors calculés sur la seule valeur de la nue-propriété, fixée par un barème selon l’âge du donateur. Cette valeur atteint 70 % du bien tant que le donateur a moins de 81 ans révolus, puis 80 % tant qu’il a moins de 91 ans révolus : l’avantage fiscal diminue avec l’âge, mais il demeure.
Bon à savoir :
La propriété d’un bien peut être démembrée en deux droits : l’usufruit, qui donne le droit d’utiliser le bien ou d’en percevoir les revenus (habiter un appartement, encaisser des loyers ou des dividendes) ; la nue-propriété, qui donne le droit de disposer du bien (le vendre, le donner, le léguer), mais sans en avoir l’usage tant que l’usufruit existe.
Dans une donation avec réserve d’usufruit, le parent donne la nue-propriété et garde l’usufruit. À son décès, l’usufruit s’éteint et l’enfant devient plein propriétaire sans payer de droits supplémentaires. Cette solution convient aux donateurs qui veulent préparer leur succession sans se priver de leur logement ou de leurs revenus.
En pleine propriété, le donataire reçoit immédiatement l’ensemble des droits. Les droits de donation sont calculés sur la valeur totale du bien, et le donateur ne conserve rien.
Bon à savoir :
Un bien donné en nue-propriété à un héritier est présumé faire partie de la succession si le donateur décède dans les trois mois qui suivent la donation (article 751 du CGI). Cette présomption peut être combattue par la preuve contraire, mais elle rappelle qu’une donation se prépare et ne s’improvise pas à la dernière minute.
Le barème de l’usufruit
L’article 669 du CGI fixe la valeur fiscale de l’usufruit et de la nue-propriété selon l’âge de l’usufruitier, c’est-à-dire du donateur dans une donation avec réserve d’usufruit. Plus l’usufruitier est âgé, plus son usufruit est jugé court, et plus la nue-propriété transmise est taxée.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| De 21 à 30 ans (moins de 31 ans révolus) | 80 % | 20 % |
| De 31 à 40 ans (moins de 41 ans révolus) | 70 % | 30 % |
| De 41 à 50 ans (moins de 51 ans révolus) | 60 % | 40 % |
| De 51 à 60 ans (moins de 61 ans révolus) | 50 % | 50 % |
| De 61 à 70 ans (moins de 71 ans révolus) | 40 % | 60 % |
| De 71 à 80 ans (moins de 81 ans révolus) | 30 % | 70 % |
| De 81 à 90 ans (moins de 91 ans révolus) | 20 % | 80 % |
| 91 ans révolus et plus | 10 % | 90 % |
Le barème procède par tranches de 10 ans, sans progressivité à l’intérieur de chaque tranche. Une donation consentie à 80 ans et 11 mois est donc évaluée à 70 %, la même consentie à 81 ans à 80 %. Ce saut de 10 points s’applique à la valeur totale du bien, ce qui peut représenter plusieurs milliers d’euros de droits.
Le barème des droits de donation en ligne directe
Les droits de donation entre parents et enfants, ou entre grands-parents et petits-enfants, sont calculés selon un barème progressif : chaque tranche de la part taxable, après abattement, est imposée à son propre taux. Le barème est le même quel que soit l’âge du donateur.
| Part taxable après abattement | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Pour une part taxable comprise entre 15 932 € et 552 324 €, les droits se calculent directement ainsi : part taxable × 20 % − 1 805,65 €.
Ces 1 805,65 € correspondent à l’écart entre les 3 186,40 € que coûteraient les 15 932 premiers euros s’ils étaient taxés à 20 % et les 1 380,75 € qu’ils coûtent réellement aux taux de 5, 10 et 15 % (8 072 € × 5 % = 403,60 €, 4 037 € × 10 % = 403,70 €, 3 823 € × 15 % = 573,45 €, soit 1 380,75 € au total).
En pratique, la plupart des donations familiales relèvent de la tranche à 20 %. Chaque tranche de 10 000 € de base taxable supplémentaire coûte alors 2 000 € de droits : c’est l’ordre de grandeur à retenir pour mesurer le coût d’un report.
Donation-partage, donation temporaire d’usufruit : les autres outils juridiques
Au-delà de la donation simple, deux outils répondent à des objectifs spécifiques aux donateurs âgés : organiser une répartition équitable entre plusieurs enfants, ou aider un proche sans se dessaisir définitivement d’un bien.
La donation-partage permet à un parent de répartir de son vivant tout ou partie de ses biens entre ses enfants, dans un même acte notarié.
La donation-partage présente trois intérêts après 70 ans :
- elle échappe au rapport des donations : les biens sont évalués au jour de la donation-partage pour le règlement de la succession, et non au jour du décès, ce qui limite les contestations entre héritiers si leur valeur évolue ;
- elle peut inclure les petits-enfants, avec l’accord de leurs parents : on parle de donation-partage transgénérationnelle (article 1075-1 du Code civil), taxée selon le lien entre le grand-parent et le petit-enfant ;
- elle se combine avec une réserve d’usufruit, et bénéficie des mêmes abattements que la donation simple.
La donation temporaire d’usufruit consiste à donner l’usufruit d’un bien pour une durée fixe, par exemple les loyers d’un appartement, versés à un petit-enfant pendant ses études. À l’issue de cette durée, l’usufruit revient au donateur. Fiscalement, l’usufruit temporaire est évalué à 23 % de la valeur du bien par période de 10 ans, sans tenir compte de l’âge du donateur (article 669 du CGI). Ce montage doit répondre à un objectif réel et être rédigé par un notaire, sous peine d’être requalifié par l’administration.
Simulation : combien transmettre sans droits après 70 ans ?
Après 70 ans, un parent peut transmettre sans droits 131 865 € en argent à chaque enfant avant ses 80 ans, puis 100 000 € seulement. Un couple double ces montants.
L’exonération logement ou travaux ajoute jusqu’à 100 000 € par donateur (300 000 € par bénéficiaire) tant qu’elle est en vigueur. Les cas-types ci-dessous chiffrent ces plafonds et les droits dus au-delà. Ils appliquent les abattements, le barème de l’usufruit et le barème des droits en vigueur en octobre 2026 (données arrondies à l’euro le plus proche). Ils supposent qu’aucune donation n’a été consentie au même bénéficiaire au cours des 15 dernières années. Les frais de notaire ne sont pas inclus.
Cas-type n° 1 : la nue-propriété d’un appartement à 75 ans
Un parent de 75 ans donne à son enfant unique la nue-propriété d’un appartement estimé à 300 000 €, dont il garde l’usufruit. À cet âge, la nue-propriété vaut 70 %, soit 210 000 €. Après l’abattement de 100 000 €, 110 000 € sont taxables. Les droits s’élèvent à 20 194 €.
Cas-type n° 2 : le même appartement après 81 ans
Le même parent donne le même appartement à 82 ans. La nue-propriété vaut alors 80 %, soit 240 000 €, et 140 000 € sont taxables. Les droits atteignent 26 194 €. Franchir le cap des 81 ans augmente la base taxable de 30 000 € et les droits de 6 000 €.
Cas-type n° 3 : un couple qui donne de l’argent avant 80 ans
Un couple de 76 et 78 ans souhaite aider son enfant. Chaque parent dispose de 100 000 € d’abattement et de 31 865 € de don familial, puisqu’ils ont moins de 80 ans. Ensemble, ils peuvent transmettre 263 730 € sans droits. Si l’enfant achète un logement neuf éligible à l’exonération de l’article 790 A bis, chaque parent peut ajouter 100 000 €, soit 463 730 € au total sans droits.
Cas-type n° 4 : le même couple après 80 ans
Le même couple, âgé de 82 et 84 ans, a perdu la possibilité d’effectuer un don familial. Il peut transmettre 200 000 € sans droits, plus 200 000 € au titre de l’exonération logement ou travaux tant qu’elle est en vigueur. Après 80 ans, le couple perd ainsi 63 730 € de transmission en franchise de droits pour chaque enfant, soit le montant des deux dons familiaux.
Cas-type n° 5 : deux parents propriétaires du même bien
Un couple de 76 et 78 ans, propriétaire à parts égales d’un appartement de 300 000 €, en donne la nue-propriété à son enfant. Chaque parent transmet la nue-propriété de sa moitié, soit 70 % de 150 000 € = 105 000 €. Après l’abattement de 100 000 € de chacun, il reste 5 000 € taxables par parent, soit 500 € de droits au total, contre 20 194 € si un seul parent avait été propriétaire du bien.
Récapitulatif des cinq cas-types
| Cas-type | Montant transmis | Base taxable | Droits à payer |
|---|---|---|---|
| n° 1 : nue-propriété à 75 ans (un parent) | 210 000 € (nue-propriété d’un bien de 300 000 €) | 110 000 € | 20 194 € |
| n° 2 : nue-propriété à 82 ans (un parent) | 240 000 € (nue-propriété d’un bien de 300 000 €) | 140 000 € | 26 194 € |
| n° 3 : couple de moins de 80 ans, don d’argent | 263 730 €, ou 463 730 € avec l’exonération logement | 0 € | 0 € |
| n° 4 : couple de plus de 80 ans, don d’argent | 200 000 €, ou 400 000 € avec l’exonération logement | 0 € | 0 € |
| n° 5 : couple de moins de 81 ans, bien commun | 210 000 € (2 × 10⁵ 000 €) | 10 000 € (2 × 5 000 €) | 500 € |
Quelle solution choisir : avantages et limites
| Solution | Avantages | Limites |
|---|---|---|
| Don familial de sommes d’argent | 31 865 € exonérés par bénéficiaire, en plus de l’abattement ; pas de notaire | Donateur de moins de 80 ans, bénéficiaire majeur, argent uniquement, déclaration dans le mois |
| Donation simple en pleine propriété | Abattement de 100 000 € par parent et par enfant, à tout âge ; renouvelable tous les 15 ans | Droits calculés sur la valeur totale du bien ; le donateur se dessaisit définitivement |
| Donation de la nue-propriété avec réserve d’usufruit | Droits calculés sur 70 % à 90 % de la valeur ; le donateur garde son logement ou ses revenus | Avantage qui diminue à 81 puis 91 ans ; acte notarié obligatoire |
| Donation-partage | Valeur des biens figée au jour de l’acte ; limite les conflits entre héritiers ; peut inclure les petits-enfants | Acte notarié obligatoire ; irrévocable |
| Exonération logement/travaux | 100 000 € par donateur, sans condition d’âge du donateur ; cumulable avec les autres dispositifs | Dispositif temporaire jusqu’au 31/12/2026 ; affectation des fonds sous 6 mois et conservation du logement 5 ans |
| Assurance-vie (versements après 70 ans) | Gains exonérés ; épargne disponible du vivant du souscripteur | Abattement limité à 30 500 € au total, tous bénéficiaires confondus |
Le conseil Meilleurtaux Placement : faut-il donner avant 80 ans ?
Avant 80 ans, le gain fiscal d’une donation est réel, mais il ne doit jamais primer sur votre sécurité financière. Avant toute donation, évaluez ce que coûterait une perte d’autonomie : aide à domicile, adaptation du logement, hébergement en établissement. Conservez les liquidités et les revenus nécessaires pour y faire face sans dépendre de vos enfants. Sachez aussi que si vous demandez un jour l’aide sociale à l’hébergement, l’article L132-8 du Code de l’action sociale et des familles permet au département d’exercer un recours contre les bénéficiaires des donations consenties dans les dix ans qui précèdent votre demande. La donation de la nue-propriété avec réserve d’usufruit offre souvent un bon compromis : elle transmet le patrimoine en conservant vos revenus. Pour l’argent, mieux vaut donner progressivement, dans la limite de ce dont vous n’aurez pas besoin, plutôt que tout transmettre d’un coup avant vos 80 ans.
Assurance-vie et contrat de capitalisation après 70 ans : quel complément à la donation ?
Après 70 ans, l’assurance-vie peut intervenir en complément d’une donation, sans toutefois la remplacer. Les sommes versées bénéficient d’un abattement de 30 500 € tous bénéficiaires confondus, et les gains réalisés sont totalement exonérés de droits de succession en cas de décès. De son vivant, le donateur garde la libre disposition de son épargne, ce qui préserve sa capacité à financer sa dépendance.
Bon à savoir :
La donation et l’assurance-vie répondent à deux logiques différentes. La donation transmet un bien immédiatement et de manière irrévocable. L’assurance-vie transmet un capital au décès, tout en laissant au souscripteur la possibilité de retirer son argent à tout moment de son vivant.
Les versements effectués sur une assurance-vie après 70 ans relèvent de l’article 757 B du CGI. Les droits de succession ne portent que sur les sommes versées, au-delà d’un abattement global ; les intérêts et plus-values accumulés sur le contrat échappent à toute taxation. Plus le contrat est conservé longtemps, plus la part exonérée augmente.
| Date des versements | Régime | Montant exonéré |
|---|---|---|
| Avant les 70 ans de l’assuré | Article 990 I (CGI) | 152 500 € par bénéficiaire, sur le capital transmis |
| Après les 70 ans de l’assuré | Article 757 B (CGI) | 30 500 € tous contrats et bénéficiaires confondus, sur les seules sommes versées ; gains exonérés |
Les règles de calcul de chaque abattement assurance-vie dépendent donc de l’âge auquel chaque versement a été effectué. La clause bénéficiaire, elle, peut évoluer à tout moment : Meilleurtaux Placement explique comment changer le bénéficiaire de votre assurance-vie après 70 ans.
Le contrat de capitalisation fonctionne comme une assurance-vie sur le plan de l’épargne, mais il ne se dénoue pas au décès : il entre dans la succession à sa valeur. Son intérêt pour un donateur âgé est ailleurs. Le contrat peut être donné, y compris en nue-propriété, sans être clôturé. Il conserve son antériorité fiscale, et sa valeur est appréciée au jour de la donation. Pour une assurance-vie, les solutions sont plus limitées : Meilleurtaux Placement détaille les possibilités pour donner un contrat d’assurance-vie ou une partie de son épargne.
En pratique, les trois outils se combinent souvent : donation pour utiliser les abattements renouvelables tous les 15 ans, assurance-vie pour l’épargne de précaution transmissible, contrat de capitalisation pour transmettre un capital financier en conservant ses revenus. La répartition des fonds entre chacune de ces solutions dépend de votre patrimoine, de vos besoins de revenus et du nombre de bénéficiaires.
Note trustpilot :
- Offre de bienvenue: 150€ offerts sous conditions
- Offre de boosté : Objectif de rendement de 4,50% nets de frais de gestion pour le Fonds Euro Netissima en 2026 et 2027 sous conditions
- Plus de 700 supports disponibles en gestion libre
0 % de frais d’entrée
Note trustpilot :
- Fonds euro boosté : Hypothèse de rendement de 5 % net de frais de gestion en 2026 sur le fonds en euros sans contrainte d'unités de compte sous conditions
- 0€ de frais d'entrée / d'arbitrage
- Accessible dès 300 € de versement initial
L'un des meilleurs fonds euro du marché
Note trustpilot :
- 0€ de frais d'entrée / d'arbitrage
- Bénéficiez de la gestion pilotée Pilot
- 200 € offerts (sous conditions) pour les nouveaux clients
Notre contrat le plus complet
Les étapes pour réaliser une donation après 70 ans
Une donation après 70 ans suit les mêmes étapes qu’à tout âge, avec une attention particulière portée aux besoins futurs du donateur et au calendrier des anniversaires.
- Faire le point sur vos besoins futurs. Estimez vos revenus, vos dépenses et le coût d’une éventuelle perte d’autonomie. Ne donnez que ce dont vous êtes sûr que vous n’aurez pas besoin.
- Vérifier les montants des donations des 15 dernières années. Les abattements déjà utilisés au profit d’un même bénéficiaire réduisent ceux qui restent disponibles.
- Choisir l’outil adapté. Don d’argent, donation simple, donation-partage, donation en nue-propriété : chaque formule a ses effets civils et fiscaux.
- Repérer les échéances d’âge. Le 80e anniversaire pour le don familial, le 81e pour la valeur de la nue-propriété, et les dates limites des dispositifs temporaires.
- Passer devant le notaire si nécessaire. L’acte notarié est obligatoire pour donner un bien immobilier, pour une donation-partage et pour toute donation démembrée. Le notaire calcule les droits, les déclare et les encaisse.
-
Déclarer un don d’argent. Un don manuel (virement, chèque) n’exige pas de notaire, mais doit être déclaré à l’administration fiscale par le bénéficiaire. Depuis le 1er janvier 2026, la déclaration en ligne des dons d’argent est obligatoire, depuis l’espace particulier du bénéficiaire sur impots.gouv.fr. Le don familial doit être déclaré dans le mois qui suit le versement. Le don exonéré au titre de l’article 790 A bis fait partie des exceptions à la déclaration en ligne listées par l’administration fiscale : il se déclare sur le formulaire papier n° 2735. Dans les autres cas, déclarer le don sans attendre permet de dater le point de départ du délai de 15 ans.
- Conserver les justificatifs. Preuves de virement, déclaration, et pour l’exonération logement/travaux, l’acte d’achat ou les factures prouvant l’affectation des fonds.
Bon à savoir :
Les droits de donation sont en principe dus par le bénéficiaire, mais le donateur peut les payer à sa place. Cette prise en charge n’est pas considérée comme une donation supplémentaire : c’est un moyen simple de transmettre davantage sans alourdir l’impôt.
FAQ : tout savoir sur la donation de son vivant après 70 et 80 ans
Quelle somme peut-on donner sans droits après 70 ans ?
Avant 80 ans, un parent peut donner 131 865 € sans droits à chaque enfant : 100 000 € d’abattement et 31 865 € de don familial. Dès 80 ans, ce montant tombe à 100 000 €. Un grand-parent peut donner 63 730 € par petit-enfant avant 80 ans, puis 31 865 €. Ces montants se renouvellent tous les 15 ans.
Quelle somme d’argent peut-on donner sans déclarer après 70 ans ?
Aucun montant légal ne dispense de déclaration, quel que soit l’âge du donateur. Seuls les présents d’usage, cadeaux offerts lors d’un événement et proportionnés aux revenus du donateur, échappent à cette formalité. Tout autre don d’argent doit être déclaré par le bénéficiaire, en ligne depuis le 1er janvier 2026, et dans le mois pour le don familial.
Quels sont les avantages fiscaux d’une donation après 70 ans ?
Une donation après 70 ans bénéficie des mêmes abattements qu’à tout âge : 100 000 € par enfant et 31 865 € par petit-enfant, renouvelables tous les 15 ans. Avant 80 ans, le don familial ajoute 31 865 €. La donation de la nue-propriété réduit la base taxable à 70 % ou 80 % de la valeur du bien.
Pourquoi faut-il faire une donation avant 80 ans ?
Donner avant 80 ans permet de profiter du don familial de sommes d’argent, qui exonère 31 865 € par bénéficiaire et disparaît au 80e anniversaire. Donner la nue-propriété avant 81 ans révolus limite aussi sa valeur fiscale à 70 % du bien. Ce gain ne doit toutefois jamais compromettre votre sécurité financière.
Peut-on encore faire un don Sarkozy après 80 ans ?
Non. Le don familial de sommes d’argent, dit « don Sarkozy », exige que le donateur ait moins de 80 ans au jour du versement. Après 80 ans, il reste possible de donner de l’argent grâce à l’abattement de 100 000 € par enfant ou de 31 865 € par petit-enfant, et à l’exonération logement ou travaux jusqu’au 31 décembre 2026.
Les abattements de donation sont-ils réduits après 70 ans ?
Non. L’abattement de 100 000 € entre parent et enfant, comme celui de 31 865 € entre grand-parent et petit-enfant, est identique à tout âge. Seuls la perte du don familial à 80 ans et la hausse de la valeur fiscale de la nue-propriété rendent une donation plus coûteuse en vieillissant.
Faut-il faire une donation ou verser sur une assurance-vie après 70 ans ?
Les deux sont complémentaires. La donation profite d’abattements élevés et renouvelables, mais elle est irrévocable. L’assurance-vie offre un abattement plus faible sur les versements après 70 ans, mais exonère tous les gains et laisse l’argent disponible. Elle convient à l’épargne dont vous pourriez avoir besoin ; la donation, au patrimoine superflu.
Une donation faite après 70 ans est-elle réintégrée dans la succession ?
Oui, en partie. Sur le plan fiscal, une donation de moins de 15 ans réduit l’abattement disponible pour la succession (article 784 du CGI). Sur le plan civil, les donations à un enfant sont en principe soumises au rapport des donations, sauf clause contraire. La donation-partage évite ce rapport et fige la valeur des biens.
Quel est le barème de la nue-propriété à 75 ans ou à 85 ans ?
À 75 ans, la nue-propriété vaut 70 % de la valeur du bien ; à 85 ans, elle vaut 80 %, selon le barème de l’article 669 du CGI (tranches de 71 à 80 ans et de 81 à 90 ans). Pour un bien de 300 000 €, la valeur taxable passe de 210 000 € à 240 000 €.
Peut-on donner 100 000 € à un petit-enfant pour un achat immobilier en 2026 ?
Oui, si le don est versé au plus tard le 31 décembre 2026 et finance un logement neuf, en VEFA, ou des travaux de rénovation énergétique (article 790 A bis du CGI), sans condition d’âge du grand-parent. Les fonds doivent être utilisés dans les six mois et le logement conservé cinq ans comme résidence principale.