
 Temps de lecture :
Choisir entre le rachat d’assurance-vie et l’avance revient à arbitrer entre liquidité immédiate, fiscalité et préservation de l’épargne. Le rachat retire définitivement une partie ou la totalité du capital et entraîne l’imposition de la quote-part de gains. L’avance, à l’inverse, fonctionne comme un prêt adossé au contrat : elle procure des liquidités sans retirer l’épargne investie, mais elle doit être remboursée avec les intérêts prévus au contrat.
Le rachat convient à un besoin définitif ou à un contrat de plus de 8 ans ; l’avance, à un besoin temporaire, surtout avant 8 ans, si son taux reste inférieur au rendement du contrat et à l’impôt évité.
- Le rachat partiel permet de retirer une partie de l’épargne tout en conservant le contrat ouvert.
- Le rachat total entraîne la clôture définitive du contrat.
- Seule la quote-part de gains comprise dans un rachat est soumise à l’impôt sur le revenu.
- L’avance permet de disposer de liquidités sans désinvestir l’épargne et sans imposition immédiate.
- Après 8 ans, l’abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple peut réduire, voire annuler, l’impôt sur le revenu dû sur les gains.
- Une avance non remboursée peut être requalifiée en rachat partiel et devenir imposable.
Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :

Offre de bienvenue
Qu'est-ce qu'un rachat en assurance-vie (partiel ou total) ?
Le rachat correspond à un retrait de sommes placées sur un contrat d’assurance-vie. Il peut être :
- partiel, lorsque seule une partie de l’épargne est retirée et que le contrat reste ouvert ;
- total, entraînant la clôture définitive et le versement de l’intégralité des sommes disponibles.
Chaque rachat se décompose en deux fractions : la part de capital non imposable correspondant aux versements, et la part de gains (intérêts ou plus-values), soumise à l’impôt selon l’ancienneté du contrat et aux prélèvements sociaux.
L’imposition ne porte donc jamais sur la totalité des sommes retirées, mais uniquement sur la quote-part de profits.
Les gains d’un rachat d’assurance-vie sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux, lorsque le souscripteur ou son conjoint (ou partenaire de Pacs) est licencié, mis à la retraite anticipée, reconnu invalide de 2e ou 3e catégorie, ou cesse une activité non salariée à la suite d’une liquidation judiciaire. Le rachat doit intervenir avant la fin de l’année qui suit l’événement.
Bon à savoir – Profiter d’un rachat pour optimiser son contrat
Un rachat total peut être l’occasion de réorienter son épargne vers un contrat plus performant, mais le nouveau contrat repart à zéro pour le délai de 8 ans.
Qu'est-ce qu'une avance en assurance-vie et comment fonctionne-t-elle ?
L’avance est un prêt accordé par l’assureur au souscripteur, dans les conditions prévues par le contrat. Elle permet de disposer de liquidités sans toucher à l’épargne accumulée : le contrat reste donc en place et les capitaux continuent d’être investis. Le montant de l’avance est toutefois plafonné à un pourcentage de la valeur de rachat et sa durée dépend du contrat.
L’avance n’est pas imposée au moment de son versement. En contrepartie, le souscripteur doit rembourser le capital avancé et les intérêts prévus au contrat. Le coût réel doit donc être comparé au rendement attendu de l’épargne qui reste investie.
Attention : l’absence de remboursement change la nature fiscale de l’opération. Si l’avance n’est pas remboursée à l’échéance du contrat, elle est déduite des sommes versées par l’assureur. Une avance non remboursée peut être considérée fiscalement comme un rachat partiel, avec l’imposition correspondante.
Le taux d’une avance dépend des conditions prévues par chaque contrat. Pour comparer une avance avec un rachat, il faut donc regarder le taux d’intérêt effectivement proposé par l’assureur et ses modalités de remboursement.
En pratique, le taux d’une avance correspond souvent au rendement du fonds en euros de l’année précédente, majoré de 1 à 2 points ; certains contrats retiennent le taux moyen des emprunts d’État (TME) comme référence. Avec un rendement moyen des fonds en euros de 2,65% en 2025 (Facts & Figures), le taux d’une avance se situe généralement entre 3,5% et 4,5% environ, à vérifier dans les conditions générales du contrat.
Le nantissement permet également d’obtenir des liquidités sans racheter son assurance-vie : le contrat sert alors de garantie pour un prêt.
Rachat ou avance : quelles différences en pratique ?
Coût global (fiscal et financier)
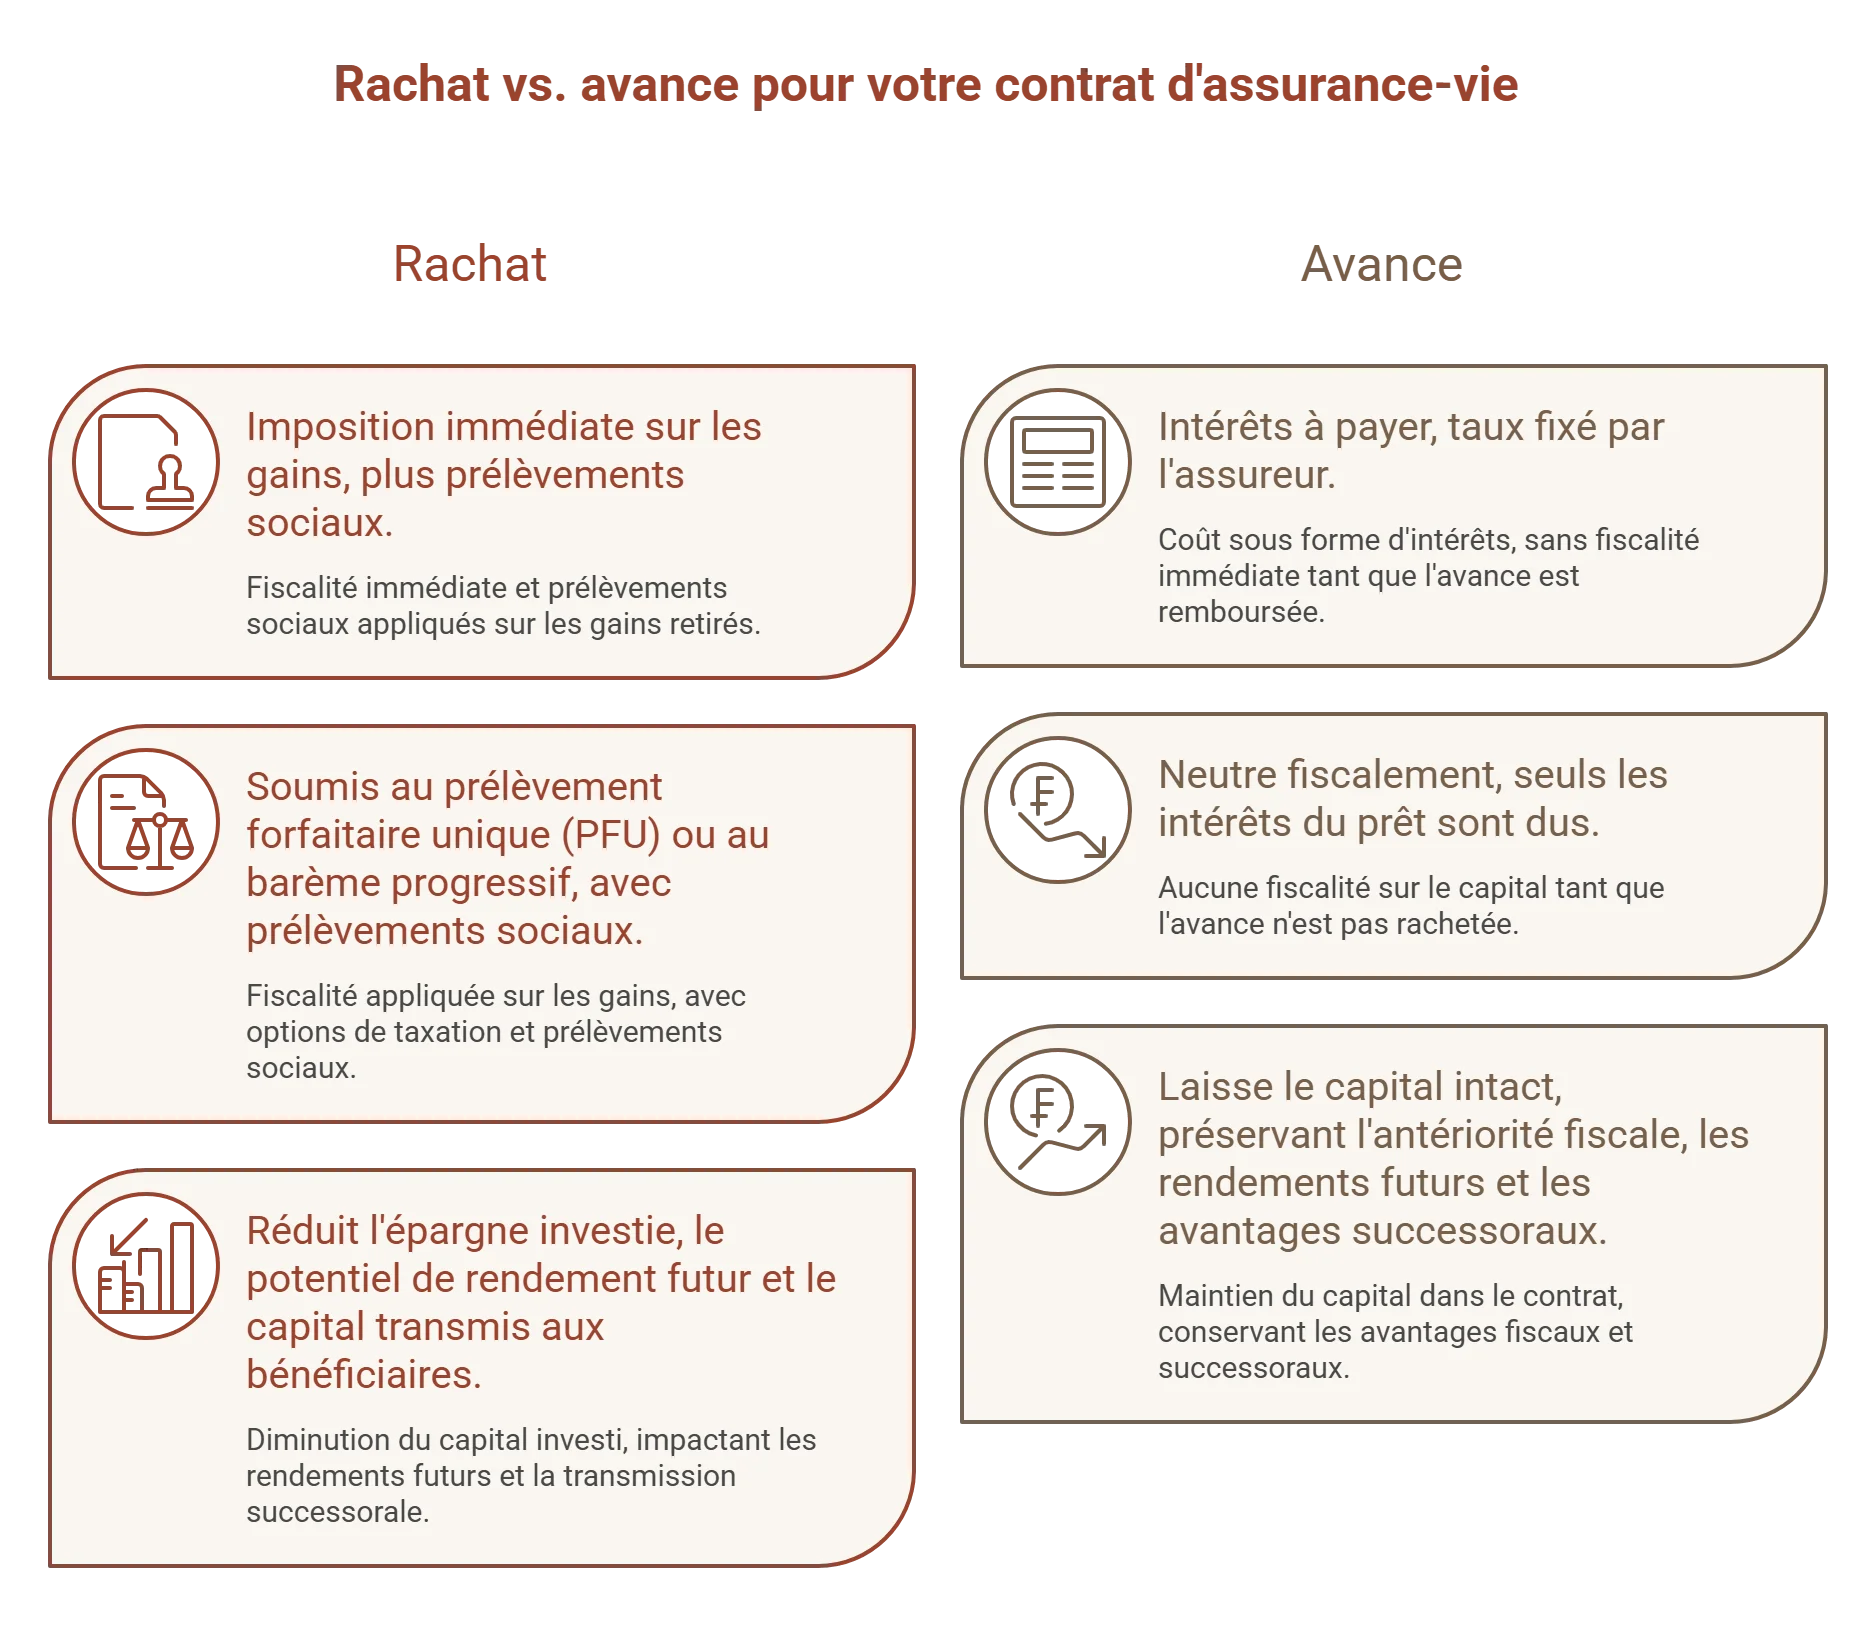
Le rachat entraîne une imposition sur la quote-part de gains comprise dans le retrait. Pour les versements effectués depuis le 27 septembre 2017 (article 125-0 A du code général des impôts), le taux forfaitaire de l’impôt sur le revenu est de 12,8% avant 8 ans, auquel s’ajoutent 17,2% de prélèvements sociaux, soit un PFU de 30%. Après 8 ans, le taux de 7,5% s’applique sur la fraction des gains correspondant aux primes n’excédant pas 150 000 €, sous réserve des règles de proratisation, tandis que les gains correspondant à la fraction supérieure à ce seuil relèvent du taux de 12,8%.
Pour les versements effectués avant le 27 septembre 2017, sur des contrats qui ont aujourd’hui tous plus de 8 ans, les gains sont imposés, après abattement, au barème progressif de l’impôt sur le revenu ou, sur option, au prélèvement forfaitaire libératoire de 7,5%.
L’avance ne déclenche pas d’imposition immédiate. Son coût repose sur les intérêts prévus par le contrat. Le choix dépend donc de la comparaison entre le coût de ces intérêts, le rendement potentiel de l’épargne conservée et la fiscalité qui aurait résulté d’un rachat.
Impact sur la fiscalité
Le rachat déclenche l’imposition des gains selon l’ancienneté du contrat et la date des versements. Après 8 ans, l’épargnant bénéficie d’un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune sur les gains retirés.
L’avance reste fiscalement neutre au moment où elle est accordée. Cette neutralité disparaît toutefois si elle n’est pas remboursée et qu’elle est assimilée à un rachat partiel.
Fiscalité 2026 des rachats d’assurance-vie (mise à jour : octobre 2026)
| Situation du rachat | Impôt sur le revenu (sur les gains) | Prélèvements sociaux |
|---|---|---|
| Contrat de moins de 8 ans (versements depuis le 27/09/2017) | 12,8%, soit un PFU de 30% avec les prélèvements sociaux, ou barème progressif sur option | 17,2% |
| Contrat de 8 ans ou plus, primes jusqu’à 150 000 € | Abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple), puis 7,5% | 17,2% |
| Contrat de 8 ans ou plus, primes au-delà de 150 000 € | Abattement annuel, puis 12,8% sur la fraction des gains liée aux primes au-delà du seuil | 17,2% |
| Versements avant le 27/09/2017 | Abattement annuel, puis 7,5% (prélèvement libératoire sur option) ou barème progressif | 17,2% |
L’assurance-vie n’est pas concernée par la hausse de CSG de la loi de financement de la Sécurité sociale pour 2026 : ses prélèvements sociaux restent à 17,2%, contre 18,6% pour la plupart des autres revenus du capital. Source : service-public.fr.
Impact sur le patrimoine
Un rachat réduit mécaniquement l’épargne investie et donc le potentiel de rendement futur, ainsi que le capital transmis aux bénéficiaires désignés dans la clause en cas de décès.
Une avance laisse le capital intact dans le contrat, ce qui préserve l’antériorité fiscale, les rendements futurs et les avantages successoraux attachés à l’assurance-vie.
Quand privilégier le rachat, quand privilégier l’avance ?
Le rachat répond à un besoin d’argent durable ou définitif : financement d’un projet long terme, réduction volontaire de l’encours, ou encore réallocation de l’épargne vers d’autres placements. Il devient particulièrement pertinent lorsque le contrat a plus de 8 ans, grâce à l’abattement annuel sur les gains de 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. En effet, cet abattement limite fortement, voire annule, l’impôt sur le revenu dû lors du retrait.
L’avance s’impose davantage pour un besoin de trésorerie temporaire : dépense ponctuelle élevée, décalage de trésorerie... Elle permet d’éviter un rachat avant 8 ans, de maintenir l’épargne investie, au prix d’intérêts contractuels à rembourser sur une durée généralement fixée à 3 ans, renouvelable selon les contrats.
Exemples chiffrés comparatifs
En pratique, l’arbitrage repose principalement sur deux critères :
- le niveau de fiscalité du rachat ;
- l’écart entre le rendement du contrat et le coût de l’avance.
| Le rachat est avantageux | L’avance peut se justifier |
|---|---|
|
|
Étapes pratiques pour effectuer un rachat ou demander une avance
Rachat : déroulé opérationnel
Le rachat s’effectue via l’espace client de l’assureur ou à l’aide d’un formulaire dédié, parfois accompagné d’un courrier. Le souscripteur indique si l’opération est partielle ou totale et le montant souhaité. L’option pour le barème progressif se fait ensuite dans la déclaration de revenus.
Après réception de la demande, l’assureur calcule la quote-part de plus-values incluse dans le retrait, retient le prélèvement forfaitaire non libératoire de 12,8% ou 7,5% et verse les fonds sur le compte bancaire du souscripteur.
L’assureur dispose d’un délai légal de deux mois pour verser les fonds, mais en pratique le délai est souvent plus court (souvent 10 à 15 jours selon les assureurs).
Modèles de lettres de rachat
| Rachat partiel – contrat de plus de 8 ans | Rachat total – clôture du contrat |
|---|---|
|
Objet : Demande de rachat partiel de mon contrat d’assurance-vie Madame, Monsieur, Je vous prie de bien vouloir procéder à un rachat partiel de mon contrat d’assurance-vie n°[numéro du contrat], ouvert le [date]. Je souhaite retirer la somme de [montant] €, à verser sur mon compte bancaire dont le RIB est joint. Le contrat ayant plus de 8 ans, je vous remercie d’appliquer le régime fiscal en vigueur et, le cas échéant, l’abattement annuel applicable sur la part de gains. Je reste à votre disposition pour toute information complémentaire. Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées. |
Objet : Demande de rachat total de mon contrat d’assurance-vie Madame, Monsieur, Je vous remercie de bien vouloir procéder au rachat total de mon contrat d’assurance-vie n°[numéro du contrat], ouvert le [date], entraînant sa clôture définitive du contrat. Je vous remercie de verser l’intégralité des sommes disponibles sur mon compte bancaire dont le RIB est joint, après application du régime fiscal prévu par la réglementation en vigueur. Je vous remercie par avance pour la bonne prise en compte de cette demande. Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées. |
Ces modèles peuvent être adaptés selon les exigences propres à chaque compagnie d'assurance.
Avance : déroulé opérationnel
La demande d’avance commence par un contact avec l’assureur afin de savoir s’il accepte d’accorder des avances. Si oui, il définit le montant mobilisable, généralement compris entre 60% et 80% de la valeur de rachat selon les assureurs, ainsi que le taux d’intérêt applicable, fixé contractuellement.
Une fois l’offre acceptée, le souscripteur signe le contrat d’avance. Les fonds sont versés sans déclencher de rachat ni de fiscalité. Le remboursement s’effectue selon les modalités prévues au contrat, en une fois ou de manière échelonnée, intérêts compris.
Tant que l’avance est remboursée conformément aux engagements, le contrat conserve son antériorité fiscale et l’épargne continue de produire des intérêts.
Tableau comparatif : rachat vs avance
| Axe d’analyse | Rachat | Avance |
|---|---|---|
| Nature de l’opération | Retrait partiel ou total de l’épargne | Prêt accordé par l’assureur |
| Fiscalité immédiate | Imposition de la quote-part de gains | Aucune imposition au moment de l’avance |
| Coût | Fiscalité éventuelle + diminution de l’épargne investie | Intérêts prévus au contrat |
| Effet sur l’encours | L’encours diminue | L’épargne reste investie |
| Antériorité fiscale | Conservée en cas de rachat partiel ; contrat clôturé en cas de rachat total | Conservée tant que le contrat reste ouvert |
| Remboursement | Aucun | Capital et intérêts à rembourser |
| Effet en cas de décès | Le montant retiré n’est plus dans le contrat | L’avance non remboursée est déduite des sommes versées par l’assureur |
| Horizon | Besoin définitif | Besoin temporaire |
| Point de vigilance | Perte d’une partie du capital investi | Coût des intérêts et risque de fiscalisation si l’avance n’est pas remboursée |
| Usage privilégié | Besoin durable ou fiscalité faible | Besoin ponctuel et volonté de préserver l’épargne |
FAQ - Questions fréquentes sur le rachat d’assurance-vie
Comment est imposé un rachat d’assurance-vie en 2026 ?
En 2026, seule la part de gains d’un rachat d’assurance-vie est imposable. Pour les versements depuis le 27 septembre 2017, le PFU atteint 30% avant 8 ans : 12,8% d’impôt et 17,2% de prélèvements sociaux. Après 8 ans, un abattement annuel de 4 600 € ou 9 200 € (couple) s’applique d’abord, puis 7,5% jusqu’à 150 000 € de primes et 12,8% au-delà.
L’assurance-vie est-elle concernée par la hausse de CSG de 2026 ?
L’assurance-vie n’est pas concernée par la hausse de CSG de 2026 : ses gains restent soumis à 17,2% de prélèvements sociaux. Pour les versements soumis au PFU, la taxation d’un rachat d’assurance-vie reste donc fixée à 30% avant 8 ans, soit 12,8% d’impôt sur le revenu et 17,2% de prélèvements sociaux.
Qu’est-ce qu’une avance sur une assurance-vie ?
Une avance sur assurance-vie est un prêt accordé par l’assureur, garanti par le contrat. Elle procure des liquidités sans rachat et sans retirer l’épargne investie. Aucun impôt n’est dû au versement, mais le capital emprunté doit être remboursé avec les intérêts prévus au contrat.
Vaut-il mieux faire un rachat ou une avance pour un besoin temporaire ?
Pour un besoin temporaire, l’avance sur assurance-vie peut être plus adaptée : elle conserve l’épargne investie et l’antériorité fiscale sans imposition immédiate, mais son coût dépend du taux d’intérêt fixé par l’assureur. Le rachat reste pertinent après 8 ans, si l’abattement de 4 600 € ou 9 200 € couvre les gains retirés.
Que se passe-t-il si je ne rembourse pas mon avance ?
Une avance sur assurance-vie non remboursée peut être assimilée à un rachat partiel et entraîner l’imposition de la quote-part de gains. À l’échéance du contrat, le montant restant dû est déduit des sommes versées par l’assureur. L’avance reste donc une solution de trésorerie temporaire.