Fiscalité PER : comment fonctionne l'imposition du plan d'épargne retraite en 2026 ?
Sommaire
- Fiscalité des versements à l'entrée : déduction et plafonds
- Régime fiscal à la sortie (capital et rente)
- Déduire ou non ses versements : comment choisir ?
- Fiscalité du déblocage anticipé
- Quelle fiscalité du PER en cas de décès ?
- PER et impôt sur la fortune immobilière (IFI) : que retenir ?
- FAQ - Questions fréquentes sur la fiscalité du PER
Le plan d’épargne retraite (PER) dispose d’un atout de taille : avec lui, vous pouvez alléger vos impôts aujourd’hui, tout en préparant demain. Toutefois, chaque choix effectué — montant et nature des versements, option pour leur déduction ou non, sortie en capital ou en rente, voire déblocage anticipé — a un impact sur la facture fiscale future.
Voici ce qu’il faut savoir sur la fiscalité du PER en 2026, en détail.
- Les versements volontaires sur un PER peuvent être déduits du revenu imposable, réduisant immédiatement l'impôt à payer, dans la limite d'un plafond annuel.
- Nouveauté 2026 : depuis le 1er janvier, les versements effectués à partir du jour de votre 70ᵉ anniversaire ne sont plus déductibles. Le PER reste ouvert et alimentable après cet âge, mais ces versements basculent automatiquement dans le régime fiscal des versements non déduits.
- La fiscalité à la sortie dépend du mode de déblocage et de l'origine des versements : capital, rente viagère ou déblocage anticipé.
- En cas de décès, le régime varie selon la forme du PER : assurantiel, il se rapproche de l'assurance-vie ; bancaire, le droit des successions s'applique.
- Les sommes investies dans un PER assurantiel sont exonérées d'IFI pendant la phase d'indisponibilité. À partir de l'âge légal de départ à la retraite, le contrat devient rachetable et peut être réintégré dans l'assiette de l'IFI.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Fiscalité des versements à l'entrée : déduction et plafonds
Le principal atout du PER réside dans la possibilité de déduire vos versements de votre revenu imposable. Cette déduction s'applique automatiquement lors de votre déclaration, mais vous conservez la liberté d'y renoncer pour bénéficier d'une taxation plus favorable à la sortie.
Concrètement, chaque euro versé sur un contrat PER diminue d'autant votre base imposable (dans une certaine limite toutefois), générant potentiellement une économie d'impôt proportionnelle à votre taux marginal d'imposition (TMI).
Evolutions fiscales : les nouveaux plafonds de 2026
Vos possibilités de défiscalisation varient selon votre statut professionnel et vos revenus. Le législateur a prévu des règles différentes pour les travailleurs indépendants et le reste des épargnants, les premiers bénéficiant de plafonds PER plus élevés.
| Statut | Montant déductible | Maximum | Minimum |
|---|---|---|---|
| Salarié, retraité, sans activité, autre... | 10% du revenu net imposable | 37 680 € (10% de 8 Pass n-1) | 4 710 € (10% du Pass n-1) |
| Travailleur non salarié | 10% du bénéfice + 15% de la part de ce dernier comprise entre 1 et 8 Pass | 88 911 € (10% de 8 Pass + 15% de 7 Pass) | 4 806 € (10% du Pass) |
| Le plafond annuel de la Sécurité sociale (PASS) est fixé à 48 060 € pour 2026, et à 47 100 € pour 2025. | |||
Nouveauté loi de finances 2026 : fin de la déductibilité après 70 ans
Depuis le 1ᵉʳ janvier 2026, les versements volontaires effectués à partir du jour de votre 70ᵉ anniversaire ne sont plus déductibles du revenu imposable. Un épargnant qui fête ses 70 ans le 15 mars peut encore déduire les versements réalisés jusqu'au 14 mars ; au-delà, ses versements basculent dans le régime des versements non déduits, avec une fiscalité de sortie allégée en contrepartie.
Cette mesure vise à recentrer l'avantage fiscal du PER sur la phase active de préparation de la retraite, et à limiter son usage comme outil d'optimisation successorale tardive.
Retrouvez les actualités liées aux lois de finances sur impots.gouv.fr et sur le bulletin officiel des finances publiques (BOFIP).
Report des plafonds : une extension à 5 ans, mais pas rétroactive
Si vous ne consommez pas votre plafond une année donnée, le reliquat se reporte sur les années suivantes. La loi de finances 2026 étend cette fenêtre de report de 3 à 5 ans. Mais attention, cette extension n'est pas rétroactive : elle ne s'applique qu'aux plafonds constitués à partir de 2026. Les reliquats des années 2024 et 2025 restent soumis à l'ancienne règle des 3 ans (utilisables jusqu'en 2027 pour 2024, et jusqu'en 2028 pour 2025).
Les couples mariés ou pacsés soumis à imposition commune disposent d'un avantage supplémentaire : ils peuvent mutualiser leurs plafonds respectifs, même si l'un des deux dispose de revenus faibles ou inexistants.
L’impact concret sur votre impôt sur le revenu
L'économie d'impôt générée par vos versements dépend directement de votre situation fiscale. Plus votre tranche marginale d'imposition (TMI) est élevée, plus l'avantage est substantiel. Un contribuable imposé à 41% économisera 4 100 € pour un versement de 10 000 €, tandis qu'un autre imposé à 30% gagnera 3 000 €.
Prenons l’exemple d’un cadre célibataire percevant 65 000 € de revenus professionnels en 2025. Après prise en compte de l’abattement forfaitaire de 10% pour frais professionnels, son plafond de déduction PER peut atteindre 5 850 €. S’il est imposé dans la tranche à 30%, un versement équivalent sur son PER lui permettrait de réduire son impôt d’environ 1 755 €. Un levier concret pour préparer sa retraite tout en allégeant sa fiscalité.
Régime fiscal à la sortie (capital et rente)
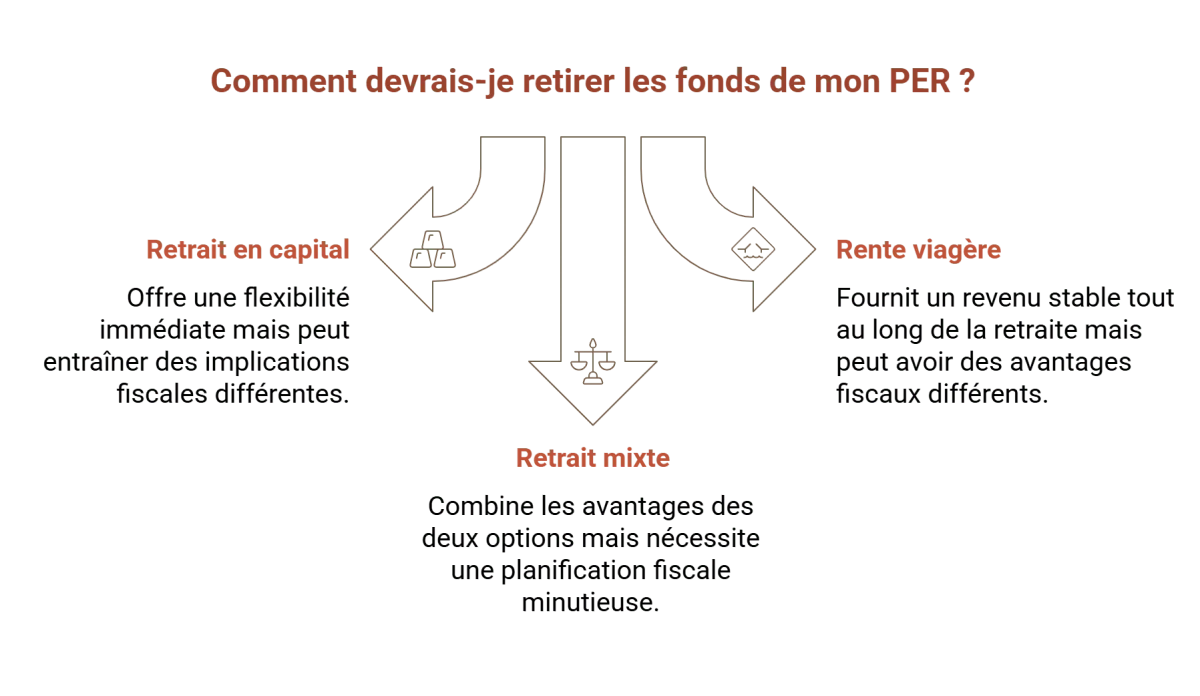
À la sortie en capital, la part issue de versements déduits est réintégrée au barème de l'impôt sur le revenu, et les gains sont taxés au prélèvement forfaitaire unique de 31,4% (12,8% d'impôt sur le revenu et 18,6% de prélèvements sociaux, depuis le 1er janvier 2026).
Le PER se distingue par sa grande souplesse à la sortie : l'épargnant peut choisir une sortie en capital, en rente viagère, ou une sortie mixte combinant les deux. Cette liberté s'accompagne toutefois d'une taxation qui varie selon le mode de sortie et selon l'origine des versements (volontaires déduits ou non, épargne salariale, versements obligatoires).
Sortie en capital
| Versements déduits | Versements non déduits | Épargne salariale | Primes obligatoires | |
|---|---|---|---|---|
| Taxation | Apports : barème de l'IR · Gains : PFU 31,4% | Apports : exonération · Gains : PFU 31,4% | Exonération totale d'IR · Gains : PS 18,6% | Sortie en capital non autorisée |
PFU : prélèvement forfaitaire unique (12,8% d'IR + 18,6% de PS).
Logiquement, si l'épargnant a profité d'une baisse d'impôt pendant sa vie active, un rattrapage fiscal s'effectue à la sortie.
Sortie en rente viagère
| Versements déduits | Versements non déduits | Épargne salariale | Primes obligatoires | |
|---|---|---|---|---|
| Taxation | Rente viagère à titre gratuit (RVTG) : abattement de 10% (plafonné à 4 399 € pour 2026), puis barème de l'IR + PS de 18,6% sur une fraction variable selon l'âge | Rente viagère à titre onéreux (RVTO) : IR + PS sur une fraction variable selon l'âge au dénouement ; 70% avant 50 ans, 50% entre 50 et 59 ans, 40% entre 60 et 69 ans, 30% après 69 ans | RVTO (comme les apports non déduits) | RVTG (comme les apports déduits) |
En cas de sortie mixte, la fiscalité s'applique au prorata : chaque quote-part est imposée selon le régime qui lui est propre.
Capital ou rente : l'arbitrage chiffré
Prenons un épargnant de 65 ans, TMI à 30%, dont le PER affiche 120 000 €, dont 100 000 € de versements déduits et 20 000 € de gains.
S'il sort en capital :
- Les 100 000 € de versements s'ajoutent à son revenu imposable de l'année (imposition au barème progressif, sans abattement de 10%).
- Les 20 000 € de gains supportent le PFU de 31,4%, soit 6 280 €.
- Une sortie en une seule fois risque de faire bondir sa tranche d'imposition sur l'année : un étalement du capital sur plusieurs années permet souvent de lisser cet effet.
S'il opte pour une rente viagère :
- La rente relève du régime RVTG : abattement de 10% (plafonné), puis imposition au barème comme une pension de retraite.
- Les prélèvements sociaux de 18,6% ne portent que sur 40% de la rente (tranche d'âge 60-69 ans).
- En contrepartie, le capital n'est plus disponible : il est aliéné au profit d'un revenu régulier et viager.
Ce qui doit trancher : le besoin de liquidités immédiates (résidence principale, projet, transmission de capital) plaide pour la sortie en capital, quitte à la fractionner ; le besoin de revenu garanti à vie, notamment en cas d'espérance de vie longue, plaide pour la rente. Une sortie mixte permet souvent de concilier les deux logiques.
Cet exemple est fourni à titre pédagogique et ne remplace pas une simulation personnalisée auprès d'un conseiller fiscal ou patrimonial.
Déduire ou non ses versements : comment choisir ?
La règle de base : déduire ses versements est avantageux si votre tranche marginale d'imposition (TMI) actuelle est plus élevée que celle que vous anticipez à la retraite. Dans le cas contraire, renoncer à la déduction (pour bénéficier d'une fiscalité de sortie allégée) peut être plus pertinent.
En phase d'épargne, l'économie d'impôt immédiate liée à la déduction dépend de votre TMI du moment. Mais à la sortie, cette même part de capital ou de rente est réintégrée à vos revenus imposables, et taxée selon la TMI que vous aurez alors. L'arbitrage repose donc sur une comparaison entre ces deux taux, actuel et futur.
| Votre situation | TMI actuelle vs TMI anticipée à la retraite | Recommandation indicative |
|---|---|---|
| Salarié en milieu ou fin de carrière, TMI élevée (30%, 41% ou 45%) | TMI actuelle nettement supérieure à la TMI anticipée | Déduire : l'économie d'impôt immédiate excède la taxation future |
| Revenus stables, TMI proche de celle attendue à la retraite | TMI actuelle ≈ TMI anticipée | Arbitrage à la marge : la déduction reste souvent légèrement favorable en raison de l'abattement de 10% appliqué aux pensions |
| Faible imposition actuelle (TMI 0% ou 11%) | TMI actuelle inférieure ou égale à la TMI anticipée | Ne pas déduire : l'avantage à l'entrée est nul ou faible, alors que le capital ou la rente resteraient exonérés ou peu taxés à la sortie |
| Épargnant de plus de 70 ans | Déduction supprimée par la loi (LF 2026) | La question ne se pose plus : les versements sont automatiquement non déductibles |
D'autres paramètres viennent nuancer ce calcul : la perspective d'une baisse de revenus à la retraite (souvent favorable à la déduction), un projet de transmission (la fiscalité successorale du PER assurantiel reste attractive quel que soit le choix), ou encore la volonté de lisser sa fiscalité en fractionnant la sortie en capital sur plusieurs années.
Fiscalité du déblocage anticipé
Le PER individuel peut, de manière exceptionnelle, être débloqué avant la retraite. Deux situations principales permettent cette sortie anticipée : l’acquisition de la résidence principale et les accidents de la vie (décès, invalidité, surendettement, expiration des droits au chômage, etc.).
Les cas de force majeure ouvrent droit à une exonération totale d’impôt sur le revenu sur le capital débloqué. Seuls les prélèvements sociaux de 18,6% sur les gains s’appliquent alors.
En cas d’achat de la résidence principale, la taxation varie selon le compartiment :
- Versements volontaires déduits : taxation comme une sortie en capital classique, c’est-à-dire que le montant débloqué est soumis au barème de l’IR, et les plus-values au PFU de 31,4%. Si les versements n’ont pas été soustraits, seules les plus-values sont taxées.
- Epargne salariale : les taxes sont les mêmes que pour un déblocage en cas d’accident de la vie (voir ci-dessus).
- Cotisations obligatoires : ce compartiment ne peut être utilisé pour acheter son logement.
Procédures et justificatifs requis
Chaque situation de déblocage anticipé exige des justificatifs précis que vous devez transmettre à votre gestionnaire par lettre recommandée avec accusé de réception. Pour l'acquisition de votre résidence principale, vous fournirez le compromis de vente ou l'acte authentique, accompagné d'une attestation sur l'honneur certifiant qu'il s'agit de votre première acquisition.
En cas d'expiration de vos allocations chômage, vous devrez produire votre avis de situation délivré par France Travail, la notification de vos droits en début de période de chômage, et un justificatif prouvant leur épuisement. Pour l'invalidité, la notification officielle de la CPAM ou de la MSA, accompagnée d'un certificat médical détaillant votre taux d'incapacité constitue le dossier type.
Quelle fiscalité du PER en cas de décès ?
Si le titulaire du plan décède, le PER est clôturé et ne peut être transmis à un bénéficiaire qui le conserverait. En revanche, la transmission et sa taxation diffère selon la forme du plan : assurantiel ou compte-titres (bancaire).
PER assurantiel : un régime hérité de l’assurance-vie
Lorsque le PER est souscrit sous forme assurantielle, c’est-à-dire auprès d’un assureur, la fiscalité applicable à la transmission s’aligne largement sur celle de l’assurance-vie. Le titulaire peut donc désigner dans une clause bénéficiaires les personnes qui recevront les sommes à son décès, peu importe le lien ou degré de parenté.
Si le décès survient avant 70 ans, les capitaux transmis à chaque bénéficiaire profitent d’un abattement de 152 500 euros, puis sont taxés à 20% jusqu’à 852 500 euros, puis à 31,25% au-delà. Si le souscripteur décède après 70 ans, l’abattement chute à 30 500 euros, à partager entre tous les bénéficiaires et tous contrats confondus. Au-delà, les sommes sont intégrées dans l’actif successoral et soumises aux droits de succession classiques.
PER compte-titres : retour aux droits de succession
Si le PER est ouvert sous forme de compte-titres bancaire, les capitaux sont automatiquement réintégrés à la succession du défunt. Ils sont donc soumis aux frais de succession classiques, sans abattement spécifique (hors ceux standards selon le lien de parenté).
Un inconvénient non négligeable pour les patrimoines importants ou en cas de transmission à des bénéficiaires éloignés (amis, concubins…).
Versement en capital ou en rente : une fiscalité différenciée
En cas de décès après liquidation, le traitement est différent selon le mode de sortie choisie :
Si le titulaire avait opté pour une sortie en capital avec des paiements fractionnés, c'est la part restante encore non versée qui sera taxée (fiscalité différente selon l’âge de l’épargnant, voir ci-dessus).
Pour une rente, les choses se compliquent :
- en cas de décès avant 70 ans, le capital constitutif de la rente bénéficie de l'abattement habituel de 152 500 € par bénéficiaire (avant prélèvement de 20% ou de 31,25% selon le montant de la quote-part taxable). Une exonération totale est même possible si le PER a été abondé régulièrement pendant au moins 15 ans.
- pour un décès passé 70 ans, la rente s’éteint et le plan prend fin si le souscripteur n’avait pas opté pour une réversion de la rente. En revanche, s’il avait pris cette option, la rente alors reversée est exonérée de droits de succession pour le conjoint et partenaire de Pacs, tandis qu’elle réintègre le barème des droits de mutation classique pour les autres bénéficiaires (enfants, tiers).
Formalités pour les bénéficiaires
Vos bénéficiaires devront constituer un dossier comprenant l'acte de décès, une attestation de leur qualité d'héritier ou une copie du testament s'il existe, leurs justificatifs d'identité et leurs coordonnées bancaires. Le gestionnaire procède généralement au versement dans un délai d'un à deux mois après réception du dossier complet.
PER et impôt sur la fortune immobilière (IFI) : que retenir ?
La taxation varie selon la forme du contrat. Pour les PER assurance, les sommes investies dans des actifs immobiliers (SCPI, SCI, OPCI) échappent à l'IFI pendant toute la phase d'épargne, à condition que le contrat ne soit pas considéré comme "rachetable". Cette exonération temporaire présente un intérêt majeur pour les patrimoines dépassant le seuil d'assujettissement de 1,3 million d'euros.
En revanche, les PER bancaires (compte-titres) sont soumis à l'IFI dès le début de la phase d'épargne pour la fraction correspondant aux investissements immobiliers.
L'optimisation de cette défiscalisation devient particulièrement pertinente avec un PER assurance lorsque vous combinez cette exonération temporaire avec la déductibilité fiscale des versements. Vous réduisez simultanément votre IR et temporairement votre assiette IFI, créant un effet de levier fiscal notable. Cette stratégie s'avère d'autant plus efficace que votre patrimoine immobilier est important et que vos ressources vous placent dans une tranche d'imposition élevée. Attention toutefois : dès la liquidation du PER ou en cas de déblocage anticipé, la fraction immobilière redeviendra imposable à l'IFI.
FAQ - Questions fréquentes sur la fiscalité du PER
Quelle est la fiscalité du PER à la sortie en capital ?
Lors d'une sortie en capital, la taxation dépend de l'option retenue pour la déductibilité des versements. Si ceux-ci ont été déduits, ils sont réintégrés au barème de l'impôt sur le revenu, sans abattement de 10%, et les gains générés sont taxés au prélèvement forfaitaire unique de 31,4% (12,8% d'impôt sur le revenu et 18,6% de prélèvements sociaux, depuis le 1er janvier 2026). Si les versements n'ont pas été déduits, le capital correspondant est exonéré d'impôt sur le revenu et de prélèvements sociaux, et seuls les gains subissent le PFU de 31,4%.
Comment est imposée une rente issue d'un PER ?
Si les versements à l'origine de la rente ont été déduits, celle-ci relève du régime de la rente viagère à titre gratuit (RVTG) : elle est imposée au barème de l'impôt sur le revenu, dans la catégorie des pensions, après un abattement de 10% plafonné, et supporte des prélèvements sociaux de 18,6% sur une fraction variable selon l'âge du bénéficiaire au moment du premier versement. Si les versements n'ont pas été déduits, la rente relève du régime de la rente viagère à titre onéreux (RVTO) : seule une fraction de son montant, comprise entre 30% et 70% selon l'âge, est soumise à l'impôt sur le revenu et aux prélèvements sociaux.
Quel est le plafond de déduction du PER en 2026 ?
Le plafond de déduction dépend du statut professionnel et s'applique aux versements réalisés avant 70 ans. Pour un salarié, un retraité ou une personne sans activité, il correspond à 10 % du revenu net imposable, dans une fourchette allant de 4 710 € à 37 680 € par an. Pour un travailleur non salarié, le calcul est plus favorable et permet d'atteindre jusqu'à 88 911 € par an. Depuis 2026, le plafond non utilisé une année donnée peut être reporté sur les cinq années suivantes (contre trois auparavant), cette extension ne s'appliquant toutefois pas de manière rétroactive aux plafonds constitués avant 2026.
Faut-il déduire ses versements PER ou non ?
Le choix dépend essentiellement de la comparaison entre votre taux marginal d'imposition (TMI) actuel et celui que vous anticipez à la retraite. Si votre TMI actuel est nettement supérieur à votre TMI futur, déduire vos versements est en principe avantageux, car l'économie d'impôt immédiate excède la taxation qui interviendra à la sortie. À l'inverse, si vous êtes faiblement imposé aujourd'hui, renoncer à la déduction permet de bénéficier d'une fiscalité de sortie allégée, le capital correspondant restant alors largement exonéré. Depuis 2026, cette question ne se pose plus après 70 ans, la déduction étant automatiquement supprimée par la loi de finances.
Comment est taxé un PER en cas de décès ?
La fiscalité applicable dépend de la forme du plan et de l'âge du titulaire au moment du décès. Pour un PER assurantiel, si le décès survient avant 70 ans, chaque bénéficiaire profite d'un abattement de 152 500 €, puis d'une taxation à 20% entre 152 500 € et 852 500 € et à 31,25% au-delà. Si le décès intervient après 70 ans, l'abattement global tombe à 30 500 €, à partager entre tous les bénéficiaires, le solde étant soumis aux droits de succession classiques. Pour un PER bancaire (compte-titres), les sommes sont, dans tous les cas, réintégrées à l'actif successoral et taxées selon le droit commun des successions, sans abattement spécifique.