
 Temps de lecture :
En 2026, la prime de départ à la retraite garantie par le Code du travail au salarié qui part volontairement représente au moins 0,5 à 2 mois de salaire, à partir de 10 ans d'ancienneté. Quand c'est l'employeur qui le met à la retraite, le minimum grimpe à ¼ de mois par année d'ancienneté, puis ⅓ de mois à partir de la 11e année. Une règle tranche la fiscalité : le départ volontaire est imposable et soumis à cotisations et la mise à la retraite bénéficie d'une exonération partielle. Meilleurtaux Placement fait le point avec vous.
- La prime dépend avant tout de celui qui prend l'initiative du départ, le salarié en départ volontaire ou l'employeur en mise à la retraite.
- En mise à la retraite, aucune ancienneté n'est exigée et l'indemnité atteint ¼ de mois par année jusqu'à 10 ans puis ⅓ de mois au-delà, soit jusqu'à 8 fois plus qu'un départ volontaire.
- La convention collective prévoit souvent un montant supérieur au minimum légal, et le système du quotient permet d'alléger l'impôt sur la part imposable.
Prime de départ à la retraite : ce qu'il faut retenir en 2026
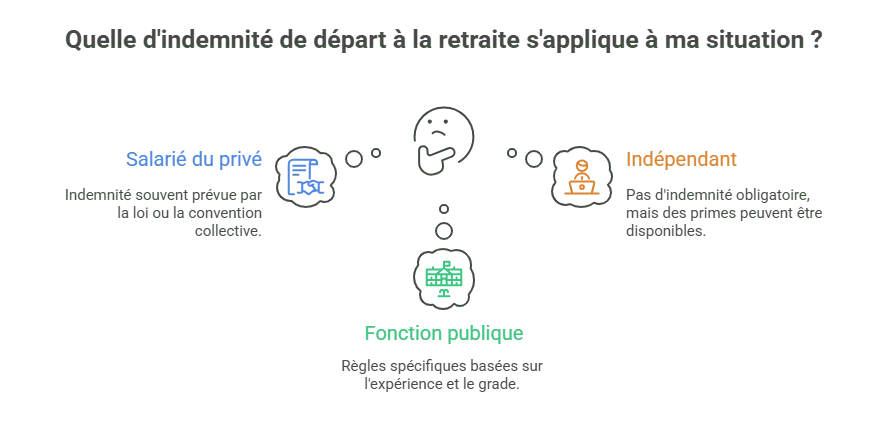
Quatre repères suffisent à situer vos droits. Le mode de départ, à votre initiative ou à celle de l'employeur, commande tout le reste.
| Repère | Départ volontaire | Mise à la retraite |
|---|---|---|
| Montant minimum légal | 0,5 à 2 mois de salaire selon l'ancienneté | ¼ de mois par année jusqu'à 10 ans, puis ⅓ de mois par année au-delà |
| Condition d'ancienneté | 10 ans minimum dans l'entreprise | Aucune |
| Fiscalité | Imposable et soumise à cotisations (sauf PSE) | Exonération partielle d'impôt et de cotisations |
| Date de versement | Avec le solde de tout compte, à la fin du préavis | Avec le solde de tout compte, à la fin du préavis |
Départ volontaire ou mise à la retraite : qui a droit à l'indemnité ?
Le montant de la prime ne dépend pas de l'âge, mais du mode de départ, c'est-à-dire de celui qui prend l'initiative de la rupture. Deux régimes coexistent, avec deux barèmes et deux fiscalités distinctes.
Le départ volontaire à l'initiative du salarié
L’article L. 1237-9 du Code du travail ouvre droit à une indemnité de départ au salarié qui quitte volontairement l'entreprise pour liquider sa pension. Deux conditions s'imposent : justifier d'au moins 10 ans d'ancienneté et demander sa retraite de base. La prime n'est versée qu'une seule fois dans la carrière.
Le départ volontaire suppose d'avoir atteint l'âge d'ouverture des droits, ou de remplir les conditions d'un départ anticipé (carrière longue, par exemple). La LFSS 2026 a suspendu jusqu'en 2028 le relèvement prévu par la réforme de 2023 : pour les pensions prenant effet à partir du 1er septembre 2026, l'âge légal s'établit entre 62 ans et 9 mois et 63 ans et 9 mois pour les générations 1964 à 1968. Les 64 ans ne s'appliquent plus qu'à partir de la génération 1969.
La mise à la retraite à l'initiative de l'employeur
L’article L. 1237-5 du Code du travail autorise l'employeur à rompre le contrat d'un salarié qui atteint l'âge du taux plein automatique, soit 67 ans. Entre 67 et 69 ans, la mise à la retraite exige l'accord du salarié : l'employeur l'interroge par écrit trois mois avant son anniversaire, et le salarié dispose d'un mois pour répondre. À 70 ans, l'employeur peut le mettre à la retraite d'office.
En contrepartie, le salarié perçoit une indemnité de mise à la retraite, sans aucune condition d'ancienneté. Ces seuils de 67 et 70 ans ne sont pas concernés par la suspension de la réforme des retraites.
Comment est calculée la prime de départ à la retraite ?
Le montant résulte d'une équation simple : un salaire de référence multiplié par un coefficient d'ancienneté. Le coefficient, lui, change radicalement selon le mode de départ.
Le salaire de référence
Le salaire de référence détermine le montant de la prime selon la formule la plus favorable au salarié. Deux méthodes s'affrontent : la moyenne mensuelle brute des 12 derniers mois, ou le tiers des 3 derniers mois. Dans ce second cas, une prime annuelle n'entre qu'au prorata : une prime de 550 € compte pour 137,50 € (550 / 12 × 3).
Une carrière mixte, à temps plein puis à temps partiel, se calcule au prorata de chaque période. Exemple officiel : 11 ans d'ancienneté, dont 9 ans à temps plein (2 400 €) et 2 ans à mi-temps (1 200 €), donnent un salaire de référence de 2 181,82 €.
Le barème légal en cas de départ volontaire
Le Code du travail fixe le montant minimum de l'indemnité de départ volontaire via l’article D. 1237-1. Le barème fonctionne par paliers, et non par année : franchir un seuil d'ancienneté fait basculer d'un coup dans la tranche supérieure.
| Ancienneté dans l'entreprise | Indemnité minimale |
|---|---|
| De 10 à moins de 15 ans | ½ mois de salaire |
| De 15 à moins de 20 ans | 1 mois de salaire |
| De 20 à moins de 30 ans | 1,5 mois de salaire |
| 30 ans et plus | 2 mois de salaire |
Le barème en cas de mise à la retraite
L’article L. 1237-7 du Code du travail aligne l'indemnité de mise à la retraite sur l'indemnité légale de licenciement, dont l’article R. 1234-2 fixe le barème. Ici, chaque année compte : l'indemnité progresse de façon linéaire, sans effet de palier.
| Années d'ancienneté | Indemnité minimale |
|---|---|
| De la 1re à la 10e année | ¼ de mois de salaire par année |
| À partir de la 11e année | ⅓ de mois de salaire par année |
L'ancienneté court jusqu'à la fin du préavis, même non effectué, et les années incomplètes comptent au prorata des mois. Exemple officiel : 12 ans et 9 mois d'ancienneté avec 2 200 € de salaire de référence donnent une indemnité minimale de 7 516,67 €.
Indemnité légale, conventionnelle ou contractuelle : laquelle s'applique ?
Le montant légal n'est qu'un plancher. La convention collective de branche, un accord d'entreprise ou le contrat de travail peuvent prévoir mieux, et c'est alors la règle la plus favorable au salarié qui l'emporte.
La hiérarchie mérite une précision : un accord d'entreprise s'applique à la place de la convention de branche, même s'il est moins généreux, à condition de rester au-dessus du Code du travail (art. L. 2253-3 du Code du travail). Le contrat de travail, s'il est plus favorable, prime sur les deux.
| Source | Qui la fixe | Quand elle s'applique |
|---|---|---|
| Indemnité légale | Code du travail (art. D. 1237-1 ou R. 1234-2) | Toujours, à titre de minimum |
| Indemnité conventionnelle | Convention de branche ou accord d'entreprise | Si plus favorable que le légal |
| Indemnité contractuelle | Contrat de travail | Si plus favorable que les deux autres |
Simulation : combien allez-vous toucher ?
À salaire et ancienneté identiques, une mise à la retraite, décidée par l'employeur à partir de 67 ans, rapporte jusqu'à 8 fois plus qu'un départ volontaire. C'est l'enseignement central de ce guide : le mode de départ pèse davantage que le salaire lui-même. Démonstration avec un salaire de référence de 2 500 € brut, au minimum légal.
| Ancienneté | Départ volontaire | Mise à la retraite | Écart |
|---|---|---|---|
| 12 ans | 0,5 mois = 1 250 € | 10 × ¼ + 2 × ⅓ = 3,17 mois ≈ 7 917 € | × 6,3 |
| 25 ans | 1,5 mois = 3 750 € | 10 × ¼ + 15 × ⅓ = 7,5 mois = 18 750 € | × 5 |
| 35 ans | 2 mois = 5 000 € | 10 × ¼ + 25 × ⅓ = 10,83 mois ≈ 27 083 € | × 5,4 |
L'écart s'explique par la mécanique des barèmes. Le départ volontaire plafonne à 2 mois dès 30 ans d'ancienneté, tandis que la mise à la retraite continue d'ajouter ⅓ de mois chaque année. Plus la carrière est longue dans l'entreprise, plus le fossé se creuse.
Ces chiffres restent des minimums. Pour intégrer votre convention collective, utilisez le simulateur officiel du Code du travail numérique, qui calcule l'indemnité de départ ou de mise à la retraite selon votre branche. Meilleurtaux Placement vous aide également à savoir quelle retraite vous toucherez en ayant travaillé 20 ans ou combien vous toucherez avec un salaire de 1 500 € net.
L'analyse de l'expert :
Avant de signer quoi que ce soit, ouvrez votre convention collective. Dans de nombreuses branches, elle prévoit un barème supérieur au minimum légal, et l'écart se chiffre parfois en mois de salaire. Côté impôt, le réflexe est le système du quotient : déclarer la prime en revenu exceptionnel évite de la voir taxée dans la tranche marginale la plus haute.
La Rédaction Meilleurtaux Placement
Fiscalité et cotisations sociales de la prime de départ
Tous les seuils d'exonération s'expriment en multiples du PASS (Plafond annuel de la Sécurité sociale), revalorisé chaque 1er janvier. En 2026, le PASS atteint 48 060 €, soit une hausse d'environ 2 % sur un an.
| Seuil | 2024 | 2025 | 2026 |
|---|---|---|---|
| PASS | 46 368 € | 47 100 € | 48 060 € |
| 2 PASS — plafond d'exonération de cotisations | 92 736 € | 94 200 € | 96 120 € |
| 5 PASS — plafond d'exonération d'impôt (mise à la retraite) | 231 840 € | 235 500 € | 240 300 € |
| 10 PASS — seuil d'assujettissement total | 463 680 € | 471 000 € | 480 600 € |
| Contribution patronale spécifique (mise à la retraite) | 30 % | 30 % | 40 % |
Départ volontaire : imposable et soumis à cotisations
L'indemnité de départ volontaire suit le régime d'un salaire. Elle supporte les cotisations de Sécurité sociale, la CSG et la CRDS, et elle est imposable en totalité à l'impôt sur le revenu. Seule exception : un départ volontaire dans le cadre d'un plan de sauvegarde de l'emploi (PSE).
Mise à la retraite : exonération partielle
L’article 80 duodecies du CGI exonère partiellement d'impôt l'indemnité de mise à la retraite. La fraction exonérée correspond au plus élevé de trois montants : le montant légal ou conventionnel est exonéré en totalité ; au-delà, l'exonération (2 × rémunération ou 50 %) est plafonnée à 5 PASS (240 300 € en 2026).
| Option d'exonération (la plus favorable s'applique) | Limite en 2026 |
|---|---|
| Montant légal ou conventionnel de l'indemnité | Aucune |
| 2 fois la rémunération brute annuelle de l'année précédente | 240 300 € (5 PASS) |
| 50 % du montant de l'indemnité | 240 300 € (5 PASS) |
Côté cotisations, la part de l'indemnité exonérée d'impôt est aussi exonérée de cotisations de Sécurité sociale, dans la limite de 2 PASS (96 120 € en 2026). La CSG et la CRDS ne s'appliquent pas à la fraction correspondant au montant légal ou conventionnel, dans la limite de la part exonérée de cotisations. Au-delà de 10 PASS (480 600 €), l'indemnité est intégralement soumise à cotisations.
Cet avantage a un coût pour l'employeur. La LFSS 2026 a porté de 30 % à 40 % la contribution patronale spécifique due sur la fraction exonérée de cotisations (art. L. 137-12 du Code de la sécurité sociale). Selon le BOSS, ce taux vise les ruptures dont le terme est postérieur au 1er janvier 2026. Pour 50 000 € exonérés, la contribution passe ainsi de 15 000 € à 20 000 €.
Déclarer sa prime aux impôts : le système du quotient
Sur option, le système du quotient lisse l'impôt sur la fraction imposable de la prime, sans condition de montant, qu'il s'agisse d'un départ volontaire ou de la part non exonérée d'une mise à la retraite. Le principe : on ajoute un quart de la prime au revenu habituel, on calcule le supplément d'impôt, puis on le multiplie par quatre. La prime n'aspire ainsi pas le reste des revenus dans une tranche supérieure.
En pratique, la fraction imposable se déclare l'année suivant sa perception, en case 0XX de la déclaration complémentaire n° 2042 C. Elle ne doit pas figurer dans les salaires des cases 1AJ ou 1BJ : si elle y est pré-remplie, corrigez le montant.
Comment demander et percevoir son indemnité ?
La prime n'est pas une formalité à part : elle s'inscrit dans la procédure de rupture du contrat. Trois étapes jalonnent le parcours, du courrier de départ au solde de tout compte.
| Étape | Ce qu'il faut faire | À vérifier |
|---|---|---|
| 1. Notifier le départ | Informer l'employeur par écrit (lettre recommandée ou remise en main propre) | La date de départ souhaitée et la date de liquidation de la pension |
| 2. Effectuer le préavis | Respecter un préavis de même durée qu'en cas de licenciement | Une durée plus favorable prévue par la convention collective |
| 3. Percevoir le solde de tout compte | Recevoir la prime avec les autres sommes dues à la fin du contrat | Le salaire de référence retenu et le barème appliqué |
La prime n'arrive jamais seule. Selon votre situation, le solde de tout compte peut aussi intégrer l'indemnité compensatrice de congés payés pour les jours non pris, l'indemnité compensatrice de préavis si l'employeur vous en dispense, et la contrepartie d'une clause de non-concurrence. Ces sommes suivent le régime fiscal d'un salaire.
Que faire de sa prime de départ à la retraite ?
Une prime de 1 250 à plus de 27 000 € sur nos cas-types n'a pas vocation à dormir sur un compte courant. Trois questions guident le choix : en aurez-vous besoin à court terme, voulez-vous réduire l'impôt de l'année, et souhaitez-vous la transmettre ?
| Objectif | Support adapté | Atout principal |
|---|---|---|
| Garder une réserve disponible | Livret d'épargne | Liquidité immédiate, sans risque |
| Alléger l'impôt l'année du départ | Plan d'épargne retraite (PER) | Versements déductibles du revenu imposable, dans la limite du plafond épargne retraite |
| Compléter ses revenus et transmettre | Assurance-vie | Souplesse des retraits et cadre successoral favorable |
Le PER présente un intérêt particulier l'année du départ volontaire : la prime, intégralement imposable, gonfle le revenu, et un versement déductible peut compenser une partie de cet effet. Encore faut-il vérifier son plafond de déduction, inscrit sur l'avis d'impôt, et verser avant 70 ans. Une fois la retraite liquidée ou l'âge légal atteint, les sommes versées restent disponibles à tout moment.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

FAQ : tout savoir sur la prime de départ à la retraite
Quel est le montant de la prime de départ à la retraite en 2026 ?
Le minimum légal du départ volontaire va de 0,5 mois de salaire (10 à 15 ans d'ancienneté) à 2 mois (30 ans et plus), selon l'article D. 1237-1 du Code du travail. Celui de la mise à la retraite atteint ¼ de mois par année jusqu'à 10 ans, puis ⅓ au-delà (article R. 1234-2). Une convention collective plus favorable prime.
Quelle prime de départ à la retraite après 30 ans d'ancienneté ?
Après 30 ans d'ancienneté, le départ volontaire donne au minimum 2 mois de salaire, soit 5 000 € pour un salaire de référence de 2 500 € brut. La mise à la retraite donne environ 9,17 mois (2,5 mois pour les 10 premières années, 6,67 pour les 20 suivantes), soit 22 917 € : plus de 4,5 fois plus.
L'employeur est-il obligé de verser une prime de départ à la retraite ?
L'employeur est obligé de verser l'indemnité de départ volontaire au salarié qui justifie d'au moins 10 ans d'ancienneté (article L. 1237-9 du Code du travail). En mise à la retraite, l'indemnité est due quelle que soit l'ancienneté. Dans les deux cas, l'employeur ne peut pas descendre sous le minimum légal ou conventionnel.
La prime de départ à la retraite est-elle imposable ?
La prime de départ volontaire est imposable en totalité et soumise aux cotisations, sauf dans le cadre d'un PSE. L'indemnité de mise à la retraite est exonérée à hauteur du montant légal ou conventionnel ; au-delà, l'exonération (article 80 duodecies du CGI) est plafonnée à 240 300 € en 2026. Sur option, le système du quotient allège l'impôt sur la part imposable.
Comment calculer son indemnité de départ à la retraite ?
Le calcul de l'indemnité de départ à la retraite suit deux étapes : retenir le salaire de référence le plus favorable (moyenne des 12 ou des 3 derniers mois bruts), puis le multiplier par le coefficient du barème correspondant à l'ancienneté et au mode de départ. Le simulateur officiel du Code du travail numérique intègre votre convention collective.
Peut-on toucher une prime de départ en cas de retraite progressive ?
La prime de départ n'est pas due au passage en retraite progressive, car le contrat de travail se poursuit à temps partiel. Elle est versée une seule fois, au départ définitif, au prorata des périodes à temps plein et à temps partiel. Un accord collectif peut l'affecter au maintien de la rémunération pendant ce temps partiel.