
 Temps de lecture :
Jusqu'à environ 1 274 € net par mois, à salaire constant toute la carrière : c’est la retraite pour 1 500 € net de salaire après une carrière complète, retraite de base et Agirc-Arrco réunies. Vous conservez ainsi 85% de votre dernier salaire. Meilleurtaux Placement vous présente l’origine de ce montant en 2026, ce qui peut le faire varier et comment le compléter.
- 1 500 € net par mois correspondent à 1 922,62 € brut, soit 23 071 € brut par an.
- La retraite totale atteint environ 1 332 € brut, soit 1 274 € net par mois au taux réduit de CSG.
- Le taux de remplacement ressort à 85% du salaire net pour une carrière complète à salaire constant.
- Le minimum contributif garantit 903,93 € brut par mois de retraite de base en 2026, au taux plein, selon les trimestres cotisés.
Quelle retraite pour un salaire de 1 500 € net en 2026 ?
Après une carrière complète à 1 500 € net par mois, la retraite atteint environ 1 332 € brut par mois. Après prélèvements sociaux au taux réduit, il reste environ 1 274 € net par mois.
| Retraite mensuelle | Brut | Net (CSG taux réduit 4,3%) |
|---|---|---|
| Retraite de base (Assurance retraite) | 961,31 € | 920 € |
| Retraite complémentaire Agirc-Arrco | 370 € | 354 € |
| Total | 1 332 € | 1 274 € |
Hypothèses : né en 1970, 172 trimestres, départ à 64 ans, salaire constant, point Agirc-Arrco au 1er novembre 2026. C'est un plafond théorique : avec des débuts de carrière moins payés, la retraite est plus basse.
De 1 500 € net à votre salaire brut : la base du calcul
La retraite se calcule sur le salaire brut. Selon le simulateur de l'Urssaf, 1 500 € net par mois correspondent à 1 922,62 € brut pour un salarié non cadre, soit 23 071 € brut par an. Ce calcul inclut la part salariale de la mutuelle obligatoire (20 € par mois dans la simulation), dont le montant varie selon l'entreprise.
Pour comparaison, service-public indique un Smic mensuel de 1 867,02 € brut et 1 477,93 € net, après déduction des cotisations salariales. Pour le même brut, le simulateur de l'Urssaf, qui ajoute la mutuelle, donne 1 455,99 € net.
Calcul de la retraite de base du régime général
La retraite de base du régime général est égale à 50% du salaire annuel moyen des 25 meilleures années. Ce système de retraite par répartition est géré par l'Assurance retraite (Cnav).
Formule : salaire annuel moyen × taux × (trimestres validés / trimestres exigés).
Pour 23 071 € brut par an et 172 trimestres sur 172 : 23 071 € × 50% × 172/172 = 11 536 € brut par an, soit 961,31 € brut par mois, au-dessus du minimum contributif. La pension de base est plafonnée à 2 002,50 € brut par mois en 2026, soit 50% du plafond annuel de la Sécurité sociale (48 060 €).
Meilleurtaux Placement détaille aussi le calcul de la retraite de base.
Calcul de la retraite complémentaire Agirc-Arrco
La retraite complémentaire Agirc-Arrco fonctionne en retraite par points. Vos cotisations achètent des points, convertis en euros au départ. Trois valeurs comptent :
- le taux de calcul des points : 6,20% du salaire brut (le taux de cotisation, 7,87%, finance aussi le régime sans créer de points) ;
- la valeur d'achat du point : 20,1877 € en 2026 ;
- la valeur de service du point : 1,4587 € depuis le 1er novembre 2026, contre 1,4386 € au 1er novembre 2025.
Ce qui donne, pour notre calcul évoqué dans le tableau plus haut : 23 071 € × 6,20% = 1 430,43 € par an, soit 70,9 points par an. Sur 43 ans, cela donne 3 047 points. 3 047 × 1,4587 € = 4 444 € brut par an, soit 370 € brut par mois.
Pension brute ou nette : les prélèvements sociaux sur la retraite
Votre retraite nette dépend de votre revenu fiscal de référence (RFR). Les pensions supportent la CSG, la CRDS et la Casa à un taux global de 0%, 4,3%, 7,4% ou 9,1%. Aux taux médian et normal, la retraite complémentaire supporte en plus une cotisation d'assurance maladie de 1%.
| Taux | RFR 2024, 1 part | Retraite nette pour 1 332 € brut |
|---|---|---|
| Taux zéro (0%) | jusqu'à 13 048 € | 1 332 € |
| Taux réduit (4,3%) | 13 049 € à 17 057 € | 1 274 € |
| Taux médian (7,4%) | 17 058 € à 26 472 € | 1 230 € |
| Taux normal (9,1%) | plus de 26 472 € | 1 207 € |
Pour une personne seule dont c'est le seul revenu, 1 332 € brut par mois donnent un RFR d'environ 14 400 €, après l'abattement fiscal de 10% sur les pensions : c'est le taux réduit. Les seuils augmentent avec le nombre de parts.
Voir aussi la CSG sur les pensions.
Taux de remplacement : combien touche-t-on à la retraite par rapport à son salaire ?
Le taux de remplacement compare la première pension nette au dernier salaire net. Pour une carrière complète à 1 500 € net, il atteint environ 85% (1 274 € / 1 500 €).
Selon la DREES, le taux de remplacement net médian des anciens salariés ayant effectué une carrière complète est d'environ 75% (génération 1950). Notre cas-type le dépasse, car il suppose un salaire constant toute la carrière et une CSG au taux réduit.
Il baisse quand le salaire progresse fortement en fin de carrière, car la moyenne des 25 meilleures années reste sous le dernier salaire. Dans la fonction publique, la pension se calcule sur 75% du dernier traitement indiciaire détenu depuis au moins 6 mois, hors primes.
Quels facteurs font varier le montant de votre retraite ?
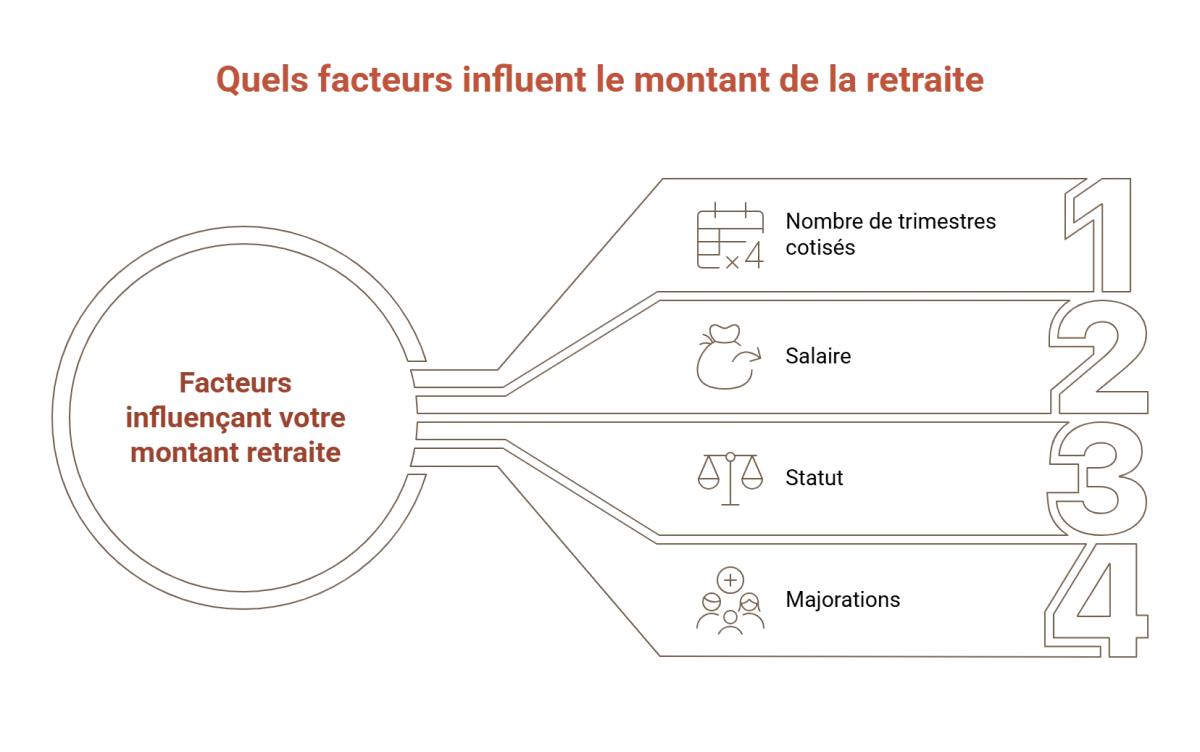
Votre âge de départ, vos trimestres, la décote ou la surcote et vos enfants font varier la retraite.
- L'âge légal et les trimestres. Calendrier en vigueur selon votre année de naissance :
| Année de naissance | Âge légal | Trimestres pour le taux plein |
|---|---|---|
| 1963 à mars 1965 | 62 ans et 9 mois | 170 |
| Avril à décembre 1965 | 63 ans | 171 |
| 1966 | 63 ans et 3 mois | 172 |
| 1967 | 63 ans et 6 mois | 172 |
| 1968 | 63 ans et 9 mois | 172 |
| À partir de 1969 | 64 ans | 172 |
À 67 ans, le taux plein s'applique quel que soit le nombre de trimestres.
- La décote. Chaque trimestre manquant retire 0,625 point au taux de 50%, dans la limite de 20 trimestres.
- La surcote. Chaque trimestre cotisé après l'âge légal et au-delà du taux plein augmente la retraite de base de 1,25%.
- Les enfants. Avoir eu au moins 3 enfants majore la retraite de base de 10%.
Retraite pour 1 400 €, 1 500 €, 1 800 € ou 2 000 € net : tableau comparatif
| Salaire net mensuel | Salaire brut mensuel | Retraite brute | Retraite nette | Taux de CSG | Taux de remplacement |
|---|---|---|---|---|---|
| Smic (1 477,93 €) (1) | 1 867,02 € | 1 293 € | 1 238 € | 4,3% | 84% |
| 1 400 € | 1 796,29 € | 1 250 € (2) | 1 196 € | 4,3% | 85% |
| 1 500 € | 1 922,62 € | 1 332 € | 1 274 € | 4,3% | 85% |
| 1 800 € | 2 301,60 € | 1 594 € | 1 472 € | 7,4% | 82% |
| 2 000 € | 2 554,25 € | 1 769 € | 1 633 € | 7,4% | 82% |
(1) Smic net selon service-public ; les autres bruts viennent du simulateur de l'Urssaf. (2) Retraite de base portée au minimum contributif (903,93 € brut par mois). Même méthode pour chaque ligne : 172 trimestres, taux plein, salaire constant, personne seule sans autre revenu.
Retraite au Smic toute sa vie : quel montant ?
Après une carrière complète au Smic, la retraite atteint environ 1 293 € brut, soit 1 238 € net par mois au taux réduit de CSG. Au taux médian, elle tombe à environ 1 194 € net.
Pour 1 867,02 € brut par mois (22 404 € brut par an) :
- Retraite de base : 50% × 22 404 € = 933,51 € brut par mois ;
- Agirc-Arrco : 22 404 € × 6,20% ÷ 20,1877 € = 68,8 points par an, soit 2 959 points sur 43 ans, × 1,4587 € = 359,66 € brut par mois.
Avec 160 trimestres sur 172, la décote retire 7,5 points (12 × 0,625) : le taux passe à 42,5%. La retraite de base tombe alors à 22 404 € × 42,5% × 160/172 = 738 € brut par mois.
Minimum contributif, Aspa : quels filets de sécurité ?
Deux dispositifs relèvent les petites pensions : le minimum contributif et l'Aspa.
Le minimum contributif complète la retraite de base des assurés partis au taux plein. En 2026, il s'élève à 903,93 € brut par mois si tous les trimestres exigés ont été cotisés, et à 756,29 € brut avec moins de 120 trimestres cotisés ; entre les deux, il est calculé au prorata des trimestres cotisés. Il est réduit si le total des pensions dépasse 1 410,89 € brut par mois.
L'Aspa (minimum vieillesse) s'adresse aux personnes de 65 ans et plus aux ressources faibles. Elle porte le revenu jusqu'à 1 043,59 € par mois pour une personne seule en 2026. Elle peut être récupérée sur la succession au-delà de 108 586,14 € d'actif net.
Ce qui peut changer en 2027 : PLFSS et revalorisation Agirc-Arrco
Le projet de loi de financement de la Sécurité sociale pour 2027 (PLFSS) limiterait la hausse des pensions de base au 1er janvier 2027. Ce texte, présenté le 1er octobre 2026, n'est pas encore voté : il est examiné au Sénat depuis le 4 novembre 2026.
Le projet garantit la revalorisation légale (environ 1,7%) aux retraités dont le total des pensions ne dépasse pas 1 260 € par mois. Au-delà, des paliers lissent l'effet de seuil, puis un décret fixerait une hausse réduite, voire nulle au-dessus de 2 000 €. Le texte ne précise pas si le seuil s'apprécie en brut ou en net.
Côté complémentaire, la décision est prise : l'Agirc-Arrco a revalorisé ses retraites de 1,4% au 1er novembre 2026. La valeur du point passe de 1,4386 € à 1,4587 €.
Comment estimer précisément votre future pension ?
Seuls votre relevé de carrière et le service Mon estimation retraite donnent un montant personnel, à partir de vos salaires et trimestres réels.
Sur Info-retraite, dans votre compte retraite, vous consultez votre relevé, signalez une période manquante et estimez votre pension selon plusieurs âges de départ. Voir aussi comment estimer sa retraite.
L'analyse Meilleurtaux Placement :
Ces montants sont des ordres de grandeur. Chômage, temps partiel ou débuts de carrière mal payés changent le résultat. Vérifiez votre relevé de carrière dès 55 ans et estimez votre départ avec le service Mon estimation retraite. Le seuil de 1 260 € prévu par le PLFSS 2027 reste un projet : son application dépend du vote du Parlement et des décrets.
Comment compléter une retraite avec un salaire de 1 500 € net ?
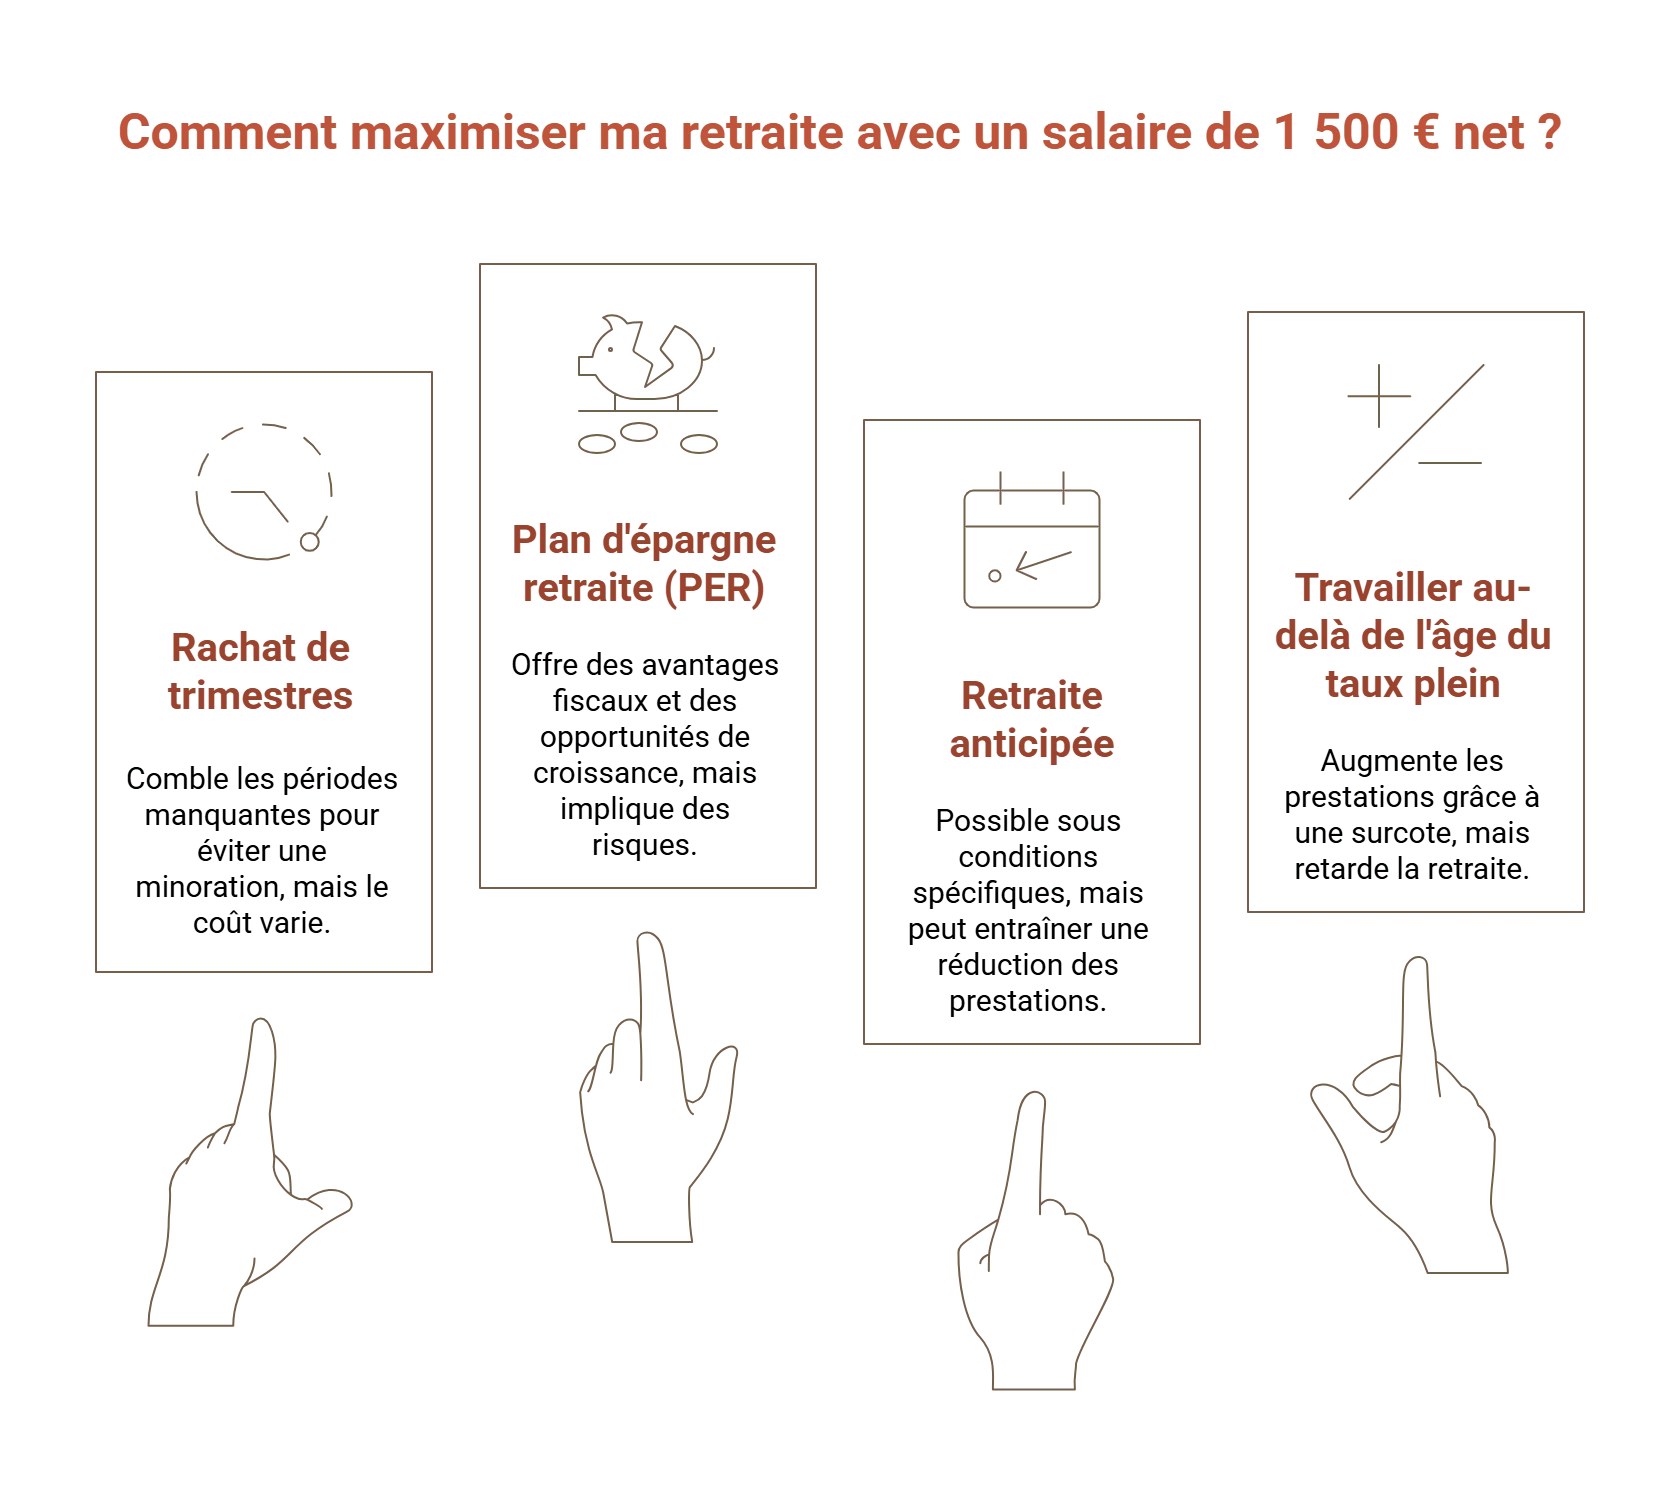
Avec un salaire de 1 500 € net, l'écart avec la retraite approche 226 € net par mois en carrière complète. Trois leviers le réduisent.
- Travailler plus longtemps. Avec 961,31 € brut de retraite de base, quatre trimestres de surcote (1,25% chacun) rapportent environ 48 € brut par mois.
- Racheter des trimestres. Racheter des années d'études ou incomplètes évite une décote ; son coût dépend de l'âge et des revenus.
- Épargner. Le plan d'épargne retraite (PER) ou l'assurance vie peuvent compléter vos revenus. Les versements volontaires sur un PER sont déductibles du revenu imposable, dans la limite du plafond d'épargne retraite, un avantage surtout utile si vous êtes imposable. Les unités de compte présentent un risque de perte en capital. Pour préparer sa retraite, commencer tôt laisse le temps à de petits versements de compter.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Questions fréquentes sur la retraite avec 1 500 € net
Quel est le montant de la retraite après une carrière complète au Smic ?
Environ 1 238 € net par mois au taux réduit de CSG, pour 1 293 € brut. Le calcul suppose 172 trimestres au Smic et le taux plein : 933,51 € brut de base et 360 € brut d'Agirc-Arrco. Au taux médian, le net tombe à 1 194 €.
Quelle retraite pour un salaire de 1 400 € net ?
Environ 1 196 € net par mois après une carrière complète, soit 85% du salaire. Selon l'Urssaf, 1 400 € net correspondent à 1 796,29 € brut. La retraite de base calculée (898 € brut) est portée au minimum contributif, 903,93 € brut, plus 346 € brut d'Agirc-Arrco.
1 500 € brut, combien en net à la retraite ?
Environ 1 193 € net par mois après une carrière complète, plus que le salaire net de 1 165 €. La retraite de base calculée, 750 € brut, est portée au minimum contributif de 903,93 € brut, et l'Agirc-Arrco ajoute 289 € brut. Seul et sans autre revenu, vous êtes exonéré de CSG.
Existe-t-il une retraite minimum de 1 200 € ?
Non, aucune retraite minimum de 1 200 € n'est versée automatiquement. Le minimum contributif porte la retraite de base à 903,93 € brut par mois en 2026, au taux plein, si tous les trimestres exigés ont été cotisés. L'Aspa garantit 1 043,59 € par mois à une personne seule de 65 ans, sous conditions.
Ma pension sera-t-elle concernée par le seuil de 1 260 € prévu par le PLFSS 2027 ?
Oui, si le projet est voté : une retraite de 1 274 € net, soit 1 332 € brut, dépasse 1 260 € en brut comme en net. Elle entrerait dans la zone des paliers, où la hausse serait réduite.