
 Temps de lecture :
Comment réduire ses impôts en 2026 ? Entre PER, immobilier, FIP, Girardin, emploi à domicile, dons, de nombreuses solutions de défiscalisation permettent de diminuer fortement votre impôt sur le revenu.
Les trois leviers les plus efficaces sont le plan d'épargne retraite (PER), dont l'économie d'impôt est égale au versement multiplié par votre tranche marginale d'imposition (TMI) (1 500 € pour 5 000 € versés à 30 %), le crédit d'impôt de 50 % pour l'emploi à domicile et la réduction de 66 % à 75 % pour les dons. La plupart des autres avantages restent soumis au plafonnement global des niches fiscales de 10 000 € par foyer.
Meilleurtaux Placement vous présente les dispositifs les plus efficaces selon votre situation et votre niveau d'imposition.
- Trois leviers fiscaux : déduction, réduction et crédit d'impôt sont les trois mécanismes disponibles pour alléger sa fiscalité.
- Le PER en tête : pour les foyers imposés à 30% et plus, il reste le dispositif le plus performant.
- Le nouveau dispositif Jeanbrun : entré en vigueur en 2026, il prend le relais du Pinel.
- Des placements diversifiés : FCPI, FIP, investissement Outre-mer sont autant de solutions distinctes pour allier investissement et avantage fiscal.
- Une approche combinée : une optimisation efficace repose sur l'articulation de plusieurs dispositifs, dans la limite des plafonds fiscaux en vigueur.
Déduction, réduction et crédit d’impôt : les moyens pour réduire son impôt
Plusieurs mécanismes permettent d’alléger son imposition : la réduction, le crédit et la déduction d’impôt. Chacun agit différemment, l'un sur la base taxable et les autres directement sur l’impôt dû.
| Mécanisme | Comment ça marche ? | Remboursable | Exemples |
|---|---|---|---|
| Déduction fiscale | Réduit le revenu imposable, avant calcul des taxes | Non | Versements sur un plan d’épargne retraite, pensions alimentaires, frais réels |
| Réduction d’impôt | Diminue directement l’imposition due | Non | Dons aux associations, investissement Denormandie, Loc'Avantages ou Malraux |
| Crédit d’impôt | Diminue l’imposition due, et remboursement de l’excédent | Oui | Emploi à domicile, garde d’enfants |
Comment est calculé l’impôt sur le revenu (IR) en 2026 ?
Avant d’apprendre comment défiscaliser, comprenons d’abord comment l’impôt est calculé.
Il repose sur un barème progressif par tranches : chaque portion de vos ressources est taxée à un taux différent. Pour 2026, le barème a été revalorisé de 0,9%.
Le barème 2026 de l’impôt sur le revenu
| Tranche de revenu par part | Taux d’imposition |
|---|---|
| Jusqu'à 11 600 € | 0% |
| De 11 601 € à 29 579 € | 11% |
| De 29 580 € à 84 577 € | 30% |
| De 84 578 € à 181 917 € | 41% |
| Au-delà de 181 917 € | 45% |
C'est le principe de la progressivité de l'impôt : vous n'êtes jamais taxé au taux le plus élevé sur l'ensemble de vos revenus, uniquement sur la fraction qui dépasse chaque seuil.
Les grandes étapes du calcul
Vous pouvez très facilement calculer votre IR grâce au simulateur officiel d'impots.gouv.fr. Néanmoins, voici les grandes étapes :
- Revenu brut. Le calcul se base sur le revenu brut global, obtenu en additionnant toutes vos ressources.
- Abattements. Un abattement de 10% s'applique d'abord sur les salaires et pensions, ou les frais réels si plus avantageux.
- Charges. Certaines charges sont ensuite déductibles du revenu global, comme les pensions alimentaires ou les cotisations au PER.
- Quotient familial. Les ressources imposables sont divisées par le nombre de parts fiscales du foyer.
- Barème. Le barème progressif est appliqué, puis le résultat est multiplié par le nombre de parts pour obtenir l’impôt brut.
- Régularisation. Enfin, s’ajoutent les réductions et crédits d’impôt pour déterminer le montant final net à payer.
À retenir :
Le système progressif permet de préserver les ménages modestes tout en rendant l’impôt proportionnel à la capacité contributive. Le résultat final dépend ensuite des dispositifs que vous utilisez.
Pour simuler vos taxes, vous trouverez des simulateurs pour les frais kilométriques, le prélèvement à la source, et l'impôt sur la fortune immobilière.
Le plafonnement des niches fiscales : puis-je défiscaliser sans limite ?
En 2026, le montant total des avantages fiscaux est plafonné à 10 000 € par foyer fiscal (article 200-0 A du CGI). Ce plafond s’applique à la majorité des dispositifs (emploi à domicile, Denormandie, FIP...). Certains régimes dérogatoires bénéficient d’un plafond majoré à 18 000 € (Outre-mer, Sofica).
À noter que plusieurs avantages fiscaux échappent totalement à ce plafonnement, comme les dons, les versements sur un PER, ou les frais de scolarité.
Une optimisation fiscale intelligente consiste à combiner judicieusement les dispositifs plafonnés et non plafonnés.
Quelles sont les meilleures options pour réduire ses impôts en 2026 ?
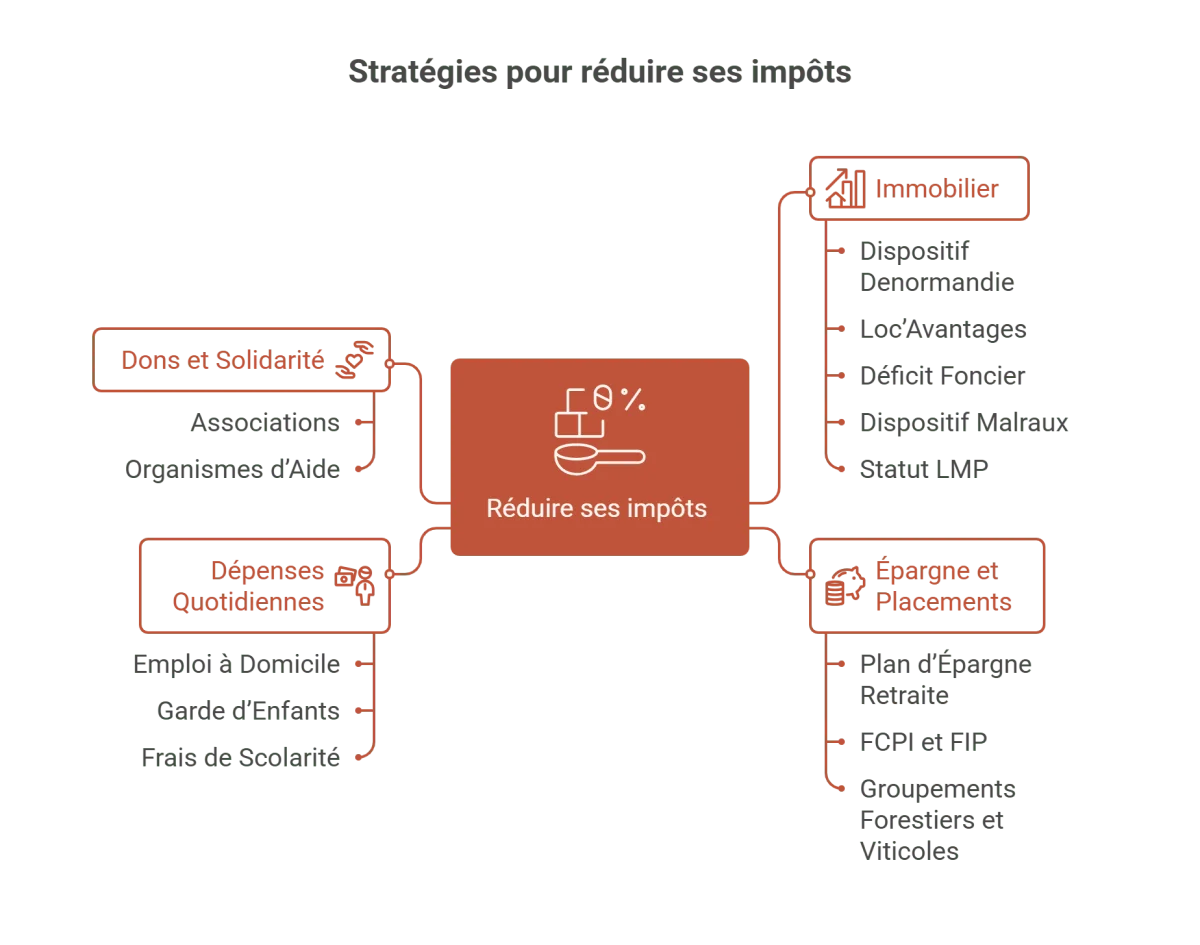
Toutes les solutions de défiscalisation n'offrent pas le même intérêt selon votre niveau d'imposition, votre patrimoine et vos objectifs. Avant de choisir un dispositif, il faut d'abord identifier celui qui correspond réellement à votre situation.
| Votre situation | Que privilégier ? |
|---|---|
| Vous êtes imposé à 11% | Crédit d'impôt emploi à domicile, garde d’enfants, dons |
| Vous êtes imposé à 30% ou plus | Plan d'épargne retraite (PER) |
| Vous percevez des revenus fonciers | Déficit foncier, dispositif Jeanbrun |
| Vous recherchez une forte réduction d'impôt | Girardin industriel, Sofica |
| Vous souhaitez investir dans l'économie réelle | FCPI et les FIP Corse ou Outre-mer |
Exemple illustratif :
Un contribuable qui verse 5 000 € sur un PER, normalement taxés à 30%, réduit son impôt de 1 500 €. À l'inverse, un foyer qui emploie une aide à domicile pour 6 000 € bénéficie d'un crédit d'impôt de 3 000 €, quel que soit son niveau d'imposition, même à 0%.
La meilleure stratégie consiste souvent à combiner plusieurs leviers : un dispositif de déduction fiscale (PER, déficit foncier, Jeanbrun) et un ou plusieurs crédits ou réductions d'impôt.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Comment réduire ses impôts grâce aux placements financiers ?
Les placements permettent de réduire l'impôt sur le revenu tout en constituant un patrimoine. Deux mécanismes dominent aujourd'hui : la déduction fiscale avec le PER et la réduction d'impôt avec les placements financiers et les FCPI et les FIP.
Le PER : la solution la plus efficace pour les contribuables fortement imposés
Les versements volontaires sur un PER sont déductibles du revenu imposable dans la limite d'une enveloppe annuelle personnelle (article 163 quatervicies du CGI). Pour 2026 :
- Salariés : 10% des revenus professionnels de 2025, dans la limite de 37 680 €, ou 4 710 € si ce montant est plus élevé.
- Travailleurs non-salariés (TNS) : entre 4 806 € et 88 911 € selon les bénéfices.
À titre d’exemple, si un épargnant place 10 000 euros, cela lui fait économiser 4 100 € d’impôt sur le revenu si cette somme avait été taxée dans la tranche à 41%.
À partir des sommes versées en 2026, les plafonds non utilisés peuvent être reportés sur cinq ans au lieu de trois, et les versements réalisés à partir de 70 ans ne sont plus déductibles depuis le 1er janvier 2026. Les couples mariés ou pacsés peuvent mutualiser leurs enveloppes respectives pour optimiser la déduction du foyer.
Bon à savoir :
Ce dispositif, bénéficiant d'une déduction fiscale, échappe au plafonnement global des niches fiscales.
FCPI et FIP : réduire son impôt en investissant dans les PME
Les FCPI et les FIP permettent d'investir dans des PME innovantes ou régionales tout en bénéficiant d'une réduction d'impôt sur le revenu pouvant atteindre 30% du montant investi.
Depuis le 21 février 2026, seuls les FCPI investis dans des jeunes entreprises innovantes (FCPI-JEI) ouvrent encore droit à une réduction d'impôt. Les FIP Corse et FIP Outre-mer ouvrent également droit à une réduction de 30% des sommes investies.
Exemple illustratif :
Investissement de 10 000 € dans un FIP Corse (comme Kallisté Capital) ouvrant droit à une réduction d'impôt de 3 000 €, pour un capital investi sur le long terme dans des PME locales.
En contrepartie, les fonds sont généralement bloqués entre 6 et 10 ans et présentent un risque de perte en capital. Ces solutions s'adressent avant tout aux contribuables qui recherchent une réduction d'impôt tout en acceptant un horizon d'investissement long.
À noter :
Depuis le 21 février 2026, la loi de finances pour 2026 a supprimé la réduction d'impôt des FCPI prévue par le régime général. Les FIP classiques avaient déjà perdu leur avantage fiscal en 2025.
Restent notamment les FIP Corse, FIP outre-mer à 30%, ainsi que le régime spécifique des FCPI investis dans des jeunes entreprises innovantes (FCPI-JEI).
Concrètement :
- FIP classiques : avantage fiscal supprimé pour les nouvelles souscriptions depuis le 16 février 2025.
- FCPI classiques : avantage fiscal supprimé pour les nouvelles souscriptions depuis le 21 février 2026.
- FIP Corse et FIP outre-mer : réduction de 30%.
- FCPI-JEI : réduction de 30%.
Sofica, groupements fonciers forestiers et autres solutions de diversification
Pour les contribuables qui ont déjà mobilisé les dispositifs les plus courants, il existe d'autres solutions de défiscalisation offrant également un avantage fiscal.
Les groupements fonciers forestiers permettent d'investir dans des parcelles forestières tout en bénéficiant d'un crédit d'impôt de 25 % du montant investi.
Les Sofica (sociétés de financement du cinéma et de l'audiovisuel) offrent quant à elles l'un des avantages fiscaux les plus élevés du marché, avec une réduction d'impôt pouvant atteindre 48%. Elles bénéficient en outre du plafond majoré des niches fiscales de 18 000 €.
Comment réduire ses impôts grâce à l'immobilier ?
Selon votre situation, l’immobilier peut permettre de réduire directement votre impôt sur le revenu, de diminuer vos revenus fonciers imposables ou de développer votre patrimoine dans un cadre fiscal avantageux.
| Votre objectif | La solution à privilégier |
|---|---|
| Réduire vos revenus fonciers imposables | Dispositif Jeanbrun, déficit foncier |
| Investir dans l'ancien avec travaux | Denormandie |
| Louer à un loyer abordable | Loc'Avantages |
| Restaurer un bien de caractère | Malraux |
| Développer une activité locative meublée | Statut LMP |
- Dispositif Jeanbrun : seuls les logements situés dans un immeuble d'habitation collectif sont éligibles (neufs/VEFA ou anciens avec travaux), destinés à une location nue, et pour un engagement de 9 ans. Les maisons individuelles sont explicitement exclues, contrairement au Denormandie, qui reste ouvert aux maisons jusqu'au 31 décembre 2027. En contrepartie, la contrainte de zonage géographique du Pinel (zones A, A bis, B1) disparaît totalement : le Jeanbrun s'applique sur tout le territoire. Le mécanisme n'est pas une réduction d'impôt forfaitaire mais un amortissement annuel déductible des revenus fonciers, de 3,5% à 5,5% par an dans le neuf (3 à 4% dans l'ancien), plafonné à 12 000 € par an selon le niveau de loyer pratiqué (intermédiaire, social, très social).
- Déficit foncier : les propriétaires bailleurs peuvent imputer jusqu'à 10 700 € de charges sur leur revenu global (21 400 € pour certains travaux de rénovation énergétique).
- Denormandie : encourage la rénovation de logements anciens avec une réduction d'impôt pouvant atteindre 21% du coût de l'opération.
- Loc'Avantages : permet de bénéficier d'une réduction d'impôt pouvant aller jusqu'à 65% en contrepartie d'un loyer inférieur au prix du marché.
- Malraux : offre une réduction d'impôt de 22% à 30% sur les dépenses de restauration d'immeubles.
- Statut LMP : permet d'amortir le bien et le mobilier afin de réduire l'imposition sur les loyers perçus.
Comment réduire ses impôts en investissant dans les DROM-COM ?
Les investissements réalisés dans les DROM-COM comptent parmi les dispositifs de défiscalisation les plus performants. Ils bénéficient notamment du plafond spécifique de 18 000 € de niches fiscales par an, contre 10 000 € pour la plupart des dispositifs métropolitains.
En contrepartie, ces montages nécessitent une sélection rigoureuse des opérateurs et une bonne compréhension des risques associés.
Le Girardin industriel : maximiser sa réduction d'impôt en une seule opération
Le Girardin industriel consiste à financer du matériel industriel loué à des entreprises situées dans les DROM-COM. Il s'agit d'une opération dite "à fonds perdus" : l'investisseur ne récupère pas son capital initial, mais bénéficie l'année suivante d'une réduction d'impôt supérieure à son versement (un gain fiscal net de l'ordre de 10 à 15% selon la période de souscription). Ce mécanisme est particulièrement apprécié des contribuables fortement imposés qui recherchent une optimisation fiscale immédiate.
À savoir : le principal risque réside dans une éventuelle remise en cause de l'avantage fiscal si les conditions d'exploitation du matériel ne sont pas respectées. C'est pourquoi la qualité de l'opérateur et les garanties associées sont déterminantes.
Le Girardin logement social : soutenir l'immobilier locatif ultra-marin
Complémentaire du volet industriel, le Girardin logement social permet de financer la construction ou la réhabilitation de logements locatifs sociaux outre-mer. En échange de cet engagement, l'investisseur bénéficie d'une réduction d'impôt importante. Ce dispositif est particulièrement adapté aux contribuables fortement imposés qui recherchent une optimisation éthique et structurée de leur fiscalité.
Les FIP Outre-mer : investir dans les PME locales avec une réduction d'impôt de 30%
Les FIP Outre-mer permettent d'orienter votre épargne vers le développement des PME locales (situées en Guadeloupe, Martinique, Guyane, Réunion ou Mayotte).
Exemple illustratif :
Un contribuable investit 10 000 € dans un FIP Outre-mer. Avec une réduction d'impôt de 30%, il bénéficie d'une économie d'impôt de 3 000 €. Contrairement aux dispositifs Girardin, l'investisseur conserve ici une exposition au potentiel de valorisation des entreprises financées. En contrepartie, les fonds restent généralement bloqués plusieurs années et présentent un risque de perte en capital.
Comment payer moins d’impôts sans investir ?
Plusieurs dispositifs permettent de diminuer légalement votre impôt sans immobiliser votre épargne :
- Frais réels : opter pour ces derniers lorsque vos dépenses professionnelles dépassent l'abattement forfaitaire de 10%. Frais kilométriques, repas, matériel ou télétravail peuvent parfois générer une économie d'impôt plus importante.
- Pensions alimentaires : déduire certaines sommes versées à un enfant majeur, parent ou ex-conjoint. Ces sommes réduisent directement votre revenu imposable, à condition d'être justifiées.
- Quotient familial : optimiser en comparant le rattachement ou non d'un enfant majeur étudiant. Selon votre situation, l'une ou l'autre option peut être plus avantageuse fiscalement.
- Crédit d'impôt : pour l'emploi d'un salarié à domicile (ménage, jardinage, assistance informatique, aide à la personne...). Le crédit d'impôt est égal à 50% des dépenses engagées, dans la limite de 12 000 à 20 000 €.
- Frais de garde : crédit d'impôt pour les frais de garde des enfants de moins de 6 ans, même si vous êtes peu ou pas imposable. Il est plafonné à 1 750 € par enfant et par an.
- Dons : effectuer des dons à des organismes d'intérêt général ou reconnus d'utilité publique, qui ouvrent droit à une réduction d'impôt de 66% à 75% selon les organismes concernés.
Exemple illustratif :
Un foyer qui emploie une aide à domicile pour 8 000 € sur l'année bénéficie d'un crédit d'impôt de 4 000 €. Un contribuable qui déduit 3 000 € de pension alimentaire réduit son impôt d'environ 900 € s'il est imposé dans la tranche à 30%.
Avant de rechercher une nouvelle niche fiscale, vérifiez que vous utilisez déjà l'ensemble des déductions, réductions et crédits d'impôt auxquels vous avez droit. Ces dispositifs sont souvent les plus simples à mettre en œuvre et les plus rentables à court terme.
Comment optimiser ses impôts grâce à la planification fiscale ?
La tranche marginale d’imposition (TMI) constitue le premier repère pour choisir une stratégie de défiscalisation. Plus elle est élevée, plus les dispositifs qui réduisent le revenu imposable peuvent produire un effet significatif.
Adapter sa stratégie à sa tranche d’imposition
| TMI | Leviers à privilégier |
|---|---|
| 0% à 11% | Crédits et réductions d’impôt, notamment dons aux associations, emploi à domicile, et optimisation des frais réels et des pensions alimentaires |
| 30% | PER, déficit foncier, crédits d’impôt et réductions d’impôts |
| 41% à 45% | PER, déficit foncier, Girardin et dispositifs immobiliers |
Bon à savoir :
Un versement de 10 000 € sur un PER, intégralement déductible d’une tranche imposée à 41%, peut générer jusqu’à 4 100 € d’économie d’impôt.
Pour une TMI à 11%, un versement de 1 000 € sur un PER fait passer l’impôt 2026 sur les revenus 2025 de 269 à 110 €, soit un gain plus limité de 159 €, pour un contribuable déclarant 21 000 € de salaires (soit 18 900 € de revenu net imposable après l'abattement de 10%).
Le gain réel dépend du plafond de déduction disponible et de la situation fiscale du foyer.
Combiner les dispositifs sans dépasser les plafonds
Le plafonnement global des niches fiscales limite à 10 000 € par foyer la plupart des avantages fiscaux. Certains investissements outre-mer bénéficient d’un plafond spécifique pouvant atteindre 18 000 €.
Le PER, qui fonctionne par déduction du revenu imposable, n’entre pas dans ce plafonnement. Les réductions et crédits concernés doivent, eux, être additionnés pour vérifier que la limite applicable n’est pas dépassée.
Le conseil Meilleurtaux Placement :
La stratégie consiste donc à combiner les leviers selon leur mécanisme fiscal, tout en tenant compte du niveau d’imposition, du patrimoine et de l’horizon d’investissement. Rendement potentiel, risque, liquidité et durée de détention restent déterminants au-delà du seul avantage fiscal.
FAQ : questions fréquentes sur la réduction d'impôt
Le dispositif Jeanbrun remplace-t-il vraiment le Pinel ?
Le dispositif Jeanbrun succède au Pinel, mais change de logique : plus de réduction d'impôt forfaitaire, mais un amortissement annuel déductible des revenus fonciers, qui réduit la base imposable plutôt que l'impôt calculé. Il supprime toute contrainte de zonage géographique et échappe au plafonnement global des niches fiscales.
Quelles sont les étapes pour bénéficier d’un crédit d’impôt ?
Pour bénéficier d’un crédit d’impôt, assurez-vous que la dépense est éligible (garde d’enfants, emploi à domicile...). Conservez les factures, puis indiquez le montant dans les cases prévues du formulaire 2042 ou 2042 RICI.
Puis-je cumuler plan d'épargne retraite, FCPI et emploi à domicile la même année ?
Le cumul est possible : les versements sur un PER ne sont pas concernés par le plafonnement global et se cumulent librement avec tous les autres avantages. En revanche, les FCPI-JEI, les FIP Corse ou outre-mer et l’emploi à domicile entrent tous dans la limite globale de 10 000 €.
Quelles sont les réductions d'impôt pour la déclaration 2026 des revenus n-1 ?
Pour la déclaration 2026, restent en vigueur : Denormandie, Malraux, Loc’Avantages, les dons, l’achat de parts de FCPI (18 % pour les versements jusqu’au 27 septembre 2025, 25 % à partir du 28 septembre 2025), de FIP Corse, de FIP Outre-Mer, et de Sofica.
Quels types de dépenses donnent droit à une réduction d’impôt ?
Les dépenses donnant droit à une réduction d’impôt incluent les dons à des associations (66% ou 75%), les investissements locatifs éligibles, les souscriptions à des FCPI-JEI, FIP Corse ou FIP outre-mer, et la souscription de parts de Sofica (30 à 48 %).