
 Temps de lecture :
En France, la fiscalité occupe une place importante dans la gestion d'un budget. Il est toutefois possible d'en réduire l'impact en utilisant de manière appropriée les dispositifs prévus par la loi. Accessible à l'ensemble des contribuables, quel que soit leur niveau d'imposition, l'optimisation fiscale constitue un levier de gestion budgétaire à considérer.
Meilleurtaux Placement vous en présente les principes essentiels, ainsi que quelques solutions pour mieux la comprendre.
- Le plafonnement global des niches fiscales est fixé à 10 000 € par foyer fiscal et par an, et peut atteindre 18 000 € pour certains investissements outre-mer et les SOFICA.
- Certains dispositifs sont hors plafonnement global, notamment les versements sur un PER, le déficit foncier, les dons et le dispositif Malraux. Ils restent toutefois soumis à leurs propres limites et conditions.
- Les déductions fiscales réduisent le revenu imposable, tandis que les réductions et crédits d'impôt diminuent directement l'impôt dû.
- En 2026, l'optimisation fiscale consiste donc à combiner les dispositifs selon le niveau d'imposition, les revenus, le patrimoine et les projets du foyer.
Les règles fiscales pouvant évoluer avec les lois de finances, les montants doivent être vérifiés chaque année. Prochaine révision : Loi de finances 2027.
Qu'est-ce que l'optimisation fiscale et comment fonctionne-t-elle ?
Définition de l'optimisation fiscale
L'optimisation fiscale consiste à organiser sa situation financière et patrimoniale afin de réduire légalement son imposition, en utilisant les dispositifs prévus par la loi. Elle peut notamment s'appuyer sur des déductions du revenu imposable, des réductions ou crédits d'impôt, des exonérations ou des régimes fiscaux spécifiques.
Le choix du mécanisme dépend de la situation du contribuable. Un versement sur un plan d'épargne retraite (PER) réduit, sous conditions, le revenu soumis au barème de l'impôt. À l'inverse, une réduction d'impôt vient diminuer directement le montant de l'impôt calculé. Ces deux mécanismes n'ont donc pas le même impact selon la tranche marginale d'imposition (TMI) du foyer.


Note trustpilot :
- Accessible dès 500 € de versement initial
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
- Un fonds en euros de qualité
- Plus de 700 UC disponibles en gestion libre
Les unités de compte présentent un risque de perte en capital.

ma retraite
L'optimisation fiscale s'inscrit ainsi dans une démarche de gestion patrimoniale. L'objectif ne consiste pas uniquement à payer moins d'impôts, mais à choisir des dispositifs cohérents avec ses revenus, son patrimoine, son horizon de placement et ses projets.
Comment fonctionne l'optimisation fiscale ?
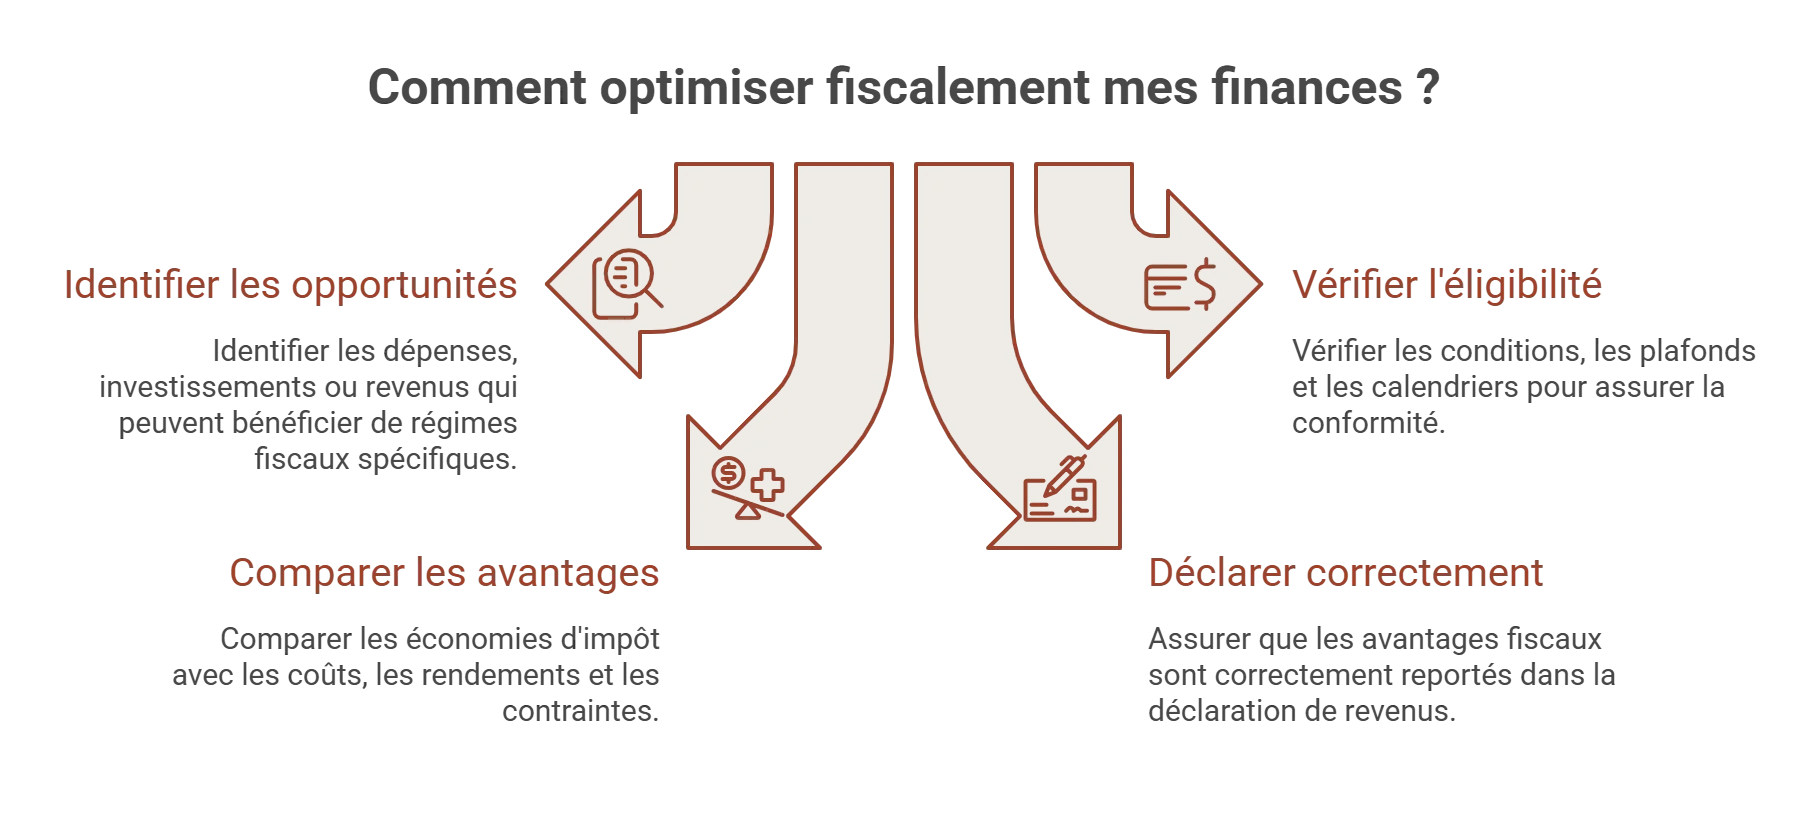
Le contribuable commence par identifier les dépenses, investissements ou revenus susceptibles de bénéficier d'un régime fiscal particulier. Il vérifie ensuite les conditions d'éligibilité, les plafonds applicables et le calendrier à respecter.
L'enjeu consiste ensuite à comparer l'économie d'impôt obtenue avec le coût, le rendement et les contraintes du dispositif. Une réduction fiscale ne rend pas automatiquement un investissement intéressant : investir son argent peut générer un avantage fiscal tout en présentant un risque de perte en capital, des frais ou une durée de détention contraignante.
Enfin, l'avantage doit être correctement reporté dans la déclaration de revenus. L'administration fiscale peut remettre en cause un dispositif lorsque les conditions légales ne sont pas respectées ou lorsqu'une opération relève d'un mécanisme anti-abus.
Les limites de l'optimisation fiscale
L'optimisation fiscale reste encadrée par le droit fiscal. L'administration peut notamment écarter un acte constitutif d'un abus de droit fiscal lorsqu'il est fictif ou lorsqu'il recherche l'application littérale d'un texte à l'encontre de l'objectif poursuivi par le législateur et qu'il n'est inspiré par aucun autre motif que celui d'éluder ou d'atténuer l'impôt. C'est le cadre posé par l'article L.64 du Livre des procédures fiscales.
L'optimisation fiscale doit donc s'appuyer sur des opérations réelles et respecter les conditions prévues par les textes. Le simple objectif de réduire son imposition n'est pas, à lui seul, synonyme de fraude ou d'abus de droit.
Optimisation, fraude et évasion : le cadre légal
Optimisation, abus de droit et fraude fiscale répondent à des réalités différentes. La distinction repose principalement sur la légalité du comportement, la nature de l'opération et l'intention du contribuable.
| Notion | Légalité | Principe | Conséquence possible |
|---|---|---|---|
| Optimisation fiscale | Légale | Utiliser les dispositifs et choix fiscaux prévus par la loi | Réduction ou déduction de l'impôt dans les conditions prévues |
| Abus de droit fiscal | Illégal lorsqu'il est caractérisé | Utiliser un acte fictif ou détourner un texte à des fins exclusivement ou principalement fiscales selon la procédure concernée | Écartement de l'acte et rectification fiscale |
| Fraude fiscale | Illégale | Se soustraire volontairement à l'impôt par dissimulation, omission déclarative ou autre manœuvre frauduleuse | Redressement fiscal et sanctions pénales possibles |
| Évasion fiscale | Notion plus large | Réduire ou éviter l'impôt, notamment par l'utilisation de différences entre plusieurs régimes fiscaux | Qualification variable selon les moyens employés |
L'abus de droit fiscal est notamment encadré par l'article L.64 du Livre des procédures fiscales. L'administration peut écarter les actes fictifs ou ceux qui, derrière une application littérale des textes, poursuivent exclusivement un objectif d'élusion ou d'atténuation de l'impôt dans les conditions prévues par cet article. L'article L.64 A prévoit par ailleurs une procédure concernant les actes dont le motif principal est fiscal.
La fraude fiscale relève d'un autre cadre. L'article 1741 du Code général des impôts vise notamment la soustraction ou la tentative de soustraction frauduleuse à l'établissement ou au paiement de l'impôt, par exemple au moyen d'une omission volontaire de déclaration, d'une dissimulation de sommes imposables ou d'autres manœuvres frauduleuses. En plus des sanctions fiscales, le délit est passible, dans les conditions prévues par le texte, de 5 ans d'emprisonnement et de 500 000 € d'amende, cette dernière pouvant être portée au double du produit tiré de l'infraction.
L'évasion fiscale ne constitue pas, à elle seule, une qualification pénale équivalente à celle de fraude fiscale. Le terme peut recouvrir des situations très différentes selon les moyens utilisés. Une opération réalisée dans le respect du droit relève de l'optimisation ; lorsqu'elle repose sur la dissimulation ou une manœuvre frauduleuse, elle peut relever de la fraude fiscale.
Les leviers d'optimisation fiscale en 2026
Le plan d'épargne retraite (PER)
Les versements volontaires sur un PER sont déductibles du revenu imposable à hauteur de 10% des revenus professionnels, dans une limite comprise entre 4 710 € (plancher) et 37 680 € pour les salariés en 2026, et jusqu'à 88 911 € pour les travailleurs non salariés. Nouveauté 2026 : le plafond non utilisé se reporte désormais sur 5 ans au lieu de 3. En contrepartie, l'épargne est généralement bloquée jusqu'à la retraite.
Exemple afin de défiscaliser via le PER : un versement de 10 000 € pour un contribuable à la tranche marginale d'imposition (TMI) de 41% fait économiser 4 100 € d'impôt.
L'investissement immobilier locatif
- Le déficit foncier : les charges qui excèdent les loyers s'imputent sur le revenu global dans la limite de 10 700 € par an. Cette limite est portée à 21 400 € pour les travaux de rénovation énergétique faisant passer un logement de la classe E, F ou G à une classe A, B, C ou D. Ce plafond majoré est prorogé jusqu'au 31 décembre 2027 par la loi de finances 2026 (art. 156 I 3° CGI). L'excédent se reporte 10 ans sur les seuls revenus fonciers.
- Le dispositif Denormandie offre une réduction d'impôt pour l'investissement locatif dans l'ancien à rénover, dans le plafond des niches.
- Le régime Malraux : réduction d'impôt de 22% (secteurs PVAP) ou 30% (secteurs PSMV) des travaux de restauration, dans la limite de 400 000 € sur 4 ans (soit jusqu'à 120 000 € de réduction) et hors plafonnement des niches.
Les sociétés civiles de placement immobilier (SCPI) fiscales
L'achat de parts de SCPI fiscales, adossées à un patrimoine immobilier, permet de défiscaliser une partie de ses revenus, notamment dans le cadre des dispositifs éligibles tels que Malraux ou Denormandie. Elles offrent une mutualisation des risques et une gestion déléguée.
Les investissements dans les PME : FIP et FCPI
Depuis 2026, les FIP et FCPI classiques ont été supprimés. Ne subsistent que trois dispositifs à 30% :
- FIP Corse et FIP Outre-mer : 30% de réduction, plafond de versement 12 000 € (personne seule) / 24 000 € (couple), dans le plafond des niches de 10 000 €.
- FCPI JEI (jeunes entreprises innovantes), nouveau dispositif issu de la loi de finances 2026 : 30% de réduction (contre 25% pour un FCPI classique), plafond spécifique de 75 000 € (célibataire) / 150 000 € (couple), hors plafond des niches.
Ces solutions comportent un risque de perte en capital et une immobilisation longue (5 à 10 ans).
Les dons et le mécénat
Les dons aux associations d'intérêt général ouvrent droit à une réduction d'impôt de 66%, dans la limite de 20% du revenu imposable. Pour les organismes d'aide aux personnes en difficulté, le taux passe à 75% dans la limite de 1 000 € de dons (limite portée à 2 000 € pour les dons versés à compter du 14 octobre 2025, selon la loi de finances 2026) ; au-delà, le taux de 66% s'applique. Ce levier est hors plafonnement des niches.
Autres solutions d'optimisation
Parmi les autres solutions, on retrouve les crédits d'impôt pour l'emploi d'un salarié à domicile, les dispositifs liés à la transition énergétique, ou encore le dispositif Girardin industriel et social, réservé aux investissements en Outre-mer.
Dans ou hors plafonnement des niches ?
C'est la question que se pose tout contribuable une fois les 10 000 € atteints : peut-il encore réduire ses impôts ?
| Dans le plafonnement global | Hors plafonnement |
|---|---|
| Emploi d'un salarié à domicile | PER (versements volontaires, déduction du revenu) |
| Garde d'enfant de moins de 6 ans | Déficit foncier (10 700 € / 21 400 €) |
| FIP Corse et FIP Outre-mer (30%) | Malraux (22-30%, jusqu'à 400 000 € sur 4 ans) |
| Denormandie | Dons et mécénat (66-75%) |
| SOFICA (plafond spécifique relevé à 18 000 €) | Monuments historiques (déduction à 100% du revenu global) |
| FCPI JEI (30%, plafond propre 75 000 €/150 000 €) |
Bon à savoir
Les dispositifs hors plafond fonctionnent essentiellement par déduction du revenu global, avec un avantage proportionnel à la tranche marginale d'imposition (TMI). Les dispositifs plafonnés fonctionnent par réduction ou crédit d'impôt, à taux fixe. Pour un contribuable en TMI 41-45%, combiner plusieurs leviers hors plafond peut générer un avantage fiscal cumulé bien supérieur à 10 000 €.
Quelle stratégie d'optimisation selon son profil ?
Les critères d'évaluation
- La tranche marginale d'imposition (TMI), qui détermine l'impact réel de chaque avantage fiscal.
- L'horizon d'investissement et le besoin de liquidité.
- L'appétence au risque, notamment pour les FIP/FCPI ou l'immobilier ancien.
Barème 2026 des revenus 2025 : 0% jusqu'à 11 600 €, 11% jusqu'à 29 579 €, 30% jusqu'à 84 577 €, 41% jusqu'à 181 917 €, 45% au-delà.
Matrice TMI et dispositifs prioritaires
| TMI | Dispositifs prioritaires |
|---|---|
| 11% | Dons (75% / 66%), emploi à domicile, l'avantage des dispositifs de déduction (PER) reste faible à ce niveau |
| 30% | PER, déficit foncier standard (10 700 €), FIP Corse/Outre-mer |
| 41% | PER (plafond élevé), déficit foncier majoré (21 400 €), Malraux, dons |
| 45% | Malraux, monuments historiques, déficit foncier majoré, FCPI JEI (plafond propre) |
Le cas pratique
Un contribuable à TMI 41% combine : un versement PER de 10 000 € (économie de 4 100 €), un déficit foncier de 21 400 € après travaux de rénovation énergétique (économie d'environ 8 774 € au taux marginal), et un don de 1 000 € à une association d'aide aux plus démunis (réduction de 750 €). Économie totale estimée : 13 624 €, dont l'essentiel provient de dispositifs hors plafond des niches.
Cas illustratif simplifié, hors prélèvements sociaux et effets de seuil, à valider avec un professionnel selon votre situation réelle.
Quelles erreurs éviter en optimisation fiscale ?
Pour optimiser efficacement votre fiscalité, il est crucial de connaître les pièges courants et d'éviter les décisions qui pourraient nuire à votre stratégie ou vous exposer à des risques :
- Confondre optimisation fiscale légale et pratiques abusives vous expose à des montages artificiels, susceptibles d'être considérés comme des abus de droit.
- Négliger le coût global, les frais cachés et les conséquences sur la liquidité de certains investissements comporte des risques.
- Attendre trop longtemps avant de commencer à optimiser sa fiscalité réduit le potentiel d'économies d'impôt et limite l'effet cumulatif sur le long terme.
- Sous-estimer l'impact des évolutions législatives et fiscales récentes peut mettre en péril une stratégie, car certains dispositifs peuvent être modifiés, limités ou supprimés, d'où l'importance de mener une veille continue.
- Oublier de réévaluer régulièrement ses placements et son dispositif peut entraîner une perte d'efficacité, car les besoins financiers et les circonstances personnelles évoluent également.
Comment déclarer ses investissements optimisés ?
Pour profiter pleinement des dispositifs en vigueur, vous devez déclarer correctement chaque avantage fiscal et revenu généré par vos investissements.
Par exemple, les cotisations versées sur un PER doivent être mentionnées sur la déclaration, dans la partie "Charges déductibles" de la déclaration de revenus pour bénéficier de la déduction fiscale, tandis que l'investissement dans le cadre d'un dispositif Denormandie doit être reporté sur un formulaire spécifique de déclaration des réductions et crédits d'impôt.
Chaque type d'investissement comporte ses propres règles : abattements, plafonds de réduction ou conditions de durée d'engagement doivent être strictement respectés pour conserver les avantages.
Les principaux formulaires fiscaux
La déclaration 2042 constitue le formulaire principal de déclaration des revenus. Elle est complétée, selon la situation du contribuable, par différents formulaires annexes.
| Formulaire | Principale utilisation |
|---|---|
| 2042 | Déclaration principale des revenus |
| 2042-RICI | Nombreuses réductions et crédits d'impôt |
| 2044 | Déclaration des revenus fonciers au régime réel |
| 2047 | Revenus encaissés à l'étranger |
| Formulaires spécifiques | Certains dispositifs immobiliers et investissements bénéficiant d'un régime fiscal particulier |
Le contribuable doit utiliser le formulaire correspondant au dispositif concerné et conserver les justificatifs nécessaires. Les modalités de déclaration peuvent évoluer d'une campagne fiscale à l'autre : la notice officielle de la déclaration constitue donc la référence pour connaître les cases à renseigner.
Le calendrier à respecter
L'optimisation fiscale se prépare avant la déclaration de revenus. Pour bénéficier d'un dispositif au titre d'une année fiscale donnée, il faut d'abord réaliser l'opération dans la période prévue par la réglementation.
- Avant le 31 décembre 2026 → réaliser les versements, dons, dépenses ou investissements destinés à produire un avantage fiscal au titre des revenus 2026, lorsque le dispositif impose cette échéance.
- Au printemps 2027* → déclarer les revenus 2026 et renseigner les déductions, réductions et crédits d'impôt correspondants.
- Après la déclaration → vérifier l'avis d'impôt et s'assurer que les avantages fiscaux ont bien été pris en compte.
*Dates officielles communiquées en début d'année, bien souvent la déclaration s'effectue entre avril et mai (ou juin selon la zone à laquelle vous appartenez). En 2026, la déclaration devait être effectuée entre le 9 avril et le 21 mai pour la zone 1, jusqu'au 4 juin pour la zone 3.
Pour le PER, les versements effectués en 2026 sont notamment pris en compte dans les charges déductibles lors de la déclaration 2027, dans la limite du plafond disponible. L'administration fiscale indique le plafond d'épargne retraite utilisable sur les documents fiscaux du contribuable.
Pour un investissement immobilier ou un dispositif donnant droit à une réduction d'impôt, les modalités peuvent être différentes. Certains dispositifs nécessitent notamment de renseigner un formulaire spécifique en complément de la déclaration principale.
Quand faire appel à un expert ?
Conseiller en gestion de patrimoine, expert-comptable ou avocat fiscaliste : un accompagnement personnalisé permet d'identifier les dispositifs adaptés à votre TMI, votre horizon et votre tolérance au risque, tout en sécurisant votre déclaration face aux règles d'abus de droit. Les simulateurs en ligne complètent utilement cette démarche pour comparer plusieurs scénarios avant de s'engager.
FAQ – Questions fréquentes sur l'optimisation fiscales
Quel est le plafond des niches fiscales en 2026 ?
Le plafond général reste fixé à 10 000 € par foyer fiscal pour l'imposition 2026 des revenus 2025, conformément à l'article 200-0 A du CGI. Il est porté à 18 000 € pour certains investissements réalisés en Outre-mer ou dans le cinéma (Sofica). Ce montant n'a pas été modifié par la loi de finances pour 2026.
Comment réduire ses impôts sans plafonnement des niches fiscales ?
Plusieurs dispositifs échappent au plafond de 10 000 € et peuvent se cumuler sans limite globale : les versements sur un plan d'épargne retraite, le déficit foncier lié aux travaux dans l'ancien, la loi Malraux pour la restauration de biens patrimoniaux, ainsi que les dons aux associations. Ces leviers fonctionnent principalement par déduction du revenu global, ce qui les rend particulièrement avantageux pour les contribuables aux tranches marginales d'imposition élevées.
Les FIP et FCPI donnent-ils encore droit à une réduction d'impôt en 2026 ?
Les FIP et FCPI classiques ont été supprimés depuis 2026. Seuls trois dispositifs subsistent avec un taux de 30% : le FIP Corse et le FIP Outre-mer, qui restent soumis au plafond des niches de 10 000 €, et le FCPI orienté vers les jeunes entreprises innovantes (FCPI JEI), qui bénéficie d'un plafond spécifique hors plafonnement global.
Moins connu, l'investissement en Groupement Foncier Forestier permet également une réduction d'impôts, en plus d'offrir un investissement attractif et diversifiant
Combien un versement sur un PER fait-il économiser d'impôt ?
L'économie dépend directement de la tranche marginale d'imposition du foyer, puisque le PER fonctionne par déduction du revenu imposable. Un versement de 10 000 € permet ainsi d'économiser environ 3 000 € d'impôt pour un contribuable à 30% de TMI, et environ 4 100 € pour un contribuable à 41%. Le plafond de déduction maximal s'élève à 37 680 € en 2026 pour un salarié, et à 88 911 € pour un travailleur non salarié.
Optimisation, évasion ou fraude fiscale : quelle différence ?
L'optimisation fiscale consiste à utiliser légalement les dispositifs prévus par le Code général des impôts pour réduire sa charge fiscale. L'évasion fiscale est une notion plus large qui peut désigner différentes stratégies visant à réduire ou éviter l'impôt, notamment en exploitant les différences entre plusieurs régimes fiscaux. Leur légalité dépend des moyens employés et des circonstances. La fraude fiscale, définie à l'article 1741 du CGI, correspond à une dissimulation volontaire de revenus ou de patrimoine, punie pénalement jusqu'à 500 000 € d'amende et 5 ans d'emprisonnement. Entre optimisation et fraude, l'abus de droit (article L. 64 du LPF) sanctionne les montages dépourvus de toute justification autre que fiscale.