
 Temps de lecture :
Un dividende est la part du bénéfice qu'une société verse à ses actionnaires, sur décision de l'assemblée générale. Il est en général versé une fois par an, après l’assemblée générale, et au plus tard 9 mois après la clôture de l’exercice. En 2026, un particulier paie sur ses dividendes le prélèvement forfaitaire unique (PFU) de 31,4%, sauf option pour le barème progressif.
Définition, versement, calendrier et fiscalité : Meilleurtaux Placement vous détaille tout ce que vous devez savoir sur le fonctionnement des dividendes.
- Le dividende rémunère l'actionnaire : l'assemblée générale en vote le montant, prélevé sur le bénéfice distribuable de l'exercice écoulé.
- Pour toucher le dividende, il faut avoir acheté l’action au plus tard lors de la séance de Bourse qui précède la date de détachement. Ce jour-là, le cours est ajusté à la baisse du montant du dividende.
- En 2026, le PFU de 31,4% s'applique par défaut : 12,8% d'impôt sur le revenu et 18,6% de prélèvements sociaux.
- L'option pour le barème progressif ouvre droit à un abattement de 40%, avantageux surtout pour les foyers faiblement imposés.
- Dans un PEA, les dividendes qui restent dans le plan ne sont pas imposés. Au retrait après 5 ans, le gain est exonéré d’impôt sur le revenu, mais reste soumis aux prélèvements sociaux.
Qu'est-ce qu'un dividende ? Définition simple
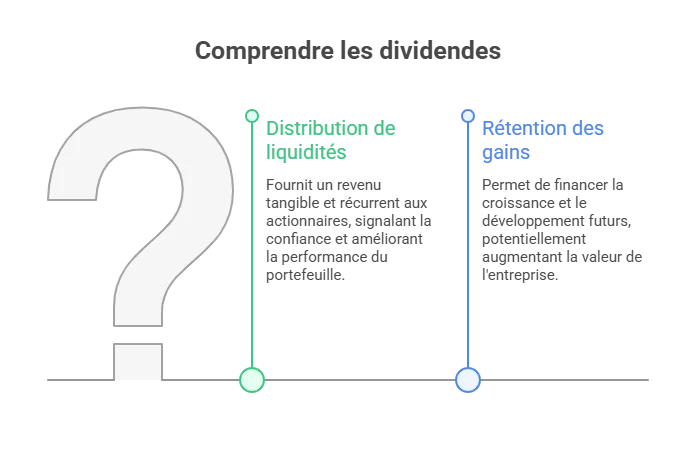
Un dividende est la part du bénéfice, ou des réserves, qu’une société distribue à ses actionnaires, sur décision de l’assemblée générale. Son montant est fixé par action. Un actionnaire qui détient 100 actions d'une société versant 1,50 € par action reçoit 150 € bruts. Le versement n'est ni obligatoire ni garanti : il dépend chaque année du vote de l'assemblée générale.
La société ne peut distribuer que son bénéfice distribuable : le bénéfice de l'exercice, diminué des pertes antérieures et des sommes à mettre en réserve en application de la loi ou des statuts, et augmenté du report bénéficiaire (article L232-11 du Code de commerce). Sur décision de l’assemblée générale, elle peut aussi distribuer des sommes prélevées sur ses réserves disponibles.
Dividende, bénéfice et plus-value : quelles différences ?
| Notion | Définition | Bénéficiaire | Moment |
|---|---|---|---|
| Bénéfice | Résultat de l'entreprise après charges et impôts | La société | À la clôture de l'exercice |
| Dividende | Part du bénéfice distribuée aux actionnaires | Tout actionnaire inscrit à la date d’arrêté des positions | Après le vote de l'assemblée générale |
| Plus-value | Écart entre le prix de vente et le prix d'achat de l'action | L'actionnaire qui vend | À la cession des titres |
Sur un compte-titres, dividendes et plus-values relèvent du même PFU de 31,4%. L’abattement de 40% est propre aux dividendes : il ne s’applique pas aux plus-values.
Comment calculer le rendement d'un dividende ?
Le rendement du dividende rapporte le dividende annuel au cours de l'action :
Rendement = dividende annuel par action ÷ cours de l'action × 100
Exemple : une action à 50 € qui verse 2 € de dividende offre un rendement de 4%. Si le cours tombe à 40 € avec le même dividende, le rendement monte à 5%. Un rendement qui grimpe peut donc traduire une chute du cours, pas une meilleure santé de l'entreprise.
Comment les entreprises décident-elles et versent-elles leurs dividendes ?
Les critères de décision des entreprises
L'assemblée générale vote le montant du dividende. Le conseil d'administration ou le directoire le propose après avoir arrêté les comptes. Plusieurs critères guident ce choix :
- La santé financière et la trésorerie disponible.
- Les besoins d'investissement (recherche, acquisitions, désendettement).
- Le stade de développement : une entreprise en croissance réinvestit, une entreprise mature distribue.
- La politique de distribution annoncée aux actionnaires.
Cette politique s'exprime par le taux de distribution (payout ratio), c'est-à-dire la part du bénéfice net reversée en dividendes. Un taux supérieur à 100% signifie que la société distribue plus qu'elle ne gagne, ce qui n'est pas tenable durablement.
Les dates clés : annonce, détachement, mise en paiement
Le dividende est détaché le jour où l'action cote sans droit au dividende.
| Étape | Ce qui se passe | Repère |
|---|---|---|
| Annonce | La société publie ses résultats et le dividende proposé | Publication des comptes annuels |
| Vote | L'assemblée générale approuve les comptes et fixe le dividende | Après la clôture de l'exercice |
| Détachement | L'action cote sans le dividende | Jour J |
| Date d'arrêté des positions | Le teneur de compte identifie les actionnaires bénéficiaires | En principe J+1 ouvré |
| Mise en paiement | Le dividende est crédité sur le compte | Fixée par la société, souvent J+2 ouvrés |
Note : ce calendrier s’applique aux actions cotées sur Euronext Paris.
Pour percevoir le dividende, il faut détenir l'action à la clôture de la séance qui précède le détachement. Acheter le jour du détachement ne donne pas droit au dividende.
Le dividende doit être mis en paiement au plus tard 9 mois après la clôture de l'exercice, sauf prolongation par décision de justice. Pour un exercice clos le 31 décembre, la date limite tombe le 30 septembre suivant.
Les différents types de dividendes
Le dividende prend quatre formes principales :
- Dividende ordinaire : versé en numéraire au titre de l'exercice écoulé, c'est le cas le plus fréquent.
- Dividende exceptionnel : versement ponctuel (cession d'une activité, trésorerie excédentaire), sans engagement de renouvellement.
- Acompte sur dividende : versé avant l'approbation des comptes, sur la base d'un bilan certifié par un commissaire aux comptes. Il permet des versements plus fréquents.
- Dividende en actions : si les statuts le prévoient, l’assemblée générale peut offrir à chaque actionnaire le choix entre un paiement en numéraire et un paiement en actions nouvelles. La société préserve ainsi sa trésorerie. Le dividende reçu en actions reste imposable.
Quelle est la fiscalité des dividendes en 2026 ?
| Donnée | Valeur 2026 |
|---|---|
| PFU (flat tax) | 31,4% = 12,8% d'impôt + 18,6% de prélèvements sociaux |
| Prélèvements sociaux | 18,6% = CSG 10,6% + CRDS 0,5% + prélèvement de solidarité 7,5% (17,2% sur les dividendes versés en 2025) |
| CSG déductible | 6,8 points, sur option pour le barème |
| Abattement | 40%, sur option pour le barème (case 2OP) |
| Acompte | 12,8% ; dispense sous conditions de revenus |
Le PFU à 31,4%, régime par défaut
Le prélèvement forfaitaire unique à 31,4% (PFU), ou flat tax, s'applique automatiquement aux dividendes perçus par un particulier, sans abattement ni démarche. Les dividendes perçus par une société relèvent, eux, de l'impôt sur les sociétés (régime mère-fille sous conditions).
L'option pour le barème progressif et l'abattement de 40%
Le contribuable peut renoncer au PFU en cochant la case 2OP de la déclaration de revenus. Ses dividendes sont alors soumis au barème progressif, après un abattement de 40%. Les prélèvements sociaux restent dus sur le montant brut, mais 6,8 points de CSG deviennent déductibles du revenu imposable de l’année de perception des dividendes.
L’option se choisit chaque année, lors de la déclaration de revenus : elle s'applique à l'ensemble des revenus mobiliers et des plus-values de l'année, pas aux seuls dividendes. Pour les revenus perçus à partir de 2026, elle n'est plus irrévocable : le contribuable pourra revenir au PFU par voie de réclamation.
Cas-type 1 : 1 000 € de dividendes bruts d'une société française, perçus sur un compte-titres en 2026.
| PFU | Barème, tranche à 11% | Barème, tranche à 30% | |
|---|---|---|---|
| Base soumise à l'impôt | 1 000 € | 600 € | 600 € |
| Impôt sur le revenu | 128 € | 66 € | 180 € |
| Prélèvements sociaux (18,6%) | 186 € | 186 € | 186 € |
| Total prélevé | 314 € | 252 € | 366 € |
| Net perçu | 686 € | 748 € | 634 € |
Avec le barème, les 68 € de CSG déductible réduisent aussi le revenu imposable de la même année, soit une économie d’impôt d’environ 7 € (tranche à 11%) ou 20 € (tranche à 30%).
L'acompte de 12,8% et la dispense
Lors du versement, la banque retient les prélèvements sociaux et un acompte d’impôt de 12,8%, qui s’impute sur l’impôt final (l’excédent éventuel est remboursé). Un foyer dont le revenu fiscal de référence de l'avant-dernière année est inférieur à 50 000 € (célibataire, divorcé ou veuf) ou 75 000 € (couple soumis à l’imposition commune) peut en être dispensé. Le contribuable remet pour cela une attestation sur l'honneur à sa banque avant le 30 novembre de l'année précédant le versement. La dispense ne concerne pas les prélèvements sociaux.
Comment déclarer ses dividendes ?
La banque adresse chaque année un imprimé fiscal unique (IFU). Ses montants sont en principe préremplis sur la déclaration 2042. Vérifiez-les dans les cases suivantes :
- 2DC : dividendes ouvrant droit à l'abattement de 40%.
- 2CK : acompte de 12,8% déjà prélevé, imputable sur l'impôt.
- 2CA : frais et charges déductibles (option barème).
- 2OP : option pour le barème progressif.
- 2BH : revenus déjà soumis aux prélèvements sociaux avec CSG déductible.
- 2AB : crédits d’impôt sur valeurs étrangères.
La fiscalité des dividendes étrangers
Un dividende étranger subit en général une retenue à la source dans son pays d'origine, puis l'imposition française. Pour éviter la double imposition, la convention fiscale plafonne cette retenue et ouvre droit en France à un crédit d'impôt. Ces dividendes se déclarent sur l'annexe 2047, puis sur la 2042. Si la banque est établie hors de France, le contribuable verse lui-même l'acompte de 12,8% et les prélèvements sociaux (formulaire 2778-DIV) et déclare son compte à l’étranger (formulaire 3916).
Cas particulier :
Les foncières cotées (SIIC) doivent distribuer au moins 95% de leurs revenus locatifs en contrepartie d’une exonération d’impôt sur les sociétés. Leurs dividendes issus de ces bénéfices exonérés n’ouvrent pas droit à l’abattement de 40%, et ces sociétés ne sont pas éligibles au PEA (plan d’épargne en actions).
PEA ou compte-titres : quelle enveloppe pour percevoir des dividendes ?
Un même dividende n'est pas taxé de la même façon selon l'enveloppe. Pour choisir entre PEA et compte-titres, comparez les titres acceptés et l'horizon de placement.
| Critère | Compte-titres ordinaire (CTO) | PEA |
|---|---|---|
| Titres acceptés | Toutes actions, françaises et étrangères | Actions de sociétés européennes éligibles (UE ou EEE) |
| Plafond de versements | Aucun | 150 000 € (PEA classique) |
| Dividendes l'année du versement | PFU de 31,4% ou barème | Aucun impôt tant que les sommes restent dans le plan |
| Acompte de 12,8% | Oui, sauf dispense | Non |
| Retrait avant 5 ans | Sans objet | Gain imposé au PFU (12,8% + 18,6%), clôture du plan sauf exceptions |
| Au retrait après 5 ans | Sans objet | Exonération d'impôt sur le revenu, prélèvements sociaux de 18,6% sur le gain |
Cas-type 2 : les mêmes 1 000 € perçus dans un PEA de plus de 5 ans restent investis, sans impôt ni acompte. Au retrait, 186 € de prélèvements sociaux sont dus sur ce gain, soit 814 € nets, contre 686 € avec le PFU sur un compte-titres. Les gains acquis avant 2018 suivent des règles particulières.
Limite : le PEA n’accepte que des actions européennes éligibles. Les dividendes d’actions américaines, par exemple, ne peuvent être perçus que sur un compte-titres. Par ailleurs, les dividendes de sociétés européennes non françaises logés dans un PEA peuvent subir une retenue à la source étrangère, qui n’est pas récupérable.
En savoir plus sur la fiscalité des dividendes dans un PEA et le traitement des dividendes sur un compte-titres ordinaire.
Avantages, risques et limites des dividendes
Le dividende présente plusieurs atouts pour l'actionnaire :
- Un revenu versé sans avoir à vendre ses titres.
- Un signal, à confirmer, de la capacité de l’entreprise à dégager des bénéfices réguliers.
- Des sommes réinvestissables, qui produisent à leur tour des revenus.
Il comporte aussi des risques et des limites :
- Un revenu non garanti : la société peut le réduire ou le supprimer.
- Une opération neutre au détachement : le cours baisse du montant versé, et sur un compte-titres, le dividende est en plus imposé.
- Le piège du rendement élevé : un rendement anormalement haut signale souvent un cours en chute.
- La concentration sectorielle : les dividendes élevés se trouvent souvent dans les mêmes secteurs (banques, énergie, télécoms, foncières), sensibles à la conjoncture.
- Un arbitrage pour l'entreprise : chaque euro distribué n'est pas réinvesti dans le développement.
Investir dans les actions à dividendes : les points de repère
Avant d'investir en actions pour leurs dividendes, deux critères aident à juger la solidité d'un versement : un dividende maintenu sur plusieurs exercices, y compris les années difficiles, et un taux de distribution compatible avec les bénéfices.
Croissance versus dividendes : faire le bon arbitrage
| Critère | Actions de croissance | Actions à dividendes |
|---|---|---|
| Usage du bénéfice | Réinvesti dans le développement | Distribué en grande partie |
| Source de performance | Hausse du cours | Dividendes et, dans une moindre mesure, hausse du cours |
| Profil type | Entreprises jeunes ou en forte expansion | Entreprises matures aux flux réguliers |
La performance d'une action se mesure par son rendement total : dividendes et évolution du cours. Le choix dépend de votre horizon, de votre besoin de revenus et de votre tolérance au risque ; un conseiller en investissement peut vous aider à trancher.
L'analyse Meilleurtaux Placement :
Un dividende élevé n'est pas un gage de performance. Le cours baisse du montant versé au jour du détachement, et le dividende peut être réduit ou supprimé, comme l'ont fait de nombreuses sociétés cotées en 2020 pendant la crise sanitaire. Le choix de l'enveloppe compte autant que celui des titres.
Questions fréquentes sur les dividendes (FAQ)
C'est quoi un dividende, en termes simples ?
C'est la part du bénéfice qu'une société reverse chaque année à ses actionnaires, selon un montant par action voté en assemblée générale.
Quand les dividendes sont-ils versés et faut-il détenir l'action avant le détachement ?
Après l'assemblée générale, au plus tard 9 mois après la clôture de l'exercice. Il faut détenir l'action la veille du détachement.
Est-ce que les dividendes sont imposables ?
Oui. Sur un compte-titres, ils sont imposés l’année de leur versement. Dans un PEA, ils sont exonérés d’impôt sur le revenu après 5 ans, mais restent soumis aux prélèvements sociaux au retrait.
Comment sont imposés les dividendes en 2026 ?
Par défaut, au PFU de 31,4% (12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux). Sur option, ils sont imposés au barème progressif après un abattement de 40%.
Faut-il opter pour le barème progressif ou garder le PFU sur ses dividendes ?
Le barème favorise en général les tranches à 0% et 11%, le PFU à partir de 30%. L'option couvre tous les revenus mobiliers de l'année.
Les dividendes perçus dans un PEA sont-ils imposables ?
Pas à l'impôt sur le revenu, ni dans le plan ni au retrait après 5 ans. Les prélèvements sociaux de 18,6% sont dus sur les gains au retrait. En cas de retrait avant 5 ans, le gain est soumis au PFU.
Comment déclarer des dividendes étrangers ?
Sur l'annexe 2047, puis sur la 2042 (case 2AB), en indiquant le crédit d'impôt prévu par la convention fiscale du pays de la société.