
 Temps de lecture :
Le calcul retraite de base d'un salarié tient en une formule : salaire annuel moyen × taux × trimestres validés / trimestres requis. Exemple : avec un salaire annuel moyen de 32 400 € et une carrière complète, la retraite de base atteint 16 200 € par an, soit 1 350 € brut par mois.
Âge de départ, revenus, trimestres validés et régimes d'affiliation font varier ce résultat. Bien connaître ces règles au plus tôt permet d'estimer votre future pension, d'anticiper une éventuelle décote et de préparer les leviers qui maintiendront votre niveau de vie.
Pour une simulation personnalisée, estimez votre pension avec le simulateur officiel Mon estimation retraite d'info-retraite.fr, puis mesurez avec notre simulateur PER l'épargne à constituer pour combler l'écart avec vos revenus actuels.
- Le calcul de la retraite repose sur trois critères : le régime de retraite, la durée d'assurance validée et les revenus perçus au cours de la carrière.
- La retraite de base des salariés se calcule ainsi : salaire annuel moyen des 25 meilleures années × taux (50 % maximum) × trimestres validés / trimestres requis.
- Pour partir à taux plein avant 67 ans, il faut avoir validé le nombre de trimestres exigé pour sa génération.
- La suspension de la réforme des retraites de 2023, prévue par la loi de financement de la Sécurité sociale (LFSS) pour 2026, fige provisoirement la durée d'assurance à 170 trimestres pour les personnes nées de 1963 à mars 1965 (171 pour celles nées d'avril à décembre 1965), avant une reprise du relèvement vers 172 trimestres au 1er janvier 2028, sauf nouvelle réforme.
- Une simulation de retraite permet d'estimer sa future pension, de mesurer l'écart avec ses revenus actuels et de décider comment le combler.
Ce qui change en 2026 :
- Suspension de la réforme de 2023 : prévue par la LFSS 2026, elle s'applique aux retraites prenant effet à compter du 1er septembre 2026.
- Plafond de la Sécurité sociale : 4 005 € par mois, soit 48 060 € par an, contre 3 925 € par mois en 2025 (arrêté du 22 décembre 2025).
- Validation d'un trimestre : 1 803 € de salaire soumis à cotisation.
- Minimum contributif majoré : 10 847,22 € par an.
Comment fonctionne le calcul de la retraite en France ? (régimes, durée, revenus)
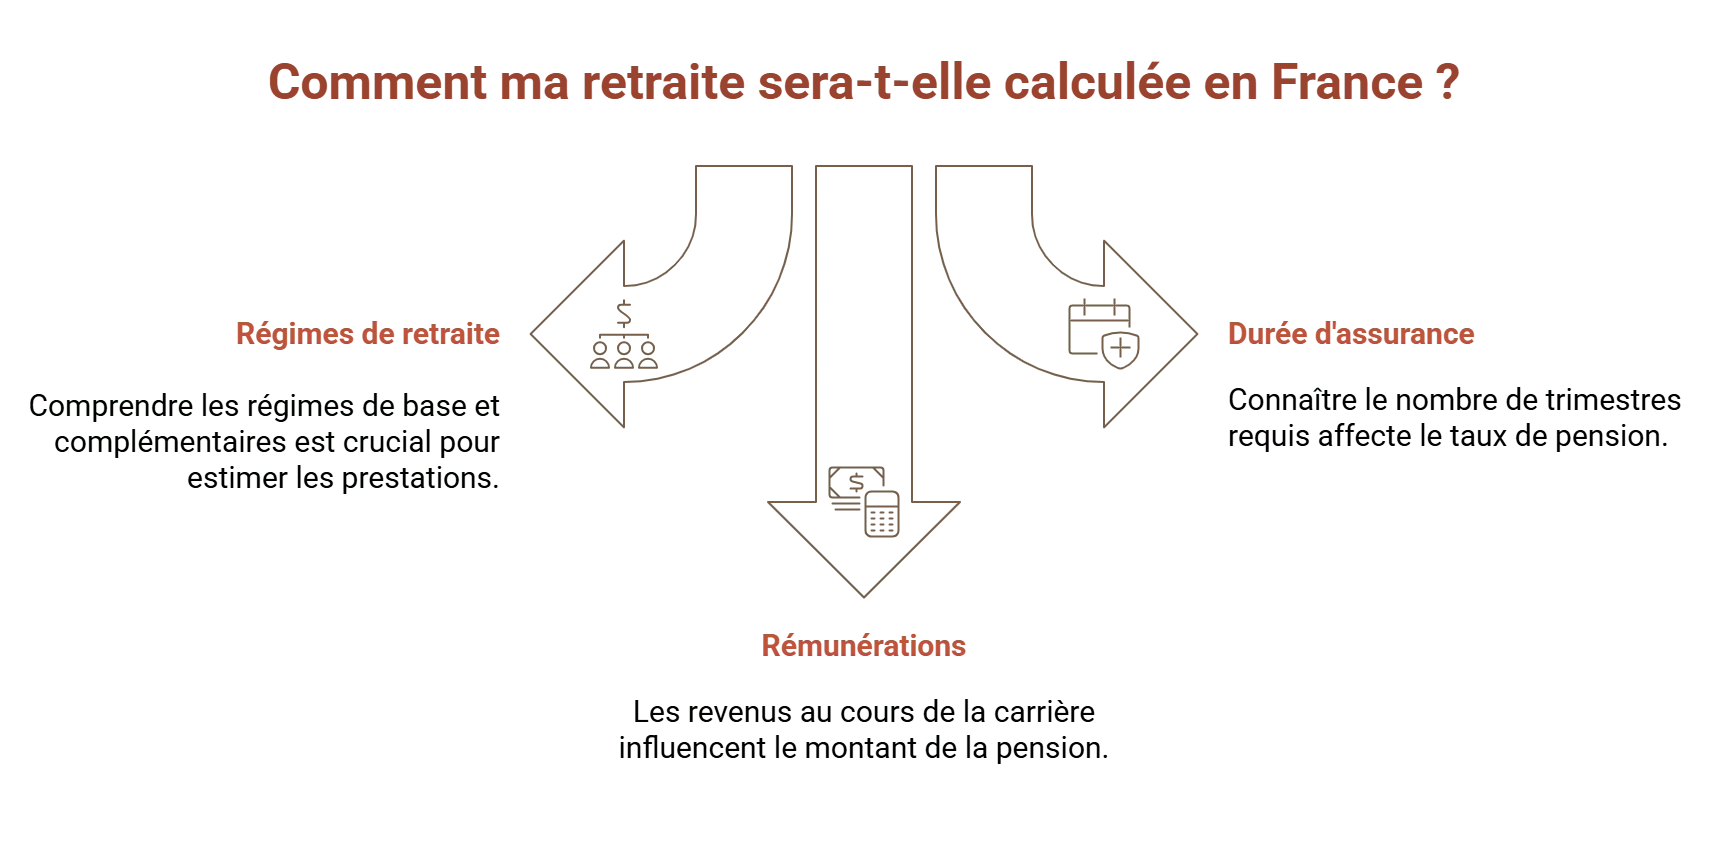
Le système français repose sur la retraite par répartition : les cotisations des actifs financent les pensions des retraités. Votre pension de base s'ajoute ensuite à votre retraite complémentaire, calculée en points.
Le montant versé à chaque assuré dépend de trois critères :
- le ou les régimes auxquels vous avez cotisé,
- votre durée d'assurance,
- les revenus perçus au cours de votre carrière.
Les régimes de retraite : base et complémentaire
Une carrière conduit souvent à cotiser à plusieurs régimes selon les métiers exercés : salarié du privé, indépendant, fonctionnaire...
Les régimes de base calculent la pension en fonction de la durée d'assurance, exprimée en trimestres ou en annuités.
Les régimes complémentaires fonctionnent différemment : les cotisations versées durant la vie active permettent d'acquérir des points. Au moment du départ à la retraite, ces points sont convertis selon leur valeur en vigueur.
Lorsque vous liquidez vos droits, chaque régime auquel vous avez été affilié verse sa propre pension.
La durée d'assurance : trimestres requis selon votre génération
La durée d'assurance correspond à l'ensemble des trimestres validés au cours de votre vie professionnelle, y compris certaines périodes assimilées comme le chômage indemnisé, la maladie ou la maternité.
Pour bénéficier d'une retraite à taux plein avant 67 ans, vous devez avoir validé un nombre minimum de trimestres. Ce seuil dépend de votre année de naissance et des règles en vigueur.
Le nombre de trimestres requis selon l'année de naissance : ce que change la suspension de la réforme des retraites
La réforme des retraites de 2023, dite réforme Borne, prévoyait une hausse progressive de la durée d'assurance jusqu'à 172 trimestres pour les personnes nées à partir de 1965, contre 167 trimestres pour la génération 1958.
La suspension de cette réforme, prévue par la LFSS 2026 et applicable aux retraites prenant effet à compter du 1er septembre 2026, fige provisoirement la durée requise à 170 trimestres, soit 42 ans et 6 mois de travail ou de périodes assimilées, pour les personnes nées de 1963 au 31 mars 1965.
Concrètement, la génération 1962 doit réunir 169 trimestres et la génération 1963 reste à 170 trimestres. Les personnes nées d'avril à décembre 1965 sont, pour le moment, soumises au seuil de 171 trimestres au lieu de 172. Le seuil de 172 trimestres s'applique à partir de la génération 1966.
| Année de naissance | Âge légal de départ à la retraite | Nombre de trimestres requis |
|---|---|---|
| Du 1er janvier 1958 au 31 décembre 1960 | 62 ans | 167 |
| Du 1er janvier 1961 au 31 août 1961 | 62 ans | 168 |
| Du 1er septembre 1961 au 31 décembre 1961 | 62 ans et 3 mois | 169 |
| 1962 | 62 ans et 6 mois | 169 |
| 1963 | 62 ans et 9 mois | 170 |
| 1964 | 62 ans et 9 mois (au lieu de 63 ans*) | 170 (au lieu de 171*) |
| 1965 (du 1er janvier au 31 mars) | 62 ans et 9 mois (au lieu de 63 ans et 3 mois*) | 170 (au lieu de 172*) |
| 1965 (du 1er avril au 31 décembre) | 63 ans (au lieu de 63 ans et 3 mois*) | 171 (au lieu de 172*) |
| 1966 | 63 ans et 3 mois (au lieu de 63 ans et 6 mois*) | 172 |
| 1967 | 63 ans et 6 mois (au lieu de 63 ans et 9 mois*) | 172 |
| 1968 | 63 ans et 9 mois (au lieu de 64 ans*) | 172 |
| 1969 | 64 ans | 172 |
| 1970 | 64 ans | 172 |
*Sans la suspension de la réforme des retraites. Source : service-public.gouv.fr.
L'analyse de l'expert :
la suspension est temporaire. Si aucune nouvelle réforme n'est adoptée, le calendrier de 2023 reprendra au 1er janvier 2028. Pour une génération 1966 ou plus jeune, le scénario prudent consiste donc à préparer sa retraite sur la base de 172 trimestres.
En cas de départ à la retraite avant 67 ans (âge du taux plein automatique) sans la durée d'assurance requise, la pension subit une décote. Celle-ci dépend du nombre de trimestres manquants : le taux peut descendre jusqu'à 37,5 % au minimum, au lieu de 50 %.
Comment valider un trimestre en 2026 ?
Quatre trimestres au plus peuvent être validés par année civile, selon des règles propres à chaque régime.
Les salariés du privé et les travailleurs indépendants doivent avoir perçu au moins 1 803 € en 2026 pour valider un trimestre, soit 150 heures payées au Smic horaire brut en vigueur au 1er janvier.
Les fonctionnaires et certains régimes spéciaux retiennent une autre règle : un trimestre correspond à 90 jours d'activité.
Le montant des rémunérations perçues : les 25 meilleures années
Le niveau de vos salaires influence directement le montant de votre pension.
- Pour les salariés du régime général, la retraite de base est calculée à partir de la moyenne des 25 meilleures années.
- Pour les fonctionnaires, la pension est calculée sur le dernier traitement indiciaire brut.
Quel est le montant de la pension de base ? (formule et règles 2026)
Le montant de la pension de base varie selon les règles propres à chaque régime : privé, public ou activité indépendante.
Si vous avez travaillé sous plusieurs statuts, votre retraite se compose de plusieurs pensions distinctes, chacune versée par le régime auquel vous avez été affilié.
Exemple :
né en 1975, Julien a d'abord été salarié du secteur privé, avant de devenir fonctionnaire d'État, puis consultant indépendant. À la liquidation de ses droits, il percevra chaque mois plusieurs pensions de base : une pension versée par l'Assurance retraite pour ses périodes salariées et indépendantes, et une pension versée par le SRE (Service des retraites de l'État) pour ses années dans la fonction publique. S'y ajouteront ses pensions de retraite complémentaire, qui ne sont pas détaillées dans cette page.
Quelle est la formule de calcul de la retraite de base ?
La retraite de base d'un salarié se calcule selon la formule suivante :
Salaire annuel moyen × taux de la pension × (trimestres validés à l'Assurance retraite / trimestres requis pour le taux plein)
Le salaire annuel moyen (SAM) : définition et calcul détaillé
Le salaire annuel moyen (SAM) correspond à la moyenne des salaires bruts soumis à cotisation à l'Assurance retraite sur les 25 années les plus avantageuses de votre carrière, et non sur les 25 dernières.
Avant d'entrer dans le calcul, ces salaires sont revalorisés grâce à une grille de coefficients actualisée chaque 1er janvier, afin de tenir compte de l'évolution des prix.
Chaque salaire retenu est plafonné au plafond annuel de la Sécurité sociale (PASS) de l'année concernée.
Si vous avez travaillé moins de 25 ans, le SAM est calculé sur l'ensemble de vos années cotisées.
Le taux de liquidation : 50 % à taux plein, décote et surcote
Le taux de liquidation est le pourcentage appliqué au SAM. Son niveau maximal, appelé taux plein, est de 50 %.
Deux situations ouvrent droit au taux plein :
- avoir validé le nombre de trimestres requis pour votre génération,
- ou avoir atteint 67 ans, âge du taux plein automatique, même sans tous les trimestres.
Sans le nombre de trimestres requis et avant 67 ans, la décote réduit le taux de 0,625 point par trimestre manquant, dans la limite d'un taux de 37,5 %. À l'inverse, chaque trimestre entier travaillé au-delà de la durée requise ouvre droit à une surcote de 1,25 %, qui majore la pension.
Les minimums et majorations de retraite
Pour les carrières courtes ou les revenus modestes, plusieurs dispositifs garantissent un revenu minimum ou majorent la pension.
- L'Allocation de solidarité aux personnes âgées (ASPA), ex-minimum vieillesse, est versée sous conditions de ressources pour assurer un revenu minimum aux retraités modestes. Elle est accessible à partir de 65 ans, ou dès 62 ans en cas de retraite anticipée pour carrière longue ou pour travailleur handicapé (service-public.gouv.fr).
- Le minimum contributif garantit un niveau minimal de pension aux salariés, artistes-auteurs, contractuels de la fonction publique, ministres des cultes, commerçants et artisans. Il est attribué aux retraités qui bénéficient du taux plein (par la durée d'assurance ou à 67 ans) et il est proratisé si la carrière est incomplète. Sa version majorée atteint 10 847,22 € par an en 2026 pour les retraités justifiant d'au moins 120 trimestres cotisés.
Bon à savoir :
le minimum contributif ne doit pas être confondu avec le minimum garanti, montant plancher de la retraite de base des fonctionnaires. Contrairement au minimum contributif, le minimum garanti n'est pas soumis à un plafond de ressources tous revenus confondus.
D'autres majorations dépendent de la situation familiale ou de santé :
- Majoration pour enfants : 10 % de majoration de chaque pension à partir du 3e enfant.
- Majoration pour tierce personne : montant fixé par décret, pour les retraités qui ont besoin d'aide dans les actes de la vie quotidienne.
- Majoration pour travailleur handicapé : lorsque la durée d'assurance ne permet pas le taux plein, une majoration est accordée selon les trimestres cotisés en situation de handicap.
Calcul retraite salariés du privé VS fonctionnaires : les différences majeures
La retraite d'un fonctionnaire se distingue de celle d'un salarié du privé par sa formule et par la validation des trimestres.
Pour les fonctionnaires relevant du SRE (Service des retraites de l'État), la pension de base se calcule ainsi :
Dernier traitement indiciaire brut × (trimestres liquidables / trimestres requis pour le taux maximal) × 75 %
Le taux de 75 % peut être porté jusqu'à 80 % grâce aux bonifications de trimestres. Le dernier traitement indiciaire brut correspond au grade, à la classe et à l'échelon détenus depuis au moins six mois avant la cessation de services.
Les principales différences avec le régime des salariés du privé :
- Validation des trimestres : un trimestre est pris en compte dès 90 jours d'activité.
- Décote : la pension est réduite de 1,25 % par trimestre manquant, dans la limite de 20 trimestres (retraitesdeletat.gouv.fr).
- Trimestres requis : le seuil du taux plein est le même que pour les salariés du privé, suspension de la réforme comprise.
La surcote des fonctionnaires est également de 1,25 % par trimestre supplémentaire travaillé.
Calcul retraite des indépendants et travailleurs non salariés (TNS)
Depuis le 1er janvier 2020, la retraite de base des artisans, commerçants et industriels est gérée comme celle des salariés du privé, par l'Assurance retraite, via les Carsat au niveau régional.
La formule est donc identique à celle des salariés : le montant dépend du SAM, du taux et de la durée d'assurance validée.
Bon à savoir :
la retraite complémentaire des indépendants peut être gérée par l'Agirc-Arrco, comme pour les salariés du privé, ou par des organismes spécifiques, comme la RCI pour les artisans et commerçants.
Certains non-salariés ont leurs propres règles de calcul : les avocats (Caisse nationale des barreaux français, CNBF), les non-salariés agricoles (Mutualité sociale agricole, MSA) et les professions libérales (Caisse nationale d'assurance vieillesse des professions libérales, CNAVPL).
Exemples concrets de calcul retraite selon trois profils
Prenons un salaire annuel brut de 32 400 € (2 700 € brut par mois, soit environ 2 100 € net), un niveau proche du salaire médian du secteur privé : 2 190 € net par mois en 2024 selon l'Insee. Comparons trois profils types : salarié du privé, fonctionnaire et indépendant. Les montants sont à taux plein, sans décote ni surcote, et ne concernent que la pension de base.
| Profil | SAM ou dernier traitement brut | Trimestres validés | Taux plein appliqué | Pension annuelle estimée | Pension mensuelle estimée |
|---|---|---|---|---|---|
| Salarié du privé | 32 400 € | 172 (génération 1966 et suivantes) | 50 % | 16 200 € | 1 350 € |
| Fonctionnaire | 32 400 € | 172 | 75 % | 24 300 € | 2 025 € |
| Indépendant | 32 400 € | 172 | 50 % | 16 200 € | 1 350 € |
La durée de carrière réelle, le statut et les éventuelles décotes ou surcotes peuvent modifier fortement ces montants, comme le montrent nos simulations pour une retraite avec 2 000 € net par mois. Le tableau ci-dessous présente trois situations :
- un salarié du privé avec une carrière courte, donc une décote,
- un fonctionnaire ayant validé la durée nécessaire au taux plein,
- un indépendant ayant travaillé au-delà de la durée requise, donc une surcote.
| Profil | SAM ou dernier traitement brut | Trimestres validés | Taux | Pension annuelle estimée | Pension mensuelle estimée | Remarques |
|---|---|---|---|---|---|---|
| Salarié du privé, 25 ans de carrière | 32 400 € | 100 | 37,5 % | 7 064 € | 588,67 € | Carrière incomplète : décote maximale (plus de 20 trimestres manquants) et pension proratisée (100/172) |
| Fonctionnaire, 43 ans de carrière | 32 400 € | 172 | 75 % | 24 300 € | 2 025 € | Taux plein atteint, pension maximale |
| Indépendant, 45 ans de carrière | 32 400 € | 180 | 50 %, pension majorée de 10 % par la surcote | 17 820 € | 1 485 € | 8 trimestres de plus que les 172 requis : 8 × 1,25 % = 10 % de surcote |
Ces tableaux reposent sur une carrière linéaire, à temps plein et sans interruption, hors retraite complémentaire et bonifications. Pour une carrière plus courte, consultez aussi notre simulation « J'ai travaillé 20 ans : combien vais-je toucher à la retraite ? » ou celle d'une retraite avec un salaire net de 1 500 €.
Calculez votre pension et l'écart à combler (méthode en 4 étapes)
Connaître le montant de sa future pension ne suffit pas : l'essentiel est de mesurer l'écart avec vos revenus actuels, puis de décider comment le combler.
- Récupérez votre relevé de carrière dans votre espace personnel en ligne sur info-retraite.fr ou lassuranceretraite.fr, et vérifiez que chaque trimestre y figure.
- Estimez votre pension totale (base et complémentaire) avec le simulateur Mon estimation retraite, à plusieurs âges de départ.
- Calculez votre taux de remplacement : pension mensuelle nette estimée / dernier salaire mensuel net.
- Chiffrez l'écart entre cette pension et le revenu dont vous aurez besoin, puis le capital à constituer pour le combler.
Exemple (fictif) : un salarié né en 1966 gagne 2 600 € net par mois. Le simulateur estime sa pension totale à 1 700 € net par mois, soit un taux de remplacement de 65 %. S'il vise 2 000 € par mois, l'écart atteint 300 € par mois, soit 3 600 € par an et 72 000 € sur 20 ans de retraite, hors rendement et inflation.
Conseil Meilleurtaux : pour combler cet écart, le plan d'épargne retraite (PER) permet de déduire vos versements de votre revenu imposable, dans la limite du plafond indiqué sur votre avis d'impôts. Plus vous commencez tôt, plus l'effort mensuel nécessaire est faible. Découvrez aussi nos conseils pour préparer la retraite.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Comment estimer votre retraite ? (outils officiels et simulation)
Estimer sa future retraite tôt permet d'anticiper ses revenus, d'activer les bons leviers selon son âge et sa carrière, et de préserver son niveau de vie.
Les points à considérer pour estimer sa future retraite
Avant une simulation, plusieurs éléments doivent être vérifiés pour obtenir une estimation réaliste :
- Votre carrière réelle : périodes travaillées, trimestres validés, interruptions, changements de statut ou de régime.
- Vos régimes d'affiliation : base et complémentaires, pour intégrer tous les droits acquis.
- Vos salaires passés : sommes soumises à cotisations et meilleures années selon votre régime.
- Votre âge de départ envisagé : âge légal (de 62 ans et 9 mois à 64 ans selon votre génération), plus tard, ou 67 ans, âge du taux plein automatique.
- Vos projets de fin de carrière : poursuite d'activité, temps partiel, cumul emploi-retraite ou rachat de trimestres.
Les ressources officielles et outils recommandés pour la simulation
Pour une estimation fiable, les outils officiels sont les plus adaptés.
Le simulateur Mon estimation retraite, proposé par info-retraite.fr, fait référence : il est développé par l'ensemble des régimes obligatoires, de base et complémentaires. Il centralise vos données et estime le montant de votre retraite à différents âges : à l'âge légal de départ, plus tard ou à 67 ans.
Vous pouvez choisir une estimation rapide, basée sur les informations connues de vos régimes, ou une estimation personnalisable, qui permet d'ajuster votre situation actuelle, passée ou future pour tester plusieurs scénarios.
Quelles informations dois-je fournir pour une simulation précise ?
L'estimation rapide ne demande aucun document : l'outil utilise les données dont disposent vos régimes.
Pour une estimation retraite plus poussée, vous pouvez modifier l'âge de départ, ajouter des périodes manquantes ou intégrer des changements futurs (enfants, nouveau statut...).
FAQ : vos questions fréquentes sur le calcul de la retraite
Quelle est la formule de calcul de la retraite de base ?
La retraite de base d'un salarié du régime général se calcule en multipliant le salaire annuel moyen des 25 meilleures années par le taux de liquidation (50 % au maximum), puis par le rapport entre les trimestres validés et les trimestres requis pour le taux plein.
Combien de trimestres faut-il pour une retraite à taux plein ?
Le nombre de trimestres requis pour le taux plein dépend de l'année de naissance. Avec la suspension de la réforme de 2023, il s'élève à 170 trimestres pour les générations 1963 à mars 1965, à 171 pour avril à décembre 1965, puis à 172 à partir de 1966.
Comment fonctionnent la décote et la surcote de la retraite ?
La décote de la retraite s'applique si vous partez avant 67 ans sans tous les trimestres requis : le taux baisse de 0,625 point par trimestre manquant, jusqu'à 37,5 %. La surcote majore la pension de 1,25 % par trimestre travaillé au-delà de la durée requise.
Comment estimer le montant de ma future retraite ?
Le montant de votre future retraite s'estime de façon fiable avec le simulateur officiel Mon estimation retraite d'info-retraite.fr. Il réunit vos droits acquis dans les régimes de base et complémentaires, et compare le montant de votre pension à plusieurs âges de départ possibles.
Le calcul de la retraite est-il le même pour un fonctionnaire ou un indépendant ?
Le calcul de la retraite d'un indépendant suit la même formule que celle d'un salarié du privé : revenu annuel moyen, taux et trimestres validés. Celui d'un fonctionnaire diffère : il repose sur le dernier traitement indiciaire brut, avec un taux maximal de 75 %.