
 Temps de lecture :
Pour estimer le montant de votre pension globale, il est nécessaire de comprendre comment calculer votre retraite complémentaire. Contrairement à la retraite de base, son mode de calcul repose sur un système de points, avec des règles spécifiques qu’il vous faut maîtriser pour anticiper plus efficacement et plus précisément votre niveau de revenus total après la vie active.
Meilleurtaux Placement décortique pour vous le calcul de la retraite complémentaire, étape par étape.
- Le fonctionnement de la retraite complémentaire d’un salarié du privé (Agirc-Arrco) se base sur un système de points.
- Les points sont acquis tout au long de la carrière par le biais des cotisations salariales et patronales.
- Le nombre total de points doit être multiplié par la valeur de service du point au moment du départ pour obtenir le montant de la retraite complémentaire.
- Le montant de la retraite complémentaire varie fortement selon la durée de carrière, le niveau de revenus, le cumul emploi-retraite et le contexte économique et politique à la fin de la vie active.
- La valeur du point s’établit à 1,4386 € depuis le 1er novembre 2024 pour l’Agirc-Arrco et reste gelée jusqu'au 31 octobre 2026.
Qu'est-ce que la retraite complémentaire Agirc-Arrco et comment fonctionne-t-elle ?
La retraite complémentaire se distingue de la retraite de base par son mode de calcul. Il s’agit d’un régime par points. Concrètement, les cotisations versées ne sont pas directement transformées en pension : elles sont d’abord converties en points de retraite selon la rémunération annuelle. Ces points sont ensuite cumulés tout au long de la carrière.
La valeur des points est négociée par les partenaires sociaux (organisations syndicales et patronales) dans le cadre des accords Agirc et Arrco, le régime de retraite complémentaire obligatoire pour l’ensemble des salariés du secteur privé.
Bon à savoir :
Avant 2019, deux régimes coexistaient :
- L’Arrco, qui concernait tous les salariés du secteur privé.
- L’Agirc, spécifique aux cadres, en complément de l’Arrco.
Depuis le 1er janvier 2019, ces deux régimes ont fusionné pour donner naissance au régime unique Agirc-Arrco. Cette réforme a entraîné une harmonisation de l’assiette de cotisations, désormais divisée en 2 tranches, contre 5 auparavant (3 pour les cadres et 2 pour les non-cadres), et des taux applicables, entraînant une augmentation globale des cotisations.
Comment calculer la retraite complémentaire ?
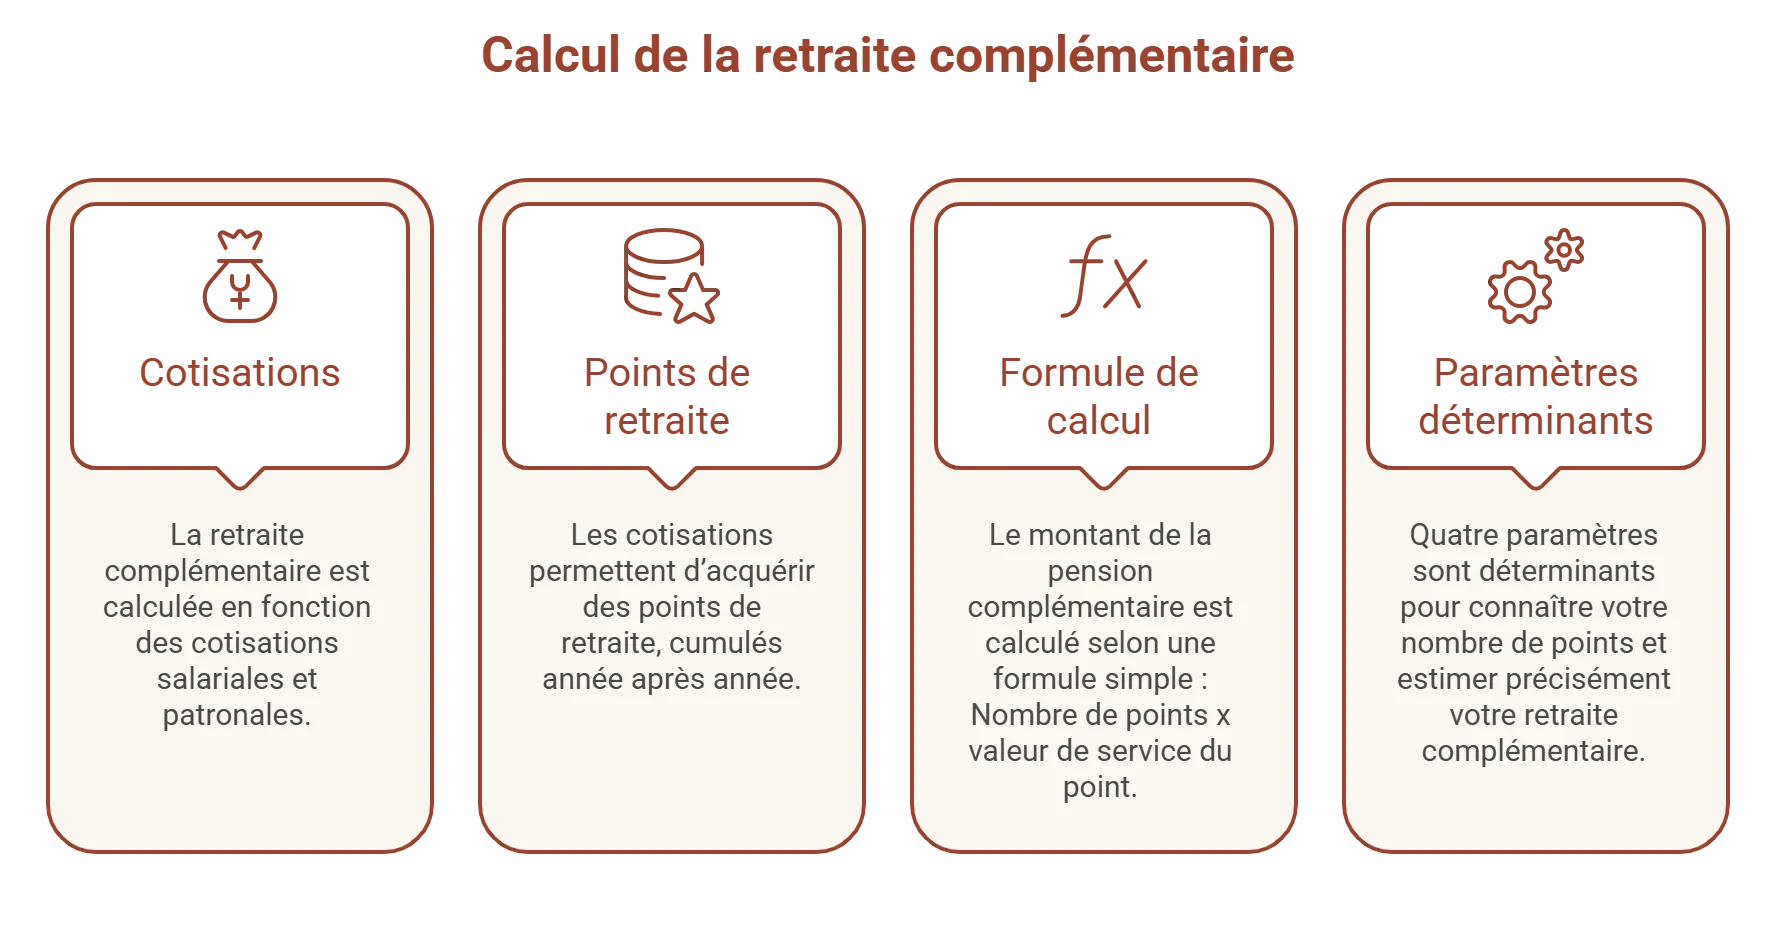
Système par points Agirc-Arrco : les éléments clés du calcul
Tout au long de votre carrière, vous cotisez pour la retraite via :
- une part salariale (prélevée sur votre salaire brut),
- une part patronale (versée par votre employeur).
Ces cotisations permettent d’acquérir des points de retraite, cumulés année après année sur votre compte individuel. À noter toutefois que l’intégralité des cotisations versées ne génère pas de points. Le régime Agirc-Arrco applique un taux d’appel de 127%, ce qui signifie que seule une partie des cotisations est effectivement utilisée pour l’acquisition de points.
Au moment de votre départ à la retraite, le montant de votre pension complémentaire est calculé selon une formule simple :
Nombre de points x valeur de service du point (à la date de départ)
Pour connaître votre nombre de points et estimer précisément votre retraite complémentaire, quatre paramètres sont déterminants :
- la rémunération annuelle et les cotisations versées,
- le nombre de points acquis chaque année,
- la valeur d’achat du point (aussi appelée salaire de référence),
- la valeur de service du point au moment de la liquidation.
Le montant 2026 des points Agirc-Arrco actualisé
La valeur de service du point Agirc-Arrco, déterminante dans le calcul de la retraite complémentaire des anciens salariés du secteur privé, est généralement revalorisée chaque année au 1er novembre, sur décision des partenaires sociaux qui pilotent le régime.
En 2026, cependant, la situation est particulière. Faute d'accord trouvé lors des négociations de l'automne 2025, les partenaires sociaux n'ont pas procédé à la revalorisation annuelle des pensions complémentaires.
La valeur de service du point reste donc fixée à 1,4386 € au 1er novembre 2025, son niveau en vigueur depuis le 1er novembre 2024.
C'est donc cette valeur qui doit être utilisée pour calculer votre pension Agirc-Arrco jusqu'au 31 octobre 2026 : le conseil d'administration de l'Agirc-Arrco doit se prononcer le 14 octobre 2026 sur une éventuelle revalorisation au 1er novembre 2026.
Bon à savoir : le gel des pensions contesté devant la justice
Le gel de la revalorisation des retraites complémentaires fait, à l’heure de la rédaction de cette page, l'objet d'un contentieux. La CFE-CGC et la CGT ont saisi le tribunal judiciaire de Paris pour contester la décision des organisations patronales de ne pas augmenter les pensions au 1er novembre 2025.
Les deux syndicats estiment que les importantes réserves financières du régime, évaluées à 91 milliards d'euros, permettaient une revalorisation des pensions malgré l'absence d'accord. Le patronat invoque une lecture différenciée du cadre juridique en l’absence d’un consensus entre les parties.
À ce stade, cette procédure est en cours et n'a pas modifié la valeur du point Agirc-Arrco. Sauf nouvel accord entre les partenaires sociaux ou décision de justice, la valeur de 1,4386 € reste la référence pour le calcul de la retraite complémentaire jusqu'au 31 octobre 2026.
Comment sont calculés les points Agirc-Arrco en 2026 ?
Les points de retraite complémentaire sont attribués en fonction de votre rémunération brute annuelle et des taux de cotisation appliqués.
Les taux de cotisation affichés correspondent aux taux globaux (part salariale + patronale). Seule une fraction de ces cotisations est utilisée pour le calcul de la retraite.
Taux de cotisation 2026
| Rémunération annuelle brute (assiette) | Taux de cotisation | Part salariale | Part patronale |
|---|---|---|---|
| Tranche 1 : jusqu’à 48 060 € | 7,87% | 3,15% | 4,72% |
| Tranche 2 : de 48 060 € à 384 480 € | 21,59% | 8,64% | 12,95% |
Les points sont ensuite calculés selon la formule suivante :
(Rémunération x taux de calcul des points) / prix d’achat du point
Taux de calcul des points et salaire de référence en 2026
| Rémunération annuelle | Taux de calcul des points | Salaire de référence |
|---|---|---|
| Tranche 1 : jusqu’à 48 060 € | 6,20% | 20,1877 € |
| Tranche 2 : de 48 060 € à 384 480 € | 17% |
Bon à savoir :
Le dispositif de bonus-malus Agirc-Arrco a été supprimé : le malus ne s'applique plus aux pensions prenant effet depuis le 1er décembre 2023, et il a cessé au 1er avril 2024 pour les pensions déjà en cours. Ce mécanisme prévoyait une minoration ou une majoration temporaire des pensions pour inciter les salariés du privé (nés à partir de 1957) à différer leur départ à la retraite. Il ne s’applique donc plus en 2026.
Impact du cumul emploi-retraite sur les points complémentaires
Depuis le 1er janvier 2023, le cumul emploi-retraite peut, sous conditions strictes (en cas de cumul intégral, c'est-à-dire après avoir liquidé toutes ses retraites, de base et complémentaires, à taux plein), permettre d’acquérir de nouveaux points Agirc-Arrco.
Cette acquisition est toutefois limitée à la tranche 1 des revenus, soit :
- entre 0 € et 4 005 € brut par mois en 2026,
- entre 0 € et 48 060 € brut par an en 2026.
Ce dispositif permet d'améliorer ses droits à la retraite, appelée « seconde retraite complémentaire ». Pour les retraites prenant effet à partir du 1er janvier 2027, la loi de financement de la Sécurité sociale pour 2026 réserve toutefois l'acquisition de nouveaux droits au cumul à partir de 67 ans.
Exemple concret de calcul de pension complémentaire
Pour mieux comprendre le calcul de la retraite complémentaire, prenons un cas concret.
Christophe, cadre commercial dans le secteur privé, perçoit une rémunération annuelle brute de 50 000 € en 2026.
1. Calcul des cotisations versées
Ses cotisations Agirc-Arrco (part salariale + part patronale) sont réparties sur deux tranches :
| Calcul | Résultat (arrondi au centième) | |
|---|---|---|
| Tranche 1 (jusqu’à 48 060 €) | 48 060 € x 7,87% | 3 782,32 |
| Tranche 2 (de 48 060 € à 50 000 €) | (50 000 € – 48 060 €) x 21,59% = 1 940 x 21,59% | 418,85 |
| Total des cotisations | 3 782,32 € + 418,85 € | 4 201,17 |
2. Calcul des points acquis en 2026
Le nombre de points est calculé à partir des taux d’acquisition :
| Calcul | Résultat (arrondi au centième) | |
|---|---|---|
| Tranche 1 | 48 060 € x 6,20% | 2 979,72 |
| Tranche 2 | (50 000 € – 48 060 €) x 17% = 1 940 x 17% | 329,80 |
| Sous-total | 2 979,72 + 329,80 | 3 309,52 |
| Nombre de points retraite acquis en 2026 | 3 309,52 / 20,1877 | 163,94 |
3. Estimation de la pension complémentaire
Pour poursuivre l’exemple de la manière la plus simple possible, admettons que Christophe ait mené une carrière complète très linéaire, à temps plein, sans interruption, jusqu’à son départ à la retraite. S’il avait obtenu 163,94 points durant ses 43 années d’activité, il aurait donc accumulé 7 049,42 points.
Pour un départ en retraite en 2026 avec la valeur de service du point à date, cela nous donne le calcul suivant :
7 049,42 × 1,4386 € = 10 141,30 € par an, soit une pension brute complémentaire mensuelle de 845,11 € par mois (10 141,30 / 12).
Cet exemple repose sur une hypothèse volontairement simplifiée (revenus constants, absence d’évolution des règles et des plafonds). En pratique, les points acquis varient chaque année selon la carrière et les paramètres du régime.
L'analyse Meilleurtaux Placement :
Plus votre rémunération est élevée et votre durée de carrière longue, plus le nombre de points accumulés, et donc le montant de votre retraite complémentaire, sera important.
Pourquoi le point est-il gelé et que faire ?
Le gel de la valeur du point découle de l'absence d'accord entre les organisations patronales et syndicales lors du conseil d'administration de l'Agirc-Arrco du 17 octobre 2025 : les retraites complémentaires n'ont pas été revalorisées au 1er novembre 2025 et la valeur de service est restée fixée à 1,4386 €. La CFE-CGC et la CGT contestent ce gel devant le tribunal judiciaire de Paris.
La prochaine échéance est fixée au 14 octobre 2026 : le conseil d'administration doit se prononcer sur une éventuelle revalorisation au 1er novembre 2026, dans le cadre de l'accord national interprofessionnel Agirc-Arrco du 5 octobre 2023, qui prend pour référence l'inflation hors tabac diminuée de 0,4 point.
Pour compenser l'érosion du pouvoir d'achat liée au gel, il est possible de se constituer un complément de revenus en prévision de la retraite, par exemple avec un plan d'épargne retraite (PER), dont les versements volontaires sont déductibles du revenu imposable dans la limite d'un plafond, ou avec un contrat d'assurance vie. La part investie en unités de compte présente un risque de perte en capital.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Retraite complémentaire indépendants : calcul RCI
La retraite complémentaire des indépendants (RCI) repose, comme celle des salariés du privé, sur un système de points. Elle est versée par l’Assurance retraite en même temps que la retraite de base, au taux plein ou avec une minoration.
Les cotisations de retraite complémentaire des indépendants sont recouvrées par l’Urssaf et calculées en fonction du revenu professionnel conformément aux taux du décret n°2024-688 du 5 juillet 2024 :
- 8,10% de la part de revenu inférieure au plafond annuel de la Sécurité sociale (PASS), soit 48 060 € en 2026,
- 9,10% de la part de revenu comprise entre 1 PASS (48 060 €) et 4 PASS, soit 192 240 € en 2026 (48 060 € x 4).
Ces cotisations permettent d’acquérir des points de retraite complémentaire tout au long de l’activité, obtenus comme suit :
Cotisations versées / Valeur d’acquisition du point (21,726 € au 1er janvier 2026)
Puis, au moment du départ à la retraite, le montant de la retraite complémentaire des indépendants est déterminé selon la formule suivante :
Nombre de points acquis x valeur du point x taux de la retraite de base
Au 1er janvier 2026, la valeur du point RCI est fixée à 1,347 €.
Le taux appliqué correspond à celui de la retraite de base :
- taux plein si toutes les conditions sont remplies,
- taux minoré en cas de départ anticipé sans durée d’assurance suffisante.
Où consulter son compte de points Agirc-Arrco et estimer sa pension ?
Pour connaître précisément votre nombre de points de retraite complémentaire, vous pouvez consulter votre relevé de points Agirc-Arrco en ligne.
Bon à savoir :
Depuis la fusion des régimes Agirc et Arrco, un compte unique permet d’accéder à l’ensemble de vos droits.
En complément, le service « Mon estimation retraite », accessible via votre compte info-retraite.fr, permet de simuler le montant de votre future pension et de recommencer aussi souvent que nécessaire en testant plusieurs scénarios personnels et professionnels.
Pour aller plus loin, n’hésitez pas à découvrir nos autres pages dédiées à la retraite :
FAQ : vos questions fréquentes sur le calcul de la retraite complémentaire
Comment se calcule la retraite complémentaire Agirc-Arrco ?
La retraite complémentaire Agirc-Arrco se calcule en multipliant le nombre total de points acquis pendant la carrière par la valeur de service du point en vigueur au moment du départ. Les points sont obtenus grâce aux cotisations salariales et patronales versées sur la rémunération, dans la limite des tranches du régime.
Quelle est la valeur du point Agirc-Arrco en 2026 ?
Jusqu'au 31 octobre 2026, la valeur de service du point Agirc-Arrco est de 1,4386 €, gelée faute d'accord entre les partenaires sociaux à l'automne 2025. Le conseil d'administration de l'Agirc-Arrco doit se prononcer le 14 octobre 2026 sur une éventuelle revalorisation au 1er novembre 2026.
Comment obtenir le montant net de sa retraite complémentaire ?
Le montant de la retraite complémentaire est d'abord calculé en brut. Le montant net s'obtient après déduction des prélèvements sociaux : CSG, CRDS et Casa, dont les taux dépendent du revenu fiscal de référence, et cotisation d'assurance maladie. Le montant net versé figure sur les relevés de paiement en ligne.
Pourquoi ma pension complémentaire n'augmente-t-elle pas en 2026 ?
La pension complémentaire n'a pas été revalorisée au 1er novembre 2025, faute d'accord entre les partenaires sociaux sur la valeur du point. La CFE-CGC et la CGT contestent ce gel devant le tribunal judiciaire de Paris. Une éventuelle revalorisation au 1er novembre 2026 doit être décidée le 14 octobre 2026.
Un indépendant calcule-t-il sa complémentaire comme un salarié ?
Les indépendants cotisent au régime complémentaire des indépendants (RCI), qui fonctionne aussi par points, mais avec des taux de cotisation, une valeur d'acquisition et une valeur de service du point propres. Le montant dépend également du taux appliqué à la retraite de base : taux plein ou minoré.