
 Temps de lecture :
Changer le bénéficiaire d’une assurance vie reste possible après la souscription, y compris après 70 ans. Tant que le bénéficiaire n’a pas accepté sa désignation dans les conditions légales, le souscripteur peut modifier la clause, par simple courrier à l’assureur. Seule exception : si votre bénéficiaire a déjà accepté sa désignation, son accord devient indispensable.
Meilleurtaux Placement revient en détail sur les démarches, les conditions et la fiscalité à prendre en compte avant d’entreprendre un changement de bénéficiaire.
| Votre question | La réponse en bref |
|---|---|
| Peut-on changer de bénéficiaire ? | Oui, à tout moment et autant de fois que souhaité, tant que le bénéficiaire n’a pas accepté sa désignation. |
| Comment ? | Par courrier ou avenant adressé à l’assureur, par testament, ou par acte sous seing privé ou notarié. |
| Faut-il prévenir l’ancien bénéficiaire ? | Non, sauf s’il a accepté sa désignation : son accord est alors nécessaire. |
| Quels cas bloquent ou encadrent le changement ? | Bénéficiaire acceptant, tutelle, curatelle, assuré distinct du souscripteur, nantissement, décès du souscripteur. |
| Et après 70 ans ? | Le changement reste possible. La fiscalité dépend de l’âge aux versements et du lien avec le nouveau bénéficiaire. |
- Le bénéficiaire d’une assurance vie peut être modifié à tout moment, tant qu’il n’a pas accepté sa désignation dans les conditions prévues par la loi.
- Le changement peut être effectué par courrier adressé à l’assureur, par testament, ou par un acte sous seing privé ou notarié.
- Le passage des 70 ans n’empêche pas de modifier la clause bénéficiaire, mais la fiscalité dépend de l’âge auquel les primes ont été versées.
- Un changement tardif et soudain peut être contesté, notamment en cas de soupçon d’abus de faiblesse, d’insanité d’esprit ou de volonté insuffisamment établie.
- Une clause bénéficiaire précise et régulièrement actualisée encadre mieux la transmission des capitaux décès et limite les risques de contestation.
Peut-on changer le bénéficiaire de son assurance vie à tout moment ?
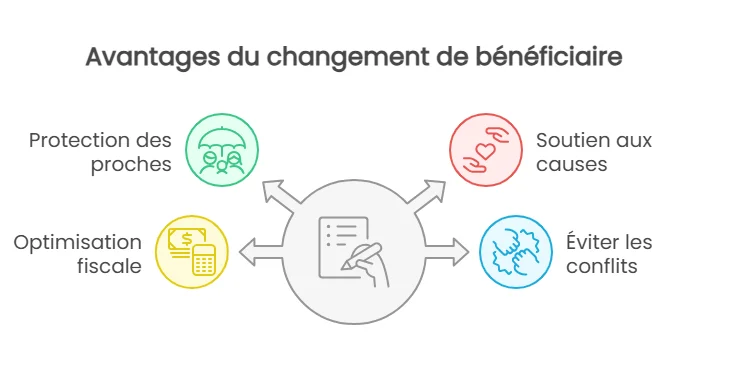
Oui, dans la grande majorité des cas. L’article L. 132-8 du Code des assurances laisse au souscripteur la maîtrise de sa clause bénéficiaire jusqu’à son décès, avec quelques limites précises.
Le principe de libre révocabilité
La clause bénéficiaire est la disposition du contrat d’assurance vie qui désigne la ou les personnes qui recevront le capital au décès de l’assuré. Le souscripteur peut choisir son conjoint, ses enfants, un proche, un tiers ou une association.
Le souscripteur peut librement remplacer un bénéficiaire, en ajouter un, modifier leur ordre ou revoir la répartition du capital, tant que la désignation n’est pas acceptée. Il peut le faire à tout moment et autant de fois que souhaité.
Un changement de situation, comme un mariage, un divorce, une naissance ou un décès, peut par exemple justifier cette actualisation.
L’exception du bénéficiaire acceptant
Lorsqu’un bénéficiaire accepte valablement sa désignation, la clause devient irrévocable, conformément à l’article L. 132-9 du Code des assurances. Le souscripteur ne peut alors plus la modifier sans l’accord du bénéficiaire acceptant. Cet accord est aussi requis pour effectuer un rachat ou obtenir une avance.
L’acceptation obéit à un formalisme précis du vivant du souscripteur et de l’assuré. Elle peut résulter d’un avenant signé par le souscripteur, le bénéficiaire et l’assureur. Elle peut aussi prendre la forme d’un acte authentique ou sous seing privé, signé par le souscripteur et le bénéficiaire. Cet acte n’a d’effet à l’égard de l’assureur qu’une fois notifié par écrit.
Lorsque la désignation est faite à titre gratuit, l’acceptation ne peut intervenir qu’au moins 30 jours après que le souscripteur a été informé de la conclusion du contrat. Une fois l’acceptation réalisée, toute modification ultérieure de la clause suppose l’accord du bénéficiaire acceptant.
Les autres cas de blocage : tutelle, curatelle, nantissement, décès du souscripteur
Certaines situations limitent ou encadrent le changement de bénéficiaire d’un contrat d’assurance vie :
Curatelle : la modification doit se faire avec l’assistance du curateur (article L. 132-4-1 du Code des assurances).
- Tutelle : la modification doit être autorisée par le juge des tutelles, ou par le conseil de famille s’il a été constitué.
- Tuteur ou curateur bénéficiaire : lorsque le tuteur ou le curateur est lui-même désigné, il est réputé en opposition d’intérêts avec la personne protégée. Un subrogé tuteur ou curateur, à défaut un tuteur ou curateur ad hoc, intervient alors à sa place.
- Habilitation familiale ou mandat de protection future : les règles prévues pour les actes de disposition s’appliquent.
- Souscripteur et assuré différents : l’accord de l’assuré est aussi nécessaire, sous peine de nullité.
- Décès du souscripteur : le changement n’est possible que jusqu’à la date du décès. Si le souscripteur et l’assuré sont la même personne, la clause est alors figée.
- Nantissement : lorsque le contrat sert de garantie à un prêt, le créancier dispose de droits sur le capital. Changer de bénéficiaire ne supprime pas ces droits.
Comment modifier la clause bénéficiaire ? (4 démarches comparées)
Quatre démarches permettent de modifier la clause bénéficiaire d’une assurance vie. Le tableau ci-dessous les compare selon leur formalisme, leur coût, leur sécurité juridique et leur délai de prise en compte.
| Démarche | Formalisme | Coût | Sécurité juridique | Délai de prise en compte |
|---|---|---|---|---|
| Courrier ou avenant à l’assureur | Écrit daté et signé, références du contrat, nouvelle clause | Gratuit, hors frais d’envoi recommandé | Bonne si l’assureur confirme par écrit | Variable selon l’assureur |
| Testament | Contrat identifié, révocation de l’ancienne clause, nouveaux bénéficiaires | Gratuit s’il est olographe ; honoraires s’il est rédigé ou conservé par un notaire | Bonne, à condition que l’assureur connaisse l’existence du testament | Au décès, à la découverte du testament |
| Acte sous seing privé | Document rédigé et signé par vous, sans notaire | Gratuit | Moyenne : risque de perte ou de contestation | Dès sa transmission à l’assureur |
| Acte notarié | Acte établi et conservé par un notaire | Honoraires du notaire | La plus élevée | Dès la signature, puis notification à l’assureur |
Le courrier ou formulaire adressé à l’assureur
La solution la plus simple consiste à transmettre une demande écrite à l’assureur, qui fera ensuite l’objet d’un avenant. Le courrier doit identifier le contrat, être daté et signé, et préciser la nouvelle clause.
Pour chaque bénéficiaire nominatif, indiquez les informations permettant de l’identifier sans ambiguïté et, si nécessaire, la part du capital attribuée à chacun. Conservez la confirmation de prise en compte.
Le testament
La désignation peut aussi être modifiée par testament, comme le prévoit l’article L. 132-8 du Code des assurances. Le document doit identifier le contrat, révoquer clairement la clause précédente et désigner les nouveaux bénéficiaires. Informer l’assureur de l’existence du testament limite le risque d’un versement au bénéficiaire encore inscrit dans ses fichiers.
Le testament présente aussi l’intérêt de préserver la confidentialité de la nouvelle désignation jusqu’au décès. Un notaire peut toutefois accompagner la rédaction d’une clause valide, notamment si elle présente une particularité. C’est ce que rappelle la fiche « Peut-on modifier la clause bénéficiaire d’un contrat d’assurance-vie ? » de service-public.gouv.fr. Le notaire peut également conserver le testament.
L’acte sous seing privé ou l’acte notarié
Un acte sous seing privé est un document rédigé et signé par vous, sans notaire. L’acte notarié (ou authentique) est établi par un notaire, qui vérifie la validité de la clause et peut conserver l’acte. Ces deux formes servent aussi à l’acceptation du bénéficiaire, avec notification obligatoire à l’assureur. Le passage par un notaire offre la plus grande sécurité juridique.
Les informations à fournir et le délai de prise en compte
Votre demande doit contenir :
- les références du contrat ;
- l’identité complète de chaque bénéficiaire : nom d’usage et de naissance, prénoms, date et lieu de naissance, adresse ;
- la répartition du capital (par exemple : 60 % à mon conjoint, 40 % à mes enfants) ;
- éventuellement leur rang (premier rang, puis bénéficiaire de second rang à défaut).
Aucun délai légal n’est fixé : la prise en compte dépend de l’assureur. La Cour de cassation a toutefois fait évoluer les règles sur la validité d’un changement que l’assureur ignore encore :
- 2019 et 2022 : la Cour de cassation exige que l’assureur ait eu connaissance du changement avant le décès de l’assuré (Cass. 2e civ., 13 juin 2019, n° 18-14.954 ; Cass. 2e civ., 10 mars 2022, n° 20-19.655).
3 avril 2025 : la Cour abandonne cette exigence. Le changement est valable dès que la volonté du souscripteur est exprimée de manière certaine et non équivoque (Cass. 2e civ., 3 avril 2025, n° 23-13.803).
Il reste recommandé de transmettre rapidement la nouvelle désignation à l’assureur. Conservez une preuve de cette démarche, comme un accusé de réception ou une copie de l’avenant. Meilleurtaux Placement détaille les conséquences pratiques de cet arrêt dans son article sur les nouvelles règles de changement de bénéficiaire.
Changer de bénéficiaire après 70 ans (fiscalité 990 I et 757 B du CGI)
Aucune interdiction légale, mais une vigilance accrue
Le 70e anniversaire ne limite pas le droit de modifier une clause bénéficiaire. En matière d’assurance vie, le changement de bénéficiaire et le versement de nouvelles primes sont deux opérations distinctes.
Modifier la clause après 70 ans ne change pas le régime applicable aux primes : celui-ci dépend de l’âge de l’assuré au moment de chaque versement. En revanche, le montant taxé dépend du nouveau bénéficiaire. Le conjoint ou partenaire de Pacs est exonéré, chaque bénéficiaire dispose de son propre abattement en 990 I, et le barème du 757 B varie selon le lien de parenté.
Le principal point de vigilance porte sur la preuve d’une volonté libre et éclairée. Un changement tardif, notamment après 70 ans, est plus facilement remis en question par les héritiers.
Primes versées avant et après 70 ans
La fiscalité de l’assurance vie au décès dépend de l’âge auquel l’assuré a versé les primes sur le contrat. Le choix du bénéficiaire détermine ensuite le montant de l’impôt : exonération du conjoint, abattement par bénéficiaire ou droits de succession selon le lien de parenté.
| Primes versées avant 70 ans (art. 990 I du Code général des impôts) | Primes versées après 70 ans (art. 757 B du CGI) | |
|---|---|---|
| Conjoint ou partenaire de Pacs | Exonéré | Exonéré |
| Assiette taxable | Capitaux décès versés (primes, intérêts et plus-values) | Primes versées après 70 ans uniquement |
| Abattement | 152 500 € par bénéficiaire | 30 500 € pour l’ensemble des contrats et des bénéficiaires |
| Au-delà de l’abattement | 20 % jusqu’à 700 000 € taxables (soit 852 500 € reçus), puis 31,25 % | Droits de succession selon le lien de parenté |
| Intérêts et plus-values | Inclus dans les sommes taxées | Non soumis aux droits de succession |
Pour percevoir les capitaux, chaque bénéficiaire taxable dépose une déclaration partielle de succession (formulaire 2705-A) auprès de l’administration fiscale. Pour aller plus loin, Meilleurtaux Placement explique comment optimiser sa succession avec les versements après 70 ans.
Simulation : quel impact fiscal pour vos nouveaux bénéficiaires ? (3 cas chiffrés)
Les exemples ci-dessous concernent un souscripteur de plus de 70 ans qui modifie sa clause bénéficiaire. Ils montrent que l’impôt dépend à la fois de l’âge aux versements et du bénéficiaire désigné.
Cas n° 1 : un neveu désigné sur 200 000 € versés avant 70 ans
Les primes relèvent de l’article 990 I. Le neveu bénéficie de l’abattement de 152 500 €. La part taxable s’élève donc à 47 500 €, taxée à 20 %, soit un prélèvement de 9 500 €.
Cas n° 2 : un neveu désigné sur 50 000 € versés après 70 ans
Les primes relèvent de l’article 757 B. Après l’abattement global de 30 500 €, 19 500 € entrent dans la succession. Le neveu bénéficie ensuite d’un abattement de 7 967 € et d’un taux de 55 %. Les droits atteignent (19 500 − 7 967) × 55 %, soit 6 343 €. Les intérêts produits par ces primes restent exonérés.
Cas n° 3 : M. Lemoine, 300 000 € versés avant 70 ans
| Clause choisie | Part par bénéficiaire | Part taxable | Prélèvement total |
|---|---|---|---|
| Un seul enfant désigné | 300 000 € | 147 500 € | 29 500 € |
| Deux enfants désignés à parts égales | 150 000 € | 0 € | 0 € |
En désignant ses deux enfants, M. Lemoine fait jouer deux abattements de 152 500 €. Aucun prélèvement n’est dû. Ces calculs supposent que les abattements n’ont pas été utilisés par ailleurs et ne tiennent pas compte des prélèvements sociaux.
Abus de faiblesse, contestation : comment sécuriser votre changement de bénéficiaire ? (précautions à prendre)
Les motifs de contestation par les héritiers
Après votre décès, vos héritiers peuvent saisir la justice dans quatre situations principales :
- La forme n’a pas été respectée : par exemple, un changement sans l’accord d’un bénéficiaire acceptant.
L’insanité d’esprit : selon l’article 414-1 du Code civil, il faut être sain d’esprit pour faire un acte valable. Les héritiers doivent prouver un trouble mental au moment du changement.
- Un abus de faiblesse : un proche a profité de votre état pour se faire désigner. Les héritiers doivent établir votre vulnérabilité et son exploitation au moment du changement, par des rapports médicaux ou des témoignages.
Des primes manifestement exagérées : des versements disproportionnés par rapport à votre patrimoine peuvent porter atteinte à la réserve héritière de vos enfants. L’article L. 132-13 du Code des assurances permet alors de les réintégrer dans la succession.
Par ailleurs, l’article 909 du Code civil vise les professions médicales, la pharmacie et les auxiliaires médicaux qui vous ont soigné pendant la maladie dont vous décédez. Une désignation faite en leur faveur pendant cette maladie peut être annulée.
Les précautions à prendre
Une modification sensible mérite une traçabilité renforcée. Plusieurs éléments aident à établir la réalité de la volonté du souscripteur :
- un courrier manuscrit daté et signé ;
- la confirmation écrite de l’assureur et la conservation du document ;
- lorsque le contexte le justifie, l’intervention d’un notaire ou des éléments médicaux contemporains de la décision.
L’analyse Meilleurtaux Placement :
L’une des principales causes de contestation est un changement tardif et soudain, surtout au profit d’une personne de l’entourage proche des derniers mois. Pour le documenter, trois réflexes s’imposent. Rédiger un courrier manuscrit daté qui explique ses motivations. Joindre un certificat médical attestant de sa lucidité à cette date. Passer chez le notaire, qui pourra témoigner de la volonté libre du souscripteur.
Comment rédiger une clause bénéficiaire efficace ? (conseils de rédaction)
Une clause bénéficiaire efficace précise l’identité des bénéficiaires, leur ordre de priorité et la répartition du capital entre chacun. Par exemple, le conjoint peut être désigné en premier rang, puis les enfants en second rang s’il décède avant vous.
Deux façons de désigner vos bénéficiaires coexistent :
- Par leur qualité (« mon épouse », « mes enfants nés ou à naître ») : c’est la personne qui a cette qualité au jour de votre décès qui reçoit. Cette formulation est pratique pour la famille proche.
- Nominativement : indispensable pour un ami, un voisin ou une association. Indiquez nom complet, date et lieu de naissance et adresse pour éviter toute confusion.
Une association ne peut être désignée que si elle dispose de la personnalité juridique. Indiquez sa dénomination exacte et l’adresse de son siège pour éviter toute erreur d’attribution.
Pensez à terminer la clause par « à défaut, mes héritiers ». Relisez-la à chaque événement de vie : mariage, divorce, naissance, décès d’un bénéficiaire. Pour aller plus loin, consultez le guide Meilleurtaux Placement pour bien rédiger la clause bénéficiaire de votre assurance vie.
Le conseil Meilleurtaux Placement :
Désigner plusieurs bénéficiaires multiplie les abattements de 152 500 € prévus par l’article 990 I, un par bénéficiaire. Les versements effectués avant 70 ans profitent de ce régime plus favorable que celui des primes versées après 70 ans. Prévoir un bénéficiaire de second rang évite que les capitaux reviennent à la succession si le premier bénéficiaire décède avant vous. Une clause démembrée (usufruit au conjoint, nue-propriété aux enfants) peut aussi être envisagée avec un notaire. Le rôle de l’assurance vie dans la transmission est détaillé dans le dossier assurance vie et succession.
Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :

Offre de bienvenue
FAQ : tout savoir sur le changement de bénéficiaire d’assurance vie
Peut-on changer le bénéficiaire d’une assurance vie à tout moment ?
Le bénéficiaire d’une assurance vie peut être changé à tout moment, tant qu’il n’a pas accepté sa désignation dans les conditions légales. Le souscripteur doit aussi être vivant et juridiquement capable. Un bénéficiaire acceptant ne peut en revanche être remplacé sans son accord écrit.
Comment changer le bénéficiaire de son assurance vie ?
Le changement de bénéficiaire passe le plus souvent par un courrier ou un avenant adressé à l’assureur, ou par testament. Un acte sous seing privé ou notarié est aussi possible. La nouvelle clause doit exprimer une volonté certaine et non équivoque et identifier clairement chaque bénéficiaire.
Faut-il prévenir l’ancien bénéficiaire d’un changement ?
Le souscripteur n’a aucune obligation d’informer l’ancien bénéficiaire de la modification, tant que celui-ci n’a pas accepté sa désignation. La situation change si l’ancien bénéficiaire est acceptant : son accord est alors indispensable avant toute modification de la clause bénéficiaire.
Peut-on changer de bénéficiaire après 70 ans ?
Le passage des 70 ans ne bloque pas la modification de la clause bénéficiaire. La fiscalité dépend de l’âge auquel les primes ont été versées : abattement de 152 500 € par bénéficiaire avant 70 ans, abattement global de 30 500 € après. Le lien avec le bénéficiaire compte aussi.
Combien de temps faut-il pour qu’un changement de bénéficiaire soit pris en compte ?
Aucun délai légal de traitement par les assureurs n’est prévu. Depuis avril 2025, le changement est valable dès que la volonté du souscripteur est clairement exprimée. Une demande écrite et une confirmation de l’assureur restent recommandées pour éviter un versement à l’ancien bénéficiaire.
Un changement de bénéficiaire peut-il être contesté après le décès ?
Un changement de bénéficiaire peut être contesté par les héritiers après le décès du souscripteur. Ils peuvent invoquer un abus de faiblesse, l’insanité d’esprit ou des primes manifestement exagérées. Les preuves reposent souvent sur des rapports médicaux, des témoignages ou l’analyse du patrimoine.