
 Temps de lecture :
L'épargne d'une assurance vie n'est jamais bloquée : vous pouvez faire un retrait (rachat) partiel ou total à tout moment, et seule la part de gains contenue dans le retrait est imposée. L'impôt dépend de l'ancienneté du contrat, moins ou plus de 8 ans, et l'assureur doit verser l'argent dans un délai maximal de deux mois.
Meilleurtaux Placement détaille la fiscalité d'un retrait d'assurance vie, les délais, les frais et les cas de blocage, avec deux exemples chiffrés.
| Situation au 20 octobre 2026 | Impôt sur le revenu sur les gains (versements depuis le 27/09/2017) | Prélèvements sociaux |
|---|---|---|
| Contrat de moins de 8 ans | 12,8% (ou barème progressif sur option) | 17,2% |
| Contrat de 8 ans ou plus, gains sous l'abattement (4 600 € seul / 9 200 € couple) | 0% | 17,2% |
| 8 ans ou plus, au-delà de l'abattement, primes ≤ 150 000 € | 7,5% | 17,2% |
| 8 ans ou plus, au-delà de l'abattement, primes > 150 000 € | 12,8% sur la fraction concernée | 17,2% |
| Délai maximal de versement par l'assureur | 2 mois (art. L132-21 du Code des assurances) | – |
- Un retrait d'assurance vie, appelé rachat, partiel ou total, est possible à tout moment, sauf dans quelques cas précis comme un bénéficiaire acceptant ou un nantissement.
- Seule la part de gains contenue dans la somme retirée est imposée : les versements que vous récupérez ne sont jamais taxés.
- Avant 8 ans, les gains supportent 12,8% d'impôt et 17,2% de prélèvements sociaux ; après 8 ans, un abattement annuel de 4 600 € ou 9 200 € s'applique d'abord.
- L'assureur dispose de deux mois au maximum pour verser la somme ; au-delà, il doit des intérêts de retard calculés sur le taux légal.
- Un rachat partiel conserve le contrat et son antériorité fiscale, alors qu'un rachat total clôt le contrat et fait perdre cette antériorité.
Peut-on retirer de l'argent d'une assurance vie à tout moment ?
Oui. L'assurance vie n'est pas un placement bloqué : le souscripteur peut demander à tout moment le rachat de tout ou partie de son épargne, quelle que soit l'ancienneté du contrat. L'assureur verse la valeur de rachat dans un délai maximal de deux mois après la demande.
En langage d'assureur, un retrait s'appelle un « rachat ». La valeur de rachat correspond à la somme que le contrat vaut le jour du retrait : vos versements, augmentés des gains et diminués des frais et des éventuelles pertes sur les supports non garantis. Le contrat de capitalisation, proche de l'assurance vie, offre la même possibilité de rachat.
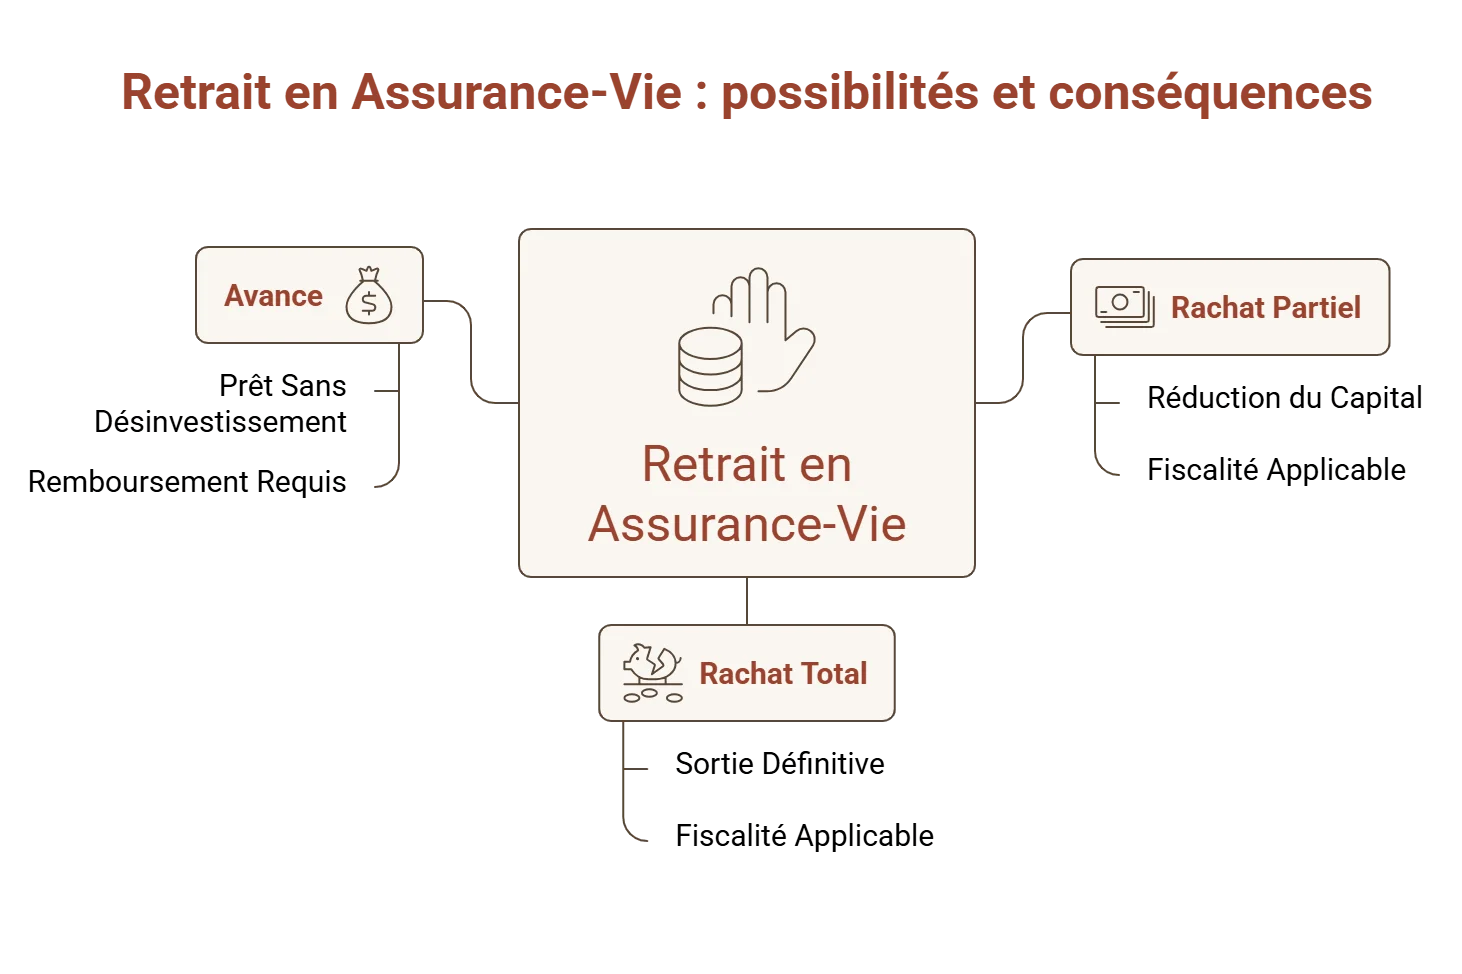
Le retrait ne doit pas être confondu avec l'avance. Le rachat fait sortir l'argent du contrat de façon définitive et peut entraîner une imposition. L'avance est un prêt consenti par l'assureur : l'épargne reste investie et continue de produire des intérêts, mais la somme doit être remboursée.
Rachat partiel, rachat total, avance, rente : les 4 façons de récupérer son argent
| Solution | Principe | Le contrat reste-t-il ouvert ? | Fiscalité |
|---|---|---|---|
| Rachat partiel | Vous retirez une partie de l'épargne | Oui, avec son antériorité fiscale | Impôt et prélèvements sociaux sur la part de gains retirée |
| Rachat total | Vous retirez toute l'épargne | Non, le contrat est clôturé | Impôt et prélèvements sociaux sur l'ensemble des gains |
| Avance | L'assureur vous prête une somme, dans la limite de la valeur de rachat, aux conditions prévues par le contrat | Oui, l'épargne reste investie | Pas d'imposition tant qu'il ne s'agit pas d'un rachat |
| Rente viagère | Le capital est converti en un revenu versé jusqu'au décès | Le capital n'est plus récupérable | Une fois par an lors de l’impôt sur le revenu. Part imposable selon l’âge du rentier lors de la mise en place |
L'assureur n'est pas obligé d'accorder une avance : la loi lui en donne la possibilité, et chaque contrat fixe son taux et sa durée. Meilleurtaux Placement compare les deux solutions dans sa page consacrée à l'avance sur assurance vie.
Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :

Offre de bienvenue
Les cas où le retrait est bloqué ou retardé
Le droit de rachat connaît quelques limites, rarement expliquées avant que le problème se pose :
- Bénéficiaire acceptant : si le bénéficiaire désigné a accepté le contrat, le souscripteur ne peut plus faire de rachat ni obtenir d'avance sans son accord.
- Nantissement : un contrat donné en garantie d'un prêt (nantissement) confère des droits au créancier, qui peut provoquer le rachat. Un retrait nécessite en pratique son accord, selon les termes de l'acte de nantissement.
- Loi “Sapin II” : le Haut conseil de stabilité financière (HCSF) peut limiter temporairement (durée maximale de 3 mois, renouvelable une seule fois), les retraits si cela met en péril la stabilité financière du système et ainsi protéger tous les assurés et bénéficiaires de ces contrats.
- Tutelle ou curatelle : si le souscripteur a perdu sa capacité juridique, le rachat nécessite l’intervention du curateur ou du juge (pour la tutelle).
Le fonctionnement du nantissement est détaillé dans la page nantissement d'une assurance vie.
Le rachat partiel : comment fonctionne ce type de retrait ?
Le rachat partiel permet de retirer une partie de l'épargne sans fermer le contrat ni perdre son antériorité fiscale. La somme retirée est définitivement désinvestie, tandis que le reste du capital continue de fructifier. Ce retrait sert souvent à financer une dépense imprévue ou un projet à court terme.
Sur un contrat multisupport, le retrait porte selon les contrats sur les supports de votre choix (fonds en euros ou unités de compte) ou sur l'ensemble des supports, au prorata. Certains contrats fixent un montant minimal de rachat ou un encours minimal à conserver : ces règles figurent dans les conditions générales. Les modalités pratiques sont développées dans la page rachat partiel.
Les rachats partiels programmés
Les rachats partiels programmés sont des retraits automatiques d'un montant fixe, versés à intervalle régulier (chaque mois, trimestre, semestre ou année). Ils transforment une partie de l'épargne en complément de revenu, tout en laissant le contrat ouvert. Vous pouvez en général modifier le montant ou suspendre les versements, selon les conditions du contrat.
Chaque retrait programmé est imposé comme un rachat partiel, sur sa seule part de gains. Après 8 ans, une personne seule peut ainsi percevoir jusqu'à 383,33 € de gains par mois (4 600 € ÷ 12) sans impôt sur le revenu, les prélèvements sociaux restant dus. Le montant brut correspondant dépend de la part de gains du contrat, comme le montre le cas-type 2 plus bas.
Le rachat total : conditions et conséquences sur votre contrat
Le rachat total consiste à récupérer la totalité de l'épargne, versements et gains compris. Cette opération clôture automatiquement le contrat. Elle obéit aux mêmes règles de délai que le rachat partiel : deux mois au maximum pour le versement.
La conséquence principale est la perte de l'antériorité fiscale. Les 8 ans s'apprécient à partir de la date d'ouverture du contrat : un nouveau contrat repart de zéro et ne bénéficiera de l'abattement qu'au bout de 8 nouvelles années. Un contrat clôturé ne peut pas non plus être transféré chez un autre assureur.
Le rachat total fait aussi sortir tous les gains la même année. Après 8 ans, ils peuvent dépasser largement l'abattement annuel, alors que des rachats partiels étalés sur plusieurs années auraient permis de l'utiliser plusieurs fois. Ce retrait est généralement demandé pour financer un projet important ou pour quitter un contrat jugé trop coûteux.
Quelle fiscalité sur un retrait d'assurance vie en 2026 ?
Un retrait d'assurance vie n'est imposé que sur sa part de gains, jamais sur les versements récupérés. L'impôt sur le revenu dépend de l'ancienneté du contrat (moins ou plus de 8 ans) et de la date des versements. Les prélèvements sociaux de 17,2% s'appliquent dans tous les cas. Le détail par situation figure dans la page rachat d'assurance vie et sa fiscalité.
| Ancienneté du contrat au moment du retrait | Impôt sur le revenu (versements depuis le 27/09/2017) | Prélèvements sociaux |
|---|---|---|
| Moins de 8 ans | Prélèvement de 12,8% retenu par l'assureur, puis PFU de 12,8% ou barème sur option | 17,2% |
| 8 ans ou plus, gains inférieurs à l'abattement | 0% | 17,2% |
| 8 ans ou plus, gains au-delà de l'abattement, primes ≤ 150 000 € | 7,5% | 17,2% |
| 8 ans ou plus, gains au-delà de l'abattement, primes > 150 000 € | 7,5% sur la fraction liée aux 150 000 premiers euros, 12,8% sur le reste | 17,2% |
Les versements effectués avant le 27 septembre 2017 relèvent d'un régime antérieur. Les contrats qui en contiennent ont tous plus de 8 ans aujourd'hui : au-delà de l'abattement, leurs gains sont soumis à un prélèvement libératoire de 7,5% ou, sur option, au barème progressif.
Seuls les gains sont imposés : le calcul de la quote-part
Chaque retrait contient une part de capital (vos versements) et une part de gains, dans la même proportion que le contrat entier. Seule cette quote-part de gains est imposée. Elle se calcule ainsi :
Gains imposables = montant retiré × (valeur du contrat − total des versements) ÷ valeur du contrat
Prenons un contrat valant 50 000 €, alimenté par 40 000 € de versements, pris à titre d'exemple. Les gains représentent 10 000 €, soit 20% de la valeur. Sur un retrait de 10 000 €, seuls 2 000 € sont des gains imposables ; les 8 000 € restants sont du capital, jamais taxé. Si la valeur du contrat est inférieure aux versements, le retrait ne contient aucun gain et n'est pas imposé.
Sur le fonds en euros, les prélèvements sociaux sont prélevés chaque année sur les intérêts inscrits au contrat : ils ne sont pas dus une seconde fois au moment du rachat. Sur les unités de compte, ils sont prélevés lors du rachat, sur la part de gains.
Retrait avant 8 ans : prélèvement de 12,8% et 17,2% de prélèvements sociaux
Avant 8 ans, les gains retirés subissent un prélèvement forfaitaire non libératoire de 12,8%, retenu par l'assureur au moment du rachat, ainsi que 17,2% de prélèvements sociaux. Le taux global atteint donc 30%. Il ne s'agit pas d'une pénalité, mais de l'imposition normale des gains d'un contrat récent.
L'année suivante, les gains sont reportés dans la déclaration de revenus. Ils sont alors imposés au prélèvement forfaitaire unique (PFU) de 12,8% ou, sur option, au barème progressif de l'impôt sur le revenu. Le prélèvement déjà retenu s'impute sur l'impôt dû, et l'excédent éventuel vous est restitué. L'option pour le barème est globale : elle s'applique à l'ensemble de vos revenus de placement de l'année.
Cas-type 1 : retrait avant 8 ans. Hypothèses prises à titre d'exemple : contrat ouvert il y a 5 ans, investi en unités de compte, d'une valeur de 50 000 € dont 40 000 € de versements. Les gains représentent 10 000 €, soit 20% de la valeur. (Source : calcul Meilleurtaux Placement)
| Étape | Calcul | Montant |
|---|---|---|
| Retrait demandé | – | 10 000 € |
| Part de gains | 10 000 × 20% | 2 000 € |
| Impôt sur le revenu (PFU) | 2 000 × 12,8% | 256 € |
| Prélèvements sociaux | 2 000 × 17,2% | 344 € |
| Total prélevé | 256 + 344 | 600 €, soit 6% du retrait |
| Somme versée | 10 000 − 600 | 9 400 € |
Les 8 000 € de capital contenus dans le retrait ne sont pas taxés. Si le foyer opte pour le barème et relève d'une tranche à 0% ou 11%, l'impôt final sera inférieur à 256 €, et la différence sera restituée après la déclaration.
Retrait après 8 ans : abattement de 4 600 € ou 9 200 € et taux de 7,5%
L'abattement annuel de 4 600 € (9 200 € pour un couple soumis à imposition commune) s'applique aux gains retirés d'un contrat de plus de 8 ans. Il porte sur l'ensemble des contrats d'assurance vie d'un même foyer, et non contrat par contrat. Pour aller plus loin, consultez la page dédiée à l'abattement de 4 600 €.
Au-delà de l'abattement, les gains sont imposés à 7,5% tant que le total des primes versées sur vos contrats ne dépasse pas 150 000 €. Au-delà de ce seuil, la fraction des gains liée aux primes excédentaires est imposée à 12,8%. Les prélèvements sociaux de 17,2% restent dus sur la totalité des gains, abattement compris. Les règles de proratisation sont détaillées dans la page fiscalité après 8 ans.
Au moment du rachat, l'assureur retient un prélèvement de 7,5% sur l'ensemble des gains, sans tenir compte de l'abattement. La régularisation se fait dans la déclaration de revenus de l'année suivante : l'abattement est alors appliqué et le trop-perçu vous est restitué.
Cas-type 2 : retrait après 8 ans. Hypothèses prises à titre d'exemple : personne seule, contrat de 10 ans investi en unités de compte, 50 000 € de versements effectués après le 27 septembre 2017, valeur de 80 000 €. Les gains représentent 30 000 €, soit 37,5% de la valeur. Aucun autre rachat n'a été fait dans l'année.
| Étape | Calcul | Montant |
|---|---|---|
| Retrait demandé | – | 20 000 € |
| Part de gains | 20 000 × 37,5% | 7 500 € |
| Gains taxables après abattement | 7 500 − 4 600 | 2 900 € |
| Impôt sur le revenu final | 2 900 × 7,5% | 217,50 € |
| Prélèvements sociaux | 7 500 × 17,2% | 1 290 € |
| Coût total final | 217,50 + 1 290 | 1 507,50 € |
Au moment du rachat, l'assureur retient 562,50 € (7 500 × 7,5%) et 1 290 € de prélèvements sociaux, soit 18 147,50 € versés. Après la déclaration de revenus, 345 € sont restitués (562,50 − 217,50).
Pourquoi l'assurance vie reste à 17,2% alors que le PFU passe à 31,4%
La loi de financement de la Sécurité sociale pour 2026 a relevé la CSG sur la plupart des revenus du capital. Pour ces revenus (dividendes, plus-values de valeurs mobilières, intérêts imposés hors assurance vie), les prélèvements sociaux passent de 17,2% à 18,6%, et le PFU de 30% à 31,4%.
L'assurance vie est exclue de cette hausse : la CSG y reste à 9,2%, soit 17,2% de prélèvements sociaux au total. Un rachat avant 8 ans reste donc taxé à 30% (12,8% + 17,2%). Seuls les contrats de rente-survie et d'épargne handicap supportent le taux de 18,6%. Les prélèvements sociaux de 17,2% sont détaillés dans une page dédiée.
Les cas d'exonération d'impôt sur le revenu
Les gains retirés sont exonérés d'impôt sur le revenu, quelle que soit l'ancienneté du contrat, lorsque le rachat fait suite à l'un de ces événements touchant le souscripteur, son conjoint marié ou partenaire de Pacs :
- un licenciement ;
- une mise à la retraite anticipée ;
- une invalidité de 2e ou 3e catégorie ;
- une cessation d'activité non salariée à la suite d'une liquidation judiciaire.
Le rachat doit intervenir avant la fin de l'année qui suit l'événement. Par exemple, après un licenciement le 5 mai 2026, le retrait peut être effectué jusqu'au 31 décembre 2027. L'exonération ne s'applique pas à une rupture conventionnelle ni à la fin d'un contrat à durée déterminée. Les prélèvements sociaux de 17,2% restent dus.
Le versement du capital aux bénéficiaires après le décès de l'assuré n'est pas un rachat : il relève de la fiscalité de la transmission, présentée dans la page assurance vie et succession.
Optimiser vos retraits pour minimiser l'impact fiscal
Quelques règles simples permettent de réduire, voire d'annuler, l'impôt sur le revenu dû sur un retrait. Elles reposent toutes sur les mécanismes décrits plus haut et ne remplacent pas une analyse de votre situation.
- Rester sous l'abattement : après 8 ans, le montant maximal retirable sans impôt sur le revenu se calcule ainsi : abattement ÷ part de gains du contrat. Dans le cas-type 2, une personne seule peut retirer 12 266,67 € dans l'année (4 600 ÷ 37,5%) sans impôt sur le revenu ; les prélèvements sociaux restent dus.
- Étaler les retraits : l'abattement s'applique par année civile. Répartir un besoin important sur deux années permet de l'utiliser deux fois.
- Programmer les retraits : des rachats partiels programmés de 1 022,22 € par mois (12 266,67 ÷ 12) restent, dans le cas-type 2, dans la limite de l'abattement.
- Comparer avec le barème : si votre taux marginal d'imposition est de 0% ou 11%, l'option pour le barème peut coûter moins que 12,8% ou 7,5%, en tenant compte du caractère global de l'option.
- Vérifier la dispense de prélèvement : un foyer aux revenus modestes peut éviter l'avance de trésorerie liée au prélèvement de 12,8% ou 7,5%.
L'analyse Meilleurtaux Placement :
Un rachat partiel garde le contrat ouvert et son antériorité fiscale ; un rachat total la fait perdre. Après 8 ans, étaler les retraits sur plusieurs années civiles permet d'utiliser l'abattement chaque année. Cette règle générale ne constitue pas une recommandation personnalisée.
Quels frais pour retirer de l'argent d'une assurance vie ?
De nombreux contrats ne facturent aucun frais au moment d'un rachat. D'autres prévoient une indemnité de rachat, en général pendant les premières années du contrat : son existence et son montant figurent dans la notice d'information. L'impôt et les prélèvements sociaux sur les gains ne sont pas des frais, mais ils réduisent la somme versée.
Les frais prélevés pendant la vie du contrat ne sont pas liés au retrait, mais ils ont déjà réduit la valeur de rachat le jour où vous retirez :
- frais sur versements : prélevés à chaque versement, ils diminuent le capital investi ;
- frais de gestion annuels : prélevés chaque année sur l'encours ;
- frais d'arbitrage : facturés par certains contrats lorsque vous changez de support ;
- frais internes aux unités de compte : propres à chaque fonds, ils pèsent sur sa performance ;
- frais d'options : une garantie plancher ou une option de gestion peut avoir un coût spécifique.
Sur les unités de compte, la valeur de rachat dépend aussi de la valeur des supports à la date retenue par le contrat pour le désinvestissement. Elle n'est pas garantie et peut être inférieure aux sommes versées.
Comment effectuer un retrait sur votre assurance vie : démarches pratiques
Un retrait se demande directement à l'assureur, en quelques étapes :
- Vérifier l'ancienneté du contrat : la date des 8 ans change la fiscalité du retrait. Elle figure sur le certificat d'adhésion ou le relevé annuel.
- Choisir le type de retrait : rachat partiel, rachat partiel programmé ou rachat total.
- Choisir les supports à désinvestir : sur un contrat multisupport, fonds en euros, unités de compte ou répartition au prorata, selon les options du contrat.
- Envoyer la demande : depuis l'espace client en ligne ou par courrier, avec un RIB, une copie de pièce d'identité, les références du contrat et le montant souhaité.
- Indiquer l'option fiscale : demander, le cas échéant, la dispense de prélèvement si vos revenus le permettent ; l'option pour le barème se fait ensuite dans la déclaration de revenus.
Quel délai pour recevoir son argent après un retrait ?
L'assureur verse la valeur de rachat dans un délai maximal de deux mois après la demande. Ce délai est fixé par l'article L132-21 du Code des assurances et s'applique à tous les contrats. Dans la pratique, de nombreux assureurs versent les fonds plus rapidement, par virement sur le compte indiqué.
Au-delà de deux mois, les sommes non versées produisent de plein droit des intérêts de retard : au taux de l'intérêt légal majoré de moitié pendant deux mois, puis au double du taux légal. Le taux de l'intérêt légal est fixé chaque semestre. Les étapes entre la demande et l'arrivée des fonds sont décrites dans la page délai de versement de l'assurance vie.
Meilleurtaux Liberté Vie : contrat d'assurance vie multisupport sans frais d'entrée ni frais d'arbitrage.
Questions fréquentes sur le retrait d'assurance vie
Peut-on retirer de l'argent d'une assurance vie avant 8 ans ?
Oui. L'épargne n'est pas bloquée avant 8 ans : vous pouvez faire un rachat partiel ou total à tout moment. Les gains retirés sont alors imposés à 12,8% (ou au barème sur option), plus 17,2% de prélèvements sociaux, sans abattement. Ce n'est pas une pénalité : seule la part de gains est taxée.
Combien de temps faut-il pour recevoir l'argent d'un rachat d'assurance vie ?
L’assureur dispose d’un délai maximal de deux mois après réception de la demande pour verser la valeur de rachat. Si ce délai est dépassé, des intérêts de retard sont dus, à un taux légal majoré de 50% dans un premier temps, puis doublé. Pour accélérer le traitement, veillez à transmettre un dossier complet comprenant notamment un RIB, une pièce d’identité et une demande de rachat signée.
Quels sont les délais à respecter pour un retrait sans impôt ?
Aucun délai n'est imposé pour retirer, mais l'impôt sur le revenu dépend de l'ancienneté du contrat. À partir de 8 ans, l'abattement annuel de 4 600 € ou 9 200 € permet de retirer des gains sans impôt sur le revenu. En cas de licenciement, d'invalidité, de mise à la retraite anticipée ou de liquidation judiciaire, le rachat doit intervenir avant la fin de l'année suivant l'événement. Les prélèvements sociaux restent dus dans tous les cas.
Combien peut-on retirer d'une assurance vie sans payer d'impôt sur le revenu ?
Après 8 ans, le montant maximal se calcule en divisant l'abattement (4 600 € ou 9 200 €) par la part de gains du contrat. Pour un contrat composé à 37,5% de gains, une personne seule peut retirer 12 266,67 € dans l'année sans impôt sur le revenu. Les prélèvements sociaux de 17,2% restent dus sur les gains.
Quels sont les frais pour débloquer une assurance vie ?
Il n'existe pas de frais de « déblocage » imposés par la loi. Certains contrats prévoient une indemnité de rachat, souvent limitée aux premières années, dont le montant figure dans la notice d'information. Le coût principal d'un retrait reste l'imposition de la part de gains. Les démarches propres à chaque situation sont détaillées dans la page débloquer une assurance vie.
Le PFU à 31,4% s'applique-t-il aux retraits d'assurance vie ?
Non. Le PFU de 31,4% concerne les revenus du capital soumis à 18,6% de prélèvements sociaux, comme les dividendes. L'assurance vie reste soumise à 17,2% de prélèvements sociaux : un rachat avant 8 ans est donc taxé à 30% au total (12,8% + 17,2%).
Peut-on retirer de l'argent d'une assurance vie après 70 ans ?
Oui. Le droit de rachat n'est soumis à aucune limite d'âge : les règles de retrait et de fiscalité sont les mêmes avant et après 70 ans. L'âge de 70 ans compte pour la transmission, car les versements effectués après cet âge relèvent d'une fiscalité particulière au décès. Ce point est développé dans la page l'assurance vie après 70 ans.