
 Temps de lecture :
Au moment d’évaluer une opération de défiscalisation en Girardin industriel, la réduction d’impôt supérieure à l’investissement initial retient l’attention. Pour autant, il ne faut pas négliger la compréhension du projet et de son financement, ainsi que les protections qui l’accompagnent, au risque de s’exposer à une requalification fiscale. Explications et présentation de NINAMU 1, un projet accessible dès 5 000 € d’investissement, avec lequel vos fonds financent la construction d’un boutique-hôtel à Tahiti.
Girardin industriel, une réduction d’impôt “one shot” jusqu’à 52 941 €
Dans l’univers des dispositifs de défiscalisation, le Girardin industriel détonne. Contrairement à d’autres produits qui combinent un placement à l’octroi d’un avantage fiscal, comme les fonds d’investissement de proximité (FIP) et les groupements forestiers d’investissement (GFI), l’intérêt du Girardin industriel repose seulement sur sa réduction d’impôt.
Pour illustrer son fonctionnement, prenons un exemple simplifié détaillant le mécanisme de l’avantage fiscal disponible avec le projet NINAMU 1 qui finance la construction d’un hôtel à Tahiti, présenté plus bas :
- Cadre supérieur en concubinage, Paul déclare un revenu net imposable d’environ 75 000 €. Il paie à ce titre un impôt sur le revenu légèrement supérieur à 15 000 €.
- Il investit 13 500 € en 2026 dans le Girardin industriel NINAMU 1, présentant un avantage fiscal de 12,36 % ;
- Il reçoit donc une réduction d’impôt de 15 168 € en 2027, correspondant à son placement initial augmenté de 12,36 %, pour effacer la quasi-totalité de l’impôt sur les revenus perçus en 2026 ;
- En contrepartie, il ne récupère aucun autre retour sur son investissement initial : il s’agit d’un placement “one shot” à fonds perdus.
Le montant maximal de la réduction d’impôt Girardin industriel s’élève à 52 941 € pour les opérations avec agrément. L’avantage fiscal peut être attribué sur une seule année, en l’absence d’autres avantages fiscaux, car il est retenu à hauteur de 34 % de son montant dans le plafonnement des niches fiscales à 18 000 €, spécifique à certains dispositifs.
La réduction d’impôt du Girardin industriel peut susciter un fort intérêt, mais la solidité du projet financé compte tout autant. C’est d’autant plus vrai que l’avantage fiscal octroyé aux particuliers peut être remis en cause par l’administration en cas de non-respect de l’affectation des fonds collectés. D’où la nécessité de connaître le projet et les parties prenantes, en ayant accès à une information claire et complète.
Un projet rare dans le domaine du Girardin industriel : zoom sur NINAMU 1
Un taux attractif ne suffit pas à apprécier la qualité d’un investissement Girardin. Quelle activité finance-t-on ? Qui construit, qui exploite et qui garantit ? Quels documents permettent de vérifier les engagements annoncés ?
Avec NINAMU 1, ces questions trouvent des réponses concrètes dans un projet identifié : le financement du Toahotu Resort, sur la presqu’île de Tahiti.
Un positionnement touristique clairement défini
Situé en bordure de lagon, à proximité de Teahupo’o, le Toahotu Resort associe chambres et bungalows côté plage ou jardin, restaurant, bar et piscine. Un ponton est également prévu pour l’accès par bateau.
L’établissement mise sur les attraits de la presqu’île : paysages, excursions nautiques, découverte du Fenua Aihere et proximité du site de Teahupo’o. Son format de boutique-hôtel répond aux attentes d’une clientèle recherchant une expérience polynésienne dans un établissement à taille humaine, au contact de la nature.
L’hébergement, la restauration et les loisirs composent une offre cohérente avec ce positionnement. L’accès direct au lagon constitue un atout commercial identifiable, tandis que les activités environnantes enrichissent les possibilités de séjour.
Des professionnels expérimentés et un suivi local
La qualité d’un projet repose aussi sur ceux qui le réalisent. Franck Zermati et Noël Coïa disposent d’une expérience dans la construction et l’exploitation hôtelières en Polynésie française, avec notamment des références telles que le Cook’s Bay Hôtel et le Moorea Sunset Beach, à Moorea. Imagine Promotion assure le suivi du chantier.
Le montage est structuré par Ingénierie Financière Tahitienne (IFT), spécialiste de la défiscalisation outre-mer implanté localement. Sa connaissance ancienne des intervenants facilite l’analyse du projet, les échanges avec les banques et l’administration, ainsi que le suivi de l’opération dans la durée.
Cette présence sur le territoire permet d’apprécier le programme dans son environnement économique et de suivre ses étapes de réalisation.
Un projet déjà engagé
Selon les éléments transmis par IFT, le permis de construire est purgé de tout recours et les travaux ont démarré le 24 juin 2026. L’achèvement des fondations est programmé pour décembre 2026, avant une ouverture de l'hôtel en 2028.
Les photos ci-dessous, prises sur place en octobre 2026, illustrent l’avancement des travaux en cours :
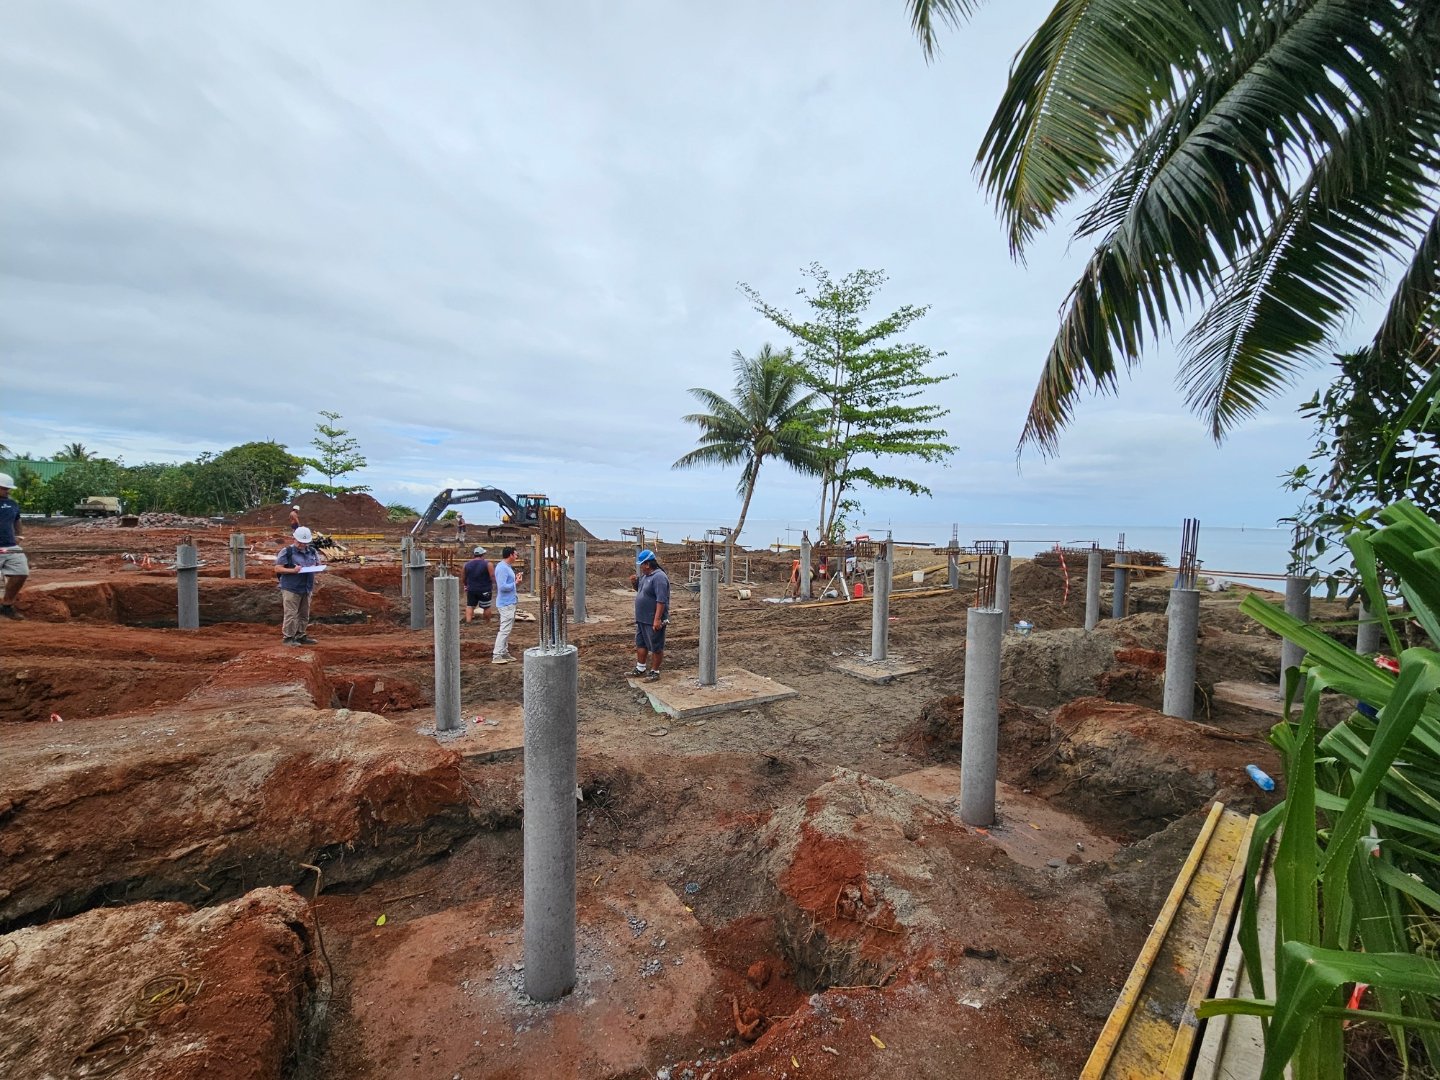
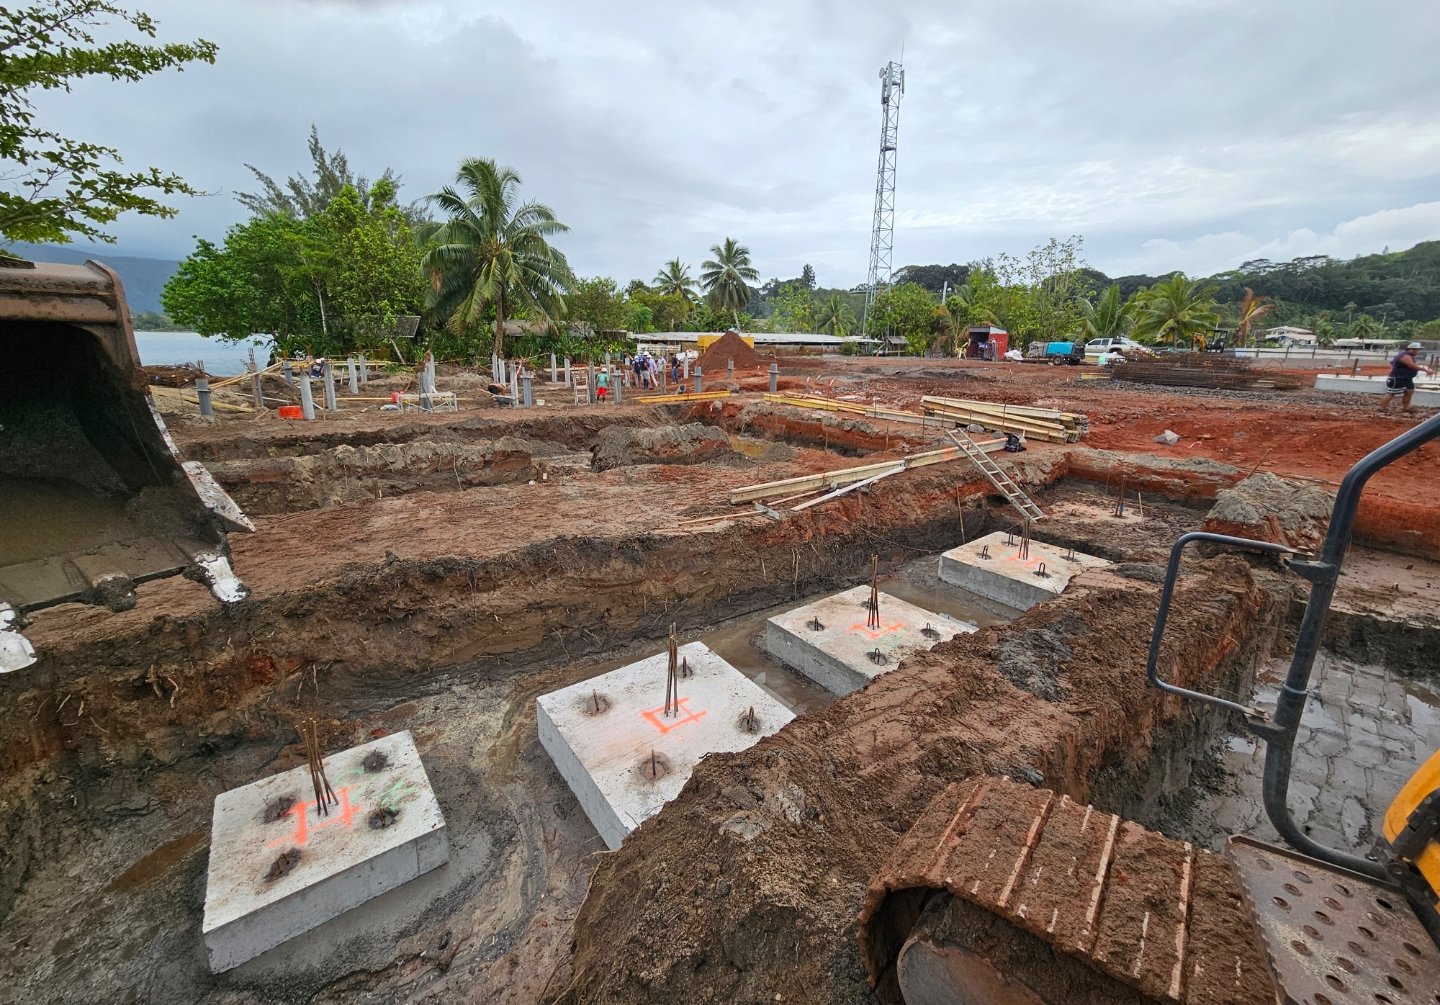
Sur le plan financier, le financement bancaire SOCREDO est accordé, sa mise en place devant intervenir après obtention de l’agrément fiscal national. Dans l’intervalle, les fonds propres et les ressources issues de la défiscalisation locale financent l’avancement du chantier à hauteur de 3,3 millions d’euros, selon IFT.
Enfin, sur le plan administratif, le projet bénéficie déjà de l’agrément de la Polynésie française. La demande d’agrément national demeure en cours d’instruction auprès de la DGFiP, à un stade présenté par IFT comme final. Ces deux démarches sont distinctes : seule la décision formelle de la DGFiP vaut agrément national.
Des protections dont la portée doit être comprise
NINAMU 1 associe plusieurs mécanismes de protection au bénéfice des investisseurs : cantonnement des souscriptions avant leur déblocage selon les conditions contractuelles, engagements de l’exploitant et garantie de bonne fin fiscale apportée par Imagine Promotion. IFT confirme également les assurances tous risques chantier et décennale. Une garantie bancaire d’achèvement SOCREDO doit compléter cet ensemble lors de la mise en place des crédits.
Ces protections remplissent des fonctions différentes : encadrer la construction, organiser les responsabilités, favoriser la continuité de l’exploitation et couvrir certains préjudices fiscaux.
L’information des souscripteurs, au-delà de la plaquette commerciale
Une plaquette commerciale présente les grandes lignes d’une offre. Pour décider, l’investisseur doit pouvoir aller plus loin.
À ce titre, NINAMU 1 communique un document d’information synthétique (DIS) et ses annexes détaillées : présentation des sociétés et des dirigeants, éléments financiers et prévisionnels, organisation du financement, contrats du montage, garanties, modalités de souscription et facteurs de risque.
Cette documentation sert à examiner l’utilisation des fonds, les obligations de chaque intervenant, les conditions de déblocage des souscriptions et les engagements à respecter pendant le portage. Elle permet également de distinguer les protections déjà en place de celles dont la formalisation accompagne les prochaines étapes du projet.
Le DIS est établi selon le cadre de présentation prévu par l’AMF et déposé auprès de celle-ci.
La valeur de cette information réside dans la possibilité de confronter les arguments commerciaux aux engagements écrits.
Girardin industriel avec ou sans agrément : quelles différences ?
Le Girardin industriel recouvre différentes approches. Les opérations de plein droit, qui ne nécessitent pas d’agrément préalable lorsqu’elles remplissent les conditions applicables, peuvent notamment répartir les investissements entre plusieurs entreprises. Les opérations soumises à agrément, elles, font l’objet d’une instruction spécifique de l’administration.
La diversification entre exploitants peut répartir certains risques. Un projet unique offre une connaissance précise de l’actif financé et de ses intervenants, mais concentre le risque économique sur une seule opération. La comparaison doit donc porter sur plusieurs dimensions : qualité de l’activité financée, expérience des exploitants, financement, forme juridique de la société de portage, garanties et suivi.
Notez que la distinction entre opérations de plein droit et opérations soumises à agrément joue également sur l’avantage fiscal. Comme évoqué en début d’article, pour une opération avec agrément, seuls 34 % de la réduction d’impôt obtenue s’imputent sur le plafond des niches fiscales à 18 000 €. Pour les opérations de plein droit, le taux retenu se situe à un niveau moins favorable (44 %).
Cette différence est à prendre en compte par les investisseurs qui bénéficient déjà de réductions d’impôt relevant du plafonnement des niches fiscales, et, à plus forte raison, par celles et ceux qui recherchent une réduction d’impôt très élevée. Pour rappel, le projet NINAMU 1 constitue un Girardin industriel soumis à l’agrément de l’administration fiscale : il bénéficie donc d’un plus fort contrôle, et ses souscripteurs peuvent en tirer une réduction d’impôt maximale plus élevée.
Un avantage fiscal lisible, un accompagnement durable
Accessible à partir de 5 000 €, NINAMU 1 propose un gain fiscal de 12,36 % : un tel apport correspond à une réduction d’impôt attendue de 5 618 € sur les revenus de 2026, sous réserve du respect des conditions fiscales et de la situation du contribuable.
L’apport n’a pas vocation à être remboursé : le bénéfice provient exclusivement de la réduction d’impôt. Ce gain est ponctuel, tandis que les engagements se poursuivent pendant le portage, prévu jusqu’en 2033 selon le calendrier actuel.
Un conseiller de Meilleurtaux Placement peut vous fournir les documents mentionnés dans cet article et répondre à vos questions sur le projet. Il vous accompagne également dans l’analyse de votre démarche, en rapprochant ces éléments de votre imposition, de vos autres avantages fiscaux et de votre capacité à supporter les risques, pour vous aider à décider en connaissance de cause.
Communication à caractère commercial
Cet article ne constitue ni un conseil en investissement, ni une recommandation personnalisée. L’avantage fiscal dépend de la situation individuelle de chaque investisseur et comporte des contreparties. Avant toute décision d'investissement, nous vous recommandons de contacter votre conseiller et de prendre connaissance des documents d'information et conseils relatifs à nos produits présents sur notre site.
Les investissements Girardin Industriel présentent des risques, tels que le risque de remise en cause de l'avantage fiscal en cas de non-respect des conditions prévues par la loi ; le risque de défaillance de l'exploitant ou du monteur de l'opération ; le risque de perte totale du capital investi ; le risque de dépassement du plafonnement global des avantages fiscaux.
Le dispositif Girardin Industriel s'adresse aux contribuables fiscalement domiciliés en France dont la situation fiscale permet de bénéficier de ce mécanisme et qui sont en mesure de supporter les risques inhérents à ce type d'investissement (risque de non-obtention ou de remise en cause de l’avantage fiscal en cas de non-respect des conditions d’éligibilité, risque de requalification fiscale par l’administration, risque lié à la défaillance d’un intervenant de la chaîne de montage ou de l’exploitant local, risques opérationnels liés à la mise en service et à l’exploitation du matériel financé). La pertinence d'une telle opération doit être appréciée au regard de la situation patrimoniale, fiscale et des objectifs de chaque investisseur.
Les performances ou avantages fiscaux attendus ne sont pas garantis et dépendent notamment du respect des dispositions légales et réglementaires applicables.