Samedi 31 Octobre 2026 Don familial : l’exonération à 50 000 € prolongée
L Assemblée nationale a voté le vendredi 16 octobre un amendement visant à allonger la durée de la hausse temporaire


Appel gratuit
L Assemblée nationale a voté le vendredi 16 octobre un amendement visant à allonger la durée de la hausse temporaire
Avec une inflation à 3 1 en septembre 2026 aucun placement sans risque ne préserve totalement le pouvoir d achat
Chaque 31 octobre la Journée mondiale de l'épargne rappelle l'importance de mettre de l'argent de côté Taux d'épargne toujours élevé
Transmettre son patrimoine ne signifie pas nécessairement devoir s en défaire immédiatement Grâce au démembrement il est possible d anticiper
Des députés de plusieurs groupes ont fait adopter des amendements pour convertir la réduction d impôt Ehpad en crédit d
Des autorités françaises proposent d ajuster le règlement européen MiCA sur les crypto actifs Parmi les pistes revoir la place
BPCE L Observatoire dresse le portrait des Français qui détiennent des crypto actifs et détaille leurs principales motivations ainsi que
La DGFiP constate en 2025 un recul des montants demandés au titre de la taxe d habitation sur les résidences
Les ménages de la zone euro continuent d épargner mais à un rythme plus modéré Au deuxième trimestre 2026 leurs
Dans le cadre de ses contrôles à visée pédagogique SPOT l Autorité des marchés financiers AMF a passé au crible
FAIR et France Active publient l édition 2026 de leur baromètre OpinionWay à l approche de la Semaine de la
Un amendement voté en première lecture à l Assemblée nationale vise à limiter le gain lié à l abattement fiscal
Barème de l impôt indexé sur l inflation rabots ciblés ajustements sur les donations nouveau PTZ parentalité chèque énergie avancé
D après le Baromètre Assurances 2026 de BPCE L Observatoire davantage de Français anticipent une baisse de leur capacité à
Réduire son impôt est un objectif légitime dans une stratégie patrimoniale Emploi à domicile investissement outre mer placements forestiers ou
Le taux du livret A pourrait passer de 1 70 à 2 50 le 1er février 2027 sous l effet
Le projet de loi de financement de la Sécurité sociale pour 2027 arrive à l Assemblée avec plus de 1
Le cours du baril de Brent a reculé de près de 2 le 5 octobre mais il reste au dessus
Le Conseil supérieur du notariat avance plusieurs pistes pour faciliter les transmissions de patrimoine tandis que l exécutif propose un
Les députés ont validé une hausse de 10 du barème kilométrique dans le budget 2027 Mais la suite de la
Après une revalorisation limitée en 2026 la base de calcul de la taxe foncière pourrait remonter nettement en 2027 sous
Le projet de budget 2027 prévoit une revalorisation de 2 1 des paramètres de l impôt sur le revenu Cette
La révision des éléments de confort des logements envisagée à grande échelle en 2026 revient sous une forme différente elle
Malgré un effort d épargne supérieur à la moyenne européenne le patrimoine des Français est en net retard par rapport
Dans un projet marqué par des hausses et des gels pour contenir le déficit public à 5 le budget 2027
La transmission du patrimoine revient sur le devant de la scène avec le Projet de loi de finances PLF pour
Dans les annexes du projet de loi de finances pour 2027 Bercy dresse la liste des dépenses fiscales les plus
Quand un Livret A est rempli au plafond l épargnant doit envisager d autres options pour placer l argent supplémentaire
Livret A LEP PEL comptes à terme assurance vie Tour d horizon des rendements affichés en octobre 2026 de la
Taxe foncière impôt sur le revenu et prélèvements mensuels plusieurs dates encadrent le mois d octobre 2026 Voici le calendrier
Faut il privilégier le PER ou l'assurance vie pour faire fructifier son épargne La question revient chaque année et sa
Le projet de loi de finances 2027 prévoit sur une période limitée de relever l abattement applicable aux dons familiaux
La contribution sociale généralisée CSG s applique à la plupart des revenus Son taux dépend du type de ressources et
Les versements effectués sur un Livret A sont limités à 22 950 Une fois ce plafond atteint l épargne supplémentaire
La DGFiP versera mi janvier 2027 un acompte de 60 sur certains crédits et réductions d impôt Vous pouvez l
Le solde d impôt sur le revenu dû au titre de 2025 doit être prélevé automatiquement le vendredi 25 septembre
Après le prélèvement à la source appliqué tout au long de 2025 certains foyers doivent encore régler un solde Le
Le projet de budget 2027 et plusieurs textes réglementaires prévoient des changements sur l impôt et la CSG des indemnités
Délai de paiement remise gracieuse ou ajustement du prélèvement à la source trois options existent si vous rencontrez une difficulté
Le projet de loi de finances présenté en Conseil des ministres prévoit d indexer le barème de l impôt sur
Le Gouvernement a présenté jeudi matin le projet de loi de finances PLF pour 2027 et le projet de loi
Une députée a interrogé le gouvernement sur l exonération de plus value lors de la vente du logement d une
Avant la présentation officielle du projet de loi de finances pour 2027 une piste se dessine pour l abattement fiscal
Dans un rapport consacré à la fiscalité du patrimoine la Cour des comptes formule des pistes pour la loi de
L’Assemblée nationale a voté, le vendredi 16 octobre, un amendement visant à allonger la durée de la hausse temporaire de l’exonération sur les dons d’argent en famille. D’autres propositions ont aussi été adoptées dans un contexte budgétaire instable.
Avec une inflation à 3,1 % en septembre 2026, aucun placement sans risque ne préserve totalement le pouvoir d’achat. Le Livret A à 1,7 % et les fonds en euros (environ 2,4 % net) affichent des rendements réels négatifs. Seul le LEP permet de limiter nettement l’érosion du capital.
Chaque 31 octobre, la Journée mondiale de l'épargne rappelle l'importance de mettre de l'argent de côté. Taux d'épargne toujours élevé, assurance vie en pleine forme, livrets en recul, engouement pour les ETF… Voici 9 chiffres clés pour faire le point sur l'épargne des Français en 2026 et en tirer quelques enseignements pour vos propres placements.
C’est le montant des principaux placements financiers des ménages français à la fin du premier trimestre 2026, selon la Banque de France. C’est un peu moins que le record de fin 2025 (6 590,5 milliards d’euros), à cause de la baisse des marchés en début d’année, mais cela reste un niveau élevé.
Sur ce total, 3 922 milliards d’euros sont placés sur des produits de taux (comptes, livrets, fonds en euros…) et 2 512 milliards sur des produits de fonds propres (actions, unités de compte…). Près de 60 % de l’épargne financière des Français reste donc à l’abri des marchés.
Pour faire travailler son épargne sur le long terme, il peut être utile d’aller au-delà des placements peu risqués.
Diversifier permet de viser un meilleur rendement en investissant une partie de son épargne sur les marchés, tout en limitant les risques. En répartissant son capital entre plusieurs supports, classes d’actifs et zones géographiques, on ne dépend pas d’un seul placement : si l’un baisse, les autres peuvent compenser.
Pour diversifier votre épargne sans avoir à choisir vous-même vos supports, vous pouvez opter pour la gestion pilotée Pilot. Selon votre profil, nos experts répartissent votre épargne entre plusieurs supports et l’ajustent au fil du temps, en fonction de l’évolution des marchés.
Les supports en unités de compte présentent un risque de perte en capital.
Au deuxième trimestre 2026, les ménages ont mis de côté 17,2 % de leur revenu disponible brut, d'après l'Insee. Une partie de cette épargne sert à investir dans l'immobilier (achat de logement, gros travaux), le reste alimente l'épargne financière, qui représente 8,5 % du revenu des ménages.
Ce taux recule toutefois par rapport au trimestre précédent (17,9 %). Les Français ont davantage consommé alors que leur pouvoir d'achat baisse sous l'effet de la remontée des prix. Une partie des ménages a donc dû puiser dans ses réserves pour faire face à ses dépenses.
Le niveau reste néanmoins élevé, bien au-dessus de celui d'avant la crise sanitaire, qui tournait autour de 15 %. Il dépasse aussi largement celui de nos voisins : selon les données Eurostat reprises par la Banque de France, les ménages de la zone euro épargnaient 14,3 % de leur revenu au premier trimestre 2026, soit 3,6 points de moins.
Et l'envie de mettre de l'argent de côté ne faiblit pas. Dans l'enquête de conjoncture de l'Insee d'août 2026, la part des ménages jugeant opportun d'épargner a atteint un niveau record depuis le début de la série, signe d'un réflexe de précaution très ancré.
C'est sans doute le chiffre le plus parlant. Selon la Banque de France, les ménages détenaient 769,9 milliards d'euros en numéraire et sur leurs comptes courants (dépôts à vue) au premier trimestre 2026. C'est plus que les sommes déposées sur l'ensemble des Livrets A et LDDS (606,7 milliards d'euros fin septembre 2026).
Cet argent est disponible à tout moment, mais il ne produit aucun intérêt. Avec une inflation remontée à 3,1 % sur un an en septembre 2026 selon l'Insee, il perd même du pouvoir d'achat chaque mois.
Bon à savoir : il est conseillé de conserver une épargne de précaution disponible à tout moment équivalente à 3 à 6 mois de dépenses courantes. Au-delà, l'épargne peut être placée sur des supports plus rémunérateurs, en fonction de vos projets, de votre horizon de placement et de votre profil de risque.
Par exemple, certains contrats d’assurance vie proposent un bonus de rendement sur le fonds en euros (support à capital garanti), accessible sous conditions.
Le placement préféré des Français traverse une année difficile. Selon les données de la Caisse des Dépôts, le Livret A a enregistré une décollecte nette de 1,52 milliard d'euros en septembre 2026, sa septième de l'année. Sur les neuf premiers mois, les retraits dépassent les versements de près de 7 milliards d'euros, comme le relève le Cercle de l'Épargne. Le LDDS suit la même tendance, avec 1,6 milliard d'euros de décollecte depuis janvier.
Le relèvement du taux du Livret A de 1,5 à 1,7 % au 1er août dernier n'a pas suffi à inverser la tendance. Avec une inflation à 3,1 % sur un an en septembre, son rendement réel (taux moins inflation) est repassé en territoire négatif, autour de -1,4 %. Les dépenses de rentrée et la hausse des factures d'énergie ont également conduit de nombreux ménages à puiser dans leurs livrets.
L'encours reste malgré tout considérable : 442,7 milliards d'euros sur le Livret A et 164 milliards d'euros sur le LDDS à fin septembre 2026.
Bon à savoir : le Livret A et le LDDS restent des supports pertinents pour loger votre épargne de précaution, car les sommes sont disponibles à tout moment et les intérêts sont exonérés d'impôt. En revanche, pour une épargne dont vous n'avez pas besoin à court terme, d'autres solutions peuvent offrir un meilleur rendement.
Pendant que les livrets marquent le pas, l'assurance vie confirme son statut de placement préféré des Français. D'après les derniers chiffres de France Assureurs, publiés le 29 octobre, la collecte nette (versements moins retraits) atteint 47,6 milliards d'euros sur les neuf premiers mois de 2026, soit 6,7 milliards de plus qu'à la même période de 2025. En septembre, les épargnants ont versé 15,4 milliards d'euros sur leurs contrats, du jamais vu pour un mois de septembre.
Résultat, l'encours des contrats atteint 2 161 milliards d'euros à fin septembre 2026, en hausse de 4,6 % sur un an. L'assurance vie pèse ainsi, à elle seule, environ un tiers du patrimoine financier des ménages.
Les unités de compte (UC) concentrent l'essentiel de cette dynamique, avec près de 37 milliards d'euros de collecte nette depuis janvier, dont 2,8 milliards en septembre.
Mais les fonds en euros ne sont pas en reste : ils ont attiré environ 11 milliards d'euros sur la même période, dont 1,3 milliard en septembre, après cinq années de décollecte jusqu'en 2024. Cela s’explique par leur garantie en capital en période d’incertitude et les différentes offres boostées proposant un rendement attractif.
Selon France Assureurs, l'assurance vie compte 20 millions de détenteurs pour 57 millions de contrats fin 2025, et 43 millions de bénéficiaires. En moyenne, un épargnant détient donc près de 3 contrats.
C’est une bonne pratique car détenir plusieurs contrats présente plusieurs avantages :
Note trustpilot :
0 % de frais d’entrée

Note trustpilot :
L'un des meilleurs fonds euro du marché
Note trustpilot :
Notre contrat le plus complet
Les ETF, ces fonds indiciels cotés qui répliquent la performance d'un indice boursier (CAC 40, S&P 500, MSCI World…), poursuivent leur ascension. Selon l'analyse trimestrielle d'Amundi, les ETF domiciliés en Europe ont collecté 127,4 milliards d'euros au troisième trimestre 2026. C'est plus qu'au deuxième trimestre (113,6 milliards) et bien plus qu'au troisième trimestre 2025 (89,1 milliards).
Les seuls ETF actions ont capté près de 100 milliards d'euros de juillet à septembre 2026. L'année 2026 se dirige ainsi vers un nouveau record de collecte, malgré un contexte marqué par les tensions géopolitiques et la remontée de l'inflation.
Investir en Bourse demande toutefois du temps, de la méthode et une bonne connaissance des marchés. Choisir ses supports, répartir son épargne entre plusieurs zones géographiques et classes d'actifs, rééquilibrer son portefeuille dans le temps : autant de décisions qui peuvent être confiées à des professionnels.
Vous souhaitez diversifier votre épargne sans la gérer vous-même ? Avec Pilot, notre gestion pilotée accessible en assurance-vie, Plan d’Epargne Retraite et PEA, vous confiez la gestion de votre contrat à des experts. Votre épargne est répartie entre plusieurs classes d’actifs, dont les actions, et la part investie en bourse dépend de votre profil de risque et de votre horizon de placement.
Vous pouvez également investir dans les ETF en gestion libre sur les mêmes enveloppes.
Les supports en unités de compte présentent un risque de perte en capital.
Chez Meilleurtaux Placement, l'âge médian de nos clients à la souscription d'un plan d'épargne retraite (PER) est de 48,5 ans : la moitié d'entre eux ouvrent leur plan avant cet âge, l'autre moitié après. Un âge qui n'a rien d'un hasard. C'est souvent à ce moment de la carrière que les revenus, et donc la tranche marginale d'imposition, sont les plus élevés. Or, les versements sur un PER sont déductibles du revenu imposable, dans la limite des plafonds en vigueur : plus la tranche d'imposition est élevée, plus l'économie d'impôt est importante. Et à cet âge, il reste encore une quinzaine d'années avant la retraite pour faire fructifier son épargne.
Plus largement, le PER poursuit sa progression : il comptait 12,9 millions de titulaires pour 150,4 milliards d'euros d'encours fin 2025, selon le ministère de l'Économie, et 180 600 nouveaux PER ont été souscrits auprès des assureurs au seul troisième trimestre 2026 selon France Assureurs.
L’avantage fiscal du PER se joue à l’entrée, mais aussi à la sortie. Les versements que vous déduisez de vos revenus aujourd’hui seront imposés au moment de la retraite, que vous récupériez votre épargne en capital ou en rente. Le PER est donc particulièrement intéressant si votre tranche d’imposition est plus élevée pendant votre vie active qu’à la retraite, ce qui est souvent le cas.
Les sommes versées restent aussi bloquées jusqu'à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, accidents de la vie).
Bon à savoir : pour réduire votre impôt sur les revenus de 2026, vos versements sur un PER doivent être effectués avant la fin de l’année.
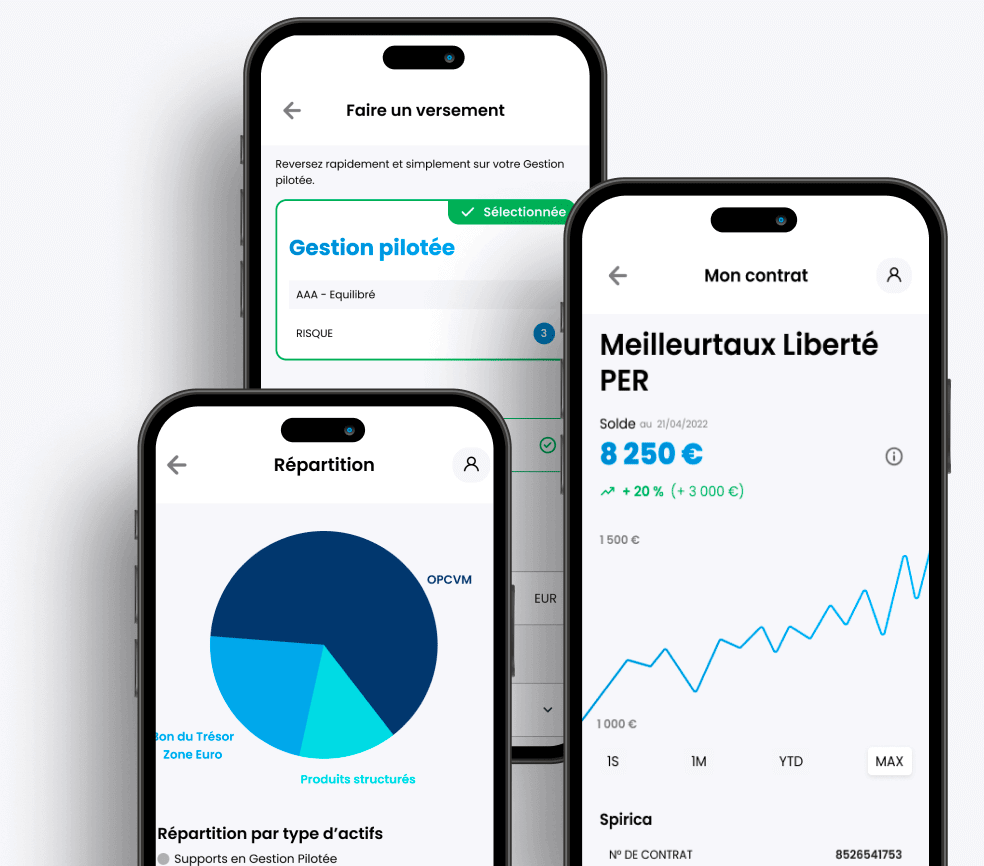
Pour préparer votre retraite tout en réduisant vos impôts, découvrez Meilleurtaux Liberté PER. 200 € offerts* pour les nouveaux clients sous conditions.
C'est l'un des enseignements de l'étude menée par Meilleurtaux en octobre 2026 auprès de 1 010 Français : 81 % d'entre eux jugent important que leur épargne leur rapporte suffisamment pour faire face à l'inflation.
Une préoccupation qui n'a rien d'étonnant. Après une hausse des prix limitée à 0,9 % en moyenne en 2025 selon l’Insee, la hausse des prix est remontée à 3,1 % sur un an en septembre 2026.
Selon l'Observatoire de BPCE, seuls 17 % des Français veulent avant tout une épargne rentable. Les deux chiffres se complètent : les épargnants ne cherchent pas la performance à tout prix, mais refusent de voir leur épargne perdre de la valeur. C’est potentiellement une des raisons de la décollecte des livrets, qui ne protègent pas de l’inflation.
Et c'est précisément l'équilibre que recherchent les épargnants qui se tournent vers les fonds en euros. Leur capital est garanti par l'assureur, et ils ont vu leur rendement progresser ces dernières années. Pour aller plus loin, les fonds en euros boostés permettent de bénéficier d'un bonus de rendement temporaire, accordé sous conditions, par exemple en investissant une part minimale de son contrat en unités de compte.
Ces 9 chiffres dessinent le portrait d'épargnants français à la fois prudents et en pleine évolution. Ils épargnent beaucoup, laissent encore une part importante de leur argent dormir sans rapporter d’intérêts, mais se tournent de plus en plus vers l'assurance vie, les ETF et le PER.
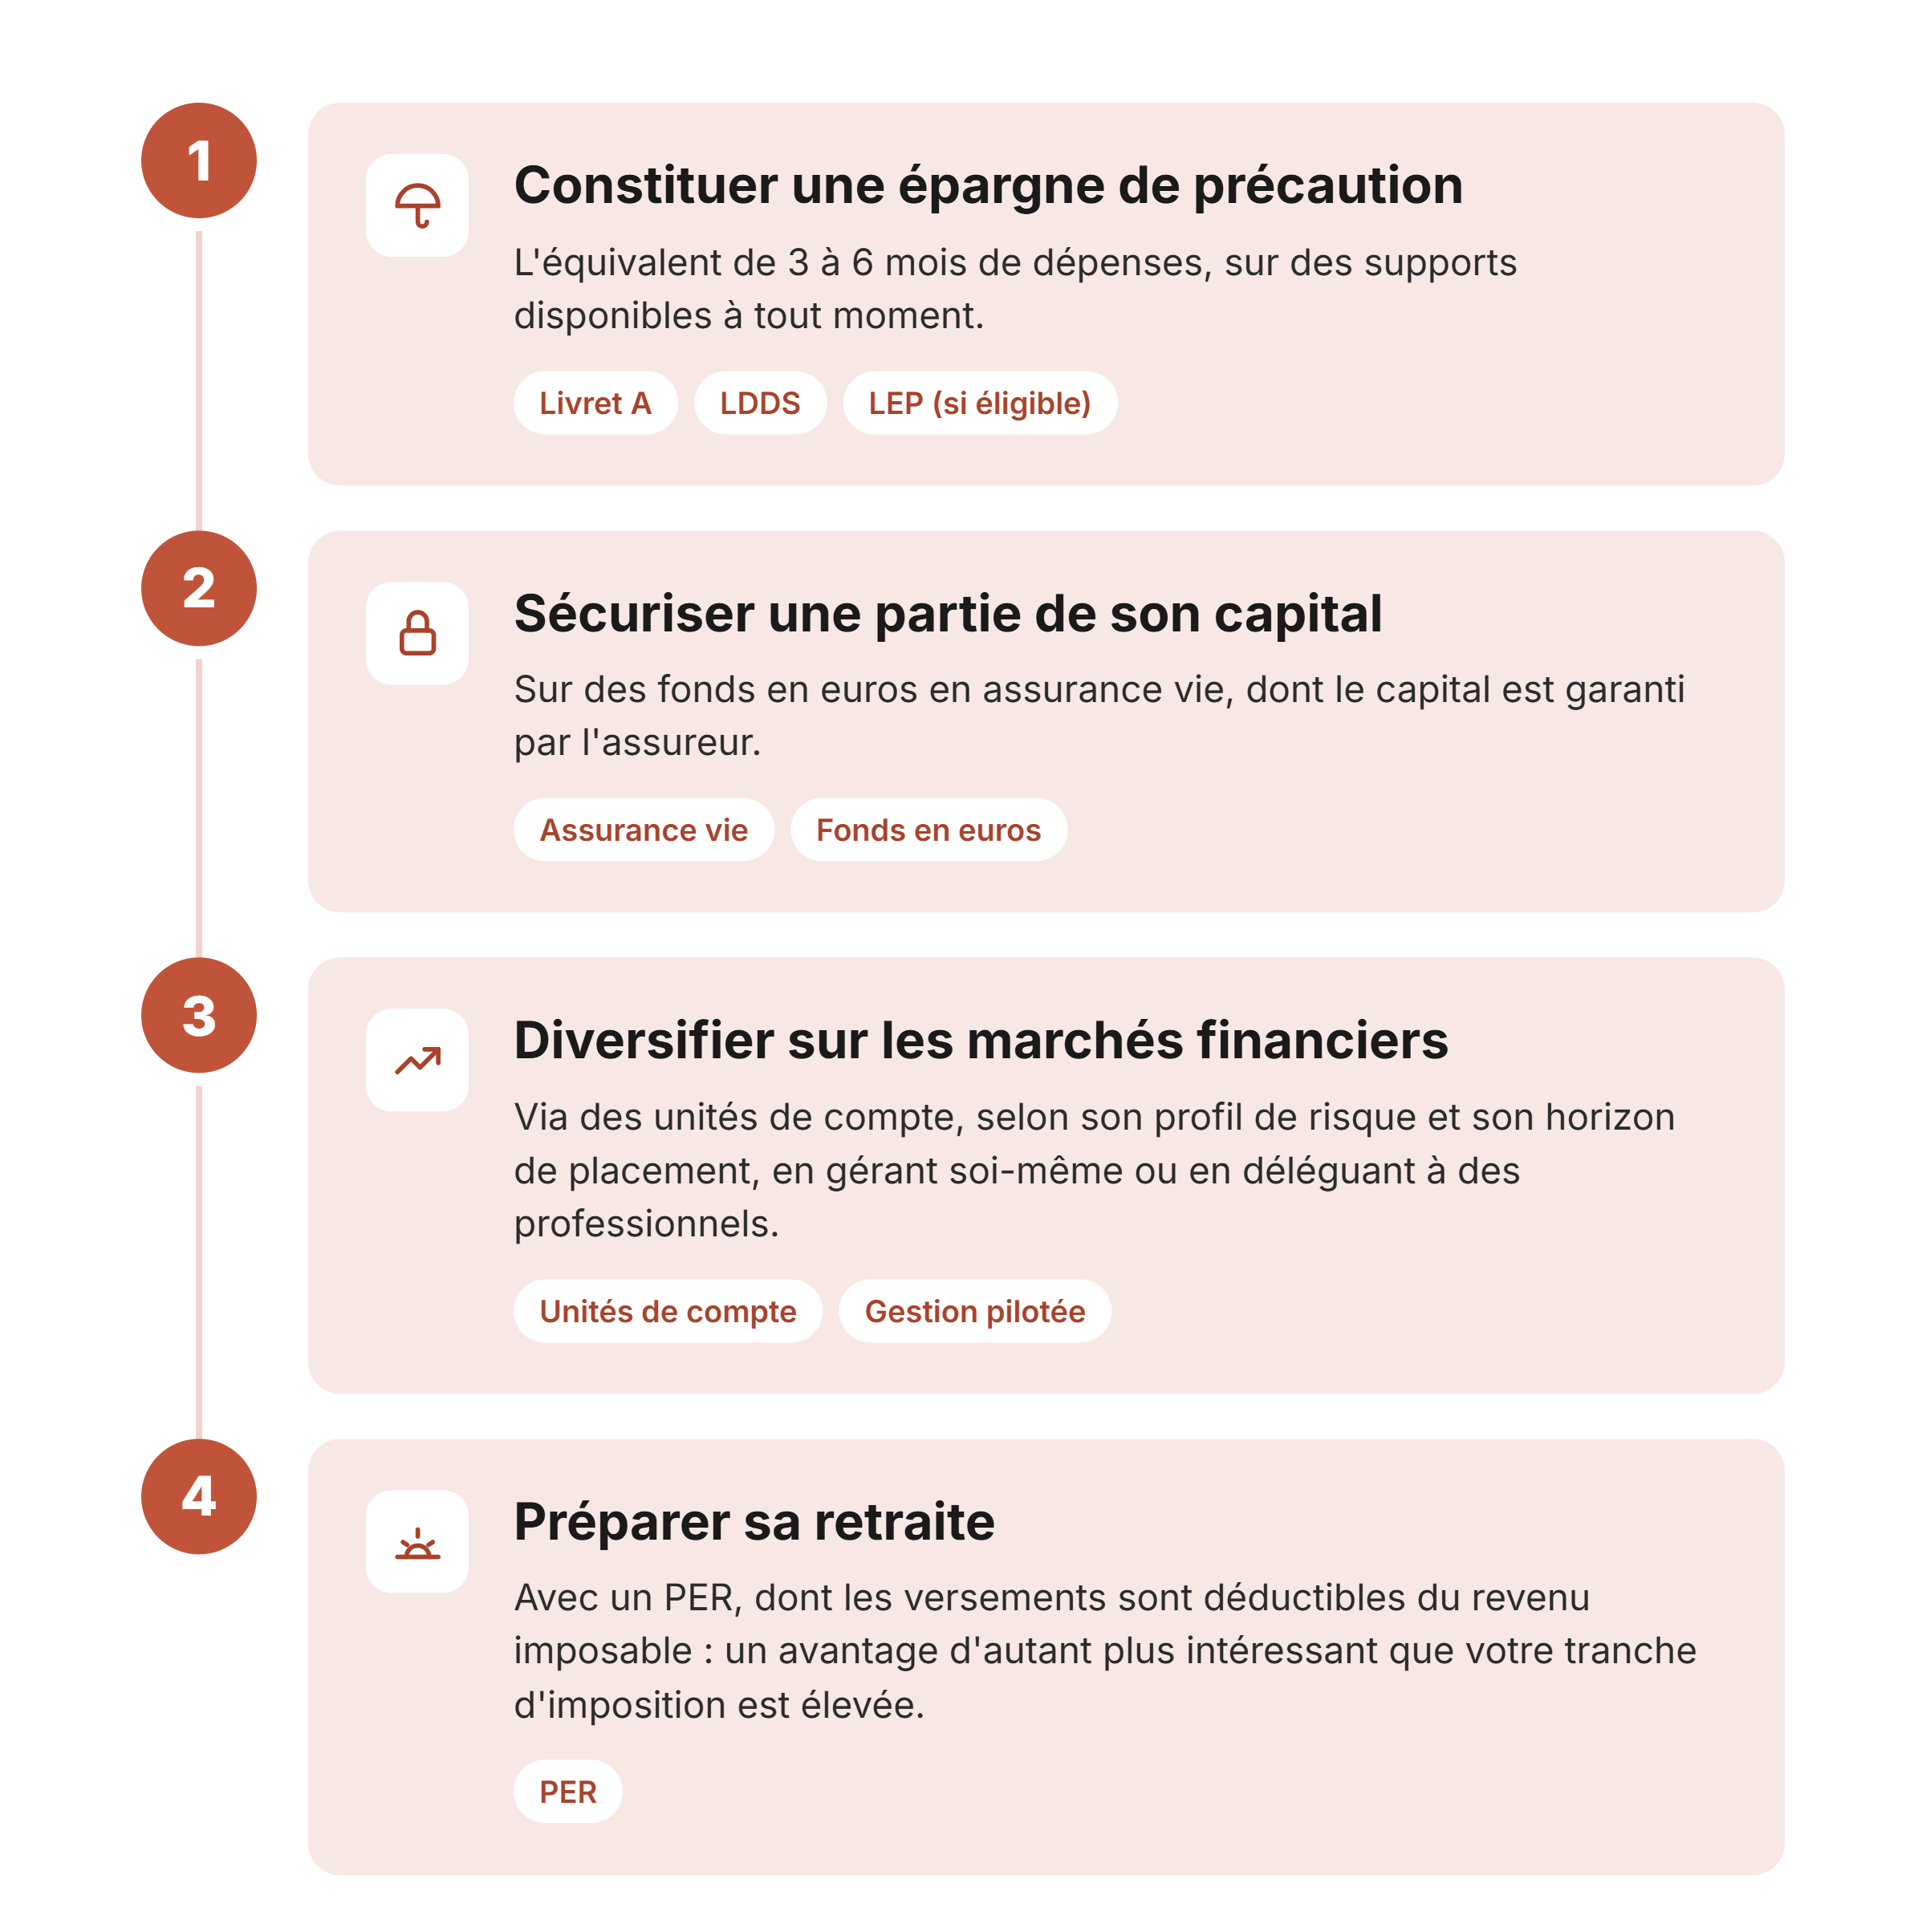
Pour faire fructifier son épargne, une approche en plusieurs étapes peut être retenue :
En cette Journée mondiale de l'épargne, c'est peut-être l'occasion de faire le point sur la répartition de votre patrimoine avec un conseiller en gestion de patrimoine.
Communication à caractère promotionnel
* Offre valable pour une première adhésion au PER Meilleurtaux Liberté PER, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 01/10 au 23/12 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "HIVERPER" à l'étape 5 de votre adhésion en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro PER Nouvelle Génération, dans les 4 mois suivant la réception de l'adhésion complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. L'adhérent a la possibilité de renoncer à son adhésion dans un délai de 30 jours à compter de la date de signature de son adhésion.
Transmettre son patrimoine ne signifie pas nécessairement devoir s’en défaire immédiatement. Grâce au démembrement, il est possible d’anticiper la transmission à ses proches tout en conservant, selon le dispositif choisi, l’usage des capitaux ou certains droits sur son patrimoine.
Cette stratégie peut notamment prendre deux formes : le démembrement d’un contrat de capitalisation, qui permet de transmettre de son vivant, et le démembrement de la clause bénéficiaire d’une assurance vie, qui permet d’organiser la transmission au décès tout en protégeant son conjoint.
Deux solutions distinctes, mais qui répondent à un même objectif : transmettre progressivement et efficacement, tout en conservant une certaine maîtrise de son patrimoine.
Le contrat de capitalisation présente une particularité importante par rapport à l’assurance vie : il peut être transmis par donation sans être dénoué.
Il est ainsi possible de donner la nue-propriété du contrat à ses enfants, par exemple, tout en conservant l’usufruit.
Le souscripteur devient usufruitier et le bénéficiaire de la donation reçoit la nue-propriété du contrat.
Le souscripteur conserve alors l’usage du contrat et peut continuer à effectuer des rachats correspondant aux produits ou aux plus-values générés par le contrat selon ses besoins.
Le nu-propriétaire, de son côté, détient la nue-propriété du contrat et bénéficiera à terme de sa pleine propriété.
La donation ne porte pas sur la totalité de la valeur du contrat, mais sur sa valeur en nue-propriété.
Cette valeur est déterminée selon le barème fiscal de l’article 669 du CGI, en fonction de l’âge de l’usufruitier. Plus le donateur est jeune, plus la valeur fiscale de la nue-propriété est faible.
Exemple : entre 61 et 70 ans, l’usufruit est fiscalement évalué à 40 % et la nue-propriété à 60 %. Pour un contrat valorisé 500 000 €, la valeur fiscale de la nue-propriété serait donc de 300 000 €.
Les droits de donation sont calculés sur cette valeur, après application des éventuels abattements disponibles.
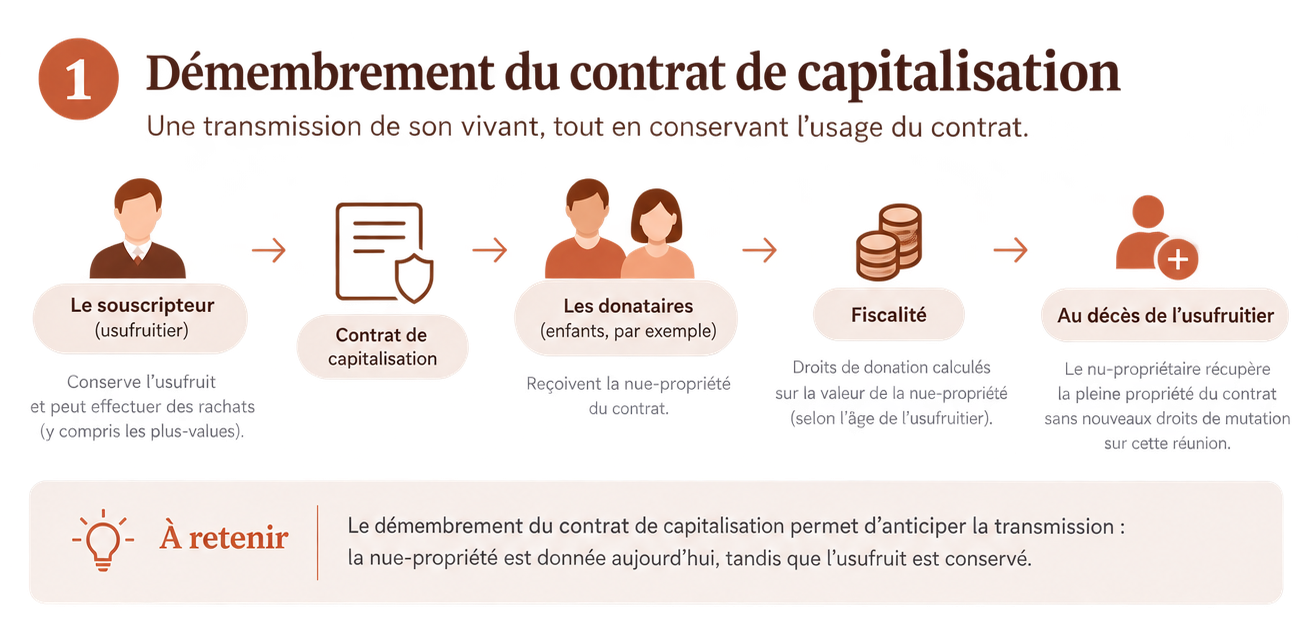
Le contrat n’est pas dénoué du fait de la donation. Le souscripteur conserve son usufruit et peut continuer à effectuer des rachats selon ses besoins.
Au décès de l’usufruitier, le démembrement prend fin et le nu-propriétaire récupère la pleine propriété du contrat. Cette réunion de l’usufruit et de la nue-propriété ne donne pas lieu à de nouveaux droits de mutation.
Ainsi, si le contrat prend de la valeur au fil du temps, cette valeur revient au nu-propriétaire lors de la réunion de la pleine propriété, sans nouvelle taxation au titre de cette réunion.
C’est tout l’intérêt du dispositif : anticiper la transmission tout en conservant l’usage du capital de son vivant.
À retenir : Le démembrement du contrat de capitalisation permet de donner la nue-propriété du contrat tout en conservant l’usufruit. La donation est alors calculée sur la seule valeur fiscale de la nue-propriété.
Pour mettre en place cette stratégie, Meilleurtaux Liberté Capitalisation, assuré par Spirica, est accessible dès 500 €, sans frais d’entrée et avec plus de 1 040 supports.
Le démembrement ne concerne pas uniquement les contrats de capitalisation. Il peut également être utilisé pour transmettre des parts de SCPI.
Le principe est similaire : le donateur transmet la nue-propriété des parts à ses enfants tout en conservant l’usufruit. Il peut ainsi continuer à percevoir les revenus distribués par les SCPI pendant la durée de l’usufruit.
La donation est calculée sur la valeur fiscale de la nue-propriété, déterminée notamment selon le barème de l’article 669 du CGI. Au décès de l’usufruitier, la pleine propriété se reconstitue entre les mains du nu-propriétaire sans nouveaux droits liés à cette réunion.
Cette stratégie permet donc de transmettre progressivement un patrimoine immobilier tout en conservant les revenus des parts.
Comme tout investissement en SCPI, cette solution comporte néanmoins des risques : le rendement et le capital ne sont pas garantis et la liquidité des parts peut être limitée.
Le principe est différent : cette fois, le démembrement intervient au décès de l’assuré.
La clause bénéficiaire peut par exemple désigner :
Le démembrement de la clause bénéficiaire ne prive pas le souscripteur de la maîtrise de son assurance vie de son vivant.
Il conserve la possibilité d’effectuer des versements, des rachats ou des arbitrages comme il le souhaite. Il peut également modifier sa clause bénéficiaire à tout moment, si sa situation familiale ou ses objectifs évoluent.
La stratégie de transmission reste donc adaptable jusqu’au décès.
Au décès de l’assuré, la clause démembrée prend effet.
Le conjoint, désigné comme usufruitier, reçoit les capitaux et peut en disposer. Les enfants, désignés comme nus-propriétaires, bénéficient quant à eux d’une créance de restitution correspondant à leur droit sur les capitaux.
On organise ainsi une transmission en deux temps :
1. Au premier décès : le conjoint est protégé et dispose des capitaux.
2. Au décès du conjoint : les enfants font valoir leur créance de restitution. Celle-ci vient en déduction de l’actif successoral du conjoint usufruitier, sous réserve du respect des conditions fiscales applicables.
La somme correspondant à cette créance n’est donc pas soumise une seconde fois aux droits de succession : elle est reconnue comme une dette de la succession du conjoint au second décès.
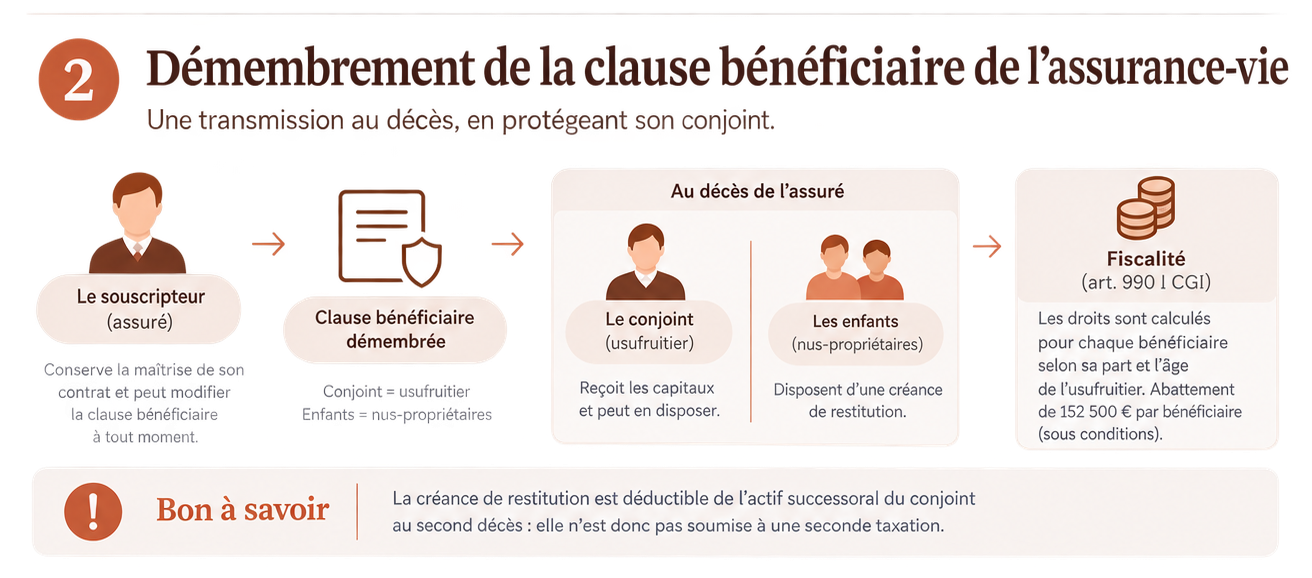
Pour les versements effectués avant les 70 ans de l’assuré, la fiscalité de l’article 990 I du CGI s’applique.
Lorsque la clause bénéficiaire est démembrée, l’usufruitier et chaque nu-propriétaire sont pris en compte séparément. La part de capital attribuée à chacun est déterminée selon le barème fiscal de l’article 669 du CGI, qui dépend de l’âge de l’usufruitier.
L’abattement de 152 500 € est alors réparti entre l’usufruitier et chaque nu-propriétaire en fonction de leurs droits respectifs.
Exemple : avec un usufruitier âgé de 65 ans, l’usufruit représente fiscalement 40 % et la nue-propriété 60 %. Sur un capital de 500 000 €, la part retenue pour le calcul de l’imposition serait donc de 200 000 € pour l’usufruitier et de 300 000 € pour les nus-propriétaires.
Si deux enfants sont nus-propriétaires à parts égales, chacun serait ainsi pris en compte à hauteur de 150 000 € et pourrait bénéficier de son propre abattement correspondant à 60%* de 152 500 €, sous réserve des autres capitaux transmis par le même assuré.
À noter : lorsque l’usufruitier est le conjoint ou le partenaire de PACS, celui-ci est exonéré du prélèvement applicable à l’assurance vie. L’abattement qui lui est attribué n’est toutefois pas transféré aux nus-propriétaires.
Le démembrement de la clause bénéficiaire est une stratégie patrimoniale qui doit être adaptée à chaque situation.
Un point mérite notamment une attention particulière : la prise en charge de l’éventuelle fiscalité due par les nus-propriétaires.
L’assureur peut en effet prélever l’impôt directement sur les capitaux versés. Sans disposition particulière, le nu-propriétaire peut donc être redevable d’un prélèvement alors qu’il ne perçoit pas directement les capitaux.
La clause peut être aménagée pour organiser cette situation.
Une convention de quasi-usufruit peut également être établie afin de formaliser la créance de restitution et de sécuriser son traitement au décès de l’usufruitier.
Avec Meilleurtaux Liberté Vie, assuré par Spirica, vous pouvez rédiger une clause bénéficiaire démembrée adaptée à vos objectifs de transmission et la modifier à tout moment si votre situation évolue. Un contrat accessible dès 500 €, sans frais d’entrée, pour préparer sereinement la transmission de votre patrimoine.
Ces deux solutions reposent sur le même principe de séparation entre usufruit et nue-propriété, mais répondent à des objectifs et à des temporalités différentes.
| Contrat de capitalisation démembré | Clause bénéficiaire démembrée | |
|---|---|---|
| Quand ? | Du vivant du souscripteur | Au décès de l’assuré |
| Principe | Donation de la nue-propriété du contrat | Désignation d’un usufruitier et de nus-propriétaires |
| Objectif principal | Anticiper la transmission | Organiser la transmission au décès |
| Usufruitier | Le donateur | La personne de votre choix, souvent le conjoint |
| Fiscalité | Droits de donation sur la valeur fiscale de la nue-propriété | Régime spécifique de l’assurance vie, notamment article 990 I pour les primes versées avant 70 ans |
| Contrat | Le contrat continue d’exister après la donation | Le contrat est dénoué au décès de l’assuré |
| Intérêt patrimonial | Transmettre progressivement tout en conservant l’usufruit | Protéger le conjoint tout en organisant la transmission aux enfants |
Ces deux stratégies peuvent également être combinées dans une réflexion patrimoniale globale, en fonction de l’âge, du patrimoine, de la situation familiale et des objectifs de chacun.
Le principal intérêt du démembrement est simple : il permet de dissocier la transmission de la perte immédiate de l’usage du patrimoine.
Donner la nue-propriété d’un contrat de capitalisation ou de parts de SCPI, ou organiser une clause bénéficiaire démembrée, permet ainsi de construire une transmission progressive et adaptée à sa situation.
Mais le démembrement reste une stratégie patrimoniale qui doit être personnalisée. L’âge de l’usufruitier, le montant du patrimoine, les abattements disponibles, la situation du conjoint et des enfants ou encore les besoins futurs de liquidités sont autant d’éléments à prendre en compte.
Meilleurtaux Placement vous accompagne. Vous souhaitez anticiper votre transmission ou revoir l’organisation de votre patrimoine ?
Nos conseillers se tiennent à votre disposition pour mettre en place une solution cohérente avec votre situation familiale et vos objectifs.
*60% de 152 500 € puisque la nue-propriété est évaluée à 60% des capitaux décès.
Des députés de plusieurs groupes ont fait adopter des amendements pour convertir la réduction d’impôt Ehpad en crédit d’impôt. Le gouvernement s’y oppose et l’issue reste incertaine.
Des autorités françaises proposent d’ajuster le règlement européen MiCA sur les crypto-actifs. Parmi les pistes : revoir la place des stablecoins « multi-actifs » et renforcer la supervision des offres et plateformes.
BPCE L’Observatoire dresse le portrait des Français qui détiennent des crypto-actifs et détaille leurs principales motivations, ainsi que les montants engagés.
La DGFiP constate en 2025 un recul des montants demandés au titre de la taxe d’habitation sur les résidences secondaires. Une amélioration de l’identification des contribuables explique l’essentiel du mouvement, avec un effet marqué sur les recettes locales.
Les ménages de la zone euro continuent d’épargner, mais à un rythme plus modéré. Au deuxième trimestre 2026, leurs placements financiers progressent de 2,6 % sur un an, contre 2,9 % trois mois plus tôt. Les titres de créance enregistrent une hausse plus marquée, tandis que les dépôts, les actions et l’épargne retraite ralentissent. Le patrimoine net des ménages, pour sa part, accélère sur un an.
Dans le cadre de ses contrôles à visée pédagogique « SPOT », l’Autorité des marchés financiers (AMF) a passé au crible cinq plateformes de crowdfunding entre 2023 et 2025. Publiées le 5 octobre 2026, ses conclusions révèlent des lacunes en matière de protection des investisseurs : tests de connaissances incomplets, absence de mise en garde sur la capacité de l’épargnant à supporter des pertes, fiches d’informations clés non conformes.
FAIR et France Active publient l’édition 2026 de leur baromètre OpinionWay à l’approche de la Semaine de la Finance Solidaire (9 au 15 novembre). L’étude met en lumière des écarts marqués selon l’âge et interroge, pour la première fois, le lien entre épargne et dette publique.
Un amendement voté en première lecture à l’Assemblée nationale vise à limiter le gain lié à l’abattement fiscal des journalistes, aujourd’hui fixé à 7 650 euros sous conditions de revenus.
Barème de l’impôt indexé sur l’inflation, rabots ciblés, ajustements sur les donations, nouveau PTZ « parentalité », chèque énergie avancé à janvier et prélèvement sur l’épargne oubliée : tour d’horizon des mesures annoncées si le budget 2027 est adopté en l’état.
D’après le Baromètre Assurances 2026 de BPCE L’Observatoire, davantage de Français anticipent une baisse de leur capacité à épargner, sur fond d’inquiétudes liées au pouvoir d’achat.
Réduire son impôt est un objectif légitime dans une stratégie patrimoniale. Emploi à domicile, investissement outre-mer, placements forestiers ou épargne retraite : les dispositifs de défiscalisation sont nombreux, mais leurs avantages ne se cumulent pas sans limite. Le plafonnement global des niches fiscales constitue, à cet égard, un point de vigilance essentiel : il limite le montant de certains crédits et réductions d’impôt, indépendamment des conditions propres à chaque dispositif. Avant de réaliser un nouvel investissement, il est essentiel de vérifier les plafonds applicables, les réductions d’impôt déjà mobilisées et les possibilités d’optimisation encore disponibles.
Il consiste à plafonner, pour le calcul de l’impôt sur le revenu, le montant global de l’économie d’impôt procuré par certains avantages fiscaux tels que des réductions ou des crédits d’impôt.
Le plafonnement s’applique aux avantages fiscaux accordés en contrepartie d’un investissement ou d’une prestation dont vous bénéficiez.
La plupart des dispositifs sont soumis à un plafonnement global de 10 000 €. À noter que ce plafonnement est le même pour tous les foyers fiscaux, que vous soyez seul ou en couple, avec ou sans personne à charge.
L’application du plafonnement est effectuée par l’administration fiscale sur la base des éléments que vous transmettez au moment de la déclaration annuelle des revenus.
Parmi les avantages fiscaux concernés par ce plafond, on retrouve :
Ainsi, les avantages fiscaux liés à la situation personnelle ou à la poursuite d’un objectif d’intérêt général sont exclus du champ d’application du plafonnement. Cela concerne principalement :
Exemple : vous bénéficiez d’un avantage fiscal (crédit d’impôt) de 4 000 € au titre de l’emploi d’un salarié à domicile et de 7 000 € au titre d’autres dispositifs entrant dans le plafond global. Le total atteint 11 000 €. Ainsi, en principe, seuls 10 000 € pourront être retenus au titre du plafonnement global pour réduire votre imposition.
Si vous avez aussi réalisé des investissements en Outre-Mer, comme le Girardin industriel, le total de vos avantages fiscaux ne peut pas vous procurer une diminution du montant de l’impôt dû supérieure à 18 000 €. Les 8 000 € supplémentaires ne profitent qu’aux dispositifs éligibles (Girardin industriel, Sofica, Pinel Outre-Mer) : vos autres avantages fiscaux restent limités à 10 000 €.
La spécificité concernant le Girardin industriel est que la réduction d’impôt accordée dans le cadre de ce dispositif n’est prise en compte que pour sa fraction non rétrocédée. L’investissement productif réalisé dans ce cadre est en effet loué à un exploitant, lequel se voit mécaniquement rétrocéder une partie de l’avantage fiscal obtenu par le contribuable.
Exemple : un couple avec un enfant estime qu’il sera redevable d’un impôt sur le revenu de 40 000 €. Il souhaite réaliser un investissement en Girardin industriel en vue d’effacer l’intégralité de son impôt. Dans le même temps, il bénéficie déjà d’un crédit d’impôt de 5 000 € pour la garde à domicile de leur enfant. Son impôt sur le revenu restant à payer ressort donc à 35 000 € et le plafond disponible pour les niches fiscales à 13 000 €.
En investissant dans le cadre d’un Girardin industriel avec agrément, le couple se voit promettre un rendement de 12 %. Ainsi, s’il investit 100 €, il pourra déduire 112 € de son impôt sur le revenu. S’il veut effacer son solde d’impôt, il doit donc investir 31 250 € (35 000 € / 1,15).
Toutefois, quid du plafonnement des niches fiscales ? Puisqu’il s’agit d’un investissement avec agrément, le montant investi n’entre dans le plafond global des niches fiscales qu’à hauteur de 34%, soit 10 625 €. Ce montant étant bien inférieur au plafond disponible restant de 13 000 €, le couple pourra donc bien procéder à un investissement en Girardin industriel à hauteur de 31 250 € pour gommer l’intégralité de son impôt sur le revenu.
Pour les investissements Girardin industriel avec agrément, le montant maximum de la réduction d’impôt qui peut être obtenue s’élève à 52 941 € en l’absence d’autres dépenses ouvrant droit à un avantage fiscal soumis au plafond des niches fiscales.
Le Plan d’Épargne Retraite répond à une logique différente.
Contrairement à une réduction d’impôt obtenue grâce à un dispositif de défiscalisation, le PER permet, sous conditions et dans certaines limites, de déduire les versements volontaires de son revenu imposable lorsque vous choisissez l’option pour la déductibilité de ces versements.
Son intérêt dépend donc du niveau de revenus, de la tranche marginale d’imposition et des objectifs de préparation à la retraite.
Pour les versements volontaires effectués sur un PER individuel, le plafond de déduction est calculé individuellement, à partir des revenus professionnels et dans les limites prévues par la réglementation.
Le calcul du plafond dépend essentiellement de votre statut professionnel. Le législateur a notamment mis en place des règles différenciées pour les travailleurs non-salariés (TNS) et le reste des épargnants :
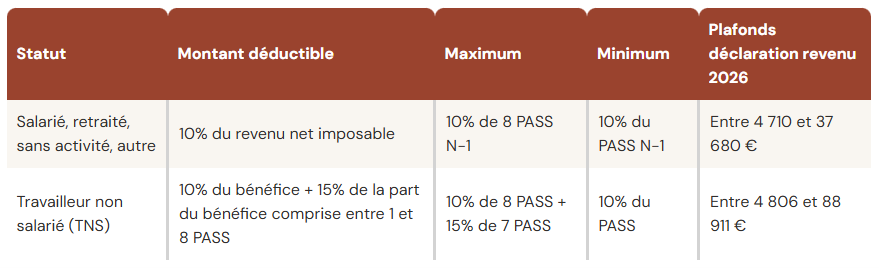
Le chiffre à retenir n’est donc pas un plafond universel de 10 000 € ou 18 000 € : chaque épargnant dispose de son propre plafond de déduction, généralement indiqué sur son avis d’impôt sur le revenu. L’administration indique non seulement le plafond utilisable au titre de l’année en cours, mais aussi le reliquat des plafonds non utilisés au cours des trois années précédentes, que vous pouvez utiliser si vous dépassez le plafond de l’année en cours.
Depuis la loi de finances pour 2026, le rattrapage des plafonds d’épargne retraite passe de trois à cinq ans, mais uniquement pour les plafonds constitués à partir de 2026. Pour vos versements de cette année, vous pouvez donc mobiliser votre plafond 2026 et les plafonds non utilisés de 2023, 2024 et 2025.
Le PER n’entre pas dans le plafonnement global des niches fiscales de 10 000 € ou 18 000 € et relève de règles spécifiques de déduction du revenu imposable (il ne s’agit pas d’une réduction d’impôt).
À noter que les dispositifs Girardin industriel et PER peuvent ainsi être complémentaires mais leur intérêt doit être évalué au regard de la situation fiscale, du patrimoine, de l’horizon d’investissement et des objectifs de chaque épargnant.
Le taux du livret A pourrait passer de 1,70 à 2,50 % le 1er février 2027, sous l’effet de l’inflation. Mais vous pouvez obtenir un meilleur rendement pour votre épargne à capital garanti. Découvrez une solution délivrant un gain de 5,50 % par année écoulée tout en préservant votre capital à l’échéance, ainsi que d’autres pistes pour chercher un rendement plus élevé que le livret A, sans prise de risque ou en limitant celle-ci.
Vous avez peut-être vu passer l’information. Selon toute vraisemblance, le taux du livret A devrait être revalorisé au 1er février 2027. Une bonne nouvelle en apparence, mais qui en cache une autre, moins réjouissante pour les épargnants : le rendement du livret A devrait rester inférieur à la hausse des prix.
Pour comprendre ce qui se trame, reprenons la méthode de calcul du taux du livret A. Il correspond à la moyenne, sur six mois, de deux indicateurs : l'inflation hors tabac et l'€STR, le taux auquel les banques se prêtent entre elles au jour le jour.
L'inflation envisagée par l’Insee avoisine 2,70 % sur une moyenne semestrielle, et la Banque centrale européenne a relevé ses taux en juin puis en septembre 2026. MoneyVox estime donc, sur cette base, que le prochain taux du livret A devrait se situer entre 2,50 et 2,60 %, sous réserve que le gouvernement ne s’écarte pas de la formule, comme il en a la possibilité.
Même relevé à 2,50 %, le livret A rapporterait moins que l'inflation sur un an identifiée par l'Insee en septembre 2026 (3,1 %). Autrement dit, l’épargne s’apprécie au niveau facial, mais se dévalorise face à la hausse des prix. Pour placer votre argent dans la durée, la conclusion s’impose : le livret A ne répond pas bien à cet enjeu. Pour concilier un rendement supérieur à l’inflation et la garantie du capital investi, vous devez vous tourner vers d’autres solutions.
Avant d’explorer différentes pistes qui s’offrent à vous, rappelons l’utilité du livret A et ses atouts : argent disponible à tout moment, garantie de l'État, intérêts exonérés d'impôt et de prélèvements sociaux. Il convient à l'épargne de précaution, dans la limite de 22 950 €.
En revanche, si vous comptez rester investi dans la durée ou que vous avez déjà constitué cette épargne de précaution, l’enjeu de la disponibilité est moindre. Vous pouvez alors chercher des solutions de plus long terme, moins liquides mais plus rémunératrices. Et ce, sans nécessairement sacrifier la garantie du capital.
M Horizon Capital* est un produit structuré émis par Goldman Sachs Finance Corp International Ltd et garanti par The Goldman Sachs Group, Inc. Vous y investissez par un contrat d'assurance vie, de capitalisation ou un plan d'épargne retraite (PER), sans frais d'entrée.
Le produit fonctionne selon quatre règles :
Ce que couvre la garantie du capital à l’échéance
La garantie du capital s'applique au remboursement, anticipé ou à l'échéance, sauf en cas de défaut de paiement, de faillite ou de mise en résolution de l'émetteur et du garant. Ce risque de crédit repose donc sur Goldman Sachs.
En cours de vie, si vous choisissez de sortir votre épargne investie dans M Horizon Capital, par rachat ou arbitrage, l’opération se fait à la valeur de marché du titre. Cette valeur dépend des taux d'intérêt et de la confiance des marchés dans la solidité de Goldman Sachs. Dans le cadre d’un désinvestissement en cours de vie, les coupons fixes de 5,50 % par année écoulée ne sont pas versés.
La garantie du capital à l’échéance de M Horizon Capital ne couvre donc pas une sortie du produit en cours de vie. Tout rachat ou arbitrage de l’épargne investie avant le remboursement anticipé activé par l’émetteur ou l’arrivée du produit à son échéance maximale fait courir un risque de perte.
Ce mécanisme justifie pleinement l’idée que ce placement n’est pas adapté à une épargne de précaution, pour laquelle le livret A et le fonds en euros de l’assurance vie se montrent mieux adaptés. M Horizon Capital s'adresse à une épargne que vous pouvez immobiliser sur la durée, jusqu’à 12 ans si les conditions le demandent.
D’autres solutions de placement peuvent vous aider à viser un rendement supérieur à celui d’un livret A à 2,50 %.
Sur le contrat d’assurance vie Meilleurtaux Liberté Vie, le Fonds Euro Nouvelle Génération a rapporté 3,08 % net de frais de gestion en 2025. Pour un versement d'au moins 100 000 € effectué entre le 15 octobre 2026 et le 31 janvier 2027, Spirica ajoute un bonus de 1,80 % en 2027 et en 2028, sans obligation d'investir en unités de compte, sous conditions**.
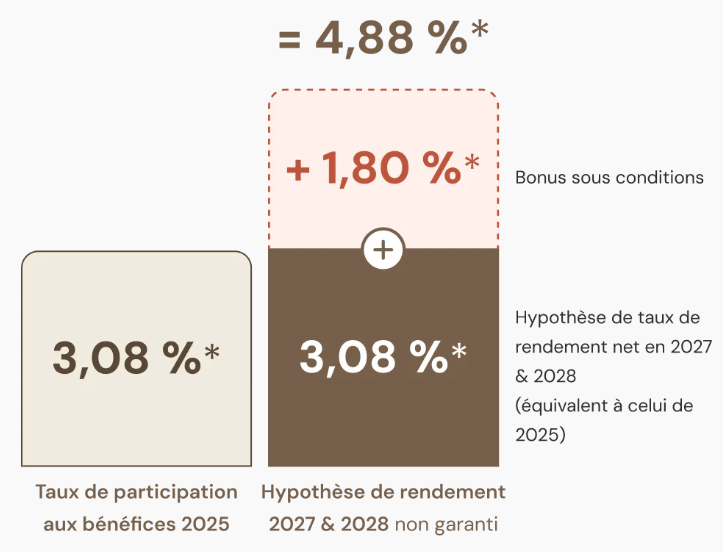
Hypothèse : 4,88 % de taux de participation aux bénéfices net non garanti sur le fonds en euros Nouvelle Génération en 2027 et 2028 (3,08 % net en 2025 + 1,80 %** de bonus). Les taux de participation aux bénéfices passés ne préjugent pas des taux de participation aux bénéfices futurs. Ils sont communiqués nets de frais annuels de gestion, hors prélèvements fiscaux et sociaux et hors frais éventuels liés aux garanties décès.
Cette hypothèse de taux de participation aux bénéfices du fonds en euros Nouvelle Génération pour les années 2027 et 2028 prend comme hypothèse un taux de participation aux bénéfices net hors bonus équivalent à celui servi en 2025 et un versement initial ou libre investi sans condition d'unités de compte en gestion libre.
Les sommes versées en 2026 sont rémunérées au taux du fonds, sans bonus. Votre argent reste disponible. L'offre dépend d'une enveloppe limitée.
Meilleurtaux Global Horizon 2032, géré par Mandarine Gestion, investit dans des obligations d'entreprises internationales, majoritairement à haut rendement (« High Yield »). Ces obligations rapportent davantage en échange d'un risque de défaut plus élevé.
Le rendement annualisé estimé atteint 5,61 %*** jusqu'en décembre 2032, net des frais du fonds (1,29 % par an). Ce rendement, calculé sur les conditions de marché au 30 septembre 2026, n'est pas garanti. Le fonds affiche un SRI de 2 sur 7 et ne garantit pas le capital, à l'échéance comme en cas de rachat avant 2032.
Sur le contrat d’assurance vie Meilleurtaux Essentiel Vie, le fonds en euros de La France Mutualiste a rapporté 3,50 % net de frais de gestion en 2025. Pour un versement d'au moins 10 000 € entre le 1er octobre et le 31 décembre 2026, investi à 25 % minimum en unités de compte, la part placée sur le fonds en euros reçoit un bonus de 1,50 % en 2026 et en 2027****.
M Horizon Capital et Meilleurtaux Global Horizon 2032 peuvent composer cette part de 25 %. Exemple pour 20 000 € : 15 000 € sur le fonds en euros boosté, 5 000 € répartis entre ces deux supports. La part en unités de compte suit alors les règles et les risques propres à chacun.
Communication à caractère promotionnel
*À propos de M Horizon Capital
Objectifs de gain - Frais : les objectifs présentés s'entendent hors prélèvements fiscaux et sociaux et hors frais de gestion applicables aux contrats concernés, sous réserve de conservation du support jusqu'à la date de remboursement et en l'absence de faillite ou défaut de paiement de l'émetteur et / ou du garant. Une sortie anticipée du support (par suite de rachat, d'arbitrage ou de décès prématuré de l'assuré) se fera à un cours dépendant de l'évolution des paramètres de marché au moment de la sortie (niveau des taux d’intérêt, de la volatilité, des primes de risque de crédit) et pourra donc entrainer un risque de perte en capital, non mesurable a priori.
M Horizon Capital s’inscrit dans le cadre d'une diversification d'un portefeuille financier et n’est pas destiné à en constituer la totalité.
Le support M Horizon Capital présente un risque de perte en capital partielle ou totale en cours de vie et une garantie du capital à l'échéance. Il est émis par Goldman Sachs Finance Corp International Ltd et garanti par The Goldman Sachs Group, Inc.
L’investisseur est soumis au risque de défaut, de faillite ou de mise en résolution de l'Émetteur et du Garant.
L’investisseur prend un risque de perte en capital non mesurable a priori si les titres de créance de l'Émetteur et du Garant sont revendus avant la date d’échéance.
Les produits structurés présentent un risque de perte en capital partielle ou totale et doivent s'envisager sur une période d'investissement pouvant courir jusqu'à leur date d'échéance. Par conséquent, ils ne sont pas adaptés à des investisseurs âgés ou souhaitant sortir avant la date d'échéance du produit. Il convient de ne pas avoir besoin des capitaux investis puisque la durée de cet investissement n'est pas connue à l'avance.
Les investisseurs ne sont pas protégés contre l'effet de l'inflation dans le temps. Le rendement réel du produit corrigé de l'inflation peut par conséquent être négatif.
Âge limite d’investissement recommandé par Meilleurtaux Placement : 70 ans révolus, quel que soit votre profil de risque.
Meilleurtaux Placement recommande à tout souscripteur intéressé par un investissement dans un produit structuré de contacter son conseiller afin d'être accompagné dans l'appréciation de son caractère approprié, et ce notamment au regard des risques inhérents au support encourus, détaillés dans sa documentation juridique et commerciale disponible sur notre site internet ou auprès de nos conseillers.
Dans le cadre d’un contrat d’assurance-vie ou de capitalisation, l’assureur s’engage exclusivement sur le nombre d’unités de compte mais non sur leur valeur, qu’il ne garantit pas. L'investissement portant sur des supports en unités de compte présente un risque de perte en capital. Les performances passées ne préjugent pas des performances futures et sont dépendantes notamment de l'évolution des marchés financiers.
Le Titre de créance « M Horizon Capital » décrit dans le présent document fait l’objet de “Conditions Définitives” (Final Terms), se rattachant au Prospectus de Base Series P (en date du 18 décembre 2025), conforme au Règlement (UE) 2017/1129 et visé par la Commission de Surveillance du Secteur Financier du Luxembourg (« CSSF »). Ce Prospectus de Base a fait l’objet d’un certificat d’approbation de la part de la CSSF et a été notifié à l’Autorité des Marchés Financiers (« AMF »). L’approbation du Prospectus de Base ne doit pas être considérée comme un avis favorable sur les valeurs mobilières offertes ou admises à la négociation sur un marché règlementé. Le Prospectus de Base, les suppléments à ce prospectus, les Conditions Définitives du 1er octobre 2026 (le « Prospectus ») et le résumé (en langue française) sont disponibles sur le site de la Bourse du Luxembourg (www. bourse.lu). Ces documents sont également disponibles auprès de Goldman Sachs International via le lien suivant pour le Prospectus de Base et via le lien suivant pour les Conditions Définitives. La dernière version du Document d’Information Clé pour l’Investisseur (« DICI ») relatif à ce Titre de créance peut être consultée et téléchargée sur le site www.gspriips.eu. Document communiqué à l’AMF conformément à l’article 212 28 de son Règlement Général.
FACTEURS DE RISQUES
Avant tout investissement dans ce titre, les investisseurs sont invités à se rapprocher de leurs conseils financiers, fiscaux, comptables et juridiques.
Une information complète sur le titre, notamment ses facteurs de risques inhérents au titre de créance, ne peut être obtenue qu’en lisant le Prospectus de Base et les Conditions Définitives.
Risque de perte en capital : Le titre présente un risque de perte en capital en cours de vie et une garantie du capital à l’échéance sauf défaut de paiement, faillite, ainsi que de mise en résolution de l’Émetteur et du Garant. La valeur de remboursement du titre peut être inférieure au montant de l’investissement initial. Dans le pire des scénarii, les investisseurs peuvent perdre jusqu’à la totalité de leur investissement.
Risque de liquidité : Certaines conditions exceptionnelles de marché peuvent avoir un effet défavorable sur la liquidité du titre, voire même rendre le titre totalement illiquide ce qui peut rendre impossible la vente du titre et entraîner la perte partielle ou totale du montant investi.
Risque de marché : Le titre peut connaître à tout moment d’importantes fluctuations de cours (en raison notamment de l’évolution du prix, du (ou des) instrument(s) sous-jacent(s) et des taux d’intérêt), pouvant aboutir dans certains cas à la perte totale du montant investi.
Risque de durée d’investissement : le remboursement anticipé du titre relève de la seule décision de l’Émetteur. L’investisseur ne peut ni le provoquer, ni s’y opposer, ni en connaître la date à l’avance. La durée effective de l’investissement peut donc être comprise entre 1 an et 12 ans. Les gains n’étant pas capitalisés, le gain rapporté à la durée de placement diminue à mesure que la durée s’allonge.
Risque de crédit : Les investisseurs prennent un risque de crédit final sur Goldman Sachs Finance Corp International Ltd en tant qu’Émetteur du titre, et sur The Goldman Sachs Group, Inc. en tant que Garant. L’Émetteur n’a sollicité ni obtenu aucune notation auprès des principales agences et n’est pas soumis à une supervision prudentielle. En conséquence, l’insolvabilité de l’Émetteur et/ou du Garant peut entraîner la perte totale ou partielle du montant investi.
Evènements exceptionnels affectant les Titres : Ajustement, substitution, remboursement ou résiliation anticipée : afin de prendre en compte les conséquences sur le titre de certains événements extraordinaires, la documentation relative au titre prévoit des modalités d’ajustement et, dans certains cas, le remboursement anticipé du titre. Ces éléments peuvent entraîner une perte sur le titre.
Risque lié à l’éventuelle défaillance de l’Émetteur et/ou du Garant : Conformément à la règlementation relative au mécanisme de renflouement interne des institutions financières (bail-in), en cas de défaillance probable ou certaine de l’Émetteur et/ou du Garant, les investisseurs sont soumis à un risque de diminution de la valeur de leur créance, de conversion de leurs titres de créance en d’autres types de titres financiers (y compris des actions) et de modification (y compris potentiellement d’extension) de la maturité de leurs titres de créance.
**À propos du bonus sur le Fonds Euro Nouvelle Génération
Le bonus permet, pour la part du versement affectée au Fonds Euro Nouvelle Génération en Gestion Libre, de bénéficier du taux de Participation aux Bénéfices au titre des années 2027 et 2028 et d’une contribution supplémentaire de 1,80%, net de frais de gestion. Le bonus est attribué au prorata temporis de la durée de l'investissement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Le bonus ne s’appliquera pas dans le cas d’un transfert pacte ou d'un rachat réalisé sur tout contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le Contrat.
*** À propos de Meilleurtaux Global Horizon 2032
Rendement non garanti, calculé une fois le portefeuille investi, hors évènement de crédit et sur la base des conditions de marché au 30/09/2026 pouvant évoluer dans le temps. Rendement net de frais de gestion du support, hors prélèvements fiscaux et sociaux et hors frais de gestion applicables aux unités de comptes des contrats. Les performances futures sont soumises à l’impôt, lequel dépend de la situation personnelle de chaque investisseur et est susceptible de changer à l’avenir. Le rendement annualisé à maturité présenté est une estimation des performances futures à partir des données du passé relatives aux variations de la valeur de cet investissement et/ou aux conditions actuelles ; il ne constitue pas un indicateur exact et n’est pas garanti.
Facteurs de risque :
Avant tout investissement dans ce produit, les investisseurs sont invités à consacrer le temps nécessaire pour déterminer l’adéquation de l’investissement à leur patrimoine et à définir la répartition diversifiée de leurs avoirs conformément à leurs objectifs, à leurs contraintes, y compris règlementaires, et à leur horizon de placement. Les investisseurs sont invités à lire attentivement la documentation juridique du produit telle que renseignée dans la section « Profil de risque » du Prospectus avant tout investissement dans ce produit.
Les principaux risques du fonds sont :
Risque de perte en capital : ce risque se produit lors de la vente d’une part à un prix inférieur à celui payé à l’achat ; le capital initialement investi peut donc, en cas d’évolution boursière défavorable, ne pas être restitué.
Risque de crédit : les investissements en titres de créance ou obligations représentent une créance sur les émetteurs de telle sorte qu’en cas de dégradation de la qualité ou de la faillite de ceux-ci, la valeur de ces instruments financiers peut baisser.
Risque lié à l'investissement dans des titres spéculatifs à haut rendement (« High Yield ») : les titres évalués « spéculatifs » selon l’analyse de la société de gestion présentent un risque accru supérieur de défaillance, et sont susceptibles de subir des variations de valorisation plus marquées et/ou plus fréquentes, pouvant entraîner une baisse de la valeur liquidative.
Risque de marché de taux : en cas de hausse des taux d’intérêt, la valeur des produits investis en taux fixe peut baisser.
****À propos du bonus sur le fonds en euros La France Mutualiste
Les taux de rendement sont communiqués nets de frais annuels de gestion et brut de prélèvements fiscaux et sociaux. Les taux de rendement passés ne préjugent pas des taux de rendement futurs.
À compter du 01/01/2028, les sommes ayant bénéficié du bonus sont valorisées aux conditions du règlement mutualiste du contrat d'assurance vie Meilleurtaux Essentiel Vie.
Seule la part du/des versement(s) effectué(s) entre le 01/10/2026 et le 31/12/2026 affectée au fonds en euros du contrat d’assurance vie Meilleurtaux Essentiel Vie dans le cadre de l’offre bénéficiera du bonus.
Afin de bénéficier de l'offre, les versements ne doivent pas provenir d'un rachat effectué sur un contrat La France Mutualiste. Les désinvestissements, issus d’un rachat partiel ou d’un arbitrage, viennent en priorité réduire le montant concerné par le bonus qui est alors calculé au prorata du montant dégrevé des désinvestissements.
Le bonus de 1,50 % ne s’appliquera pas dans le cas d’un rachat total réalisé sur le contrat dans la période d’éligibilité.
En cas d'arbitrage sortant des unités de compte vers le fonds euros ou de rachat partiel, le bonus de + 1,50 % est conditionné par le maintien du taux minima d'Unités de Compte de 25 % constaté au 31/12/2026 et 31/12/2027. La condition du taux de détention d'Unités de Compte n'est pas bloquante dans le cas où le client n'a pas réalisé d'arbitrage ou de rachat et que la modification du taux ne résulte que d'effets de marché ou de prélèvements de frais.
Les versements provenant d’un rachat effectué sur un contrat assuré par La France Mutualiste ou d’un transfert interne (loi Pacte, amendement Fourgous) ne sont pas éligibles à cette opération commerciale. L’offre n’est applicable que sur un contrat par adhérent.
Le projet de loi de financement de la Sécurité sociale pour 2027 arrive à l’Assemblée avec plus de 1 600 amendements. Plusieurs propositions ciblent la fiscalité du capital, dont la CSG, et pourraient relever la flat tax.
Le cours du baril de Brent a reculé de près de 2 % le 5 octobre, mais il reste au-dessus de 100 $, alors que l’énergie pèse +21,2 % sur un an dans l’inflation de septembre. Ce contexte impacte différemment le rendement réel des placements.
Le Conseil supérieur du notariat avance plusieurs pistes pour faciliter les transmissions de patrimoine, tandis que l’exécutif propose un dispositif temporaire pour les dons d’argent en 2027. Point sur les mesures envisagées et les chiffres rappelés sur l’imposition des successions.
Les députés ont validé une hausse de 10% du barème kilométrique dans le budget 2027. Mais la suite de la procédure et la position du gouvernement laissent planer le doute.
Après une revalorisation limitée en 2026, la base de calcul de la taxe foncière pourrait remonter nettement en 2027, sous l’effet de l’inflation mesurée par l’IPCH.
Le projet de budget 2027 prévoit une revalorisation de 2,1% des paramètres de l’impôt sur le revenu. Cette hausse concerne notamment le plafond du quotient familial et les montants de la décote.
La révision des « éléments de confort » des logements, envisagée à grande échelle en 2026, revient sous une forme différente : elle dépend désormais du volontariat des communes et des EPCI, avec un calendrier lié à la taxation 2027.
Malgré un effort d’épargne supérieur à la moyenne européenne, le patrimoine des Français est en net retard par rapport aux pays voisins. Une étude menée par J.P. Morgan Asset Management montre qu’une grande partie des ménages renonce aux marchés financiers, principalement par crainte du risque, par un manque de culture financière ou une absence de conseil indépendant.
Dans un projet marqué par des hausses et des gels pour contenir le déficit public à 5%, le budget 2027 inclut aussi quelques dispositions susceptibles d’améliorer la situation de certains ménages.
La transmission du patrimoine revient sur le devant de la scène avec le Projet de loi de finances (PLF) pour 2027. Parmi les mesures proposées, plusieurs dispositions temporaires visent à faciliter les donations en numéraire, avec notamment le relèvement du plafond de certains dons familiaux et la création d’un taux de taxation réduit sous conditions.
Au-delà de ces nouvelles mesures, le PLF 2027 est aussi l’occasion de refaire le point sur les leviers de transmission déjà disponibles : abattements familiaux, dons de sommes d’argent, démembrement de propriété… mais aussi dispositifs spécifiques permettant de réduire l’assiette soumise aux droits de mutation.
Le groupement forestier d’investissement GFI France Valley Patrimoine s’inscrit dans cette réflexion comme un levier complémentaire pour anticiper la transmission. En investissant dans des actifs forestiers, il permet, sous conditions, de bénéficier d’une exonération des droits de mutation à hauteur de 75 % de la valeur des forêts détenues par le fonds.
Le PLF 2027, actuellement en cours d’examen, prévoit plusieurs mesures destinées à faciliter les donations en numéraire. Elles seraient applicables temporairement, entre le 1er janvier et le 30 juin 2027, sous réserve de l’adoption définitive du texte et de ses éventuelles évolutions.
Première mesure : le plafond de l’exonération prévue à l’article 790 G du Code général des impôts (CGI) serait porté de 31 865 à 50 000 € pour certains dons familiaux de sommes d’argent réalisés en pleine propriété.
Cette mesure concernerait notamment les donations au profit d’un enfant, d’un petit-enfant ou d’un arrière-petit-enfant. En l’absence de descendants, elle pourrait également bénéficier à certains collatéraux.
Le PLF 2027 prévoit également un dispositif temporaire de taxation à 6 %, dans la limite de 100 000 € par donateur et par bénéficiaire, lorsque le bénéficiaire est âgé de moins de 50 ans. Le taux pourrait être ramené à 5 % lorsque le bénéficiaire reverse au moins 1,1 % de la somme reçue à certains organismes venant en aide aux personnes les plus démunies ou aux victimes de violences domestiques.
Ces mesures ne sont toutefois pas encore définitives. Le PLF 2027 étant toujours en cours de discussion, les modalités et la période d’application sont susceptibles d’évoluer.
Ces propositions, qui pourraient renforcer temporairement l’intérêt des transmissions en numéraire, s’ajouteraient à des mécanismes déjà disponibles pour organiser une transmission plus large du patrimoine.
Les abattements constituent le premier levier à utiliser pour réduire la base taxable d’une donation. Ils sont renouvelables tous les 15 ans et permettent notamment de transmettre :
Ils permettent d’organiser progressivement la transmission, notamment lorsque les donations sont anticipées suffisamment tôt.
L’article 790 G du CGI permet, sous conditions, de bénéficier d’une exonération supplémentaire de 31 865 € pour les dons de sommes d’argent.
Le donateur doit notamment être âgé de moins de 80 ans et le bénéficiaire être majeur ou émancipé. Ce dispositif est renouvelable tous les 15 ans et peut se cumuler avec les abattements classiques (vus précédemment) tels que les 100 000 € entre parents et enfants.
Le relèvement temporaire à 50 000 € envisagé dans le PLF 2027 renforcerait donc ce levier pour les transmissions de liquidités.
Le démembrement permet de transmettre la nue-propriété d’un bien tout en conservant l’usufruit.
La valeur taxable de la donation est alors déterminée en fonction de l’âge de l’usufruitier, selon le barème prévu à l’article 669 du CGI. Les droits sont ainsi calculés sur la seule valeur fiscale de la nue-propriété.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
| Moins de 21 ans révolus | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| Plus de 91 ans | 10 % | 90 % |
Cette stratégie permet notamment au donateur de conserver l’usage du bien ou les revenus qui en sont issus tout en anticipant sa transmission.
Enfin, la transmission peut être organisée dans le temps. Les abattements étant renouvelables tous les 15 ans, plusieurs donations peuvent être réalisées successivement afin de réduire progressivement la base taxable.
L’intérêt de cette approche dépend notamment de l’âge du donateur, du patrimoine à transmettre, des donations déjà réalisées et des objectifs poursuivis.
Pour les patrimoines plus importants, le GFI France Valley Patrimoine permet d’aborder la transmission sous un autre angle, en s’appuyant sur un actif forestier.
Son principal intérêt repose sur le dispositif Monichon : sous réserve du respect des conditions réglementaires, 75 % de la valeur de la fraction forestière du GFI sont exonérés de droits de mutation à titre gratuit.
Ce dispositif n’est pas plafonné et ne dépend pas du lien de parenté entre le donateur et le bénéficiaire.
Autre caractéristique importante : aucune durée minimale de détention n’est imposée, dans le cadre d’une souscription primaire, pour bénéficier du régime Monichon. France Valley s’engage en revanche sur une gestion durable des forêts pendant une durée de 30 ans.
Les 75 % d’exonération ne s’appliquent pas à l’intégralité de la valeur du GFI. Ils portent uniquement sur la fraction effectivement investie en actifs forestiers ; la part consacrée aux liquidités n’est pas concernée.
Au 30/06/2026, le GFI France Valley Patrimoine était investi à 95% dans des actifs forestiers.
Le pourcentage forestier peut évoluer dans le temps. Pour une simulation prudente, il peut être pertinent de s’appuyer sur le niveau cible communiqué par France Valley, soit 90 % d’actifs forestiers et 10 % de liquidités, plutôt que de retenir systématiquement un ratio plus élevé observé à une date donnée.
La situation réelle au moment de la donation ou de la succession reste déterminante.
Le GFI France Valley Patrimoine peut notamment être étudié lorsque le patrimoine à transmettre est important, lorsque vos abattements disponibles ont déjà été largement utilisés ou lorsque vous souhaitez intégrer un actif tangible et forestier dans sa stratégie de transmission.
Le montant investi doit toutefois rester cohérent avec votre situation patrimoniale et vos objectifs. Accessible à partir de 37 125 €, le GFI France Valley Patrimoine présente généralement un intérêt plus marqué à partir d’un investissement de l’ordre de 50 000 €, permettant de dégager plusieurs milliers d’euros d’économie de droits de mutation.
À l’inverse, pour une souscription de faible montant, l’intérêt de l’opération peut être plus limité compte tenu des frais liés à l’investissement et de ceux associés à la mise en œuvre du dispositif Monichon.
Prenons l’exemple d’un patrimoine de 1 million d’euros transmis à un enfant, avec un abattement de 100 000 € déjà pris en compte. Le donateur investit 110 000 € dans le GFI France Valley Patrimoine. Après la commission de souscription, 99 000 € sont effectivement investis, dont 90 % correspondent à la fraction forestière. Le dispositif Monichon permet alors d’exonérer 75 % de cette fraction de droits de mutation.
| Éléments du calcul | Sans GFI | Avec GFI France Valley Patrimoine |
| Patrimoine brut | 1 000 000 € | 1 000 000 € |
| Montant investi dans le GFI | – | 110 000 € |
| Commission de souscription GFI (10 %) | – | - 11 000 € |
| Montant net investi dans le GFI | – | 99 000 € |
| Dont fraction forestière (90%) | – | 89 100 € |
| Exonération Monichon (75 % de la fraction forestière) | – | - 66 825 € |
| Abattement légal | Non applicable dans la simulation | Non applicable dans la simulation |
| Assiette taxable aux DMTG | 1 000 000 € | 922 175 € (1 000 000 - 11 000 - 66 825) |
| Droits de mutation calculés | 252 678 € | 221 548 € |
| Économie de droits | – | 31 130 € |
| Frais liés à la transmission Certificat Monichon et frais de dossier de France Valley |
– | - 1 290 € |
| Commission de souscription déjà déduite | – | - 11 000 € |
| Gain net pour le bénéficiaire | – | 18 840 € |
| Patrimoine net transmis | 747 322 € | 766 162 € |
Dans cet exemple, l’investissement de 110 000 € dans le GFI permet de ramener l’assiette taxable aux droits de mutation à titre gratuit (DMTG) de 1 000 000 € à 922 175 €, grâce à l’exonération Monichon de 75 % appliquée à la fraction forestière. Les droits de mutation diminuent ainsi de 31 130 €. Après prise en compte des frais liés à l’investissement et à la transmission, le gain net pour le bénéficiaire atteint 18 840 €, soit un patrimoine net transmis supérieur de près de 19 000 € au scénario sans GFI.
Le saviez-vous ?Le prix de la part du GFI évolue dans le temps, tout comme sa valeur de retrait. La commission de souscription (10 %), correspondant à l’écart entre ces deux valeurs, a ainsi vocation à être progressivement absorbée par la revalorisation de la part (non garantie). À titre d’illustration, le prix de souscription est passé de 200 € en 2018 à 247,50 € aujourd’hui, tandis que la valeur de retrait a progressé de 180 € à 222,75 €. Un investisseur ayant souscrit en 2018 dispose donc aujourd’hui d’une valeur de retrait supérieure à son prix de souscription initial. Cette évolution illustre l’importance d’envisager le GFI comme un placement de long terme, et de ne pas apprécier les frais de souscription uniquement au moment de l’entrée. Les performances passées ne préjugent pas des performances futures. L’investissement en GFI présente un risque de perte en capital. 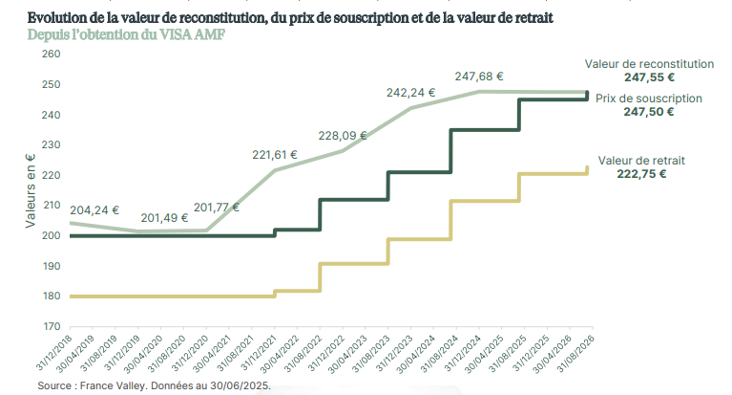 |
Au-delà du seul angle fiscal, le GFI France Valley patrimoine permet également d’intégrer un actif forestier tangible au patrimoine, tout en diversifiant les supports détenus et en préparant la transmission dans un cadre fiscal favorable.
L’absence de durée minimale de détention pour bénéficier du régime Monichon apporte une certaine souplesse, mais l’intérêt du dispositif repose avant tout sur la cohérence de l’investissement avec votre situation patrimoniale. Une acquisition suivie d’une revente immédiate des parts après leur donation, dans un objectif exclusivement fiscal, serait difficilement cohérente avec la nature du placement.
Le choix du GFI doit donc s’apprécier au regard de l’ensemble du patrimoine, des objectifs de transmission et de l’intérêt que représente, pour vous, la détention d’un actif forestier.
Si le GFI France Valley Patrimoine s’inscrit principalement dans une réflexion autour de la transmission, notre partenaire France Valley propose également une solution répondant à un objectif différent : la réduction de l’impôt sur le revenu.
Le GFI France Valley Forêts XIX permet ainsi de bénéficier, sous réserve du respect des conditions du dispositif, d’une réduction d’impôt sur le revenu de 18 % du montant investi. La réduction est plafonnée à 50 000 € d’investissement pour une personne seule et 100 000 € pour un couple, soit une réduction maximale de 9 000 € ou 18 000 €. L’avantage fiscal obtenu reste soumis au plafonnement des niches fiscales à 10 000 € par an et par foyer, un report sur l’impôt des quatre années suivantes pouvant être accordé si le dépassement résulte uniquement de l’investissement GFI, sans recours à un autre dispositif de défiscalisation.
En contrepartie de la réduction d’impôt, l’investisseur doit supporter les risques associés à ce placement (perte en capital, rendement non garanti), ainsi qu’une durée de blocage des parts comprise entre cinq années et demie et sept ans. L’horizon de placement recommandé par le gestionnaire se situe à 10 ans.
Ce GFI peut donc être étudié dans le cadre des opérations de défiscalisation de fin d’année, pour les contribuables français disposant d’un impôt sur le revenu suffisamment élevé et souhaitant également diversifier leur patrimoine avec un investissement forestier.
Communication à caractère promotionnel
L'AMF attire votre attention sur le fait que votre argent est bloqué pendant une durée de 5 ans minimum jusqu'à 10 ans maximum en fonction du GFI, sauf cas de déblocage anticipé prévus dans le règlement.
Les GFI sont des placements qui varient à la hausse ou à la baisse en fonction des variations du marché des forêts et du bois. Les parts doivent être acquises dans une optique de long terme. Le GFI ne bénéficie d’aucune garantie ou protection du capital investi et du taux de distribution de dividendes. Ces placements présentent un risque de perte en capital. La Société de Gestion ne garantit pas les conditions de revente des parts. Compte tenu de la durée de blocage et du risque de perte en capital, il est conseillé aux souscripteurs d'y consacrer un montant limité de leurs actifs (dans la limite de 5 à 10 % maximum selon les professionnels).
Dans les annexes du projet de loi de finances pour 2027, Bercy dresse la liste des dépenses fiscales les plus lourdes. Parmi les dispositifs liés à l’impôt sur le revenu, trois avantages se distinguent par leur coût et leur nombre de bénéficiaires.
Quand un Livret A est rempli au plafond, l’épargnant doit envisager d’autres options pour placer l’argent supplémentaire. Les solutions ne manquent pas, et le choix du support idéal dépendra surtout de l’usage prévu pour les sommes économisées, de la liquidité recherchée et de l’horizon de placement.
Livret A, LEP, PEL, comptes à terme, assurance vie… Tour d’horizon des rendements affichés en octobre 2026, de la fiscalité et des repères d’inflation pour situer le gain réel.
Taxe foncière, impôt sur le revenu et prélèvements mensuels : plusieurs dates encadrent le mois d’octobre 2026. Voici le calendrier à connaître, selon votre mode de paiement.
Faut-il privilégier le PER ou l'assurance vie pour faire fructifier son épargne ? La question revient chaque année, et sa réponse ne se tranche jamais d'avance. Elle dépend de votre âge, de votre taux d'imposition, de vos projets et du moment où vous aurez besoin de votre argent.
Les deux enveloppes reposent sur des logiques très différentes, et leurs règles fiscales évoluent régulièrement. D'où l'intérêt de les comparer critère par critère, y compris sur des points auxquels on pense rarement. Et de rappeler une évidence trop souvent oubliée : vous n'êtes pas obligé de choisir.
L'assurance vie est une enveloppe polyvalente. Elle sert aussi bien à financer un projet dans cinq ans, compléter ses revenus ou encore faire fructifier un capital qu'à préparer sa succession. Aucun plafond de versement, aucun âge limite, aucune condition de sortie.
Le PER, lui, est une enveloppe dédiée à la retraite. En échange d'un avantage fiscal à l'entrée, l'épargne est en principe bloquée jusqu'à l'âge légal de départ à la retraite. C'est sa contrainte, mais aussi sa force : impossible de « piocher » dedans pour changer de voiture, par exemple.
En revanche, les deux enveloppes se ressemblent beaucoup sur plusieurs points : fonds en euros accessible, large choix d'unités de compte, mêmes modes de gestion, et parfois même assureur. Ce qui les sépare, ce sont les règles fiscales et les conditions de disponibilité.
En résumé : aucune enveloppe n'est meilleure dans l'absolu, tout dépend de l'objectif.
Avec le PER, les versements volontaires sont déductibles du revenu imposable dans la limite d’un plafond de déduction. L'économie d'impôt dépend de votre tranche marginale d'imposition (TMI) : un versement de 5 000 € rapporte 1 500 € d'économie à 30 %, 2 050 € à 41 % et 2 250 € à 45 %.
Le plafond de déduction figure sur votre avis d'imposition et deux leviers sont souvent ignorés :
Attention à la nouvelle limite d'âge introduite par la loi de finances 2026 : depuis le 1er janvier 2026, les versements effectués à partir du jour du 70e anniversaire ne sont plus déductibles.
Conséquence directe : plus on ouvre son PER tard, moins on dispose d'années pour profiter de la déduction. L'âge d'ouverture devient un vrai critère de choix.
En comparaison, l'assurance vie n'offre aucun avantage à l'entrée. Elle ne connaît en revanche ni plafond ni limite d'âge.
En résumé : le PER prend l'avantage, surtout si votre TMI est de 30 % ou plus et que vous avez moins de 70 ans.
|
L’offre de bienvenue de Meilleurtaux Liberté PER 200 € offerts avec le code HIVERPER, jusqu'au 23/12/2026, pour un versement initial d'au moins 5 000 € investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot. Offre réservée aux nouveaux clients, sous conditions. |
Sur une assurance vie, l'argent reste disponible à tout moment, par rachat partiel ou total. Contrairement à une idée reçue, le cap des 8 ans n'est pas un blocage : c'est seulement un seuil fiscal.
Le PER est bloqué jusqu'à l'âge légal de départ à la retraite, sauf cas de déblocage anticipé : achat de la résidence principale, décès du conjoint ou partenaire de Pacs, invalidité, surendettement, fin des droits au chômage, liquidation judiciaire pour un indépendant ou enfant atteint d’une affection grave, en situation de handicap ou victime d’un accident d’une particulière gravité.
Bon à savoir : vous pouvez débloquer votre PER dès l'âge légal, même sans avoir liquidé vos droits à la retraite.
En résumé : l'assurance vie l'emporte nettement.
|
L’offre de bienvenue de Meilleurtaux Liberté Vie 200 € offerts avec le code SPIRICA2026, jusqu'au 15/12/2026, pour un versement initial d'au moins 5 000 € investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot. Offre réservée aux nouveaux clients, sous conditions. |
Le PER ne supprime pas l'impôt, il le décale. En sortie en capital, la part correspondant aux versements déduits est imposée au barème de l'impôt sur le revenu, et les gains au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d'impôt + 18,6 % de prélèvements sociaux). En rente, celle-ci est imposée comme une pension de retraite, après abattement de 10 %.
Le premier gain du PER tient donc à l'écart entre votre TMI pendant la vie active et votre TMI à la retraite. Déduire à 41 % pour être imposé à 30 % est très efficace.
Le second gain est souvent sous-estimé : l'économie d'impôt obtenue chaque année peut être réinvestie et fructifier pendant toute la phase d'épargne. Un épargnant imposé à 30 % qui verse 5 000 € par an économise 1 500 € d'impôt chaque année. Placés pendant 20 ans avec un rendement hypothétique de 3 % par an, ces 1 500 € annuels représentent environ 40 000 €, dont 10 000 € de gains. Même à TMI identique à l'entrée et à la sortie, le PER peut donc rester intéressant, à condition d'épargner cette économie d'impôt plutôt que de la dépenser.
Deux subtilités à connaître :
Côté assurance vie, seuls les gains contenus dans un rachat sont imposés. Après 8 ans, ils bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple), puis d'un taux de 7,5 % jusqu'à 150 000 € de versements. Ses prélèvements sociaux restent à 17,2 %, contre 18,6 % pour le PER depuis 2026 : l'assurance vie a été exclue de la hausse de CSG (contribution sociale généralisée).
En résumé : l'assurance vie est plus souple et plus légère sur les gains, le PER reste intéressant si vous réinvestissez votre économie d'impôt et si votre TMI baisse à la retraite.
C'est le terrain historique de l'assurance vie. Les sommes versées avant 70 ans sont transmises hors succession, avec un abattement de 152 500 € par bénéficiaire. Après 70 ans, les primes sont taxées au-delà d'un abattement global de 30 500 €, mais les gains sont totalement exonérés. Le conjoint ou partenaire de Pacs est, dans tous les cas, exonéré.
Le PER assurantiel bénéficie du même cadre, avec une différence de taille que peu d'épargnants connaissent : ce n'est pas l'âge au moment des versements qui compte, mais l'âge au moment du décès. Un décès avant 70 ans ouvre droit à l'abattement de 152 500 € par bénéficiaire, sur l'ensemble de l'épargne. Un décès après 70 ans fait basculer tout le PER dans le régime moins favorable, y compris les sommes versées à 40 ans. Autrement dit, plus on avance en âge, plus le PER perd de son intérêt successoral, alors qu'une assurance vie alimentée tôt conserve ses atouts pour toujours.
A savoir : l’abattement de 152 500 € n’est pas multiplié par le nombre de contrats : un bénéficiaire n’y a droit qu’une fois, qu’il reçoive des assurances vie, des PER ou les deux.
En résumé : l'assurance vie garde l'avantage même si le PER assurantiel peut bénéficier d'un régime comparable à celui de l'assurance vie lorsque le décès intervient avant 70 ans.
La portabilité
Un PER peut être transféré vers un autre PER, chez un autre assureur : les frais sont plafonnés à 1 % pendant cinq ans, puis nuls. Une assurance vie, elle, ne se transfère pas chez un concurrent sans perdre son antériorité fiscale et les transferts Pacte restent très marginaux et limités.
Le choix de l'assureur est donc plus engageant. C'est aussi pourquoi détenir plusieurs contrats d'assurance vie, chez des assureurs différents, peut être pertinent.
L'expatriation
Un non-résident fiscal peut continuer à verser sur son PER, mais sans rien déduire. Et s’il revient en France après au moins 3 ans à l’étranger, le plafond de déduction du Plan Épargne Retraite (PER) est multiplié par 4 pour la première année de résidence.
L'assurance vie, elle, continue de fonctionner normalement.
L'IFI
Pour les patrimoines soumis à l'impôt sur la fortune immobilière, le choix de l'enveloppe compte. Dans une assurance vie, la part de la valeur de rachat investie en unités de compte immobilières (SCPI, SCI, OPCI) entre dans l'assiette de l'IFI.
Un PER assurantiel, lui, est en principe non rachetable pendant la phase d'épargne : ces mêmes supports échappent alors à l'IFI. Cette exonération prend fin dès que le PER devient rachetable, à l'âge légal de départ à la retraite ou lorsqu’il devient éligible à un cas de déblocage anticipé, même sans retrait effectif.
En résumé : chacun de ces critères peut faire pencher la balance selon votre situation.
| Critère | Assurance vie | PER |
| Objectif | Tous projets | Retraite |
| Avantage à l'entrée | Aucun | Versements déductibles jusqu'à 70 ans |
| Plafond | Aucun | Plafond de déduction (versements au-delà possibles, non déduits) |
| Disponibilité | À tout moment, rachat ou avance possible | Bloqué jusqu'à la retraite, sauf 7 cas |
| Fiscalité de sortie | Abattement après 8 ans sur l’impôt sur le revenu | Capital déduit au barème, gains au PFU |
| Prélèvements sociaux sur les gains | 17,2 % | 18,6 % |
| Transmission | Selon l'âge aux versements | Selon l'âge au décès |
| Transfert chez un autre assureur | Non | Oui |
Au final, PER et assurance-vie ne répondent pas aux mêmes besoins, et rien n'interdit de les détenir en même temps. Les deux enveloppes se complètent.
Une stratégie simple consiste à répartir son effort d'épargne en deux étages :
La répartition entre les deux évolue avec l'âge. À 35 ans, l'assurance vie domine souvent, car les projets de vie sont nombreux. Entre 45 et 65 ans, quand les revenus et la TMI sont au plus haut, le PER prend du poids. À l'approche de 70 ans, l'assurance vie peut devenir plus intéressante pour les nouveaux versements, notamment lorsqu'un objectif de transmission est recherché.
Avec Meilleurtaux Liberté Vie et Meilleurtaux Liberté PER, ce duo se gère facilement : même assureur, des fonds en euros de même conception, mêmes frais, même gestion pilotée conseillée par Marc Fiorentino et son comité d'investissement, et un suivi réuni dans une seule application.
Nos offres de bienvenue
Communication à caractère promotionnel
Investir en unités de compte présente un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
* Offre valable pour une première souscription à une assurance vie Meilleurtaux Liberté Vie, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 21/09/2026 et le 15/12/2026 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "SPIRICA2026" à l'étape 5 de votre souscription en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro Nouvelle Génération, dans les 4 mois suivant la réception de la souscription complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. Le souscripteur a la possibilité de renoncer à sa souscription dans un délai de 30 jours à compter de la date de signature de sa souscription.
** Offre valable pour une première adhésion au PER Meilleurtaux Liberté PER, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 01/10/2026 au 23/12/2026 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "HIVERPER" à l'étape 5 de votre adhésion en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro PER Nouvelle Génération, dans les 4 mois suivant la réception de l'adhésion complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. L'adhérent a la possibilité de renoncer à son adhésion dans un délai de 30 jours à compter de la date de signature de son adhésion.
Le projet de loi de finances 2027 prévoit, sur une période limitée, de relever l’abattement applicable aux dons familiaux d’argent. Voici les montants en jeu et les conditions annoncées.
La contribution sociale généralisée (CSG) s’applique à la plupart des revenus. Son taux dépend du type de ressources et, pour les retraités, du revenu fiscal de référence.
Les versements effectués sur un Livret A sont limités à 22 950 €. Une fois ce plafond atteint, l’épargne supplémentaire doit être placée sur d’autres supports. Quatre critères sont à considérer pour choisir une enveloppe adaptée à ses objectifs : l’horizon de placement, la disponibilité des fonds, le niveau de risque toléré et la fiscalité.
La DGFiP versera mi-janvier 2027 un acompte de 60% sur certains crédits et réductions d’impôt. Vous pouvez l’ajuster ou l’annuler avant le 10 décembre pour éviter un trop-perçu à rembourser.
Le solde d’impôt sur le revenu dû au titre de 2025 doit être prélevé automatiquement le vendredi 25 septembre pour de nombreux foyers. Montants concernés, calendrier d’échelonnement et libellé bancaire : voici les repères à connaître.
Après le prélèvement à la source appliqué tout au long de 2025, certains foyers doivent encore régler un solde. Le fisc déclenche un prélèvement automatique le vendredi 25 septembre, en une ou plusieurs fois selon la somme due.
Le projet de budget 2027 et plusieurs textes réglementaires prévoient des changements sur l’impôt et la CSG des indemnités journalières, ainsi qu’un nouveau plafonnement pour les AT/MP.
Délai de paiement, remise gracieuse ou ajustement du prélèvement à la source : trois options existent si vous rencontrez une difficulté pour régler vos impôts en 2026. Voici comment les activer, les délais de réponse et les points de vigilance.
Le projet de loi de finances présenté en Conseil des ministres prévoit d’indexer le barème de l’impôt sur le revenu sur l’inflation. Objectif : éviter une hausse mécanique pour des millions de ménages.
Le Gouvernement a présenté jeudi matin le projet de loi de finances (PLF) pour 2027 et le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027.
Avec 43 milliards d’euros de mesures nouvelles de redressement, auxquelles s’ajoutent les effets des mesures antérieures, le Gouvernement entend ramener le déficit public à 5% du PIB en 2027.
Pour les particuliers comme pour les entreprises, ces projets comportent plusieurs mesures susceptibles de modifier les arbitrages fiscaux et patrimoniaux. Pour rappel, à ce stade, il ne s’agit que du projet qui va faire l’objet de la navette parlementaire et est donc susceptible de très nombreuses modifications, comme en témoigne le PLF 2026.
A noter que ces textes (PLF et PLFSS) seront d’abord examinés par la Commission des finances semaine prochaine pour la partie recettes. Du 12 au 19 octobre, sera débattue la partie recettes du PLF par les députés suivie du PLFSS entre le 20 et le 26 octobre. La deuxième partie du PLF (dépenses de chaque ministère) sera ensuite examinée jusqu’au vote de l’ensemble du texte fixé au en principe au 17 novembre.
Le Premier ministre a affirmé « le choix de la stabilité fiscale » sans augmentation des impôts. « Le barème de l’impôt ne sera pas gelé. Les niches fiscales les plus importantes sont sanctuarisées ».
Ainsi, le barème de l'impôt sur le revenu serait revalorisé afin de tenir compte de l'inflation. Cette mesure permettrait notamment d'éviter qu'une hausse nominale des revenus liée à l'inflation entraîne mécaniquement une entrée dans une tranche d'imposition supérieure.
Seules les pensions de retraite inférieures ou égales à 85% du Smic, soit 1 260 euros (base et complémentaire comprises) seraient indexées sur l’inflation.
En parallèle, le plafond de l’abattement fiscal de 10% sur l’impôt sur le revenu applicable aux pensions de retraite (actuellement 4 439 euros par foyer) serait ramené à 3 000 €.
L’objectif de la combinaison de ces dispositions serait de réaliser une économie de 5,5 milliards d’euros sur les retraites.
Le Gouvernement propose de mettre fin à la purge de la plus-value en cas de transmission d’entreprise via une donation ou une succession avec mise en place d’un paiement échelonné.
Pour rappel, actuellement ce régime permet le report d’imposition de la plus-value réalisée lors de l’apport de ses titres à une société holding sous conditions. Le report s’applique si les titres apportés sont cédés par la holding dans les trois ans suivants l’apport mais avec réinvestissement d’au moins 70% du produit de cession dans une activité économique, dans les trois ans suivants la cession, avec conservation de l’investissement pendant une certaine durée.
Le dispositif actuel entraîne l’exonération définitive de la plus-value placée en report d’imposition lors d’une transmission après le décès.
Pour en savoir plus sur l’article 150-0 B ter, contactez un conseiller Meilleurtaux Placement.
Cette taxe est donc reconduite pour 2027 pour les plus hauts revenus (revenu fiscal de référence supérieur à 250 000 euros pour une personne seule ou 500 000 euros pour un couple).
Instaurée par la loi de finances pour 2025 et reconduite par la loi de finances pour 2026, la CDHR assure une imposition minimale de 20% sur les plus hauts revenus. Concrètement, lorsque l’imposition cumulée au titre de l’impôt sur le revenu et de la contribution exceptionnelle sur les hauts revenus est inférieure à 20% du revenu du foyer fiscal, une contribution différentielle est appliquée pour atteindre ce niveau d’imposition. Cela dépend de votre revenu fiscal de référence.
L’objectif recherché est fixé à 600 millions d’euros.
Le Gouvernement propose d’instaurer un prélèvement exceptionnel sur le montant des avoirs en déshérence (ancien compte bancaire ou livret d’épargne enfant oublié, assurance-vie d’un proche décédé dont vous ignorez être le bénéficiaire, etc.) qui sont transférés à la Caisse des dépôts.
Le taux du prélèvement est fixé à 17% sur le montant des avoirs en déshérence arrêté au 31 décembre 2026.
L’objectif de cette mesure est de rapporter 1,4 milliard d’euros en 2027.
Dans une note du 21 septembre dernier, les magistrats de la Cour des comptes ont formulé 16 recommandations. Ces propositions ne figurent pas parmi les mesures du projet de budget 2027.
Parmi les recommandations de la Cour des comptes, la création d’un « impôt différentiel sur la fortune personnelle » : un prélèvement de 0,5% sur les patrimoines hors biens professionnels dépassant 5 millions d’euros, en plus de l’impôt sur la fortune immobilière (IFI), pour un rendement estimé à 1,4 millier d’euros.
À la succession
La Cour des comptes recommande de rapprocher la fiscalité des capitaux transmis via l'assurance-vie du barème des droits de mutation à titre gratuit en ligne directe à partir de la tranche marginale de 20 %.
Pendant la vie du contrat
La Cour s'intéresse également au régime fiscal dérogatoire de l'assurance-vie par rapport au PFU. Elle appelle à un PFU unique, ce qui impliquerait de réaligner la fiscalité des gains de l’assurance-vie sur le taux standard de 31,4%.
Le pacte Dutreil permet, sous certaines conditions, de transmettre une entreprise ou des titres de société en bénéficiant d’une exonération de 75 % de leur valeur pour le calcul des droits de donation ou de succession. Ce dispositif est notamment soumis à des conditions de conservation des titres et d’exercice d’une activité éligible.
Après la modification apportée au dispositif par la loi de finances pour 2026, la Cour propose une réduction de l’avantage pour une exonération de 50% contre 75% actuellement, ainsi qu’une révision des critères d’éligibilité et un plafonnement de l’avantage obtenu.
Une députée a interrogé le gouvernement sur l’exonération de plus-value lors de la vente du logement d’une personne âgée entrant en Ehpad. Le ministre a fermé la porte à un assouplissement des critères actuels.
Avant la présentation officielle du projet de loi de finances pour 2027, une piste se dessine pour l’abattement fiscal des retraités : un plafond abaissé à 3 000 euros. Voici les effets estimés selon le niveau de revenus.
Dans un rapport consacré à la fiscalité du patrimoine, la Cour des comptes formule des pistes pour la loi de finances 2027. Elle vise notamment l’assurance vie, le PEA et l’épargne-retraite, avec en ligne de mire une harmonisation du prélèvement forfaitaire unique (PFU).
Vos investissements dans votre poche
Avec l'app Meilleurtaux Placement, investissez et gérez votre épargne à un seul endroit.