
 Temps de lecture :
Faut-il privilégier le PER ou l'assurance vie pour faire fructifier son épargne ? La question revient chaque année, et sa réponse ne se tranche jamais d'avance. Elle dépend de votre âge, de votre taux d'imposition, de vos projets et du moment où vous aurez besoin de votre argent.
Les deux enveloppes reposent sur des logiques très différentes, et leurs règles fiscales évoluent régulièrement. D'où l'intérêt de les comparer critère par critère, y compris sur des points auxquels on pense rarement. Et de rappeler une évidence trop souvent oubliée : vous n'êtes pas obligé de choisir.
Deux enveloppes, deux philosophies
L'assurance vie est une enveloppe polyvalente. Elle sert aussi bien à financer un projet dans cinq ans, compléter ses revenus ou encore faire fructifier un capital qu'à préparer sa succession. Aucun plafond de versement, aucun âge limite, aucune condition de sortie.
Le PER, lui, est une enveloppe dédiée à la retraite. En échange d'un avantage fiscal à l'entrée, l'épargne est en principe bloquée jusqu'à l'âge légal de départ à la retraite. C'est sa contrainte, mais aussi sa force : impossible de « piocher » dedans pour changer de voiture, par exemple.
En revanche, les deux enveloppes se ressemblent beaucoup sur plusieurs points : fonds en euros accessible, large choix d'unités de compte, mêmes modes de gestion, et parfois même assureur. Ce qui les sépare, ce sont les règles fiscales et les conditions de disponibilité.
En résumé : aucune enveloppe n'est meilleure dans l'absolu, tout dépend de l'objectif.
La fiscalité à l'entrée
Avec le PER, les versements volontaires sont déductibles du revenu imposable dans la limite d’un plafond de déduction. L'économie d'impôt dépend de votre tranche marginale d'imposition (TMI) : un versement de 5 000 € rapporte 1 500 € d'économie à 30 %, 2 050 € à 41 % et 2 250 € à 45 %.
Le plafond de déduction figure sur votre avis d'imposition et deux leviers sont souvent ignorés :
- Les plafonds non utilisés sont reportables sur les trois années suivantes. Ainsi, le reliquat de 2023 doit être utilisé d’ici fin 2026, sinon il sera définitivement perdu. À noter : ce délai de report passera progressivement à cinq ans, pour une application pleine à partir de 2031.
- La mutualisation au sein du couple marié ou pacsé permet à l'un d'utiliser le plafond inutilisé de l'autre.
Attention à la nouvelle limite d'âge introduite par la loi de finances 2026 : depuis le 1er janvier 2026, les versements effectués à partir du jour du 70e anniversaire ne sont plus déductibles.
Conséquence directe : plus on ouvre son PER tard, moins on dispose d'années pour profiter de la déduction. L'âge d'ouverture devient un vrai critère de choix.
En comparaison, l'assurance vie n'offre aucun avantage à l'entrée. Elle ne connaît en revanche ni plafond ni limite d'âge.
En résumé : le PER prend l'avantage, surtout si votre TMI est de 30 % ou plus et que vous avez moins de 70 ans.
|
L’offre de bienvenue de Meilleurtaux Liberté PER 200 € offerts avec le code HIVERPER, jusqu'au 23/12/2026, pour un versement initial d'au moins 5 000 € investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot. Offre réservée aux nouveaux clients, sous conditions. |
La disponibilité de l'épargne
Sur une assurance vie, l'argent reste disponible à tout moment, par rachat partiel ou total. Contrairement à une idée reçue, le cap des 8 ans n'est pas un blocage : c'est seulement un seuil fiscal.
Le PER est bloqué jusqu'à l'âge légal de départ à la retraite, sauf cas de déblocage anticipé : achat de la résidence principale, décès du conjoint ou partenaire de Pacs, invalidité, surendettement, fin des droits au chômage, liquidation judiciaire pour un indépendant ou enfant atteint d’une affection grave, en situation de handicap ou victime d’un accident d’une particulière gravité.
Bon à savoir : vous pouvez débloquer votre PER dès l'âge légal, même sans avoir liquidé vos droits à la retraite.
En résumé : l'assurance vie l'emporte nettement.
|
L’offre de bienvenue de Meilleurtaux Liberté Vie 200 € offerts avec le code SPIRICA2026, jusqu'au 15/12/2026, pour un versement initial d'au moins 5 000 € investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot. Offre réservée aux nouveaux clients, sous conditions. |
La fiscalité à la sortie
Le PER ne supprime pas l'impôt, il le décale. En sortie en capital, la part correspondant aux versements déduits est imposée au barème de l'impôt sur le revenu, et les gains au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d'impôt + 18,6 % de prélèvements sociaux). En rente, celle-ci est imposée comme une pension de retraite, après abattement de 10 %.
Le premier gain du PER tient donc à l'écart entre votre TMI pendant la vie active et votre TMI à la retraite. Déduire à 41 % pour être imposé à 30 % est très efficace.
Le second gain est souvent sous-estimé : l'économie d'impôt obtenue chaque année peut être réinvestie et fructifier pendant toute la phase d'épargne. Un épargnant imposé à 30 % qui verse 5 000 € par an économise 1 500 € d'impôt chaque année. Placés pendant 20 ans avec un rendement hypothétique de 3 % par an, ces 1 500 € annuels représentent environ 40 000 €, dont 10 000 € de gains. Même à TMI identique à l'entrée et à la sortie, le PER peut donc rester intéressant, à condition d'épargner cette économie d'impôt plutôt que de la dépenser.
Deux subtilités à connaître :
- On peut renoncer à la déduction : les versements non déduits ressortent alors exonérés d'impôt sur le revenu, seuls les gains sont taxés. Une option utile pour les foyers peu ou pas imposés.
- La sortie en capital gonfle le revenu de l'année : récupérer 80 000 € d'un coup peut faire grimper votre tranche. Mieux vaut fractionner la sortie sur plusieurs années.
Côté assurance vie, seuls les gains contenus dans un rachat sont imposés. Après 8 ans, ils bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple), puis d'un taux de 7,5 % jusqu'à 150 000 € de versements. Ses prélèvements sociaux restent à 17,2 %, contre 18,6 % pour le PER depuis 2026 : l'assurance vie a été exclue de la hausse de CSG (contribution sociale généralisée).
En résumé : l'assurance vie est plus souple et plus légère sur les gains, le PER reste intéressant si vous réinvestissez votre économie d'impôt et si votre TMI baisse à la retraite.
La transmission
C'est le terrain historique de l'assurance vie. Les sommes versées avant 70 ans sont transmises hors succession, avec un abattement de 152 500 € par bénéficiaire. Après 70 ans, les primes sont taxées au-delà d'un abattement global de 30 500 €, mais les gains sont totalement exonérés. Le conjoint ou partenaire de Pacs est, dans tous les cas, exonéré.
Le PER assurantiel bénéficie du même cadre, avec une différence de taille que peu d'épargnants connaissent : ce n'est pas l'âge au moment des versements qui compte, mais l'âge au moment du décès. Un décès avant 70 ans ouvre droit à l'abattement de 152 500 € par bénéficiaire, sur l'ensemble de l'épargne. Un décès après 70 ans fait basculer tout le PER dans le régime moins favorable, y compris les sommes versées à 40 ans. Autrement dit, plus on avance en âge, plus le PER perd de son intérêt successoral, alors qu'une assurance vie alimentée tôt conserve ses atouts pour toujours.
A savoir : l’abattement de 152 500 € n’est pas multiplié par le nombre de contrats : un bénéficiaire n’y a droit qu’une fois, qu’il reçoive des assurances vie, des PER ou les deux.
En résumé : l'assurance vie garde l'avantage même si le PER assurantiel peut bénéficier d'un régime comparable à celui de l'assurance vie lorsque le décès intervient avant 70 ans.
Les critères auxquels on pense moins
La portabilité
Un PER peut être transféré vers un autre PER, chez un autre assureur : les frais sont plafonnés à 1 % pendant cinq ans, puis nuls. Une assurance vie, elle, ne se transfère pas chez un concurrent sans perdre son antériorité fiscale et les transferts Pacte restent très marginaux et limités.
Le choix de l'assureur est donc plus engageant. C'est aussi pourquoi détenir plusieurs contrats d'assurance vie, chez des assureurs différents, peut être pertinent.
L'expatriation
Un non-résident fiscal peut continuer à verser sur son PER, mais sans rien déduire. Et s’il revient en France après au moins 3 ans à l’étranger, le plafond de déduction du Plan Épargne Retraite (PER) est multiplié par 4 pour la première année de résidence.
L'assurance vie, elle, continue de fonctionner normalement.
L'IFI
Pour les patrimoines soumis à l'impôt sur la fortune immobilière, le choix de l'enveloppe compte. Dans une assurance vie, la part de la valeur de rachat investie en unités de compte immobilières (SCPI, SCI, OPCI) entre dans l'assiette de l'IFI.
Un PER assurantiel, lui, est en principe non rachetable pendant la phase d'épargne : ces mêmes supports échappent alors à l'IFI. Cette exonération prend fin dès que le PER devient rachetable, à l'âge légal de départ à la retraite ou lorsqu’il devient éligible à un cas de déblocage anticipé, même sans retrait effectif.
En résumé : chacun de ces critères peut faire pencher la balance selon votre situation.
PER et assurance vie en un coup d'œil
| Critère | Assurance vie | PER |
| Objectif | Tous projets | Retraite |
| Avantage à l'entrée | Aucun | Versements déductibles jusqu'à 70 ans |
| Plafond | Aucun | Plafond de déduction (versements au-delà possibles, non déduits) |
| Disponibilité | À tout moment, rachat ou avance possible | Bloqué jusqu'à la retraite, sauf 7 cas |
| Fiscalité de sortie | Abattement après 8 ans sur l’impôt sur le revenu | Capital déduit au barème, gains au PFU |
| Prélèvements sociaux sur les gains | 17,2 % | 18,6 % |
| Transmission | Selon l'âge aux versements | Selon l'âge au décès |
| Transfert chez un autre assureur | Non | Oui |
Et si le meilleur choix, c'était les deux ?
Au final, PER et assurance-vie ne répondent pas aux mêmes besoins, et rien n'interdit de les détenir en même temps. Les deux enveloppes se complètent.
Une stratégie simple consiste à répartir son effort d'épargne en deux étages :
- L'assurance vie pour tout ce qui peut servir avant la retraite : projets à moyen terme, coup dur, aide aux enfants et transmission. Démarrer tôt permet aussi de prendre date pour l'avantage fiscal des 8 ans.
- Le PER pour la part réellement destinée à la retraite, dans la limite du plafond, si votre TMI est élevée. L'économie d'impôt obtenue peut d'ailleurs être réinvestie sur l'assurance vie.
La répartition entre les deux évolue avec l'âge. À 35 ans, l'assurance vie domine souvent, car les projets de vie sont nombreux. Entre 45 et 65 ans, quand les revenus et la TMI sont au plus haut, le PER prend du poids. À l'approche de 70 ans, l'assurance vie peut devenir plus intéressante pour les nouveaux versements, notamment lorsqu'un objectif de transmission est recherché.
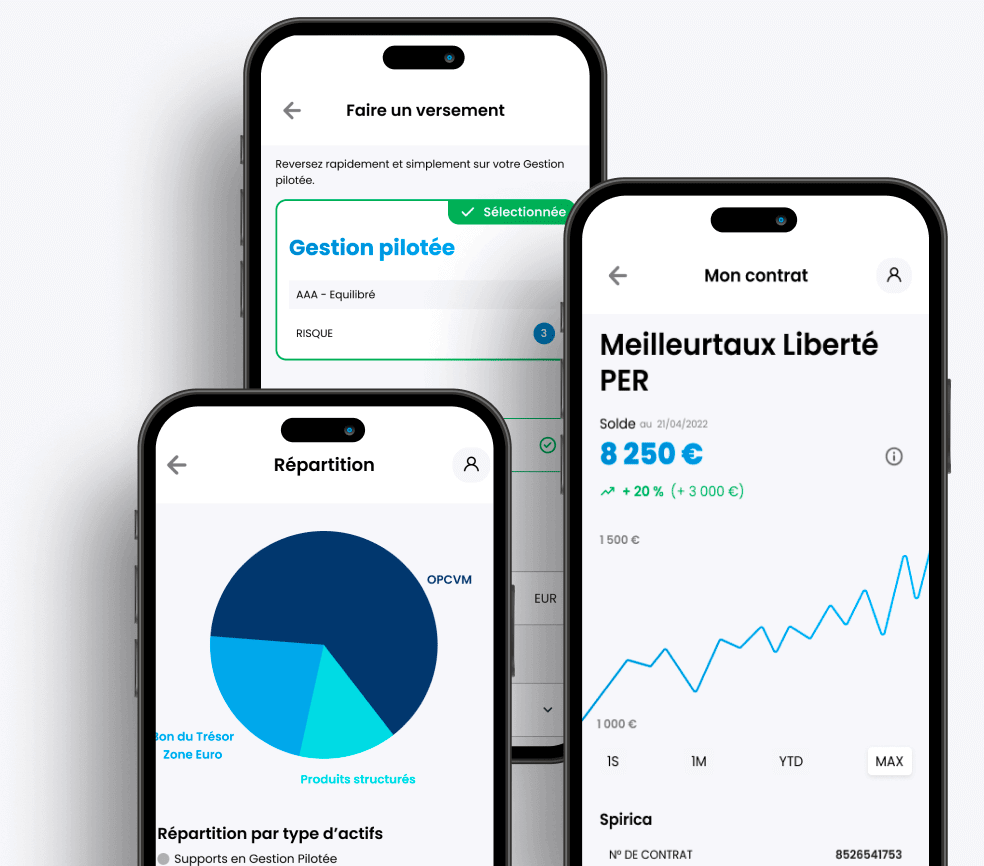
Avec Meilleurtaux Liberté Vie et Meilleurtaux Liberté PER, ce duo se gère facilement : même assureur, des fonds en euros de même conception, mêmes frais, même gestion pilotée conseillée par Marc Fiorentino et son comité d'investissement, et un suivi réuni dans une seule application.
Nos offres de bienvenue
- Meilleurtaux Liberté Vie : 200 € offerts* avec le code SPIRICA2026, du 21/09 au 15/12/2026, pour un versement initial d'au moins 5 000 € investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot.
- Meilleurtaux Liberté PER : 200 € offerts** avec le code HIVERPER, du 01/10 au 23/12/2026, aux mêmes conditions de versement.
Communication à caractère promotionnel
Investir en unités de compte présente un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
* Offre valable pour une première souscription à une assurance vie Meilleurtaux Liberté Vie, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 21/09/2026 et le 15/12/2026 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "SPIRICA2026" à l'étape 5 de votre souscription en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro Nouvelle Génération, dans les 4 mois suivant la réception de la souscription complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. Le souscripteur a la possibilité de renoncer à sa souscription dans un délai de 30 jours à compter de la date de signature de sa souscription.
** Offre valable pour une première adhésion au PER Meilleurtaux Liberté PER, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 01/10/2026 au 23/12/2026 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "HIVERPER" à l'étape 5 de votre adhésion en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro PER Nouvelle Génération, dans les 4 mois suivant la réception de l'adhésion complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. L'adhérent a la possibilité de renoncer à son adhésion dans un délai de 30 jours à compter de la date de signature de son adhésion.