
 Temps de lecture :
Le don manuel permet de transmettre un bien à un proche sans passer par un notaire. Cette simplicité masque toutefois des enjeux civils, successoraux et fiscaux majeurs. Entre obligations de déclaration, calcul des droits et risques de contestation, chaque transmission nécessite une anticipation rigoureuse.
En 2026, la réforme oblige à déclarer tous les dons manuels et les dons de sommes d’argent en ligne, transformant une opération traditionnelle en démarche encadrée et sécurisée. Comprendre les règles, distinguer les différents types de libéralités et maîtriser les implications fiscales permet de protéger le patrimoine tout en évitant les écueils.
- Un don manuel consiste à transmettre un bien meuble ou de l’argent sans acte notarié et devient irrévocable dès sa remise.
- Les dons familiaux de sommes d’argent entre proches peuvent bénéficier d’exonérations limitées et doivent être déclarés pour profiter des abattements.
- À partir du 1er janvier 2026, tous les dons manuels ou dons d’argent doivent être déclarés obligatoirement en ligne via le site impots.gouv.fr.
- En cumulant l'abattement de 100 000 € (art. 779 CGI) et le don familial de 31 865 € (art. 790 G CGI), un couple de parents peut transmettre jusqu'à 263 730 € à un enfant en franchise de droits.
Qu'est-ce qu'un don manuel et quels dons sont concernés ?
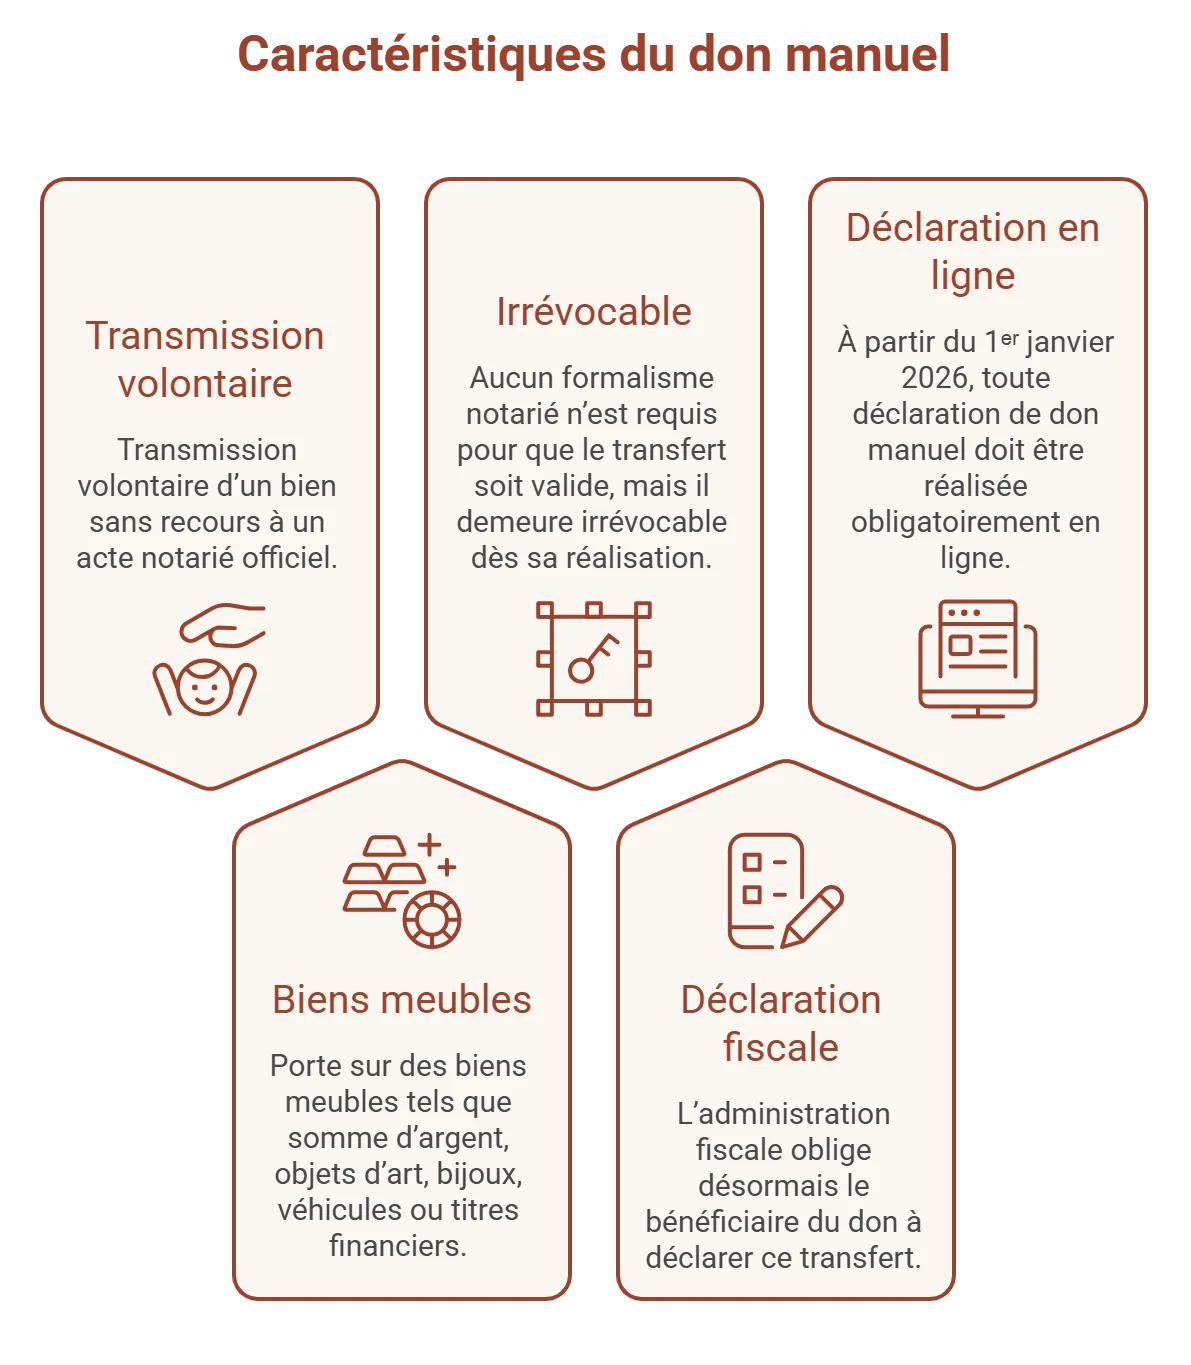
Un don manuel est une transmission volontaire d’un bien sans recours à un acte notarié officiel. Juridiquement, il se distingue d’une donation authentique par sa simplicité :
- La remise se fait de la main à la main, physiquement ou par virement bancaire.
- Elle porte sur des biens meubles tels que somme d’argent, objets d’art, bijoux, véhicules ou titres financiers.
Aucun formalisme notarié n’est requis pour que le transfert soit valide, mais il demeure irrévocable dès sa réalisation.
Le bénéficiaire du don (le donataire) doit déclarer ce transfert, même sans droits à payer, à la Direction générale des Finances publiques pour assurer le suivi fiscal et permettre l’application des abattements et droits de donation éventuels.
Bon à savoir : bien utilisé, le don manuel est un outil efficace de transmission, qui réduit les futurs droits de succession, plus qu'un levier de défiscalisation.
À partir du 1er janvier 2026, toute déclaration de don manuel ou de somme d'argent reçue doit être réalisée obligatoirement en ligne via l'espace sécurisé du site impots.gouv.fr, en application du décret n° 2025-1082 du 17 novembre 2025, qui marque l'arrêt progressif des démarches papier.
Cette obligation couvre notamment :
- Les sommes d'argent, quel que soit le mode de versement.
- Les biens meubles transmis sans acte.
- Les actions ou valeurs mobilières transmises de gré à gré.
Le formulaire papier n° 2735 reste utilisable dans une liste limitative de cas de dispense. Attention à une confusion fréquente : la dispense ne vise pas tous les mineurs. Elle ne joue que lorsque le donataire est un mineur ou un majeur protégé et que le donateur n'est pas son représentant légal. Un parent qui donne à son enfant mineur dont il est l'administrateur légal doit donc bien télédéclarer.
Don manuel, présent d'usage, don familial : quelles différences ?
Les libéralités constituent différentes modalités de transmission gratuite de biens, mais leur qualification juridique et leurs conséquences fiscales diffèrent profondément.
Don manuel
Les dons manuels (régime général, article 757 du CGI) concernent toutes les remises physiques ou virements d'un bien meuble (argent, objets, titres), sans acte notarié.
Ce régime n'exonère pas automatiquement de charges fiscales liées à la donation : l'administration détermine l'imposition après abattements, calculés en fonction du lien de parenté, de la valeur du bien et de la déclaration effectuée par le bénéficiaire (donataire).
Présent d'usage
Un cadeau offert à l'occasion d'un événement (anniversaire, Noël, mariage, réussite) ne relève pas du don manuel si deux conditions sont réunies :
- Le cadeau s'inscrit dans un contexte socialement « normal » lié à l'événement.
- Sa valeur reste raisonnable au regard des revenus et du patrimoine du donateur. Il n'existe aucun seuil légal chiffré, l'appréciation se fait au cas par cas.
Dans ce cas, il n'y a aucune obligation de déclaration fiscale, ni de droits de donation à envisager.
Mini-exemple chiffré. Un grand-parent dont le patrimoine est estimé à 150 000 € remet un chèque de 2 000 € à son petit-enfant pour la réussite de son diplôme : la somme reste proportionnée à sa situation et liée à un événement précis, il s'agit d'un présent d'usage, non déclarable. À l'inverse, si ce même grand-parent verse 20 000 € sans lien avec un événement particulier, l'administration pourra requalifier la remise en don manuel : elle devra être déclarée et s'imputera, le cas échéant, sur l'abattement de 31 865 € prévu pour les petits-enfants (art. 790 B du CGI).
Don familial (dons de sommes d'argent)
Le don familial de sommes d’argent (article 790 G du CGI) désigne une catégorie particulière du don manuel : la transmission d'argent entre proches (par exemple parent-enfant) qui bénéficie d'exonérations spécifiques dans le Code général des impôts. Bien que fiscalement traité comme une donation, ce type de don peut être exonéré jusqu'à certains plafonds renouvelables tous les 15 ans.
Comment fonctionne la fiscalité du don manuel et quels abattements s’appliquent ?
Le don manuel est soumis aux droits de donation. Il n'existe pas d'« exonération automatique » du simple fait de la forme manuelle : l'administration fiscale considère qu'un don manuel constitue une donation à déclarer, dès lors qu'il ne s'agit pas d'un présent d'usage.
Le don manuel bénéficie d'un abattement de 100 000 € entre parent et enfant (art. 779 du CGI), cumulable avec le don familial de sommes d'argent de 31 865 € (art. 790 G du CGI). Ce cumul constitue le principal levier de la stratégie de transmission progressive du patrimoine.
Tableau des abattements applicables aux donations (montants 2026)
| Lien avec le donateur | Abattement | Référence légale | Renouvellement |
|---|---|---|---|
| Enfant | 100 000 € | Art. 779, I du CGI | Tous les 15 ans |
| Petit-enfant | 31 865 € | Art. 790 B du CGI | Tous les 15 ans |
| Arrière-petit-enfant | 5 310 € | Art. 790 D du CGI | Tous les 15 ans |
| Frère ou sœur | 15 932 € | Art. 779, IV du CGI | Tous les 15 ans |
| Neveu ou nièce | 7 967 € | Art. 779, V du CGI | Tous les 15 ans |
| Époux ou partenaire de PACS | 80 724 € | Art. 790 E et 790 F du CGI | Tous les 15 ans |
| Personne handicapée | 159 325 € | Art. 779, II du CGI | Tous les 15 ans et se cumule avec celui du lien de parenté |
| Don familial de sommes d'argent (enfant, petit-enfant, arrière-petit-enfant, à défaut neveu/nièce) | 31 865 € | Art. 790 G du CGI | Tous les 15 ans, cumulable avec l'abattement personnel applicable au bénéficiaire |
Ces abattements sont inchangés en 2026 : la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) n'a modifié ni le barème des droits (art. 777 du CGI), ni l'abattement de 100 000 € (art. 779), ni le délai de rappel de 15 ans (art. 784). Ce qui change au 1er janvier 2026, c'est le canal de déclaration, dématérialisé par le décret n° 2025-1082 du 17 novembre 2025.
Le don familial de sommes d'argent (art. 790 G) suppose en outre que le donateur ait moins de 80 ans au jour de la transmission et que le donataire soit majeur (ou mineur émancipé). Une solution idéale pour aider financièrement ses enfants.
Cas pratique : cumuler les abattements
Un couple de parents souhaite aider son enfant. Chaque parent peut lui donner 100 000 € au titre de l'abattement en ligne directe (art. 779), auxquels s'ajoutent 31 865 € au titre du don familial de sommes d'argent (art. 790 G) : soit 131 865 € par parent, en franchise totale de droits. Pour un couple, la somme atteint 263 730 € par enfant, renouvelable tous les 15 ans entre les mêmes personnes.
Au-delà de ces plafonds, les droits de donation s'appliquent sur la valeur excédentaire, selon un barème progressif qui varie suivant le degré de parenté (taux réduits en ligne directe, taux plus élevés pour les tiers). Le détail du barème figure sur le site des impôts.
Ces abattements ne dispensent pas de déclaration : même si aucun droit n'est dû (par exemple lorsque la valeur du don est inférieure aux abattements), la déclaration demeure nécessaire pour faire courir le délai de 15 ans et éviter toute contestation ultérieure sur la date du don.
Comment déclarer un don manuel en 2026 ?
Depuis le 1er janvier 2026, la déclaration des dons manuels ou des dons de sommes d'argent reçus doit être réalisée en ligne via le téléservice de l'administration fiscale, dans l'espace personnel du site impots.gouv.fr, rubrique « Déclarer > Déclarer un don ou une cession de droits sociaux ». Cette bascule numérique résulte du décret n° 2025-1082 du 17 novembre 2025.
Étapes de déclaration et paiement
- Se connecter à son espace personnel sur impots.gouv.fr, c'est le donataire (celui qui reçoit) qui effectue la démarche, et non le donateur.
- Accéder au service « Déclarer un don ou une cession de droits sociaux ».
- Remplir le formulaire en ligne avec les informations sur le donateur, le donataire et le bien transmis.
- Le don doit être déclaré dans le délai d'un mois suivant sa révélation à l'administration (art. 635 A du CGI).
- Valider la déclaration et effectuer le télépaiement des droits éventuellement dus. Un accusé de réception est délivré pour justifier la transmission.
Le cas particulier des dons supérieurs à 15 000 €
Pour un don manuel supérieur à 15 000 €, le donataire peut choisir, au moment où il révèle spontanément le don à l'administration, d'opter pour le formulaire n° 2734-SD (« Révélation de don manuel d'une valeur supérieure à 15 000 € »). Cette option, prévue à l'article 635 A du CGI, permet de reporter la déclaration et le paiement des droits au mois suivant le décès du donateur, plutôt que de les régler immédiatement ; en contrepartie, les droits sont calculés sur la valeur la plus élevée entre le jour du don et celui de la déclaration, au tarif et avec les abattements alors en vigueur, et le délai de 15 ans ne court pas. Elle n'est ouverte que si la révélation est spontanée, c'est-à-dire qu'elle ne fait pas suite à une demande de l'administration ou à un contrôle fiscal, il ne s'agit donc pas d'un simple « paiement différé » automatique, mais d'une option formelle à exercer explicitement.
L'administration calcule automatiquement les droits dus après application des abattements, garantissant la conformité fiscale et la traçabilité du don.
Quelles sont les conséquences civiles et successorales d'un don manuel ?
- Irrévocabilité : une fois le bien remis et accepté, le donateur ne peut plus revenir en arrière, sauf inexécution des charges ou ingratitude du donataire.
- Rapport à la succession : l'héritier qui a reçu un don manuel doit en tenir compte au moment du partage, afin que ses cohéritiers ne soient pas lésés — sauf si le don a été fait expressément hors part successorale (art. 843 et 919 du Code civil). Un don manuel est présumé rapportable, quel que soit son montant.
- Atteinte à la réserve héréditaire : ce n'est pas un don isolé qui « dépasse » la quotité disponible : on additionne fictivement toutes les donations du défunt (art. 922). Si l'ensemble excède la quotité disponible, les héritiers réservataires peuvent demander une réduction (art. 920 et 921), dans un délai de cinq ans à compter de l'ouverture de la succession, ou de deux ans après la découverte de l'atteinte à la réserve, sans dépasser dix ans après le décès.
- Traçabilité fiscale : un don manuel non déclaré complique le suivi patrimonial et la preuve en cas de litige.
- Risque de contestation familiale : l'absence d'acte notarié augmente les tensions et contentieux possibles.
Quels sont les risques et sanctions en cas de non-déclaration d'un don manuel ?
- Exigibilité immédiate des droits : en cas de découverte, l'administration réclame l'ensemble des droits liés à la donation.
- Intérêts de retard et majorations : des pénalités financières s'ajoutent aux droits dus pour sanctionner l'omission.
- Complexité de preuve : l'absence de déclaration complique la preuve du don, rendant la transmission vulnérable aux contestations.
- Requalification successorale : le don peut être réintégré dans la succession dans des conditions défavorables pour le bénéficiaire.
- Perte de l'antériorité de l'abattement : le délai de 15 ans ne commence à courir qu'à la date de déclaration, ce qui peut transformer un don simple en opération fiscalement plus coûteuse qu'anticipé.
Questions fréquentes sur le don manuel (FAQ)
Quels montants peut-on donner sans payer de droits ?
Un parent peut donner 131 865 € à son enfant sans droits de donation : 100 000 € d'abattement (art. 779 du CGI) et 31 865 € de don familial (art. 790 G), ce dernier réservé aux donateurs de moins de 80 ans et aux donataires majeurs. Un couple transmet ainsi 263 730 €, renouvelables tous les 15 ans. Le don reste à déclarer.
Comment déclarer un don manuel en 2026 ?
Depuis le 1er janvier 2026, le donataire déclare le don en ligne sur impots.gouv.fr, rubrique « Déclarer un don ou une cession de droits sociaux » (décret n° 2025-1082). Le formulaire papier n° 2735 reste réservé à quelques cas de dispense, et le formulaire n° 2734 permet, pour un don de plus de 15 000 €, de reporter la déclaration au décès du donateur.
Un don manuel est-il rapportable à la succession ?
Le don manuel est rapportable à la succession : l'héritier qui l'a reçu doit en tenir compte au partage, sauf don fait expressément hors part successorale (art. 843 et 919 du Code civil). Si l'ensemble des libéralités excède la quotité disponible, les héritiers réservataires peuvent agir en réduction (art. 920 et 921).
Quelle différence entre un don manuel et un présent d'usage ?
Le présent d'usage est un cadeau lié à un événement (anniversaire, réussite, mariage), d'une valeur raisonnable au regard des revenus et du patrimoine du donateur : il échappe à toute déclaration et à tout droit. Le don manuel, sans lien avec un événement ou hors de cette mesure, doit être déclaré et peut être taxé après abattements.
Que risque-t-on si on ne déclare pas un don manuel ?
Si l'administration découvre le don, le donataire doit payer immédiatement les droits de donation, avec intérêts de retard et majorations. Le délai de 15 ans de renouvellement de l'abattement ne court qu'à partir de la déclaration. Un don non déclaré est aussi plus difficile à prouver et plus exposé à une contestation lors de la succession.