
 Temps de lecture :
Dans un contexte économique en constante évolution, l'année 2026 offre de nombreuses opportunités d'investissement, et autant de pièges à éviter. Que vous soyez débutant ou investisseur confirmé, certaines erreurs récurrentes peuvent compromettre gravement vos objectifs financiers et transformer vos espoirs de gains en pertes douloureuses.
Meilleurtaux Placement vous présente les six erreurs majeures qui menacent votre patrimoine et comment les contourner efficacement.
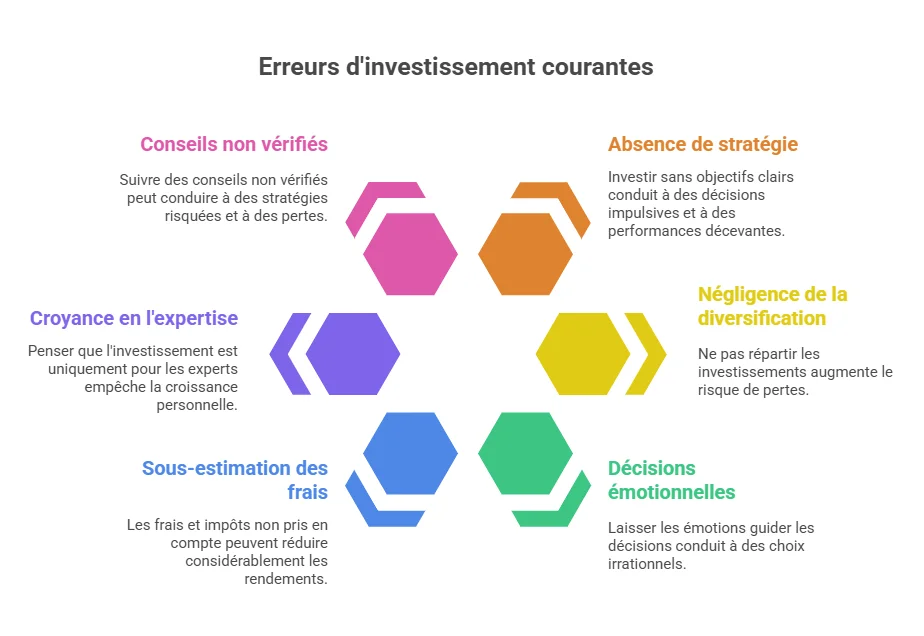
Les 6 erreurs à éviter en résumé
- Investir sans stratégie ni objectifs clairs : votre placement doit correspondre à la fois à un projet, une durée et un niveau de risque.
- Négliger la diversification : répartir son épargne sur différents supports et marchés permet de limiter l’exposition au risque lié à un seul investissement.
- Laisser les émotions décider : vendre dans la panique ou acheter sous l’effet de l’euphorie peut conduire à de mauvaises décisions.
- Sous-estimer les frais et la fiscalité : ils réduisent directement le rendement réellement obtenu.
- Attendre le « bon moment » ou se croire non-expert : personne ne connaît avec certitude l’évolution des marchés à court terme.
- Suivre des conseils douteux : une recommandation trouvée sur les réseaux sociaux ne tient pas forcément compte de votre situation personnelle.
Pourquoi éviter ces erreurs ? Des enjeux patrimoniaux et psychologiques
Sur le plan patrimonial, une mauvaise décision peut compromettre une partie de votre épargne et retarder la réalisation de certains projets importants, comme l'achat d'une résidence principale, la préparation de la retraite ou le financement des études des enfants. Les pertes peuvent être temporaires lors de fluctuations de marché, mais deviennent définitives lorsqu'elles résultent de décisions précipitées ou mal réfléchies.
L'impact psychologique est tout aussi destructeur. Une perte financière peut générer du stress, de l’anxiété ou une perte de confiance dans ses décisions. Cette aversion aux pertes, compréhensible à la suite d’un événement négatif, mais parfois excessive, peut conduire certains épargnants à privilégier systématiquement des placements très prudents, mais moins rémunérateurs.
L’éducation financière : le rempart le plus efficace contre les erreurs
Comprendre les mécanismes des marchés financiers, les différents types de placements et leurs risques associés permet de prendre des décisions éclairées. Une stratégie bien définie, basée sur des objectifs clairs et un profil de risque adapté, protège des pièges émotionnels et des décisions impulsives.
Une méthodologie rigoureuse agit comme un garde-fou permanent. Elle impose de se poser les bonnes questions avant chaque décision : cet investissement correspond-il à mes objectifs ? Quel est le niveau de risque acceptable ? Quelle est ma capacité financière réelle ? Cette approche systématique évite les erreurs les plus communes et favorise une construction patrimoniale pérenne.
Erreur n°1 : absence de stratégie et d'objectifs
La première erreur consiste à investir sans avoir défini de stratégie ni d’objectif précis. Si vous ne clarifiez pas en amont pourquoi vous placez votre argent, pendant combien de temps et quelle part de risque vous êtes prêt à accepter, vous risquez de choisir des placements qui ne correspondent ni à vos projets ni à votre situation.
La solution consiste donc à déterminer votre horizon de placement, votre profil de risque et le montant que vous pouvez réellement investir avant de choisir vos supports.
Posez-vous quelques questions simples avant de vous lancer :
- Quand aurez-vous besoin de cet argent ?
- Quelle somme pouvez-vous investir sans déséquilibrer votre budget ?
- Quelle baisse seriez-vous capable de supporter sans vendre dans la précipitation ?
Ces réponses permettent de construire une stratégie adaptée plutôt que de choisir un placement financier uniquement parce qu’il semble attractif à un instant donné.
Pensez également à utiliser les simulateurs en ligne Meilleurtaux Placement, qui vous aident à projeter les résultats selon différents scénarios.
L’importance de l’horizon de placement
L’horizon de placement est notamment déterminant. L’argent dont vous aurez besoin dans quelques années ne se gère pas de la même façon qu’une épargne destinée à préparer votre retraite.
L’AMF (Autorité des marchés financiers) distingue généralement le court terme, inférieur à trois ans, le moyen terme, de trois à dix ans, et le long terme, au-delà de dix ans. La durée pendant laquelle vous pouvez laisser votre argent investi doit donc être prise en compte avant de choisir un placement.
Le rôle de l’épargne de précaution
La solution passe également par la constitution d’une épargne de précaution. Avant d’investir sur des supports présentant davantage de risques ou une disponibilité moindre, il est préférable de conserver une réserve d’argent facilement accessible pour faire face aux dépenses imprévues.
L’AMF recommande ainsi de disposer d’une épargne sûre et disponible avant de consacrer son argent à des placements de moyen ou long terme.
Le conseil Meilleurtaux Placement :
Une stratégie d’investissement n’a pas besoin d’être complexe. Elle doit surtout être cohérente avec vos objectifs, votre situation financière et votre capacité à accepter les fluctuations.
Une fois ces éléments définis, il devient beaucoup plus facile de choisir les placements adaptés et de s’y tenir dans la durée.
Pour aller plus loin, consultez notre guide Investir son argent en 2026 : comment placer son argent ?
Erreur n°2 : négliger la diversification
La deuxième erreur consiste à concentrer son épargne sur une seule action, un seul secteur ou un seul type d’actif. En cas de mauvaise performance de cet investissement, c’est une grande partie du portefeuille qui peut être affectée.
La solution repose sur la diversification, qui consiste à répartir son épargne entre plusieurs placements afin de ne pas dépendre d’un seul investissement.
Le principe est simple : mieux vaut éviter de mettre tous ses œufs dans le même panier. Si l’un des placements connaît une période difficile, les autres peuvent contribuer à limiter l’impact sur l’ensemble du portefeuille. La diversification permet ainsi de réduire certains risques spécifiques, sans pour autant faire totalement disparaître le risque de perte.
Le conseil Meilleurtaux Placement :
Attention toutefois à ne pas confondre diversification et accumulation de produits. Multiplier les placements sans véritable logique ne rend pas automatiquement un portefeuille plus équilibré. La répartition doit rester cohérente avec votre situation financière, votre horizon de placement et le niveau de risque que vous êtes prêt à accepter.
Les fonds négociés en bourse (ETF) peuvent notamment faciliter cette diversification, puisqu’un seul fonds peut donner accès à un grand nombre de titres. Ils restent néanmoins exposés aux fluctuations des marchés et ne garantissent pas le capital. Comme pour tout placement, il est donc important de comprendre son fonctionnement et ses principaux risques avant d’investir.
Bon à savoir :
Même avec un petit capital, il est possible de commencer à investir. Découvrez comment investir 500 euros selon votre profil et vos objectifs.
Erreur n°3 : laisser les émotions décider
La troisième erreur consiste à laisser la peur, l’euphorie ou l’effet de groupe prendre le dessus sur sa stratégie d’investissement. Vendre dans la panique lorsque les marchés chutent ou acheter précipitamment après une forte hausse peut conduire à prendre des décisions qui ne correspondent plus à ses objectifs.
La solution consiste à définir ses règles d’investissement à l’avance et à éviter d’y déroger, en privilégiant une approche régulière et de long terme, plutôt que de réagir à chaque mouvement du marché.
Une baisse des marchés est toujours difficile à vivre lorsque l’on voit la valeur de son épargne diminuer. Pourtant, vendre uniquement parce qu’un placement baisse peut transformer une moins-value temporaire en perte définitive. À l’inverse, acheter parce que tout le monde parle d’un marché ou d’une action en forte progression peut conduire à prendre un risque que l’on n’aurait pas accepté dans d’autres circonstances.
Ces réactions sont notamment étudiées par la finance comportementale, qui s’intéresse aux biais pouvant influencer les décisions des investisseurs. Pour limiter leur impact, l’investissement programmé peut être une solution intéressante. Investir régulièrement une somme définie à l’avance évite notamment d’avoir à décider chaque mois du « bon moment » pour investir.
Le conseil Meilleurtaux Placement :
Autre réflexe utile : éviter de consulter son portefeuille en permanence. Les marchés fluctuent naturellement et une variation à court terme ne remet pas nécessairement en cause une stratégie construite pour plusieurs années.
L’important est de vérifier régulièrement que ses placements restent cohérents avec ses objectifs et sa situation, plutôt que de modifier son portefeuille au gré des nouvelles du moment.
Bon à savoir :
Avec 5 000 euros, plusieurs options permettent de diversifier son épargne. Découvrez comment investir 5 000 euros.
Erreur n°4 : sous-estimer les frais et la fiscalité
Une quatrième erreur fréquente consiste à se focaliser sur le rendement d’un placement sans regarder ce qu’il coûte ni la fiscalité qui s’applique aux gains. Un rendement affiché ne correspond pas nécessairement à ce que vous obtiendrez réellement.
La solution consiste à comparer les frais, à raisonner en rendement net et à choisir, lorsque cela est pertinent, une enveloppe fiscale adaptée à votre situation.
Comprendre l’impact des frais
Les frais peuvent prendre différentes formes selon les placements :
- frais d’entrée,
- frais de gestion,
- frais de courtage,
- frais de tenue de compte,
- frais de sortie.
Pris séparément, certains montants peuvent sembler faibles. Mais lorsqu’ils se répètent pendant plusieurs années, leur impact sur la performance finale peut devenir significatif.
L’AMF illustre cet effet avec un exemple théorique : pour un investissement de 1 000 € dans un fonds progressant de 5% par an pendant cinq ans, la valeur finale atteint 1 090 € avec les frais retenus dans son exemple, contre 1 276 € sans frais.
Comprendre l’impact de la fiscalité
La fiscalité mérite elle aussi d’être intégrée à la réflexion. Le plan d’épargne en actions (PEA) bénéficie par exemple d’un régime fiscal spécifique après cinq ans de détention. L’assurance-vie dispose également de règles fiscales qui évoluent notamment en fonction de la durée du contrat et des retraits effectués. Le prélèvement forfaitaire unique (PFU) peut par ailleurs s’appliquer à certains revenus et gains financiers.
Avant de souscrire, prenez donc le temps de vérifier le coût total du placement et les règles fiscales qui lui sont associées. Les documents remis avant la souscription permettent notamment de connaître les principaux frais et caractéristiques du produit.
Pour approfondir, consultez notre guide sur les frais de l’assurance-vie et notre dossier prélèvement forfaitaire unique (PFU) : fonctionnement.
Bon à savoir :
Le choix de l’enveloppe fiscale dépend également de votre objectif. Selon votre situation et votre horizon de placement, il peut être pertinent de comparer les avantages respectifs du PER ou de l'assurance vie.
Erreur n°5 : attendre le « bon moment » ou se croire non-expert
La cinquième erreur consiste à attendre indéfiniment le moment idéal pour investir ou à penser qu’il faut forcément être un expert de la finance pour commencer. Or, personne ne peut prévoir avec certitude l’évolution des marchés à court terme.
La solution consiste plutôt à commencer avec une stratégie simple, adaptée à son niveau de connaissances, à ses objectifs et à son profil de risque, puis à investir progressivement à mesure que ses connaissances et son expérience se développent.
Attendre une hypothétique baisse des marchés peut sembler prudent. Mais si celle-ci ne se produit pas, l’épargnant risque surtout de rester à l’écart de son investissement pendant une longue période. À l’inverse, vouloir attendre une hausse confirmée avant d’investir ne permet pas davantage de savoir si le moment choisi sera réellement favorable.
Cela ne signifie pas qu’il faut investir les yeux fermés. Avant de placer son argent, il est important de comprendre le fonctionnement du produit, son niveau de risque, son horizon de placement et les frais qui peuvent s’appliquer. En cela, le document d’informations clés (DIC) fournit des informations essentielles sur les caractéristiques et les risques d’un produit financier.
Si vous débutez, inutile pour autant de vouloir maîtriser toute la finance. Commencez par les placements que vous comprenez et par une stratégie que vous serez capable de suivre dans le temps. L’investissement progressif peut également permettre de se familiariser avec les marchés sans chercher à déterminer à chaque fois leur point d’entrée idéal.
Vous êtes jeune et souhaitez investir ? Consultez notre guide dédié !
Erreur n°6 : suivre des conseils douteux
La sixième et dernière erreur consiste à prendre une décision d’investissement sur la seule base d’un conseil trouvé sur Internet ou les réseaux sociaux, sans vérifier sa source ni les risques associés. Une recommandation peut être parfaitement adaptée à la personne qui la formule et totalement inadaptée à votre situation.
La solution consiste donc à croiser les informations, à vérifier l’identité et les autorisations de l’intermédiaire et à se méfier des promesses de rendements élevés ou garantis, à l’heure où 41% des investisseurs qui recherchent des informations avant d’investir utilisent des contenus sur Internet pour apprendre à investir, selon l’AMF.
Le véritable problème n’est donc pas de s’informer en ligne, mais de prendre pour argent comptant une recommandation dont on ne sait rien des motivations ou des éventuels conflits d’intérêts. Les réseaux sociaux peuvent être utiles pour découvrir un sujet ou trouver des explications pédagogiques, mais ils ne remplacent pas une analyse personnalisée. Une personne qui ne connaît pas votre patrimoine, vos revenus, vos projets et votre capacité à supporter une perte ne peut pas déterminer à votre place quel placement vous convient.
Le conseil Meilleurtaux Placement :
L’AMF appelle notamment à la vigilance face aux promesses de rendements irréalistes, aux faux conseillers et aux placements présentés comme sans risque.
Avant de verser votre argent, vérifiez donc l’identité de l’intermédiaire et ses éventuelles autorisations. Vous pouvez également vous appuyer sur des sources officielles et, lorsque votre situation le nécessite, solliciter un professionnel qualifié.
L’objectif n’est pas de suivre aveuglément un conseil, même lorsqu’il vient d’un professionnel, mais de comprendre pourquoi un placement vous est proposé et comment il s’intègre dans votre stratégie patrimoniale.
Questions fréquentes sur les 6 erreurs à éviter pour investir son argent (FAQ)
Quelle est l'erreur la plus fréquente quand on investit ?
Il n'existe pas d'erreur nettement plus fréquente que les autres, mais l'absence d'objectif et de stratégie est souvent à l'origine des principales erreurs d'investissement. Sans objectif, horizon de placement et niveau de risque définis, il est en effet difficile de choisir un placement cohérent.
Faut-il une épargne de précaution avant d'investir ?
Oui, l’AMF recommande de disposer d’une épargne de précaution sûre et disponible avant de consacrer son épargne à des placements destinés à des projets de moyen ou long terme. Elle correspond à 2 ou 3 mois de revenus.
Comment éviter de perdre de l'argent en bourse ?
Le risque de perte ne peut pas être supprimé sur un placement en actions. Cependant, il peut être maîtrisé : pour cela, veillez à diversifier, à investir avec un horizon adapté et à ne pas prendre de décision précipitée sous l’effet des fluctuations du marché.
Pourquoi ne faut-il pas vendre quand les marchés chutent ?
Une vente décidée uniquement sous l’effet de la panique peut transformer une baisse temporaire en perte définitive. L’AMF recommande de se fixer une stratégie et de ne pas réagir de manière impulsive aux variations quotidiennes.
Les frais ont-ils vraiment un impact sur mon investissement ?
Oui. Les frais s’accumulent au fil du temps et diminuent le rendement net. L’AMF montre, dans un exemple théorique, qu’un investissement de 1 000 € progressant de 5% par an pendant cinq ans atteint 1 090 € avec les frais de l’exemple, contre 1 276 € sans frais.