
 Temps de lecture :
Réduire son impôt est un objectif légitime dans une stratégie patrimoniale. Emploi à domicile, investissement outre-mer, placements forestiers ou épargne retraite : les dispositifs de défiscalisation sont nombreux, mais leurs avantages ne se cumulent pas sans limite. Le plafonnement global des niches fiscales constitue, à cet égard, un point de vigilance essentiel : il limite le montant de certains crédits et réductions d’impôt, indépendamment des conditions propres à chaque dispositif. Avant de réaliser un nouvel investissement, il est essentiel de vérifier les plafonds applicables, les réductions d’impôt déjà mobilisées et les possibilités d’optimisation encore disponibles.
Le plafond de 10 000 € : ce qui entre dedans
Il consiste à plafonner, pour le calcul de l’impôt sur le revenu, le montant global de l’économie d’impôt procuré par certains avantages fiscaux tels que des réductions ou des crédits d’impôt.
Le plafonnement s’applique aux avantages fiscaux accordés en contrepartie d’un investissement ou d’une prestation dont vous bénéficiez.
La plupart des dispositifs sont soumis à un plafonnement global de 10 000 €. À noter que ce plafonnement est le même pour tous les foyers fiscaux, que vous soyez seul ou en couple, avec ou sans personne à charge.
L’application du plafonnement est effectuée par l’administration fiscale sur la base des éléments que vous transmettez au moment de la déclaration annuelle des revenus.
Parmi les avantages fiscaux concernés par ce plafond, on retrouve :
- Crédit d’impôt frais de garde des jeunes enfants ;
- Crédit d’impôt emploi d’un salarié à domicile ;
- Réduction d’impôt investissement locatif intermédiaire (Pinel) ;
- Réduction d’impôt Denormandie pour la rénovation d’un logement ancien ;
- Investissements forestiers, dont les groupements forestiers d’investissement (GFI) ; Réduction d’impôt pour souscription au capital d’une société (IR-PME ou Madelin) ;
- Réduction d’impôt pour l’investissement dans des fonds d’investissement de proximité dédiés à la Corse (FIP Corse) ou l’Outre-Mer (FIP Outre-Mer) ;
- Réduction d’impôt Loc’Avantages.
Ainsi, les avantages fiscaux liés à la situation personnelle ou à la poursuite d’un objectif d’intérêt général sont exclus du champ d’application du plafonnement. Cela concerne principalement :
- La réduction d’impôt résultant des effets du quotient familial ;
- La réduction d’impôt pour frais de scolarité des enfants ;
- La réduction d’impôt pour les dépenses de dépendance ;
- Le crédit d’impôt en faveur de l’aide aux personnes ;
- La réduction d’impôt au titre des dons aux associations faits par des particuliers ;
- La réduction d’impôt dite « Malraux ».
Exemple : vous bénéficiez d’un avantage fiscal (crédit d’impôt) de 4 000 € au titre de l’emploi d’un salarié à domicile et de 7 000 € au titre d’autres dispositifs entrant dans le plafond global. Le total atteint 11 000 €. Ainsi, en principe, seuls 10 000 € pourront être retenus au titre du plafonnement global pour réduire votre imposition.
Le Girardin industriel : un plafond majoré à 18 000 €
Si vous avez aussi réalisé des investissements en Outre-Mer, comme le Girardin industriel, le total de vos avantages fiscaux ne peut pas vous procurer une diminution du montant de l’impôt dû supérieure à 18 000 €. Les 8 000 € supplémentaires ne profitent qu’aux dispositifs éligibles (Girardin industriel, Sofica, Pinel Outre-Mer) : vos autres avantages fiscaux restent limités à 10 000 €.
La spécificité concernant le Girardin industriel est que la réduction d’impôt accordée dans le cadre de ce dispositif n’est prise en compte que pour sa fraction non rétrocédée. L’investissement productif réalisé dans ce cadre est en effet loué à un exploitant, lequel se voit mécaniquement rétrocéder une partie de l’avantage fiscal obtenu par le contribuable.
Exemple : un couple avec un enfant estime qu’il sera redevable d’un impôt sur le revenu de 40 000 €. Il souhaite réaliser un investissement en Girardin industriel en vue d’effacer l’intégralité de son impôt. Dans le même temps, il bénéficie déjà d’un crédit d’impôt de 5 000 € pour la garde à domicile de leur enfant. Son impôt sur le revenu restant à payer ressort donc à 35 000 € et le plafond disponible pour les niches fiscales à 13 000 €.
En investissant dans le cadre d’un Girardin industriel avec agrément, le couple se voit promettre un rendement de 12 %. Ainsi, s’il investit 100 €, il pourra déduire 112 € de son impôt sur le revenu. S’il veut effacer son solde d’impôt, il doit donc investir 31 250 € (35 000 € / 1,15).
Toutefois, quid du plafonnement des niches fiscales ? Puisqu’il s’agit d’un investissement avec agrément, le montant investi n’entre dans le plafond global des niches fiscales qu’à hauteur de 34%, soit 10 625 €. Ce montant étant bien inférieur au plafond disponible restant de 13 000 €, le couple pourra donc bien procéder à un investissement en Girardin industriel à hauteur de 31 250 € pour gommer l’intégralité de son impôt sur le revenu.
Pour les investissements Girardin industriel avec agrément, le montant maximum de la réduction d’impôt qui peut être obtenue s’élève à 52 941 € en l’absence d’autres dépenses ouvrant droit à un avantage fiscal soumis au plafond des niches fiscales.
Le PER : un plafonnement à part
Le Plan d’Épargne Retraite répond à une logique différente.
Contrairement à une réduction d’impôt obtenue grâce à un dispositif de défiscalisation, le PER permet, sous conditions et dans certaines limites, de déduire les versements volontaires de son revenu imposable lorsque vous choisissez l’option pour la déductibilité de ces versements.
Son intérêt dépend donc du niveau de revenus, de la tranche marginale d’imposition et des objectifs de préparation à la retraite.
Pour les versements volontaires effectués sur un PER individuel, le plafond de déduction est calculé individuellement, à partir des revenus professionnels et dans les limites prévues par la réglementation.
Le calcul du plafond dépend essentiellement de votre statut professionnel. Le législateur a notamment mis en place des règles différenciées pour les travailleurs non-salariés (TNS) et le reste des épargnants :
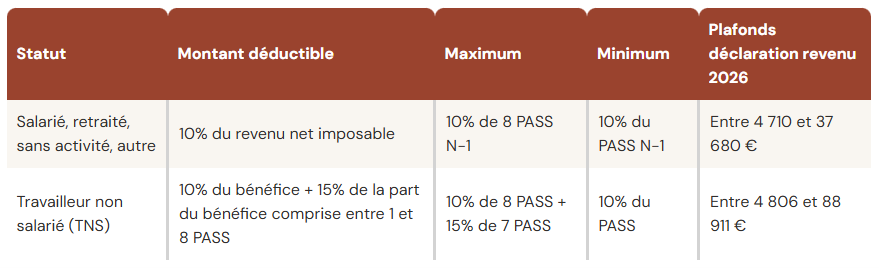
Le chiffre à retenir n’est donc pas un plafond universel de 10 000 € ou 18 000 € : chaque épargnant dispose de son propre plafond de déduction, généralement indiqué sur son avis d’impôt sur le revenu. L’administration indique non seulement le plafond utilisable au titre de l’année en cours, mais aussi le reliquat des plafonds non utilisés au cours des trois années précédentes, que vous pouvez utiliser si vous dépassez le plafond de l’année en cours.
Depuis la loi de finances pour 2026, le rattrapage des plafonds d’épargne retraite passe de trois à cinq ans, mais uniquement pour les plafonds constitués à partir de 2026. Pour vos versements de cette année, vous pouvez donc mobiliser votre plafond 2026 et les plafonds non utilisés de 2023, 2024 et 2025.
Le PER n’entre pas dans le plafonnement global des niches fiscales de 10 000 € ou 18 000 € et relève de règles spécifiques de déduction du revenu imposable (il ne s’agit pas d’une réduction d’impôt).
À noter que les dispositifs Girardin industriel et PER peuvent ainsi être complémentaires mais leur intérêt doit être évalué au regard de la situation fiscale, du patrimoine, de l’horizon d’investissement et des objectifs de chaque épargnant.