
 Temps de lecture :
Chaque 31 octobre, la Journée mondiale de l'épargne rappelle l'importance de mettre de l'argent de côté. Taux d'épargne toujours élevé, assurance vie en pleine forme, livrets en recul, engouement pour les ETF… Voici 9 chiffres clés pour faire le point sur l'épargne des Français en 2026 et en tirer quelques enseignements pour vos propres placements.
6 551 milliards d'euros de patrimoine financier
C’est le montant des principaux placements financiers des ménages français à la fin du premier trimestre 2026, selon la Banque de France. C’est un peu moins que le record de fin 2025 (6 590,5 milliards d’euros), à cause de la baisse des marchés en début d’année, mais cela reste un niveau élevé.
Sur ce total, 3 922 milliards d’euros sont placés sur des produits de taux (comptes, livrets, fonds en euros…) et 2 512 milliards sur des produits de fonds propres (actions, unités de compte…). Près de 60 % de l’épargne financière des Français reste donc à l’abri des marchés.
Pour faire travailler son épargne sur le long terme, il peut être utile d’aller au-delà des placements peu risqués.
Diversifier permet de viser un meilleur rendement en investissant une partie de son épargne sur les marchés, tout en limitant les risques. En répartissant son capital entre plusieurs supports, classes d’actifs et zones géographiques, on ne dépend pas d’un seul placement : si l’un baisse, les autres peuvent compenser.
Pour diversifier votre épargne sans avoir à choisir vous-même vos supports, vous pouvez opter pour la gestion pilotée Pilot. Selon votre profil, nos experts répartissent votre épargne entre plusieurs supports et l’ajustent au fil du temps, en fonction de l’évolution des marchés.
Les supports en unités de compte présentent un risque de perte en capital.
17,2 % de taux d'épargne
Au deuxième trimestre 2026, les ménages ont mis de côté 17,2 % de leur revenu disponible brut, d'après l'Insee. Une partie de cette épargne sert à investir dans l'immobilier (achat de logement, gros travaux), le reste alimente l'épargne financière, qui représente 8,5 % du revenu des ménages.
Ce taux recule toutefois par rapport au trimestre précédent (17,9 %). Les Français ont davantage consommé alors que leur pouvoir d'achat baisse sous l'effet de la remontée des prix. Une partie des ménages a donc dû puiser dans ses réserves pour faire face à ses dépenses.
Le niveau reste néanmoins élevé, bien au-dessus de celui d'avant la crise sanitaire, qui tournait autour de 15 %. Il dépasse aussi largement celui de nos voisins : selon les données Eurostat reprises par la Banque de France, les ménages de la zone euro épargnaient 14,3 % de leur revenu au premier trimestre 2026, soit 3,6 points de moins.
Et l'envie de mettre de l'argent de côté ne faiblit pas. Dans l'enquête de conjoncture de l'Insee d'août 2026, la part des ménages jugeant opportun d'épargner a atteint un niveau record depuis le début de la série, signe d'un réflexe de précaution très ancré.
770 milliards d'euros qui ne rapportent rien
C'est sans doute le chiffre le plus parlant. Selon la Banque de France, les ménages détenaient 769,9 milliards d'euros en numéraire et sur leurs comptes courants (dépôts à vue) au premier trimestre 2026. C'est plus que les sommes déposées sur l'ensemble des Livrets A et LDDS (606,7 milliards d'euros fin septembre 2026).
Cet argent est disponible à tout moment, mais il ne produit aucun intérêt. Avec une inflation remontée à 3,1 % sur un an en septembre 2026 selon l'Insee, il perd même du pouvoir d'achat chaque mois.
Bon à savoir : il est conseillé de conserver une épargne de précaution disponible à tout moment équivalente à 3 à 6 mois de dépenses courantes. Au-delà, l'épargne peut être placée sur des supports plus rémunérateurs, en fonction de vos projets, de votre horizon de placement et de votre profil de risque.
Par exemple, certains contrats d’assurance vie proposent un bonus de rendement sur le fonds en euros (support à capital garanti), accessible sous conditions.
Près de 7 milliards d'euros retirés du Livret A depuis janvier
Le placement préféré des Français traverse une année difficile. Selon les données de la Caisse des Dépôts, le Livret A a enregistré une décollecte nette de 1,52 milliard d'euros en septembre 2026, sa septième de l'année. Sur les neuf premiers mois, les retraits dépassent les versements de près de 7 milliards d'euros, comme le relève le Cercle de l'Épargne. Le LDDS suit la même tendance, avec 1,6 milliard d'euros de décollecte depuis janvier.
Le relèvement du taux du Livret A de 1,5 à 1,7 % au 1er août dernier n'a pas suffi à inverser la tendance. Avec une inflation à 3,1 % sur un an en septembre, son rendement réel (taux moins inflation) est repassé en territoire négatif, autour de -1,4 %. Les dépenses de rentrée et la hausse des factures d'énergie ont également conduit de nombreux ménages à puiser dans leurs livrets.
L'encours reste malgré tout considérable : 442,7 milliards d'euros sur le Livret A et 164 milliards d'euros sur le LDDS à fin septembre 2026.
Bon à savoir : le Livret A et le LDDS restent des supports pertinents pour loger votre épargne de précaution, car les sommes sont disponibles à tout moment et les intérêts sont exonérés d'impôt. En revanche, pour une épargne dont vous n'avez pas besoin à court terme, d'autres solutions peuvent offrir un meilleur rendement.
47,6 milliards d'euros de collecte nette en assurance vie
Pendant que les livrets marquent le pas, l'assurance vie confirme son statut de placement préféré des Français. D'après les derniers chiffres de France Assureurs, publiés le 29 octobre, la collecte nette (versements moins retraits) atteint 47,6 milliards d'euros sur les neuf premiers mois de 2026, soit 6,7 milliards de plus qu'à la même période de 2025. En septembre, les épargnants ont versé 15,4 milliards d'euros sur leurs contrats, du jamais vu pour un mois de septembre.
Résultat, l'encours des contrats atteint 2 161 milliards d'euros à fin septembre 2026, en hausse de 4,6 % sur un an. L'assurance vie pèse ainsi, à elle seule, environ un tiers du patrimoine financier des ménages.
Les unités de compte (UC) concentrent l'essentiel de cette dynamique, avec près de 37 milliards d'euros de collecte nette depuis janvier, dont 2,8 milliards en septembre.
Mais les fonds en euros ne sont pas en reste : ils ont attiré environ 11 milliards d'euros sur la même période, dont 1,3 milliard en septembre, après cinq années de décollecte jusqu'en 2024. Cela s’explique par leur garantie en capital en période d’incertitude et les différentes offres boostées proposant un rendement attractif.
Près de 3 contrats d'assurance vie par détenteur
Selon France Assureurs, l'assurance vie compte 20 millions de détenteurs pour 57 millions de contrats fin 2025, et 43 millions de bénéficiaires. En moyenne, un épargnant détient donc près de 3 contrats.
C’est une bonne pratique car détenir plusieurs contrats présente plusieurs avantages :
- Un contrat par projet : chaque contrat a son objectif (retraite, études des enfants, préparation de la succession…) et un niveau de risque adapté.
- Une transmission plus simple : chaque contrat peut avoir ses propres bénéficiaires.
- Une meilleure protection : en cas de défaillance d'un assureur, le FGAP garantit les capitaux jusqu'à 70 000 euros par assuré et par assureur. Avec deux assureurs, la protection double.
- Des supports différents : chaque contrat dispose de fonds exclusifs.
- Un avantage fiscal qui démarre dès l'ouverture : après 8 ans, les gains bénéficient d'un abattement annuel en cas de rachat. Conserver un contrat de plus de 8 ans permet donc d'effectuer des retraits dans des conditions fiscales plus avantageuses, tandis qu'un contrat plus récent peut loger de nouveaux investissements.
Note trustpilot :
- Offre de bienvenue: 150€ offerts sous conditions
- Offre de boosté : Objectif de rendement de 4,50% nets de frais de gestion pour le Fonds Euro Netissima en 2026 et 2027 sous conditions
- Plus de 700 supports disponibles en gestion libre
0 % de frais d’entrée
Note trustpilot :
- Fonds euro boosté : Hypothèse de rendement de 5 % net de frais de gestion en 2026 sur le fonds en euros sans contrainte d'unités de compte sous conditions
- 0€ de frais d'entrée / d'arbitrage
- Accessible dès 300 € de versement initial
L'un des meilleurs fonds euro du marché
Note trustpilot :
- 0€ de frais d'entrée / d'arbitrage
- Bénéficiez de la gestion pilotée Pilot
- 200 € offerts (sous conditions) pour les nouveaux clients
Notre contrat le plus complet
127,4 milliards d'euros investis en ETF au troisième trimestre
Les ETF, ces fonds indiciels cotés qui répliquent la performance d'un indice boursier (CAC 40, S&P 500, MSCI World…), poursuivent leur ascension. Selon l'analyse trimestrielle d'Amundi, les ETF domiciliés en Europe ont collecté 127,4 milliards d'euros au troisième trimestre 2026. C'est plus qu'au deuxième trimestre (113,6 milliards) et bien plus qu'au troisième trimestre 2025 (89,1 milliards).
Les seuls ETF actions ont capté près de 100 milliards d'euros de juillet à septembre 2026. L'année 2026 se dirige ainsi vers un nouveau record de collecte, malgré un contexte marqué par les tensions géopolitiques et la remontée de l'inflation.
Investir en Bourse demande toutefois du temps, de la méthode et une bonne connaissance des marchés. Choisir ses supports, répartir son épargne entre plusieurs zones géographiques et classes d'actifs, rééquilibrer son portefeuille dans le temps : autant de décisions qui peuvent être confiées à des professionnels.
Vous souhaitez diversifier votre épargne sans la gérer vous-même ? Avec Pilot, notre gestion pilotée accessible en assurance-vie, Plan d’Epargne Retraite et PEA, vous confiez la gestion de votre contrat à des experts. Votre épargne est répartie entre plusieurs classes d’actifs, dont les actions, et la part investie en bourse dépend de votre profil de risque et de votre horizon de placement.
Vous pouvez également investir dans les ETF en gestion libre sur les mêmes enveloppes.
Les supports en unités de compte présentent un risque de perte en capital.
48,5 ans, l'âge auquel nos clients ouvrent leur PER
Chez Meilleurtaux Placement, l'âge médian de nos clients à la souscription d'un plan d'épargne retraite (PER) est de 48,5 ans : la moitié d'entre eux ouvrent leur plan avant cet âge, l'autre moitié après. Un âge qui n'a rien d'un hasard. C'est souvent à ce moment de la carrière que les revenus, et donc la tranche marginale d'imposition, sont les plus élevés. Or, les versements sur un PER sont déductibles du revenu imposable, dans la limite des plafonds en vigueur : plus la tranche d'imposition est élevée, plus l'économie d'impôt est importante. Et à cet âge, il reste encore une quinzaine d'années avant la retraite pour faire fructifier son épargne.
Plus largement, le PER poursuit sa progression : il comptait 12,9 millions de titulaires pour 150,4 milliards d'euros d'encours fin 2025, selon le ministère de l'Économie, et 180 600 nouveaux PER ont été souscrits auprès des assureurs au seul troisième trimestre 2026 selon France Assureurs.
L’avantage fiscal du PER se joue à l’entrée, mais aussi à la sortie. Les versements que vous déduisez de vos revenus aujourd’hui seront imposés au moment de la retraite, que vous récupériez votre épargne en capital ou en rente. Le PER est donc particulièrement intéressant si votre tranche d’imposition est plus élevée pendant votre vie active qu’à la retraite, ce qui est souvent le cas.
Les sommes versées restent aussi bloquées jusqu'à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, accidents de la vie).
Bon à savoir : pour réduire votre impôt sur les revenus de 2026, vos versements sur un PER doivent être effectués avant la fin de l’année.
Pour préparer votre retraite tout en réduisant vos impôts, découvrez Meilleurtaux Liberté PER. 200 € offerts* pour les nouveaux clients sous conditions.
81 % des Français jugent important le rendement de leur épargne face à l'inflation
C'est l'un des enseignements de l'étude menée par Meilleurtaux en octobre 2026 auprès de 1 010 Français : 81 % d'entre eux jugent important que leur épargne leur rapporte suffisamment pour faire face à l'inflation.
Une préoccupation qui n'a rien d'étonnant. Après une hausse des prix limitée à 0,9 % en moyenne en 2025 selon l’Insee, la hausse des prix est remontée à 3,1 % sur un an en septembre 2026.
Selon l'Observatoire de BPCE, seuls 17 % des Français veulent avant tout une épargne rentable. Les deux chiffres se complètent : les épargnants ne cherchent pas la performance à tout prix, mais refusent de voir leur épargne perdre de la valeur. C’est potentiellement une des raisons de la décollecte des livrets, qui ne protègent pas de l’inflation.
Et c'est précisément l'équilibre que recherchent les épargnants qui se tournent vers les fonds en euros. Leur capital est garanti par l'assureur, et ils ont vu leur rendement progresser ces dernières années. Pour aller plus loin, les fonds en euros boostés permettent de bénéficier d'un bonus de rendement temporaire, accordé sous conditions, par exemple en investissant une part minimale de son contrat en unités de compte.
Ce qu'il faut retenir pour votre épargne
Ces 9 chiffres dessinent le portrait d'épargnants français à la fois prudents et en pleine évolution. Ils épargnent beaucoup, laissent encore une part importante de leur argent dormir sans rapporter d’intérêts, mais se tournent de plus en plus vers l'assurance vie, les ETF et le PER.
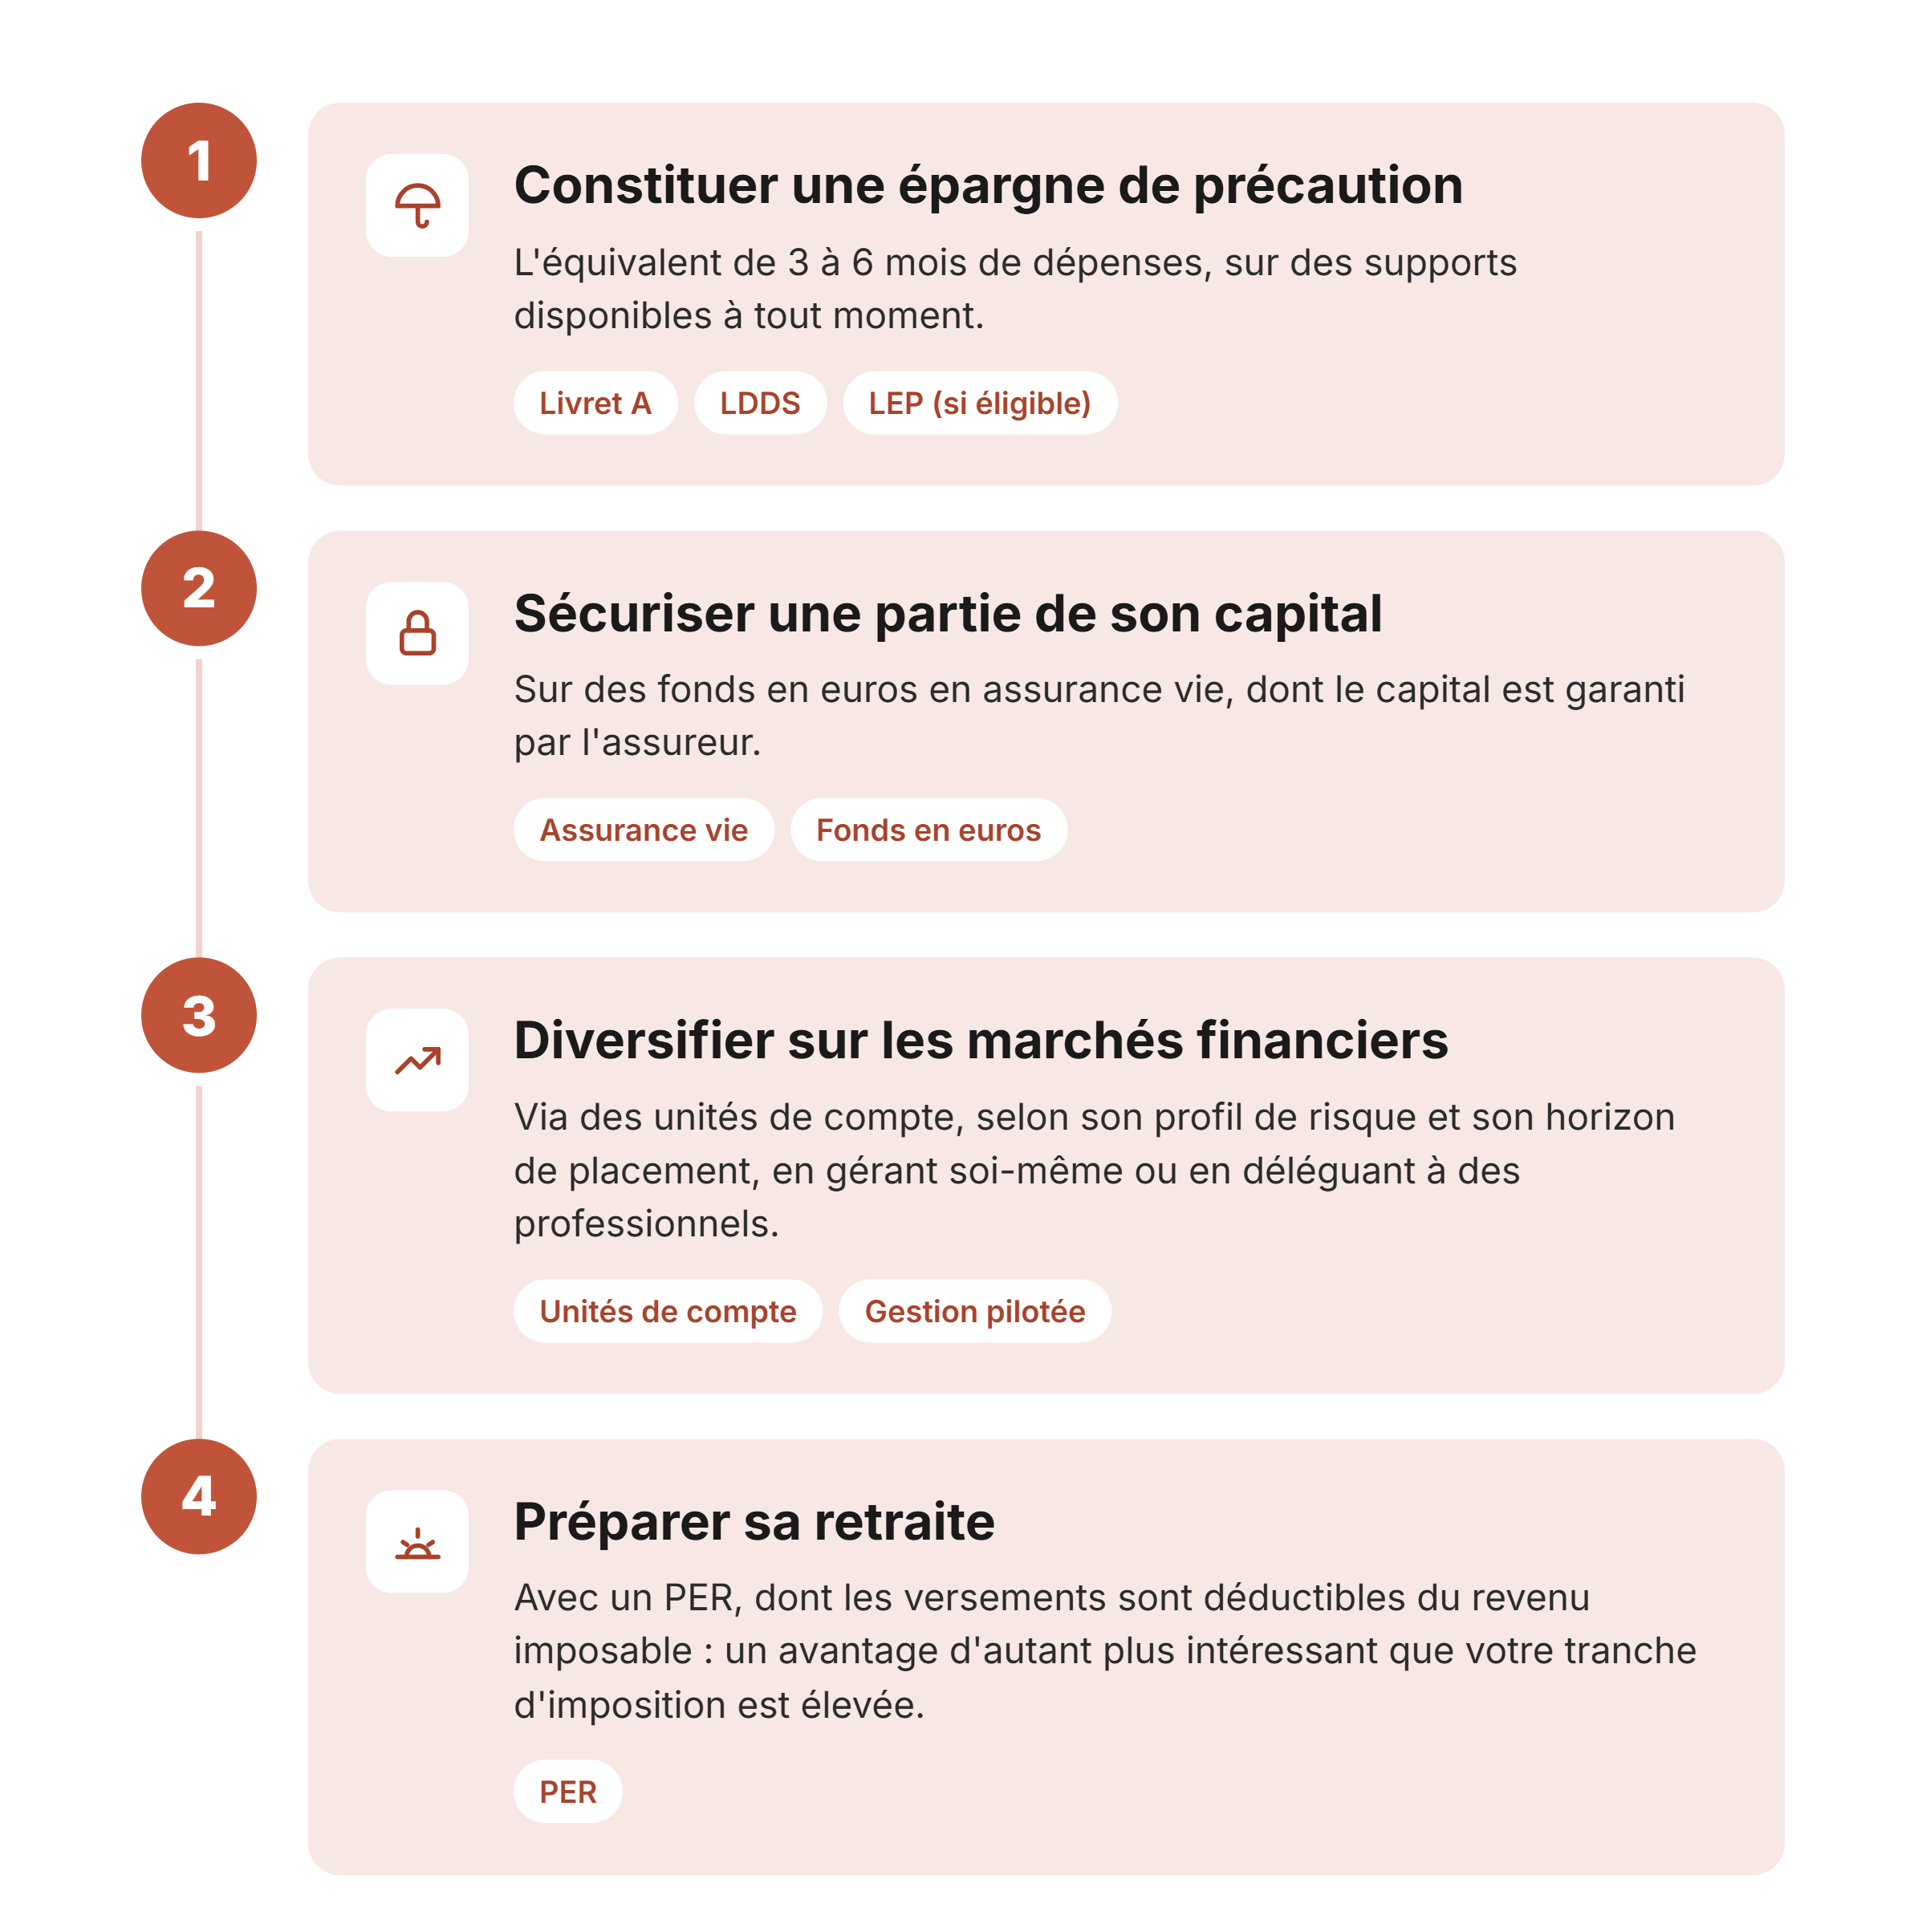
Pour faire fructifier son épargne, une approche en plusieurs étapes peut être retenue :
En cette Journée mondiale de l'épargne, c'est peut-être l'occasion de faire le point sur la répartition de votre patrimoine avec un conseiller en gestion de patrimoine.
Communication à caractère promotionnel
* Offre valable pour une première adhésion au PER Meilleurtaux Liberté PER, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 01/10 au 23/12 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "HIVERPER" à l'étape 5 de votre adhésion en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro PER Nouvelle Génération, dans les 4 mois suivant la réception de l'adhésion complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. L'adhérent a la possibilité de renoncer à son adhésion dans un délai de 30 jours à compter de la date de signature de son adhésion.