
 Temps de lecture :
La transmission du patrimoine revient sur le devant de la scène avec le Projet de loi de finances (PLF) pour 2027. Parmi les mesures proposées, plusieurs dispositions temporaires visent à faciliter les donations en numéraire, avec notamment le relèvement du plafond de certains dons familiaux et la création d’un taux de taxation réduit sous conditions.
Au-delà de ces nouvelles mesures, le PLF 2027 est aussi l’occasion de refaire le point sur les leviers de transmission déjà disponibles : abattements familiaux, dons de sommes d’argent, démembrement de propriété… mais aussi dispositifs spécifiques permettant de réduire l’assiette soumise aux droits de mutation.
Le groupement forestier d’investissement GFI France Valley Patrimoine s’inscrit dans cette réflexion comme un levier complémentaire pour anticiper la transmission. En investissant dans des actifs forestiers, il permet, sous conditions, de bénéficier d’une exonération des droits de mutation à hauteur de 75 % de la valeur des forêts détenues par le fonds.
PLF 2027 : des mesures temporaires pour favoriser les donations
Le PLF 2027, actuellement en cours d’examen, prévoit plusieurs mesures destinées à faciliter les donations en numéraire. Elles seraient applicables temporairement, entre le 1er janvier et le 30 juin 2027, sous réserve de l’adoption définitive du texte et de ses éventuelles évolutions.
Première mesure : le plafond de l’exonération prévue à l’article 790 G du Code général des impôts (CGI) serait porté de 31 865 à 50 000 € pour certains dons familiaux de sommes d’argent réalisés en pleine propriété.
Cette mesure concernerait notamment les donations au profit d’un enfant, d’un petit-enfant ou d’un arrière-petit-enfant. En l’absence de descendants, elle pourrait également bénéficier à certains collatéraux.
Le PLF 2027 prévoit également un dispositif temporaire de taxation à 6 %, dans la limite de 100 000 € par donateur et par bénéficiaire, lorsque le bénéficiaire est âgé de moins de 50 ans. Le taux pourrait être ramené à 5 % lorsque le bénéficiaire reverse au moins 1,1 % de la somme reçue à certains organismes venant en aide aux personnes les plus démunies ou aux victimes de violences domestiques.
Ces mesures ne sont toutefois pas encore définitives. Le PLF 2027 étant toujours en cours de discussion, les modalités et la période d’application sont susceptibles d’évoluer.
Ces propositions, qui pourraient renforcer temporairement l’intérêt des transmissions en numéraire, s’ajouteraient à des mécanismes déjà disponibles pour organiser une transmission plus large du patrimoine.
Les principaux dispositifs de transmission existants
Les abattements familiaux
Les abattements constituent le premier levier à utiliser pour réduire la base taxable d’une donation. Ils sont renouvelables tous les 15 ans et permettent notamment de transmettre :
- 100 000 € par parent et par enfant ;
- 31 865 € entre grands-parents et petits-enfants ;
- 80 724 € entre époux ou partenaires de PACS dans le cadre d’une donation ;
- 159 325 € pour une personne en situation de handicap, sous conditions, en complément des autres abattements.
Ils permettent d’organiser progressivement la transmission, notamment lorsque les donations sont anticipées suffisamment tôt.
Le don familial de sommes d’argent
L’article 790 G du CGI permet, sous conditions, de bénéficier d’une exonération supplémentaire de 31 865 € pour les dons de sommes d’argent.
Le donateur doit notamment être âgé de moins de 80 ans et le bénéficiaire être majeur ou émancipé. Ce dispositif est renouvelable tous les 15 ans et peut se cumuler avec les abattements classiques (vus précédemment) tels que les 100 000 € entre parents et enfants.
Le relèvement temporaire à 50 000 € envisagé dans le PLF 2027 renforcerait donc ce levier pour les transmissions de liquidités.
La donation de nue-propriété avec réserve d'usufruit
Le démembrement permet de transmettre la nue-propriété d’un bien tout en conservant l’usufruit.
La valeur taxable de la donation est alors déterminée en fonction de l’âge de l’usufruitier, selon le barème prévu à l’article 669 du CGI. Les droits sont ainsi calculés sur la seule valeur fiscale de la nue-propriété.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
| Moins de 21 ans révolus | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| Plus de 91 ans | 10 % | 90 % |
Cette stratégie permet notamment au donateur de conserver l’usage du bien ou les revenus qui en sont issus tout en anticipant sa transmission.
L’anticipation des donations
Enfin, la transmission peut être organisée dans le temps. Les abattements étant renouvelables tous les 15 ans, plusieurs donations peuvent être réalisées successivement afin de réduire progressivement la base taxable.
L’intérêt de cette approche dépend notamment de l’âge du donateur, du patrimoine à transmettre, des donations déjà réalisées et des objectifs poursuivis.
GFI France Valley Patrimoine : un levier complémentaire pour la transmission
Pour les patrimoines plus importants, le GFI France Valley Patrimoine permet d’aborder la transmission sous un autre angle, en s’appuyant sur un actif forestier.
Son principal intérêt repose sur le dispositif Monichon : sous réserve du respect des conditions réglementaires, 75 % de la valeur de la fraction forestière du GFI sont exonérés de droits de mutation à titre gratuit.
Ce dispositif n’est pas plafonné et ne dépend pas du lien de parenté entre le donateur et le bénéficiaire.
Autre caractéristique importante : aucune durée minimale de détention n’est imposée, dans le cadre d’une souscription primaire, pour bénéficier du régime Monichon. France Valley s’engage en revanche sur une gestion durable des forêts pendant une durée de 30 ans.
Une exonération qui porte sur la fraction forestière
Les 75 % d’exonération ne s’appliquent pas à l’intégralité de la valeur du GFI. Ils portent uniquement sur la fraction effectivement investie en actifs forestiers ; la part consacrée aux liquidités n’est pas concernée.
Au 30/06/2026, le GFI France Valley Patrimoine était investi à 95% dans des actifs forestiers.
Le pourcentage forestier peut évoluer dans le temps. Pour une simulation prudente, il peut être pertinent de s’appuyer sur le niveau cible communiqué par France Valley, soit 90 % d’actifs forestiers et 10 % de liquidités, plutôt que de retenir systématiquement un ratio plus élevé observé à une date donnée.
La situation réelle au moment de la donation ou de la succession reste déterminante.
Quel intérêt pour l’investisseur ?
Le GFI France Valley Patrimoine peut notamment être étudié lorsque le patrimoine à transmettre est important, lorsque vos abattements disponibles ont déjà été largement utilisés ou lorsque vous souhaitez intégrer un actif tangible et forestier dans sa stratégie de transmission.
Le montant investi doit toutefois rester cohérent avec votre situation patrimoniale et vos objectifs. Accessible à partir de 37 125 €, le GFI France Valley Patrimoine présente généralement un intérêt plus marqué à partir d’un investissement de l’ordre de 50 000 €, permettant de dégager plusieurs milliers d’euros d’économie de droits de mutation.
À l’inverse, pour une souscription de faible montant, l’intérêt de l’opération peut être plus limité compte tenu des frais liés à l’investissement et de ceux associés à la mise en œuvre du dispositif Monichon.
Un exemple concret
Prenons l’exemple d’un patrimoine de 1 million d’euros transmis à un enfant, avec un abattement de 100 000 € déjà pris en compte. Le donateur investit 110 000 € dans le GFI France Valley Patrimoine. Après la commission de souscription, 99 000 € sont effectivement investis, dont 90 % correspondent à la fraction forestière. Le dispositif Monichon permet alors d’exonérer 75 % de cette fraction de droits de mutation.
| Éléments du calcul | Sans GFI | Avec GFI France Valley Patrimoine |
| Patrimoine brut | 1 000 000 € | 1 000 000 € |
| Montant investi dans le GFI | – | 110 000 € |
| Commission de souscription GFI (10 %) | – | - 11 000 € |
| Montant net investi dans le GFI | – | 99 000 € |
| Dont fraction forestière (90%) | – | 89 100 € |
| Exonération Monichon (75 % de la fraction forestière) | – | - 66 825 € |
| Abattement légal | Non applicable dans la simulation | Non applicable dans la simulation |
| Assiette taxable aux DMTG | 1 000 000 € | 922 175 € (1 000 000 - 11 000 - 66 825) |
| Droits de mutation calculés | 252 678 € | 221 548 € |
| Économie de droits | – | 31 130 € |
| Frais liés à la transmission Certificat Monichon et frais de dossier de France Valley |
– | - 1 290 € |
| Commission de souscription déjà déduite | – | - 11 000 € |
| Gain net pour le bénéficiaire | – | 18 840 € |
| Patrimoine net transmis | 747 322 € | 766 162 € |
Dans cet exemple, l’investissement de 110 000 € dans le GFI permet de ramener l’assiette taxable aux droits de mutation à titre gratuit (DMTG) de 1 000 000 € à 922 175 €, grâce à l’exonération Monichon de 75 % appliquée à la fraction forestière. Les droits de mutation diminuent ainsi de 31 130 €. Après prise en compte des frais liés à l’investissement et à la transmission, le gain net pour le bénéficiaire atteint 18 840 €, soit un patrimoine net transmis supérieur de près de 19 000 € au scénario sans GFI.
Le saviez-vous ?Le prix de la part du GFI évolue dans le temps, tout comme sa valeur de retrait. La commission de souscription (10 %), correspondant à l’écart entre ces deux valeurs, a ainsi vocation à être progressivement absorbée par la revalorisation de la part (non garantie). À titre d’illustration, le prix de souscription est passé de 200 € en 2018 à 247,50 € aujourd’hui, tandis que la valeur de retrait a progressé de 180 € à 222,75 €. Un investisseur ayant souscrit en 2018 dispose donc aujourd’hui d’une valeur de retrait supérieure à son prix de souscription initial. Cette évolution illustre l’importance d’envisager le GFI comme un placement de long terme, et de ne pas apprécier les frais de souscription uniquement au moment de l’entrée. Les performances passées ne préjugent pas des performances futures. L’investissement en GFI présente un risque de perte en capital. 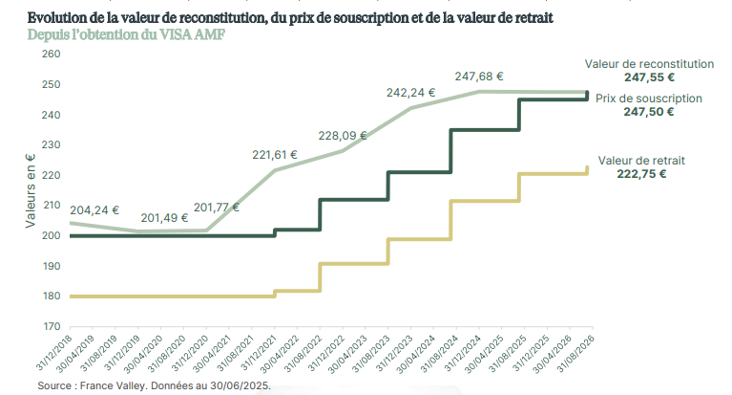 |
Un investissement qui doit s’inscrire dans une logique de long terme
Au-delà du seul angle fiscal, le GFI France Valley patrimoine permet également d’intégrer un actif forestier tangible au patrimoine, tout en diversifiant les supports détenus et en préparant la transmission dans un cadre fiscal favorable.
L’absence de durée minimale de détention pour bénéficier du régime Monichon apporte une certaine souplesse, mais l’intérêt du dispositif repose avant tout sur la cohérence de l’investissement avec votre situation patrimoniale. Une acquisition suivie d’une revente immédiate des parts après leur donation, dans un objectif exclusivement fiscal, serait difficilement cohérente avec la nature du placement.
Le choix du GFI doit donc s’apprécier au regard de l’ensemble du patrimoine, des objectifs de transmission et de l’intérêt que représente, pour vous, la détention d’un actif forestier.
GFI France Valley Forêts XIX : un autre objectif, celui de la réduction d’impôt
Si le GFI France Valley Patrimoine s’inscrit principalement dans une réflexion autour de la transmission, notre partenaire France Valley propose également une solution répondant à un objectif différent : la réduction de l’impôt sur le revenu.
Le GFI France Valley Forêts XIX permet ainsi de bénéficier, sous réserve du respect des conditions du dispositif, d’une réduction d’impôt sur le revenu de 18 % du montant investi. La réduction est plafonnée à 50 000 € d’investissement pour une personne seule et 100 000 € pour un couple, soit une réduction maximale de 9 000 € ou 18 000 €. L’avantage fiscal obtenu reste soumis au plafonnement des niches fiscales à 10 000 € par an et par foyer, un report sur l’impôt des quatre années suivantes pouvant être accordé si le dépassement résulte uniquement de l’investissement GFI, sans recours à un autre dispositif de défiscalisation.
En contrepartie de la réduction d’impôt, l’investisseur doit supporter les risques associés à ce placement (perte en capital, rendement non garanti), ainsi qu’une durée de blocage des parts comprise entre cinq années et demie et sept ans. L’horizon de placement recommandé par le gestionnaire se situe à 10 ans.
Ce GFI peut donc être étudié dans le cadre des opérations de défiscalisation de fin d’année, pour les contribuables français disposant d’un impôt sur le revenu suffisamment élevé et souhaitant également diversifier leur patrimoine avec un investissement forestier.
Communication à caractère promotionnel
L'AMF attire votre attention sur le fait que votre argent est bloqué pendant une durée de 5 ans minimum jusqu'à 10 ans maximum en fonction du GFI, sauf cas de déblocage anticipé prévus dans le règlement.
Les GFI sont des placements qui varient à la hausse ou à la baisse en fonction des variations du marché des forêts et du bois. Les parts doivent être acquises dans une optique de long terme. Le GFI ne bénéficie d’aucune garantie ou protection du capital investi et du taux de distribution de dividendes. Ces placements présentent un risque de perte en capital. La Société de Gestion ne garantit pas les conditions de revente des parts. Compte tenu de la durée de blocage et du risque de perte en capital, il est conseillé aux souscripteurs d'y consacrer un montant limité de leurs actifs (dans la limite de 5 à 10 % maximum selon les professionnels).