
 Temps de lecture :
Transmettre son patrimoine ne signifie pas nécessairement devoir s’en défaire immédiatement. Grâce au démembrement, il est possible d’anticiper la transmission à ses proches tout en conservant, selon le dispositif choisi, l’usage des capitaux ou certains droits sur son patrimoine.
Cette stratégie peut notamment prendre deux formes : le démembrement d’un contrat de capitalisation, qui permet de transmettre de son vivant, et le démembrement de la clause bénéficiaire d’une assurance vie, qui permet d’organiser la transmission au décès tout en protégeant son conjoint.
Deux solutions distinctes, mais qui répondent à un même objectif : transmettre progressivement et efficacement, tout en conservant une certaine maîtrise de son patrimoine.
1. Démembrer un contrat de capitalisation pour transmettre de son vivant
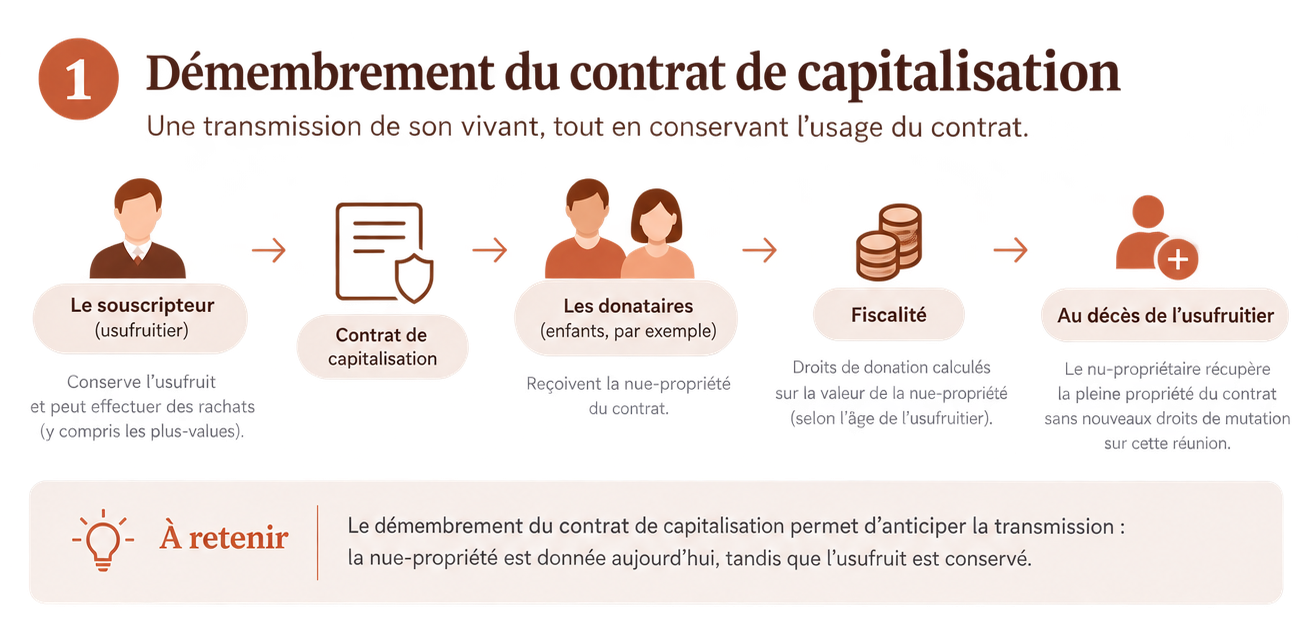
Le contrat de capitalisation présente une particularité importante par rapport à l’assurance vie : il peut être transmis par donation sans être dénoué.
Il est ainsi possible de donner la nue-propriété du contrat à ses enfants, par exemple, tout en conservant l’usufruit.
Concrètement, comment ça fonctionne ?
Le souscripteur devient usufruitier et le bénéficiaire de la donation reçoit la nue-propriété du contrat.
Le souscripteur conserve alors l’usage du contrat et peut continuer à effectuer des rachats correspondant aux produits ou aux plus-values générés par le contrat selon ses besoins.
Le nu-propriétaire, de son côté, détient la nue-propriété du contrat et bénéficiera à terme de sa pleine propriété.
Une donation calculée sur la seule valeur de la nue-propriété
La donation ne porte pas sur la totalité de la valeur du contrat, mais sur sa valeur en nue-propriété.
Cette valeur est déterminée selon le barème fiscal de l’article 669 du CGI, en fonction de l’âge de l’usufruitier. Plus le donateur est jeune, plus la valeur fiscale de la nue-propriété est faible.
Exemple : entre 61 et 70 ans, l’usufruit est fiscalement évalué à 40 % et la nue-propriété à 60 %. Pour un contrat valorisé 500 000 €, la valeur fiscale de la nue-propriété serait donc de 300 000 €.
Les droits de donation sont calculés sur cette valeur, après application des éventuels abattements disponibles.
Un contrat qui continue d’exister après la donation
Le contrat n’est pas dénoué du fait de la donation. Le souscripteur conserve son usufruit et peut continuer à effectuer des rachats selon ses besoins.
Au décès de l’usufruitier, le démembrement prend fin et le nu-propriétaire récupère la pleine propriété du contrat. Cette réunion de l’usufruit et de la nue-propriété ne donne pas lieu à de nouveaux droits de mutation.
Ainsi, si le contrat prend de la valeur au fil du temps, cette valeur revient au nu-propriétaire lors de la réunion de la pleine propriété, sans nouvelle taxation au titre de cette réunion.
C’est tout l’intérêt du dispositif : anticiper la transmission tout en conservant l’usage du capital de son vivant.
À retenir : Le démembrement du contrat de capitalisation permet de donner la nue-propriété du contrat tout en conservant l’usufruit. La donation est alors calculée sur la seule valeur fiscale de la nue-propriété.
Pour mettre en place cette stratégie, Meilleurtaux Liberté Capitalisation, assuré par Spirica, est accessible dès 500 €, sans frais d’entrée et avec plus de 1 040 supports.
Le saviez-vous ?Le démembrement ne concerne pas uniquement les contrats de capitalisation. Il peut également être utilisé pour transmettre des parts de SCPI. Le principe est similaire : le donateur transmet la nue-propriété des parts à ses enfants tout en conservant l’usufruit. Il peut ainsi continuer à percevoir les revenus distribués par les SCPI pendant la durée de l’usufruit. La donation est calculée sur la valeur fiscale de la nue-propriété, déterminée notamment selon le barème de l’article 669 du CGI. Au décès de l’usufruitier, la pleine propriété se reconstitue entre les mains du nu-propriétaire sans nouveaux droits liés à cette réunion. Cette stratégie permet donc de transmettre progressivement un patrimoine immobilier tout en conservant les revenus des parts. Comme tout investissement en SCPI, cette solution comporte néanmoins des risques : le rendement et le capital ne sont pas garantis et la liquidité des parts peut être limitée. |
|---|
2. Démembrer la clause bénéficiaire de l’assurance vie
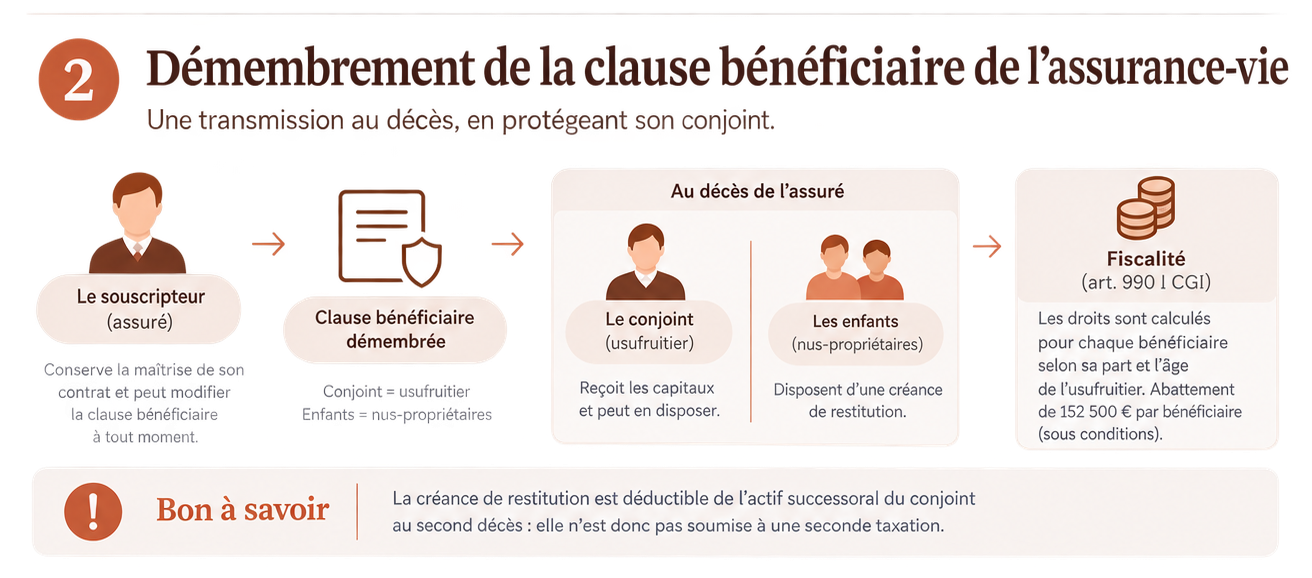
Le principe est différent : cette fois, le démembrement intervient au décès de l’assuré.
La clause bénéficiaire peut par exemple désigner :
- le conjoint comme usufruitier et les enfants comme nus-propriétaires ;
- ou bien les enfants comme usufruitiers et les petits-enfants comme nus-propriétaires.
Le souscripteur conserve la maîtrise de son assurance vie
Le démembrement de la clause bénéficiaire ne prive pas le souscripteur de la maîtrise de son assurance vie de son vivant.
Il conserve la possibilité d’effectuer des versements, des rachats ou des arbitrages comme il le souhaite. Il peut également modifier sa clause bénéficiaire à tout moment, si sa situation familiale ou ses objectifs évoluent.
La stratégie de transmission reste donc adaptable jusqu’au décès.
Une transmission en deux temps
Au décès de l’assuré, la clause démembrée prend effet.
Le conjoint, désigné comme usufruitier, reçoit les capitaux et peut en disposer. Les enfants, désignés comme nus-propriétaires, bénéficient quant à eux d’une créance de restitution correspondant à leur droit sur les capitaux.
On organise ainsi une transmission en deux temps :
1. Au premier décès : le conjoint est protégé et dispose des capitaux.
2. Au décès du conjoint : les enfants font valoir leur créance de restitution. Celle-ci vient en déduction de l’actif successoral du conjoint usufruitier, sous réserve du respect des conditions fiscales applicables.
La somme correspondant à cette créance n’est donc pas soumise une seconde fois aux droits de succession : elle est reconnue comme une dette de la succession du conjoint au second décès.
Une fiscalité spécifique à l’assurance vie
Pour les versements effectués avant les 70 ans de l’assuré, la fiscalité de l’article 990 I du CGI s’applique.
Lorsque la clause bénéficiaire est démembrée, l’usufruitier et chaque nu-propriétaire sont pris en compte séparément. La part de capital attribuée à chacun est déterminée selon le barème fiscal de l’article 669 du CGI, qui dépend de l’âge de l’usufruitier.
L’abattement de 152 500 € est alors réparti entre l’usufruitier et chaque nu-propriétaire en fonction de leurs droits respectifs.
Exemple : avec un usufruitier âgé de 65 ans, l’usufruit représente fiscalement 40 % et la nue-propriété 60 %. Sur un capital de 500 000 €, la part retenue pour le calcul de l’imposition serait donc de 200 000 € pour l’usufruitier et de 300 000 € pour les nus-propriétaires.
Si deux enfants sont nus-propriétaires à parts égales, chacun serait ainsi pris en compte à hauteur de 150 000 € et pourrait bénéficier de son propre abattement correspondant à 60%* de 152 500 €, sous réserve des autres capitaux transmis par le même assuré.
À noter : lorsque l’usufruitier est le conjoint ou le partenaire de PACS, celui-ci est exonéré du prélèvement applicable à l’assurance vie. L’abattement qui lui est attribué n’est toutefois pas transféré aux nus-propriétaires.
Une clause bénéficiaire à rédiger avec précision
Le démembrement de la clause bénéficiaire est une stratégie patrimoniale qui doit être adaptée à chaque situation.
Un point mérite notamment une attention particulière : la prise en charge de l’éventuelle fiscalité due par les nus-propriétaires.
L’assureur peut en effet prélever l’impôt directement sur les capitaux versés. Sans disposition particulière, le nu-propriétaire peut donc être redevable d’un prélèvement alors qu’il ne perçoit pas directement les capitaux.
La clause peut être aménagée pour organiser cette situation.
Une convention de quasi-usufruit peut également être établie afin de formaliser la créance de restitution et de sécuriser son traitement au décès de l’usufruitier.
Avec Meilleurtaux Liberté Vie, assuré par Spirica, vous pouvez rédiger une clause bénéficiaire démembrée adaptée à vos objectifs de transmission et la modifier à tout moment si votre situation évolue. Un contrat accessible dès 500 €, sans frais d’entrée, pour préparer sereinement la transmission de votre patrimoine.
Contrat de capitalisation ou assurance vie : quelle stratégie privilégier ?
Ces deux solutions reposent sur le même principe de séparation entre usufruit et nue-propriété, mais répondent à des objectifs et à des temporalités différentes.
| Contrat de capitalisation démembré | Clause bénéficiaire démembrée | |
|---|---|---|
| Quand ? | Du vivant du souscripteur | Au décès de l’assuré |
| Principe | Donation de la nue-propriété du contrat | Désignation d’un usufruitier et de nus-propriétaires |
| Objectif principal | Anticiper la transmission | Organiser la transmission au décès |
| Usufruitier | Le donateur | La personne de votre choix, souvent le conjoint |
| Fiscalité | Droits de donation sur la valeur fiscale de la nue-propriété | Régime spécifique de l’assurance vie, notamment article 990 I pour les primes versées avant 70 ans |
| Contrat | Le contrat continue d’exister après la donation | Le contrat est dénoué au décès de l’assuré |
| Intérêt patrimonial | Transmettre progressivement tout en conservant l’usufruit | Protéger le conjoint tout en organisant la transmission aux enfants |
Ces deux stratégies peuvent également être combinées dans une réflexion patrimoniale globale, en fonction de l’âge, du patrimoine, de la situation familiale et des objectifs de chacun.
Démembrer pour transmettre sans se dépouiller
Le principal intérêt du démembrement est simple : il permet de dissocier la transmission de la perte immédiate de l’usage du patrimoine.
Donner la nue-propriété d’un contrat de capitalisation ou de parts de SCPI, ou organiser une clause bénéficiaire démembrée, permet ainsi de construire une transmission progressive et adaptée à sa situation.
Mais le démembrement reste une stratégie patrimoniale qui doit être personnalisée. L’âge de l’usufruitier, le montant du patrimoine, les abattements disponibles, la situation du conjoint et des enfants ou encore les besoins futurs de liquidités sont autant d’éléments à prendre en compte.
Meilleurtaux Placement vous accompagne. Vous souhaitez anticiper votre transmission ou revoir l’organisation de votre patrimoine ?
Nos conseillers se tiennent à votre disposition pour mettre en place une solution cohérente avec votre situation familiale et vos objectifs.
*60% de 152 500 € puisque la nue-propriété est évaluée à 60% des capitaux décès.