
 Temps de lecture :
Le taux du livret A pourrait passer de 1,70 à 2,50 % le 1er février 2027, sous l’effet de l’inflation. Mais vous pouvez obtenir un meilleur rendement votre épargne à capital garanti. Découvrez une solution délivrant un gain de 5,50 % par année écoulée tout en préservant votre capital à l’échéance, ainsi que d’autres pistes pour chercher un rendement plus élevé que le livret A, sans prise de risque ou en limitant celle-ci.
Le taux du livret A attendu en hausse, poussé par l'inflation
Vous avez peut-être vu passer l’information. Selon toute vraisemblance, le taux du livret A devrait être revalorisé au 1er février 2027. Une bonne nouvelle en apparence, mais qui en cache une autre, moins réjouissante pour les épargnants : le rendement du livret A devrait rester inférieur à la hausse des prix.
Pour comprendre ce qui se trame, reprenons la méthode de calcul du taux du livret A. Il correspond à la moyenne, sur six mois, de deux indicateurs : l'inflation hors tabac et l'€STR, le taux auquel les banques se prêtent entre elles au jour le jour.
L'inflation envisagée par l’Insee avoisine 2,70 % sur une moyenne semestrielle, et la Banque centrale européenne a relevé ses taux en juin puis en septembre 2026. MoneyVox estime donc, sur cette base, que le prochain taux du livret A devrait se situer entre 2,50 et 2,60 %, sous réserve que le gouvernement ne s’écarte pas de la formule, comme il en a la possibilité.
À 2,50 %, le livret A resterait sous l’inflation
Même relevé à 2,50 %, le livret A rapporterait moins que l'inflation sur un an identifiée par l'Insee en septembre 2026 (3,1 %). Autrement dit, l’épargne s’apprécie au niveau facial, mais se dévalorise face à la hausse des prix. Pour placer votre argent dans la durée, la conclusion s’impose : le livret A ne répond pas bien à cet enjeu. Pour concilier un rendement supérieur à l’inflation et la garantie du capital investi, vous devez vous tourner vers d’autres solutions.
Avant d’explorer différentes pistes qui s’offrent à vous, rappelons l’utilité du livret A et ses atouts : argent disponible à tout moment, garantie de l'État, intérêts exonérés d'impôt et de prélèvements sociaux. Il convient à l'épargne de précaution, dans la limite de 22 950 €.
En revanche, si vous comptez rester investi dans la durée ou que vous avez déjà constitué cette épargne de précaution, l’enjeu de la disponibilité est moindre. Vous pouvez alors chercher des solutions de plus long terme, moins liquides mais plus rémunératrices. Et ce, sans nécessairement sacrifier la garantie du capital.
M Horizon Capital : gain fixe de 5,50 % par année écoulée et garantie du capital à l’échéance
M Horizon Capital* est un produit structuré émis par Goldman Sachs Finance Corp International Ltd et garanti par The Goldman Sachs Group, Inc. Vous y investissez par un contrat d'assurance vie, de capitalisation ou un plan d'épargne retraite (PER), sans frais d'entrée.
Le produit fonctionne selon quatre règles :
- Un gain fixe. Chaque année écoulée ajoute 5,50 % de votre capital investi. Aucun indice, aucune action, aucune condition de marché n'entre en jeu.
- Un versement unique. Les gains s'additionnent d'année en année et vous sont versés en une seule fois, au remboursement.
- Un remboursement sur décision de l'émetteur. À chaque fin d'année, à partir du 31 décembre 2027, l'émetteur peut rembourser le produit. Vous ne pouvez ni déclencher ce remboursement ni vous y opposer. Sans remboursement anticipé, le produit arrive à échéance le 31 décembre 2038.
- Une garantie du capital à l’échéance. Sous réserve de rester investi jusqu’au remboursement du produit, votre capital est garanti à l’échéance. Vous obtenez alors votre remboursement en plus du gain de 5,50 % par année écoulée, soit votre capital initial augmenté de 66 %* de gains cumulés.
Ce que couvre la garantie du capital à l’échéance
La garantie du capital s'applique au remboursement, anticipé ou à l'échéance, sauf en cas de défaut de paiement, de faillite ou de mise en résolution de l'émetteur et du garant. Ce risque de crédit repose donc sur Goldman Sachs.
En cours de vie, si vous choisissez de sortir votre épargne investie dans M Horizon Capital, par rachat ou arbitrage, l’opération se fait à la valeur de marché du titre. Cette valeur dépend des taux d'intérêt et de la confiance des marchés dans la solidité de Goldman Sachs. Dans le cadre d’un désinvestissement en cours de vie, les coupons fixes de 5,50 % par année écoulée ne sont pas versés.
La garantie du capital à l’échéance de M Horizon Capital ne couvre donc pas une sortie du produit en cours de vie. Tout rachat ou arbitrage de l’épargne investie avant le remboursement anticipé activé par l’émetteur ou l’arrivée du produit à son échéance maximale fait courir un risque de perte.
Ce mécanisme justifie pleinement l’idée que ce placement n’est pas adapté à une épargne de précaution, pour laquelle le livret A et le fonds en euros de l’assurance vie se montrent mieux adaptés. M Horizon Capital s'adresse à une épargne que vous pouvez immobiliser sur la durée, jusqu’à 12 ans si les conditions le demandent.
Trois autres pistes pour dépasser le livret A
D’autres solutions de placement peuvent vous aider à viser un rendement supérieur à celui d’un livret A à 2,50 %.
Un fonds en euros boosté, sans unités de compte
Sur le contrat d’assurance vie Meilleurtaux Liberté Vie, le Fonds Euro Nouvelle Génération a rapporté 3,08 % net de frais de gestion en 2025. Pour un versement d'au moins 100 000 € effectué entre le 15 octobre 2026 et le 31 janvier 2027, Spirica ajoute un bonus de 1,80 % en 2027 et en 2028, sans obligation d'investir en unités de compte, sous conditions**.
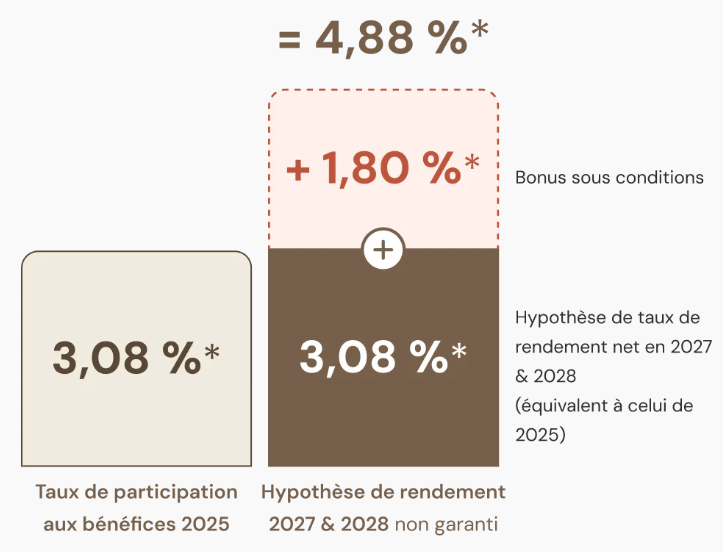
Hypothèse : 4,88 % de taux de participation aux bénéfices net non garanti sur le fonds en euros Nouvelle Génération en 2027 et 2028 (3,08 % net en 2025 + 1,80 %** de bonus). Les taux de participation aux bénéfices passés ne préjugent pas des taux de participation aux bénéfices futurs. Ils sont communiqués nets de frais annuels de gestion, hors prélèvements fiscaux et sociaux et hors frais éventuels liés aux garanties décès.
Cette hypothèse de taux de participation aux bénéfices du fonds en euros Nouvelle Génération pour les années 2027 et 2028 prend comme hypothèse un taux de participation aux bénéfices net hors bonus équivalent à celui servi en 2025 et un versement initial ou libre investi sans condition d'unités de compte en gestion libre.
Les sommes versées en 2026 sont rémunérées au taux du fonds, sans bonus. Votre argent reste disponible. L'offre dépend d'une enveloppe limitée.
Un fonds obligataire daté
Meilleurtaux Global Horizon 2032, géré par Mandarine Gestion, investit dans des obligations d'entreprises internationales, majoritairement à haut rendement (« High Yield »). Ces obligations rapportent davantage en échange d'un risque de défaut plus élevé.
Le rendement annualisé estimé atteint 5,61 %*** jusqu'en décembre 2032, net des frais du fonds (1,29 % par an). Ce rendement, calculé sur les conditions de marché au 30 septembre 2026, n'est pas garanti. Le fonds affiche un SRI de 2 sur 7 et ne garantit pas le capital, à l'échéance comme en cas de rachat avant 2032.
Un fonds en euros boosté avec une part d'unités de compte
Sur le contrat d’assurance vie Meilleurtaux Essentiel Vie, le fonds en euros de La France Mutualiste a rapporté 3,50 % net de frais de gestion en 2025. Pour un versement d'au moins 10 000 € entre le 1er octobre et le 31 décembre 2026, investi à 25 % minimum en unités de compte, la part placée sur le fonds en euros reçoit un bonus de 1,50 % en 2026 et en 2027****.
M Horizon Capital et Meilleurtaux Global Horizon 2032 peuvent composer cette part de 25 %. Exemple pour 20 000 € : 15 000 € sur le fonds en euros boosté, 5 000 € répartis entre ces deux supports. La part en unités de compte suit alors les règles et les risques propres à chacun.
Communication à caractère promotionnel
*À propos de M Horizon Capital
Objectifs de gain - Frais : les objectifs présentés s'entendent hors prélèvements fiscaux et sociaux et hors frais de gestion applicables aux contrats concernés, sous réserve de conservation du support jusqu'à la date de remboursement et en l'absence de faillite ou défaut de paiement de l'émetteur et / ou du garant. Une sortie anticipée du support (par suite de rachat, d'arbitrage ou de décès prématuré de l'assuré) se fera à un cours dépendant de l'évolution des paramètres de marché au moment de la sortie (niveau des taux d’intérêt, de la volatilité, des primes de risque de crédit) et pourra donc entrainer un risque de perte en capital, non mesurable a priori.
M Horizon Capital s’inscrit dans le cadre d'une diversification d'un portefeuille financier et n’est pas destiné à en constituer la totalité.
Le support M Horizon Capital présente un risque de perte en capital partielle ou totale en cours de vie et une garantie du capital à l'échéance. Il est émis par Goldman Sachs Finance Corp International Ltd et garanti par The Goldman Sachs Group, Inc.
L’investisseur est soumis au risque de défaut, de faillite ou de mise en résolution de l'Émetteur et du Garant.
L’investisseur prend un risque de perte en capital non mesurable a priori si les titres de créance de l'Émetteur et du Garant sont revendus avant la date d’échéance.
Les produits structurés présentent un risque de perte en capital partielle ou totale et doivent s'envisager sur une période d'investissement pouvant courir jusqu'à leur date d'échéance. Par conséquent, ils ne sont pas adaptés à des investisseurs âgés ou souhaitant sortir avant la date d'échéance du produit. Il convient de ne pas avoir besoin des capitaux investis puisque la durée de cet investissement n'est pas connue à l'avance.
Les investisseurs ne sont pas protégés contre l'effet de l'inflation dans le temps. Le rendement réel du produit corrigé de l'inflation peut par conséquent être négatif.
Âge limite d’investissement recommandé par Meilleurtaux Placement : 70 ans révolus, quel que soit votre profil de risque.
Meilleurtaux Placement recommande à tout souscripteur intéressé par un investissement dans un produit structuré de contacter son conseiller afin d'être accompagné dans l'appréciation de son caractère approprié, et ce notamment au regard des risques inhérents au support encourus, détaillés dans sa documentation juridique et commerciale disponible sur notre site internet ou auprès de nos conseillers.
Dans le cadre d’un contrat d’assurance-vie ou de capitalisation, l’assureur s’engage exclusivement sur le nombre d’unités de compte mais non sur leur valeur, qu’il ne garantit pas. L'investissement portant sur des supports en unités de compte présente un risque de perte en capital. Les performances passées ne préjugent pas des performances futures et sont dépendantes notamment de l'évolution des marchés financiers.
Le Titre de créance « M Horizon Capital » décrit dans le présent document fait l’objet de “Conditions Définitives” (Final Terms), se rattachant au Prospectus de Base Series P (en date du 18 décembre 2025), conforme au Règlement (UE) 2017/1129 et visé par la Commission de Surveillance du Secteur Financier du Luxembourg (« CSSF »). Ce Prospectus de Base a fait l’objet d’un certificat d’approbation de la part de la CSSF et a été notifié à l’Autorité des Marchés Financiers (« AMF »). L’approbation du Prospectus de Base ne doit pas être considérée comme un avis favorable sur les valeurs mobilières offertes ou admises à la négociation sur un marché règlementé. Le Prospectus de Base, les suppléments à ce prospectus, les Conditions Définitives du 1er octobre 2026 (le « Prospectus ») et le résumé (en langue française) sont disponibles sur le site de la Bourse du Luxembourg (www. bourse.lu). Ces documents sont également disponibles auprès de Goldman Sachs International via le lien suivant pour le Prospectus de Base et via le lien suivant pour les Conditions Définitives. La dernière version du Document d’Information Clé pour l’Investisseur (« DICI ») relatif à ce Titre de créance peut être consultée et téléchargée sur le site www.gspriips.eu. Document communiqué à l’AMF conformément à l’article 212 28 de son Règlement Général.
FACTEURS DE RISQUES
Avant tout investissement dans ce titre, les investisseurs sont invités à se rapprocher de leurs conseils financiers, fiscaux, comptables et juridiques.
Une information complète sur le titre, notamment ses facteurs de risques inhérents au titre de créance, ne peut être obtenue qu’en lisant le Prospectus de Base et les Conditions Définitives.
Risque de perte en capital : Le titre présente un risque de perte en capital en cours de vie et une garantie du capital à l’échéance sauf défaut de paiement, faillite, ainsi que de mise en résolution de l’Émetteur et du Garant. La valeur de remboursement du titre peut être inférieure au montant de l’investissement initial. Dans le pire des scénarii, les investisseurs peuvent perdre jusqu’à la totalité de leur investissement.
Risque de liquidité : Certaines conditions exceptionnelles de marché peuvent avoir un effet défavorable sur la liquidité du titre, voire même rendre le titre totalement illiquide ce qui peut rendre impossible la vente du titre et entraîner la perte partielle ou totale du montant investi.
Risque de marché : Le titre peut connaître à tout moment d’importantes fluctuations de cours (en raison notamment de l’évolution du prix, du (ou des) instrument(s) sous-jacent(s) et des taux d’intérêt), pouvant aboutir dans certains cas à la perte totale du montant investi.
Risque de durée d’investissement : le remboursement anticipé du titre relève de la seule décision de l’Émetteur. L’investisseur ne peut ni le provoquer, ni s’y opposer, ni en connaître la date à l’avance. La durée effective de l’investissement peut donc être comprise entre 1 an et 12 ans. Les gains n’étant pas capitalisés, le gain rapporté à la durée de placement diminue à mesure que la durée s’allonge.
Risque de crédit : Les investisseurs prennent un risque de crédit final sur Goldman Sachs Finance Corp International Ltd en tant qu’Émetteur du titre, et sur The Goldman Sachs Group, Inc. en tant que Garant. L’Émetteur n’a sollicité ni obtenu aucune notation auprès des principales agences et n’est pas soumis à une supervision prudentielle. En conséquence, l’insolvabilité de l’Émetteur et/ou du Garant peut entraîner la perte totale ou partielle du montant investi.
Evènements exceptionnels affectant les Titres : Ajustement, substitution, remboursement ou résiliation anticipée : afin de prendre en compte les conséquences sur le titre de certains événements extraordinaires, la documentation relative au titre prévoit des modalités d’ajustement et, dans certains cas, le remboursement anticipé du titre. Ces éléments peuvent entraîner une perte sur le titre.
Risque lié à l’éventuelle défaillance de l’Émetteur et/ou du Garant : Conformément à la règlementation relative au mécanisme de renflouement interne des institutions financières (bail-in), en cas de défaillance probable ou certaine de l’Émetteur et/ou du Garant, les investisseurs sont soumis à un risque de diminution de la valeur de leur créance, de conversion de leurs titres de créance en d’autres types de titres financiers (y compris des actions) et de modification (y compris potentiellement d’extension) de la maturité de leurs titres de créance.
**À propos du bonus sur le Fonds Euro Nouvelle Génération
Le bonus permet, pour la part du versement affectée au Fonds Euro Nouvelle Génération en Gestion Libre, de bénéficier du taux de Participation aux Bénéfices au titre des années 2027 et 2028 et d’une contribution supplémentaire de 1,80%, net de frais de gestion. Le bonus est attribué au prorata temporis de la durée de l'investissement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Le bonus ne s’appliquera pas dans le cas d’un transfert pacte ou d'un rachat réalisé sur tout contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le Contrat.
*** À propos de Meilleurtaux Global Horizon 2032
Rendement non garanti, calculé une fois le portefeuille investi, hors évènement de crédit et sur la base des conditions de marché au 30/09/2026 pouvant évoluer dans le temps. Rendement net de frais de gestion du support, hors prélèvements fiscaux et sociaux et hors frais de gestion applicables aux unités de comptes des contrats. Les performances futures sont soumises à l’impôt, lequel dépend de la situation personnelle de chaque investisseur et est susceptible de changer à l’avenir. Le rendement annualisé à maturité présenté est une estimation des performances futures à partir des données du passé relatives aux variations de la valeur de cet investissement et/ou aux conditions actuelles ; il ne constitue pas un indicateur exact et n’est pas garanti.
Facteurs de risque :
Avant tout investissement dans ce produit, les investisseurs sont invités à consacrer le temps nécessaire pour déterminer l’adéquation de l’investissement à leur patrimoine et à définir la répartition diversifiée de leurs avoirs conformément à leurs objectifs, à leurs contraintes, y compris règlementaires, et à leur horizon de placement. Les investisseurs sont invités à lire attentivement la documentation juridique du produit telle que renseignée dans la section « Profil de risque » du Prospectus avant tout investissement dans ce produit.
Les principaux risques du fonds sont :
Risque de perte en capital : ce risque se produit lors de la vente d’une part à un prix inférieur à celui payé à l’achat ; le capital initialement investi peut donc, en cas d’évolution boursière défavorable, ne pas être restitué.
Risque de crédit : les investissements en titres de créance ou obligations représentent une créance sur les émetteurs de telle sorte qu’en cas de dégradation de la qualité ou de la faillite de ceux-ci, la valeur de ces instruments financiers peut baisser.
Risque lié à l'investissement dans des titres spéculatifs à haut rendement (« High Yield ») : les titres évalués « spéculatifs » selon l’analyse de la société de gestion présentent un risque accru supérieur de défaillance, et sont susceptibles de subir des variations de valorisation plus marquées et/ou plus fréquentes, pouvant entraîner une baisse de la valeur liquidative.
Risque de marché de taux : en cas de hausse des taux d’intérêt, la valeur des produits investis en taux fixe peut baisser.
****À propos du bonus sur le fonds en euros La France Mutualiste
Les taux de rendement sont communiqués nets de frais annuels de gestion et brut de prélèvements fiscaux et sociaux. Les taux de rendement passés ne préjugent pas des taux de rendement futurs.
À compter du 01/01/2028, les sommes ayant bénéficié du bonus sont valorisées aux conditions du règlement mutualiste du contrat d'assurance vie Meilleurtaux Essentiel Vie.
Seule la part du/des versement(s) effectué(s) entre le 01/10/2026 et le 31/12/2026 affectée au fonds en euros du contrat d’assurance vie Meilleurtaux Essentiel Vie dans le cadre de l’offre bénéficiera du bonus.
Afin de bénéficier de l'offre, les versements ne doivent pas provenir d'un rachat effectué sur un contrat La France Mutualiste. Les désinvestissements, issus d’un rachat partiel ou d’un arbitrage, viennent en priorité réduire le montant concerné par le bonus qui est alors calculé au prorata du montant dégrevé des désinvestissements.
Le bonus de 1,50 % ne s’appliquera pas dans le cas d’un rachat total réalisé sur le contrat dans la période d’éligibilité.
En cas d'arbitrage sortant des unités de compte vers le fonds euros ou de rachat partiel, le bonus de + 1,50 % est conditionné par le maintien du taux minima d'Unités de Compte de 25 % constaté au 31/12/2026 et 31/12/2027. La condition du taux de détention d'Unités de Compte n'est pas bloquante dans le cas où le client n'a pas réalisé d'arbitrage ou de rachat et que la modification du taux ne résulte que d'effets de marché ou de prélèvements de frais.
Les versements provenant d’un rachat effectué sur un contrat assuré par La France Mutualiste ou d’un transfert interne (loi Pacte, amendement Fourgous) ne sont pas éligibles à cette opération commerciale. L’offre n’est applicable que sur un contrat par adhérent.