
 Temps de lecture :
Énergie, inflation, taux d'intérêt, dette publique, Bourse : en quelques semaines, l'épargne a encaissé des chocs venus de cinq directions à la fois. Dans cet environnement anxiogène, vous devez veiller à ce que votre patrimoine soit réparti intelligemment entre différentes classes d’actifs, pour diluer le risque.
La superposition des crises au deuxième semestre 2026
La hausse des prix
Premier sujet d’inquiétude pour des millions de ménages français : la hausse des prix. Selon la BCE, le conflit iranien continue d'alimenter l'inflation, qui devrait rester nettement au-dessus de son objectif de 2 % pendant une période prolongée. En France, l'Insee mesure une hausse des prix de 3,4 % sur un an en octobre, la plus forte depuis janvier 2024, avec une énergie en hausse de 24,1 %. Pour un épargnant, l'effet est immédiat : un placement qui rapporte 3 % par an fait perdre du pouvoir d'achat.
Hausse des taux et dette publique
Pour contenir cette inflation, la BCE a relevé ses taux deux fois cette année et porté son taux de dépôt de 2 à 2,5 %. Conséquence directe, les obligations achetées avant la hausse perdent de la valeur, tandis que les nouvelles affichent des rendements plus attractifs. L’immobilier se trouve également affecté, avec un renchérissement du coût de l’emprunt qui fait pression à la baisse sur les prix.
La hausse des taux touche également la France et sa capacité à se financer. Les marchés réclament une prime plus élevée pour prêter à l'État : le 21 octobre, le taux de l'OAT à 10 ans a dépassé 5 % en séance, une première depuis 2002. Début octobre, l'écart avec le taux allemand a atteint 159 points de base, un niveau inédit depuis novembre 2011.
La crise de la dette pénalise une économie déjà à l'arrêt, avec un PIB en recul de 0,1 % au troisième trimestre. Le tout dans un contexte politique particulièrement tendu, entre rejet des lois budgétaires et préparation d’une élection présidentielle sous haute tension.
Bourse et IA
Dernier choc en date, la Bourse. Le 5 novembre, le Nasdaq-100 a chuté de 6,36 %, sa pire séance depuis mars 2020, et le S&P 500 de 4,36 %. La bulle de l’intelligence artificielle inquiète de plus en plus et les épargnants européens y sont plus exposés qu'ils ne le pensent : la BCE évalue à environ 440 milliards d'euros l'exposition des ménages, assureurs et fonds de pension de la zone euro aux “Sept magnifiques” américains (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia, Tesla), surtout via des fonds et des ETF.
Un réflexe pour placer votre épargne
Ces crises s'entretiennent les unes les autres : l'énergie nourrit l'inflation, l'inflation pousse les taux, les taux pèsent sur l'immobilier et sur la dette de l'État. Chacune frappe une partie différente du patrimoine. L'inflation érode les livrets et les fonds en euros. Les taux fragilisent l'immobilier et les obligations anciennes. La correction de la tech touche les portefeuilles d'actions, surtout les plus concentrés.
Un patrimoine placé sur une seule classe d’actifs encaisse le choc de plein fouet. Répartir son épargne entre des placements qui réagissent différemment contribue à amortir les secousses : c’est ce que l’on appelle la diversification.
La diversification de votre épargne réduit le risque sans le supprimer. Il ne s’agit donc pas d’une panacée. Pour autant, elle reste essentielle dans la gestion de votre patrimoine. Pour vous aider à diversifier votre patrimoine avec les bons outils, cet article revient plus en détail sur les trois principales classes d’actifs (actions, obligations et immobilier) avec des clés pour investir dans cette période compliquée.
Actions : réduire la dépendance aux géants de la tech
En restant investi sur les marchés américains
Depuis deux ans, la hausse des indices américains repose sur une poignée de valeurs liées à l'intelligence artificielle, les fameuses “Sept magnifiques” évoquées plus haut. Un ETF sur le S&P 500 place environ 30 % de votre investissement sur ces sept sociétés. Pour le Nasdaq, c’est même près de 60 %.
La séance du 5 novembre dernier illustre bien la problématique pour les investisseurs : les valeurs de l'IA et des semi-conducteurs ont mené la chute. À date, l’existence d’une bulle IA sur les marchés fait consensus : la question reste de savoir quand elle va éclater, et avec quelles conséquences.
Pour rester investi sur les marchés dans ce contexte, les indices équipondérés permettent de garder une exposition aux États-Unis sans cette concentration. Dans le S&P 500 Equal Weight, chacune des 500 entreprises pèse le même poids, environ 0,2 %, quelle que soit sa taille. Nvidia y compte autant que la plus petite société de l'indice. La contrepartie : quand les géants tirent seuls la hausse, l'indice équipondéré progresse moins vite.
Ces indices se logent dans l'assurance vie. Sur Meilleurtaux Liberté Vie, Amundi S&P 500 Equal Weight (ISIN : LU2991918421) et BNP Paribas Easy MSCI World Equal Weight (ISIN : IE0008D0AIU9) donnent accès aux 500 entreprises de l'indice, avec un poids identique pour chacune. Le contrat applique 0,50 % de frais de gestion annuels sur les unités de compte, et une majoration de 0,06 % du cours à chaque achat et vente d'ETF.
En ciblant les marchés européens
Le plan d’épargne en actions (PEA), dédié pour sa part aux actions européennes, reste l'enveloppe de référence pour investir en actions. Vous pouvez y verser jusqu'à 150 000 €, et vos plus-values sont imposées à 18,6 % après 5 ans. Le PEA Meilleurtaux ne prélève aucun droit de garde et s'ouvre dès 1 €, avec une gestion 100 % en ligne. Les actions américaines n'y sont pas éligibles en direct : l'exposition passe par des ETF à réplication synthétique.
Jusqu'au 31 décembre 2026 : pour tout transfert d'un PEA vers notre PEA Meilleurtaux, 100 % de vos frais de transferts sont remboursés dans la limite de 150 €.
Pour déléguer la répartition, le fonds Meilleurtaux Pilot PEA investit principalement en ETF éligibles au PEA, sans restriction géographique ni sectorielle, sur les conseils d'un comité d'investissement mensuel réuni autour de Marc Fiorentino. Il combine zone euro, actions internationales et pays émergents, et peut placer jusqu'à 15 % de son actif en obligations et en monétaire de la zone euro.
Le fonds reste un placement en actions : son exposition aux actions varie entre 50 et 120 % de l'actif net, son indicateur de risque atteint 4 sur 7, et ses frais de gestion et de fonctionnement s'élèvent à 1,40 % par an. Il vise une performance annualisée supérieure à 6 %, nette de frais de gestion, sur un horizon d'au moins 5 ans, sans garantie et avec un risque de perte en capital.
Obligations : la hausse des taux ouvre une fenêtre d'entrée
Pour un épargnant qui investit aujourd'hui, la hausse des taux a un effet favorable : les nouvelles obligations versent des intérêts plus élevés. Pour celles déjà détenues, l'effet s'inverse, car leur prix baisse quand les taux montent.
Un fonds daté achète un panier d'obligations qui arrivent à échéance à une date proche de la sienne, puis les conserve jusqu'au remboursement. Vous connaissez dès l'entrée un rendement estimé, à condition de rester jusqu'au terme et en l'absence de défaut des émetteurs.
Meilleurtaux Global Horizon 2032, géré par Mandarine Gestion, investit dans des obligations d'entreprises internationales, majoritairement à haut rendement, libellées en euros, en dollars et en livres, avec une couverture du risque de change. Le rendement annualisé à maturité estimé atteint 5,61 % par an (non garanti). Il est calculé sur les conditions de marché au 30/09/2026, net des frais de gestion du support (1,29 %), hors frais du contrat et fiscalité. Le fonds se loge dans un contrat d'assurance vie ou un PER.
Une obligation « à haut rendement » est émise par une entreprise jugée plus fragile par les agences de notation : elle paie un taux plus élevé en échange d'un risque plus élevé. En cas de récession, les défauts d'entreprises tendent à augmenter et les obligations à haut rendement baissent souvent avec les actions. La fonds Meilleurtaux Global Horizon 2032 affiche un risque SRI de 2 sur 7, ce qui signifie qu’il n’est pas sans risque. Il diversifie face au risque de taux et à la concentration sur la tech, moins face à une crise économique générale.
Immobilier : des prix qui reculent, des points d'entrée qui s'améliorent
Pour un propriétaire, la baisse des prix n'a rien de réjouissant. Pour un fonds qui dispose de capitaux frais, elle permet d'acheter moins cher et d'obtenir des loyers plus élevés rapportés au prix payé. Les SCPI créées récemment profitent de ce décalage : elles n'ont pas de patrimoine acheté au sommet du marché à déprécier.
Sofidynamic, créée en 2024 par Sofidy, a affiché en 2025 un taux de distribution de 9,04 % et une performance globale de 14,04 %. Sur le long terme, l'objectif de taux de distribution sur l'horizon recommandé de 8 ans s'établit à 7 %, non garanti. Après trois trimestres en 2026, la distribution de dividendes, désormais mensuelle, est en ligne avec cet objectif. En prime, le prix de part de Sofidynamic a été revalorisé de 1,59 % le 1er juin 2026.
Transitions Europe, gérée par Arkéa REIM, investit quant à elle dans plusieurs types d'immeubles en Europe et a distribué 7,60 % en 2025. Son prix de part a augmenté de près de 1 % au 1er novembre dernier.
Pour les deux SCPI, ni le capital ni les revenus ne sont garantis, et la revente des parts peut prendre du temps.
D’autres supports d’investissement que les SCPI vous permettent de placer votre épargne dans l’immobilier. La SC MeilleurImmo donne ainsi accès à l'immobilier au sein de l'assurance vie et du PER. Co-créée par Sofidy et Meilleurtaux Placement, elle ne facture aucuns frais d'entrée et investit en immobilier physique, en SCPI et dans d'autres fonds immobiliers. Elle a progressé de 9,17 % en 2025, net de ses frais de gestion annuels de 1,60 %, pour un objectif de rendement de 4 % non garanti et une durée recommandée de 8 ans minimum.
Les performances passées ne préjugent pas des performances futures.
L'assurance vie : toute la diversification dans un seul contrat
Fonds en euros, actions, obligations et immobilier : l'assurance vie réunit ces quatre briques dans une même enveloppe et permet de les rééquilibrer facilement par arbitrage. Et ce, dans un cadre fiscal avantageux pour votre épargne de long terme :
- Après 8 ans, les gains bénéficient d'abattements fiscaux.
- À la succession, les primes versées avant 70 ans sont exonérées jusqu'à 152 500 € par bénéficiaire.
Des fonds en euros à rendement boosté
Le fonds en euros garantit le capital, mais son rendement reste habituellement modeste. Les trois fonds ci-dessous ont servi entre 3 et 3,50 % en 2025, nets de frais de gestion et avant prélèvements sociaux.
Pour améliorer ce rendement, trois contrats Meilleurtaux Placement ajoutent un bonus temporaire sur les nouveaux versements. Les conditions varient selon le montant investi.
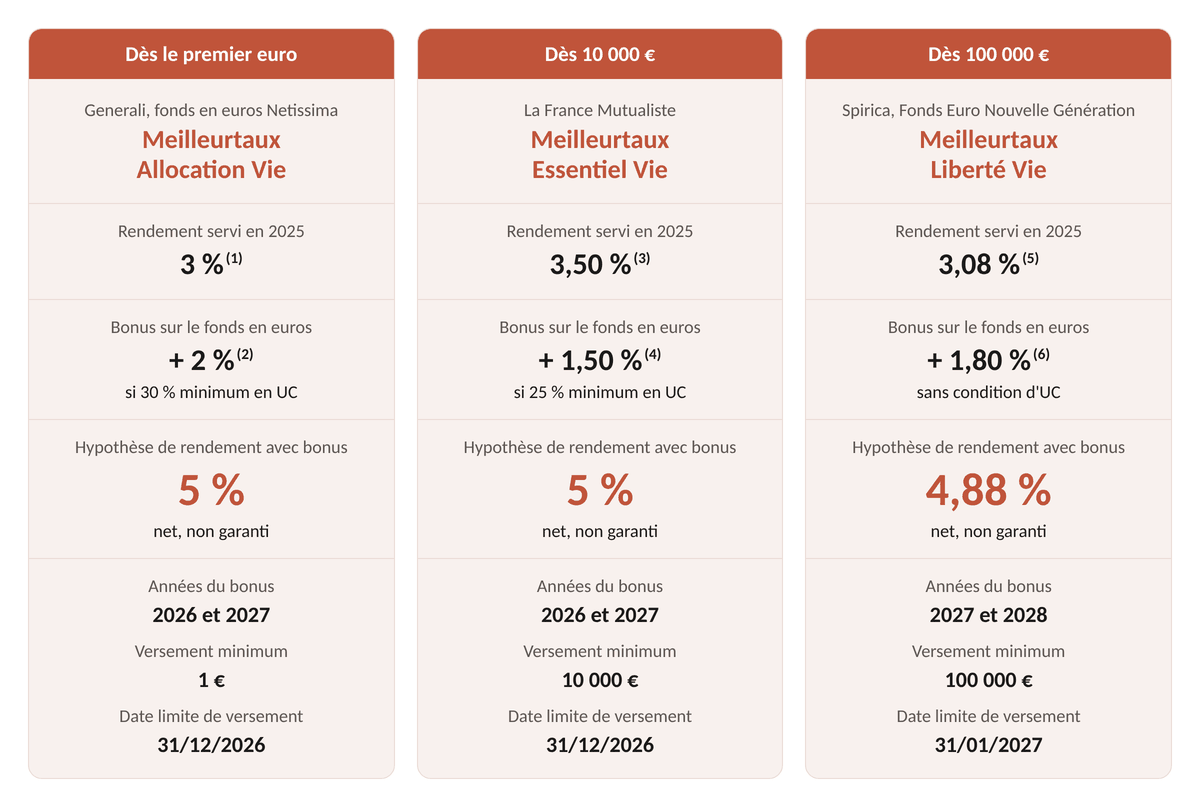
Taux nets de frais de gestion, hors prélèvements sociaux et fiscaux. Les rendements passés ne préjugent pas des rendements futurs.
Les hypothèses de 4,88 % et 5 % supposent que chaque fonds serve, pendant les années du bonus, le même taux qu'en 2025, ce qui n’est pas garanti par l’assureur. Le bonus porte uniquement sur la part du versement placée sur le fonds en euros, au prorata de sa durée de présence.
Sur Allocation Vie et Essentiel Vie, une part du versement doit être placée en unités de compte. Prenons un versement de 10 000 € sur Allocation Vie avec 30 % en unités de compte. Les 7 000 € placés sur le fonds en euros profitent du bonus : à 5 %, ils rapporteraient 350 € sur un an, avant prélèvements sociaux, si l'hypothèse se vérifie. Les 3 000 € investis en unités de compte suivent les marchés, à la hausse comme à la baisse.
Liberté Vie accorde son bonus pour 2027 et 2028 sans condition d'unités de compte, mais à partir d’un versement de 100 000 € minimum. L'intégralité du versement peut donc rester sur le fonds en euros.
Pour un gain fixe de 5,50 % par année écoulée, indépendant de l’évolution des marchés
M Horizon Capital est un produit structuré : un titre de créance émis par une banque, dont le remboursement dépend d'une formule fixée à l'avance et de la solidité de l'émetteur.
Il rapporte 5,50 % par année écoulée, sans condition de marché, versés en une fois au remboursement. Le remboursement atteint 166 % du capital à l'échéance du 31 décembre 2038. L'émetteur peut toutefois le rembourser chaque année à partir du 31 décembre 2027, sans que l'investisseur puisse s'y opposer. La durée réelle se situe donc entre 1 et 12 ans.
Ce produit comporte plusieurs risques à connaître :
- Le capital est garanti à l'échéance seulement, sauf défaut, faillite ou mise en résolution de l'émetteur, Goldman Sachs Finance Corp International, et de son garant, The Goldman Sachs Group.
- Une sortie avant l'échéance peut entraîner une perte en capital.
- Le gain fixe ne protège pas contre l'inflation.
La souscription reste ouverte jusqu'au 31 décembre 2026, sous réserve de clôture anticipée.
Pour déléguer l’investissement sur les marchés
Avec la gestion pilotée Pilot, vous confiez le pilotage de votre contrat Meilleurtaux Liberté Vie, pour suivre les conseils des experts de Meilleurtaux Placement réunis autour de Marc Fiorentino. L'allocation, adaptée à votre profil, combine ETF, actions, fonds en euros, obligations, immobilier et private equity. Elle ajoute des frais de 0,40 % par an (0,50 % pour le profil Audacieux).
L'assurance vie luxembourgeoise pour les patrimoines les plus importants
De plus en plus recherchée et appréciée face aux doutes quant à la situation politique et économique de la France, l’assurance vie luxembourgeoise vous permet d'œuvrer lui aussi à la diversification de votre patrimoine à travers :
- L’investissement en euros ou dans d’autres devises (dollars, livres sterling, francs suisses, etc.) ;
- L’accès à des fonds internes dédiés et des fonds externes, et plus globalement à une gamme de supports financiers plus étendue que l’assurance vie française.
La protection du contrat luxembourgeois repose sur deux mécanismes :
- Le « super privilège » donne aux épargnants une créance de premier rang sur les actifs en cas de défaillance de l'assureur ;
- Le « triangle de sécurité » dépose ces actifs auprès d'une banque dépositaire, séparément des autres avoirs de l'assureur.
Cette protection couvre la faillite de l'assureur, pas les fluctuations des unités de compte.
La fiscalité applicable reste celle du pays de résidence, ce qui facilite une éventuelle expatriation.
Le contrat luxembourgeois Life Mobility Evolution, assuré par La Mondiale Europartner, s'ouvre dès 100 000 €, sans frais d'entrée ni sur versement, avec 0,75 % de frais de gestion annuels. Il permet d’accéder à la gestion sous mandat Rothschild & Co Asset Management à partir de 250 000 €, pour 1,41 % de frais tout compris.
Fonds en euros boosté
Jusqu'au 18 décembre 2026, les versements d'au moins 100 000 € sur le fonds en euros bénéficient d'une bonification de 0,50 à 2,35 % brut en 2026 et 2027, selon la part investie en unités de compte. Pour les versements au-dessus de 500 000 €, la bonification s’applique aux années 2027 et 2028.
Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Contrairement aux fonds en euros, les unités de compte ne garantissent pas le capital versé et suivent les fluctuations des marchés à la hausse comme à la baisse. Les rendements présentés s'entendent hors prélèvements sociaux et fiscaux.
(1) Taux de participation aux excédents annuel net de frais de gestion du contrat de 0,77 % par an, hors prélèvements sociaux et fiscaux. Les performances passées ne préjugent pas des performances futures.
(2) Taux de participation aux bénéfices annuel net de frais de gestion du contrat de 2 % par an, hors prélèvements sociaux et fiscaux. Le Fonds Euro Nouvelle Génération Spirica présente une garantie du capital annuelle minorée des frais de gestion de 2 %, soit une garantie de 98 %.
(3) Taux de participation aux bénéfices attribué par l’assureur au titre de l’année citée sur le fonds en euros net de frais de gestion, hors prélèvements sociaux et fiscaux, selon les modalités précisées dans la Note d’information valant Conditions générales.
(4) Mentions du boost La France Mutualiste
Le bonus concerne uniquement les versements initiaux ou les versements complémentaires effectués entre le 01/10/2026 et le 31/12/2026 (hors versements libres programmés) dont le montant unitaire est supérieur ou égal à 10 000 €. Cette offre n’est applicable que sur un seul contrat par adhérent, dans la limite d’un montant cumulé maximum de 500 000 € de versements sur le fonds en euros réalisés sur ce contrat au cours de l’année 2026, y compris les versements effectués avant le 01/10/2026. Tout montant excédant ce cumul ne bénéficiera pas du bonus et sera valorisé dans les conditions prévues au règlement mutualiste du contrat. L’offre peut être interrompue à tout moment par l’assureur, sans préavis, selon le principe du premier arrivé premier servi.
+1,50 % de bonus qui s’ajoutera prorata temporis au taux de rendement net de frais de gestion du contrat et brut de prélèvements sociaux et fiscaux du fonds en euros du contrat d’assurance vie multisupport Meilleurtaux Essentiel Vie de 2026 et 2027, avec un minimum de 25 % d'unités de compte (UC). Pour le versement initial, le bonus ne s’applique qu’à l’issue du délai de renonciation.
Seule la part du/des versement(s) effectué(s) entre le 01/10/2026 et le 31/12/2026 affectée au fonds en euros du contrat d’assurance vie Meilleurtaux Essentiel Vie dans le cadre de l’offre bénéficiera du bonus.
À compter du 01/01/2028, les sommes ayant bénéficié du bonus sont valorisées aux conditions du règlement mutualiste du contrat.
Les désinvestissements, issus d’un rachat partiel ou d’un arbitrage, viennent en priorité réduire le montant concerné par le bonus qui est alors calculé au prorata du montant dégrévé des désinvestissements.
Le bonus de 1,50% ne s’appliquera pas dans le cas d’un rachat total réalisé sur le contrat dans la période d’éligibilité.
En cas d'arbitrage sortant des unités de compte vers le fonds euros ou de rachat partiel, le bonus de + 1,50 % est conditionné par le maintien du taux minima d'Unités de Compte de 25 % constaté au 31/12/2026 et 31/12/2027. La condition du taux de détention d'Unités de Compte n'est pas bloquante dans le cas où le client n'a pas réalisé d'arbitrage ou de rachat et que la modification du taux ne résulte que d'effets de marché ou de prélèvements de frais.
Les versements provenant d’un rachat effectué sur un contrat assuré par La France Mutualiste ou d’un transfert interne (loi Pacte, amendement Fourgous) ne sont pas éligibles à cette opération commerciale.
(5) Mentions du boost Spirica
Le bonus s'applique aux versements initiaux et aux versements libres d'un montant minimum de 100 000 € effectués entre le 15/10/2026 et le 31/01/2027, pour la part affectée au Fonds Euro Nouvelle Génération en Gestion Libre, sans condition d'investissement en unités de compte. Il permet de bénéficier du taux de Participation aux Bénéfices au titre des années 2027 et 2028 et d'une contribution supplémentaire de 1,80 %, net de frais de gestion. Au titre de l'année 2026, les sommes investies sont rémunérées au taux de Participation aux Bénéfices du Fonds Euro Nouvelle Génération, sans bonus, au prorata temporis. Le bonus est attribué au prorata temporis de la durée de l'investissement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Le bonus ne s’appliquera pas dans le cas d’un transfert pacte ou d'un rachat réalisé sur tout contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le Contrat.
Le bonus concerne uniquement les versements initiaux ou les versements libres effectués entre le 15/10/2026 et le 31/01/2027 hors versements libres programmés, supérieurs ou égaux à 100 000 € brut, sous réserve de la signature d'un avenant aux conditions générales et de la disponibilité de l'enveloppe.
Le bonus est attribué au prorata temporis de la durée de l'investissement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Cette offre ne s'appliquera pas dans le cas d'un rachat réalisé sur le Contrat dans les six derniers mois avant un nouveau versement sur le contrat.
Seule la part du versement affectée au Fonds Euro Nouvelle Génération en gestion libre dans le cadre de l'offre bénéficiera du bonus. Le seuil de 100 000 € s'apprécie tous modes de gestion confondus.
L’Offre Bonus ne s’appliquera pas dans le cas d’un transfert pacte ou d'un rachat réalisé sur tout Contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le Contrat.En cas d’arbitrage sortant ou de rachat partiel au cours des années 2027 ou 2028 : pour la part désinvestie, le bonus sera versé prorata temporis de la durée d’investissement constatée au 31/12 (le désinvestissement s’imputant en priorité sur le dernier versement). En cas de rachat total ou de décès du souscripteur avant le 31/12/2027 ou le 31/12/2028, la Participation aux Bénéfices et la contribution supplémentaire ne sont pas attribuées.
(6) Mentions du boost Generali
L'hypothèse de 5 % de rendement du fonds en euros Netissima pour les années 2026 et 2027 prend comme hypothèse présentée à titre indicatif, scénario non garanti et non contractuel, un taux de participation aux bénéfices net de frais de gestion, avant prélèvements sociaux et fiscaux hors bonification équivalent à celui servi en 2025 auquel s'ajoute une bonification de 2% net de frais de gestion sur la part des versements concernés, effectués durant la période de boost.
Il faut entendre par investissements réalisés entre le 1er novembre 2026 et le 31 décembre 2026, les investissements dont le dossier est reçu complet en gestion entre le 1er novembre 2026 et le 31 décembre 2026 inclus.
Cette offre est disponible dès le 1er euro et pour tout versement inférieur ou égal à 3 000 000 €. Pour les investissements supérieurs à 3 000 000 €, veuillez vous rapprocher d'un conseiller.
Afin de bénéficier de la bonification, les versements ne doivent pas provenir d'un rachat partiel ou total effectué sur un contrat Generali. Les contrats ayant fait l'objet d'un rachat partiel ou total sur cette période ne pourront pas bénéficier de ce dispositif. Tout mouvement de désinvestissement sur le fonds en euros Netissima entraînera en priorité le désinvestissement de la poche bénéficiant du boost de 2 %. Toutefois, cette bonification sera attribuée au prorata temporis sur la durée d'éligibilité.
Cette bonification se cumule au taux servi sur le contrat dans une limite de rémunération globale du fonds en euros liée au versement de 5,75 % brute de frais de gestion avant prélèvements sociaux et fiscaux, soit, 5 % nets de frais de gestion hors prélèvements sociaux et fiscaux.
Cette offre est susceptible d'évoluer et pourra être fermée à tout moment. Les transferts pactes ne sont pas éligibles à cette opération commerciale.