
 Temps de lecture :
Après un millésime 2025 déjà solide, les fonds en euros pourraient faire encore mieux cette année. C'est le scénario du cabinet Good Value for Money, qui anticipe un rendement moyen de 2,90 % en 2026, puis de 3,20 % en 2027. Cette trajectoire s'explique par la remontée des taux obligataires, dont les effets se diffusent lentement dans les portefeuilles des assureurs.
2,9 % en 2026, 3,2 % en 2027 : ce qu'anticipe Good Value for Money
Le cabinet indépendant Good Value for Money publie chaque année un baromètre de référence sur l'épargne vie individuelle. Il table sur un rendement moyen des fonds en euros de 2,90 % au titre de 2026, contre 2,65 % en 2025. Ses estimations vont plus loin : le taux moyen atteindrait 3,20 % en 2027.
Ces chiffres sont des prévisions d'un cabinet, pas des taux garantis. Les taux réellement servis pour 2026 ne seront connus qu'au fil des annonces des assureurs, début 2027.
Après prélèvements sociaux de 17,2 %, les 2,90 % représentent environ 2,40 % net. La progression peut sembler modeste sur un an, mais elle prolonge un mouvement de fond : le rendement moyen des fonds en euros n'était que de 1,30 % en 2020 et en 2021. En cinq ans, il aurait donc plus que doublé.
Cette moyenne masque aussi de fortes disparités. Selon MoneyVox, certains contrats devraient afficher environ 1 % en 2026, tandis que d'autres atteindront au moins 5,5 %, notamment grâce aux offres bonifiées. Le choix du contrat et du fonds en euros n'est donc pas anodin.
Pourquoi les taux montent : l'effet différé du portefeuille obligataire
A fin 2022, les obligations représentaient en moyenne 75 % de l'actif d'un fonds en euros classique (selon Good Value for Money). Ce sont elles qui produisent l'essentiel du rendement. Or un portefeuille obligataire ne se renouvelle pas d'un coup.
Lorsque les taux étaient très bas, voire négatifs en 2020-2021, les assureurs ont dû acheter des obligations à faible coupon. Elles sont restées dans les portefeuilles. À mesure qu'elles arrivent à échéance, l'assureur réinvestit dans des titres émis aux conditions actuelles, avec des coupons nettement plus élevés. Le rendement moyen du portefeuille progresse donc mécaniquement, mais lentement, année après année.
Good Value for Money chiffre cet effet relutif à 0,25 à 0,30 point de rendement supplémentaire par an sur la poche obligataire. Le cabinet estime qu'il devrait se poursuivre, en raison du volume d'obligations arrivant naturellement à échéance et des taux élevés liés à la situation budgétaire nationale.
Le contexte de marché continue d'alimenter ce mouvement :
- La BCE a relevé son taux de dépôt à 2,50 % le 10 septembre 2026, deuxième hausse de l'année.
- Le taux d'emprunt de la France à 10 ans, 3,45 % en février, a dépassé 4,2 % début septembre, puis 4,4 % à partir du 11 septembre.
Pour un assureur, c'est autant de rendement supplémentaire sur chaque euro réinvesti.
Deux nuances s'imposent.
- Ce processus est progressif : il ne se lit pas d'une année sur l'autre, mais sur plusieurs exercices.
- Les assureurs lissent les taux servis : ils disposent de réserves, comme la provision pour participation aux bénéfices, pour distribuer un rendement plus régulier que celui de leurs actifs. Certains distribuent plus vite ce que leur portefeuille rapporte, d'autres constituent des réserves.
Cette remontée des taux se retrouve aussi dans les fonds obligataires datés, qui permettent de figer les rendements actuels pour la part en unités de compte d'un contrat. C'est le cas de Meilleurtaux Global Horizon 2032, géré par Mandarine Gestion : ce fonds de portage vise un rendement annualisé à maturité de 5,04 % par an, net de frais de gestion du support, sur la base des conditions de marché du 28 août 2026, en contrepartie d'un risque de perte en capital. Ce rendement n'est pas garanti.
Fonds en euros ou Livret A face à l’inflation ?
Good Value For Money estime un taux moyen à un niveau qui n’avait plus été atteint depuis plus de dix ans.
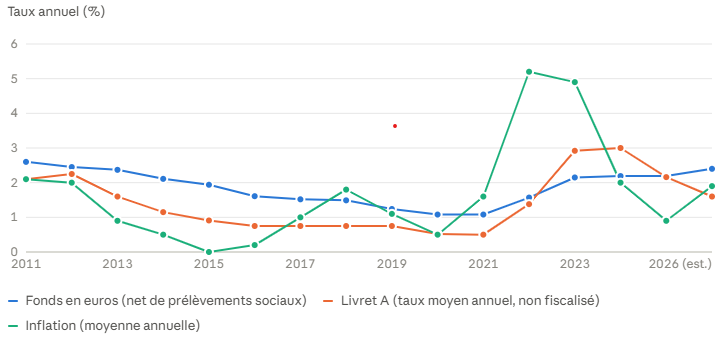
Trois périodes se dégagent :
2011-2021 : la longue érosion. Le rendement net des fonds en euros passe d'environ 2,6 % à 1,1 %. Le Livret A recule lui aussi, de 2,1 % à 0,5 % en moyenne. L'inflation restant faible la plupart du temps, le pouvoir d'achat était globalement préservé, sans rien de spectaculaire.
2022-2023 : le choc inflationniste. L'inflation atteint 5,2 % puis 4,9 %. Ni le Livret A (1,38 % puis 2,92 % en moyenne) ni les fonds en euros ne la compensent. Tous les supports sans risque perdent alors du pouvoir d'achat.
2024-2026 : le rattrapage. En 2024, le Livret A, à 3 % en moyenne, devance encore le fonds en euros (environ 2,2 % net). Le rapport s'inverse ensuite :
- En 2025, le Livret A a rapporté en moyenne 2,16 %, contre 2,65 % brut pour le fonds en euros, soit 2,19 % net. Le match était quasi nul, avec un léger avantage au fonds en euros une fois l'inflation déduite.
- En 2026, l'écart devrait s'ouvrir. Le Livret A est passé à 1,5 % le 1er février, puis à 1,7 % le 1er août. Sa moyenne annuelle ressort autour de 1,6 %. Le fonds en euros, à 2,90 % brut, vaudrait environ 2,40 % net.
Meilleurtaux Essentiel Vie : un fonds en euros boosté
Dans ce contexte, le choix du fonds en euros prend tout son sens. Meilleurtaux Essentiel Vie, assuré par La France Mutualiste, propose un fonds en euros accessible à 100 %, sans obligation d'investir en unités de compte.
Ses rendements récents (nets de frais de gestion et avant prélèvements sociaux et fiscaux) se situent nettement au-dessus de la moyenne du marché. Cela représente un rendement net cumulé de 11,19 % sur trois ans.
Le contrat est accessible dès 300 €, sans frais d'entrée ni frais sur versement, avec 0,5 % de frais de gestion sur les unités de compte.
Nouvelle offre : un boost de 1,50 % sur le fonds en eurosDu 1er octobre au 31 décembre 2026, une offre de bonus de 1,50 %* sur le fonds en euros pendant 2 ans (2026 et 2027) est proposée, sous conditions :
À titre illustratif, et sans aucune garantie, un fonds en euros qui servirait en 2026 un rendement identique à celui de 2025 (3,50 %) verrait ce taux porté à 5,00 % avec le bonus. Les rendements passés ne préjugent pas des rendements futurs. |
Meilleurtaux Liberté Vie : le fonds Euro Nouvelle Génération
Pour les épargnants qui souhaitent diversifier davantage, Meilleurtaux Liberté Vie, assuré par Spirica, propose plus de 1 040 supports d'investissement : fonds, ETF, SCPI et autres. Il offre aussi une gestion pilotée, avec les conseils de Marc Fiorentino et de son comité d'experts.
Son fonds en euros Nouvelle Génération, accessible jusqu'à 100 %, a servi plus de 3 % ces dernières années, nets de frais de gestion et avant prélèvements sociaux et fiscaux.
Le fonds en euros vise, sur le moyen et long terme, un potentiel de rendement supérieure aux fonds en euros traditionnels grâce à une part de diversification plus importante.
Il existe aussi une offre bonus de +1,10 % ou +1,50 %** sur ce fonds en euros, pour les années 2026 et 2027. Uniquement sur les versements d'au moins 100 000 €, effectués jusqu'au 31 décembre 2026. Le bonus de 1,50 % suppose au moins 30 % d'unités de compte en gestion libre.
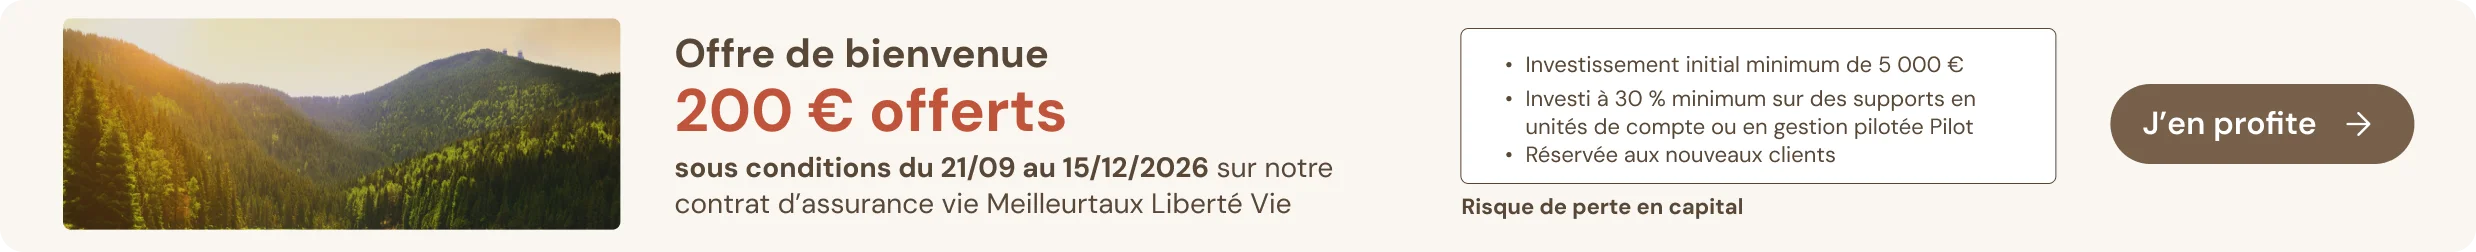
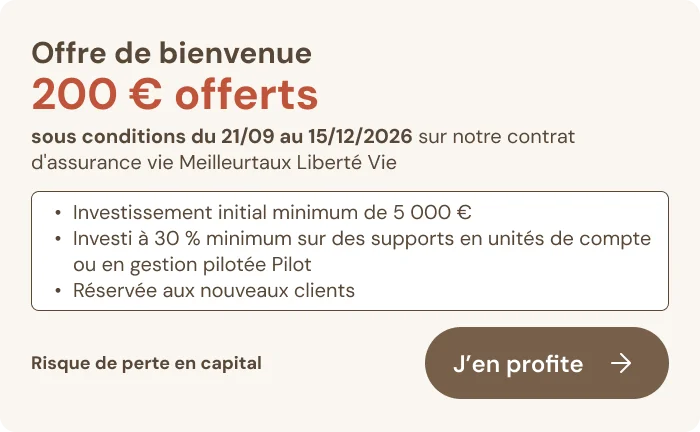
200 € offerts pour les nouveaux clientsDu 21 septembre au 15 décembre 2026, avec le code SPIRICA2026, 200 € sont offerts*** pour un premier versement de 5 000 € minimum. Le versement doit être investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot. L'offre est réservée aux nouveaux clients, sous conditions. Elle suppose notamment de ne pas effectuer de rachat durant la première année du contrat. |
Ce qu'il faut retenir
Les fonds en euros bénéficient d'un mouvement de fond : les obligations à faible rendement achetées avant 2022 sont progressivement remplacées par des titres plus rémunérateurs. Good Value for Money anticipe ainsi 2,90 % en 2026, puis 3,20 % en 2027. Ces chiffres restent des prévisions, et l'écart entre les contrats demeure considérable.
Face à un Livret A à 1,7 % et à une inflation qui repart, le fonds en euros retrouve un vrai intérêt comme socle d'une épargne de moyen et long terme. Pour en profiter pleinement, il faut comparer le rendement historique du fonds, l'accessibilité à 100 % et les éventuels bonus et leurs conditions. Il faut aussi adapter la part d'unités de compte à son profil et à son horizon de placement.
Communication à caractère promotionnel
Les unités de compte ne garantissent pas le capital investi et sont soumises aux fluctuations des marchés à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures.
*Les taux de rendement sont communiqués nets de frais annuels de gestion et brut de prélèvements fiscaux et sociaux. Les taux de rendement passés ne préjugent pas des taux de rendement futurs.
À compter du 01/01/2028, les sommes ayant bénéficié du bonus sont valorisées aux conditions du règlement mutualiste du contrat d'assurance vie Meilleurtaux Essentiel Vie.
Seule la part du/des versement(s) effectué(s) entre le 01/10/2026 et le 31/12/2026 affectée au fonds en euros du contrat d’assurance vie Meilleurtaux Essentiel Vie dans le cadre de l’offre bénéficiera du bonus.
Afin de bénéficier de l'offre, les versements ne doivent pas provenir d'un rachat effectué sur un contrat La France Mutualiste. Les désinvestissements, issus d’un rachat partiel ou d’un arbitrage, viennent en priorité réduire le montant concerné par le bonus qui est alors calculé au prorata du montant dégrévé des désinvestissements. Le bonus de 1,50 % ne s’appliquera pas dans le cas d’un rachat total réalisé sur le contrat dans la période d’éligibilité.
En cas d'arbitrage sortant des unités de compte vers le fonds euros ou de rachat partiel, le bonus de + 1,50 % est conditionné par le maintien du taux minima d'Unités de Compte de 25 % constaté au 31/12/2026 et 31/12/2027. La condition du taux de détention d'Unités de Compte n'est pas bloquante dans le cas où le client n'a pas réalisé d'arbitrage ou de rachat et que la modification du taux ne résulte que d'effets de marché ou de prélèvements de frais.
Les versements provenant d’un rachat effectué sur un contrat assuré par La France Mutualiste ou d’un transfert interne (loi Pacte, amendement Fourgous) ne sont pas éligibles à cette opération commerciale. L’offre n’est applicable que sur un contrat par adhérent.
**Le bonus permet, pour la part du versement affectée au Fonds Euro Nouvelle Génération en Gestion Libre, de bénéficier du taux de Participation aux Bénéfices au titre des années 2026 et 2027 et d'une contribution supplémentaire de 1,10% ou 1,50%, net de frais de gestion. Le bonus est attribué au prorata temporis de la durée de l'investissement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Le bonus ne s'appliquera pas dans le cas d'un transfert pacte ou d'un rachat réalisé sur tout contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le Contrat.
***Offre valable pour une première souscription à une assurance vie Meilleurtaux Liberté Vie, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 21/09 et le 15/12 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "SPIRICA2026" à l'étape 5 de votre souscription en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro Nouvelle Génération, dans les 4 mois suivant la réception de la souscription complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. Le souscripteur a la possibilité de renoncer à sa souscription dans un délai de 30 jours à compter de la date de signature de sa souscription.