
 Temps de lecture :
Le barème de la contribution sociale généralisée (CSG) sera relevé de 0,9 % au 1er janvier 2027. Les caisses de retraite ajusteront en conséquence les plafonds de ressources retenus. Certains séniors pourraient ainsi basculer dans la tranche supérieure, étant donné que leurs pensions ont été revalorisées en 2025. Leur revenu fiscal de référence (RFR) de 2025 déterminera le taux appliqué.
- Les seuils de la contribution sociale généralisée augmenteront de 0,9 % au 1er janvier 2027.
- Le revenu fiscal de référence de 2025 déterminera le taux appliqué aux pensions.
- Certains retraités subiront une hausse de leur CSG.
Une hausse de la CSG pour certains retraités dès janvier 2027
Le montant de la CSG prélevée sur les pensions dépend des ressources du retraité. Quatre taux existent : 0 % (exonération), 3,8 % (taux réduit), 6,6 % (taux médian) et 8,3 % (taux normal). Pour déterminer celui qui s’appliquera en 2027, les caisses de retraite retiendront le RFR de 2025, qui figure sur l’avis d’imposition reçu à l’été 2026.
ImportantIl reste que les pensions de base ont progressé de 2,2 % en janvier 2025. Cette revalorisation a entraîné une hausse des revenus fiscaux pour de nombreux séniors. Ces derniers risquent ainsi de basculer dans une tranche plus élevée et seront davantage taxés.
Quant aux seuils de 2027, ils n’augmenteront que de 0,9 %. Ils sont indexés sur l’inflation moyenne mesurée par l’Insee deux ans plus tôt, soit 0,9 % en 2025, conformément à l’article L. 136-8 du Code de la sécurité sociale.
Les plafonds de revenus pour chaque taux de CSG en 2027
Pour une personne seule, l’exonération reste acquise tant que son RFR 2025 ne dépasse pas 13 165 euros. Le taux réduit de 3,8 % s’applique ensuite jusqu’à 17 210 euros. Il passe à 6,6 % pour les revenus compris entre 17 211 et 26 709 euros. Au-delà, le prélèvement s’élève à 8,3 %.
Pour les couples, les trois premiers plafonds s’établissent respectivement à 20 196 euros, 26 402 euros et 40 968 euros. Les revenus supérieurs au dernier montant relèvent du taux normal de 8,3 %.


Note trustpilot :
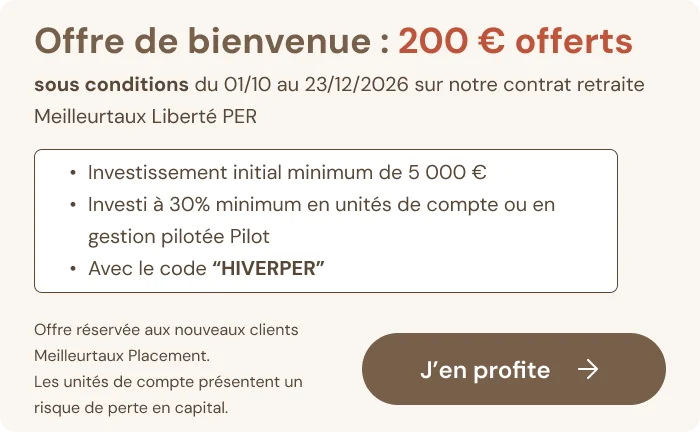
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Un dépassement ponctuel ne suffit pas à augmenter la CSG
Le passage à un taux supérieur intervient uniquement après deux années consécutives de dépassement du seuil de revenus. Une hausse ponctuelle des ressources ne suffit donc pas à modifier immédiatement le prélèvement. Certains séniors verront néanmoins leur pension nette diminuer en 2027. Ceux jusqu’ici exonérés commenceront à payer la CSG, tandis que ceux soumis au taux réduit ou médian subiront une retenue plus importante.
Pour compléter leurs futurs revenus, les épargnants peuvent dès à présent préparer leur retraite avec Meilleurtaux Liberté PER. Ce contrat référence plus de 670 supports d’investissement. Il ne comporte pas de frais d’entrée ni d’arbitrage. Les frais de gestion sur les unités de compte s’élèvent à 0,5 % par an.
Les versements volontaires bénéficient d’une déduction fiscale, dans les limites prévues par la réglementation.