Vendredi 30 Octobre 2026 Complément retraite : 500 € par mois pour 283 € d’effort
Pour la moitié des nouveaux retraités la pension couvre moins des trois quarts du dernier revenu d’activité


Appel gratuit
Pour la moitié des nouveaux retraités la pension couvre moins des trois quarts du dernier revenu d’activité
L augmentation annuelle de 1 4 des pensions de retraite complémentaire Agirc Arrco a été officialisée le 14 octobre pour
Le plafond annuel de la Sécurité sociale PASS grimpe de 1 74 au 1er janvier 2027 Cette revalorisation décale mécaniquement
Le PLFSS 2027 vise à réduire fortement le déficit de la Sécurité sociale Retraites prestations CAF santé et règles fiscales
Une bonification de durée d assurance est ouverte aux sapeurs pompiers volontaires dont la retraite démarre à partir du 1er
Plusieurs montants circulent pour décrire la pension moyenne en France La Drees publie en réalité différentes moyennes selon qu on
Comme chaque automne la presse spécialisée publie ses palmarès des meilleurs Plans d'Épargne Retraite PER Ces classements sont très attendus
Les versements des pensions n arrivent pas tous au même moment selon le régime Voici le calendrier indiqué pour la
Selon l Observatoire de l assurance du groupe BPCE publié le 15 octobre les jeunes adultes pèsent davantage dans les
Dans le projet de loi de finances 2027 le gouvernement envisageait de réduire le plafond de l abattement de 10
Le projet de budget de la Sécurité sociale pour 2027 prévoit de remplacer la majoration de 10 accordée aux parents
Dans un avenir proche les futurs néo retraités qui travaillent tout en touchant leur pension risquent d être pénalisés En
Institué dans le sillage de la loi Pacte de 2019 en remplacement de l ancien article 83 le Plan d
En commission des finances l article 3 du projet de loi de finances pour 2027 qui prévoit de réduire l
Depuis quelques jours des retraités signalent avoir reçu un faux courriel de l Assurance retraite Le message affirme que le
La revalorisation exceptionnelle issue de la réforme des retraites a concerné près de 1 3 million de personnes en 2024
Le budget 2027 prévoit plusieurs ajustements touchant les pensions actuelles et futures revalorisation modulée abattement fiscal réduit et réforme de
La revalorisation annuelle des pensions Agirc Arrco doit intervenir le 1er novembre 2026 Le taux de la hausse éventuelle n
Le PLFSS 2027 acte une revalorisation inchangée pour les petites retraites mais prévoit une désindexation au delà de 1 281
Au décès d un assuré le conjoint survivant peut percevoir une partie de sa retraite via une pension de réversion
Il n'y a pas un âge idéal pour ouvrir un plan d'épargne retraite PER mais il y a une
Un avant projet de loi de financement de la Sécurité sociale révélé par Le Monde évoque une revalorisation des pensions
Une note de l IPP compare trois leviers envisagés pour faire contribuer les retraités aux économies budgétaires en 2027 Elle
Pour la moitié des nouveaux retraités, la pension couvre moins des trois quarts du dernier revenu d’activité. Pour un cadre, l’écart dépasse souvent 1 000 € par mois. Avec vingt ans d’avance, un plan d’épargne retraite et une assurance vie peuvent financer 500 € de revenus complémentaires. Démonstration avec un exemple chiffré à l’appui.
À l'approche de la prochaine élection présidentielle, la question des retraites reste au cœur des préoccupations des Français. Pas de surprise ici, mais un véritable consensus sur l’importance du sujet, pointée par 91 % des interrogés dans une étude sur les préoccupations économiques et financières des Français menée par CSA pour Meilleurtaux en octobre 2026. Avec, entre autres inquiétudes, un véritable enjeu sur le maintien du niveau de vie une fois la carrière professionnelle terminée.
La DREES, le service statistique des ministères sociaux, suit chaque génération de retraités à l’aide d’un indicateur : le taux de remplacement, qui rapporte la première pension nette au dernier salaire net. Selon la DREES (mars 2026), le taux de remplacement médian des nouveaux retraités qui travaillaient avant leur départ est de 75 % : la moitié perçoit une pension inférieure aux trois quarts de leur dernier revenu d’activité. La moitié d’entre eux touche donc moins des trois quarts de leur dernier salaire.
Sur un salaire d’aujourd’hui, la baisse se chiffre vite. L’Insee situe le salaire net médian du secteur privé à 2 238 € par mois en 2025, en équivalent temps plein. Un quart de ce montant représente environ 560 € de moins chaque mois, soit près de 6 700 € par an.
L’écart se creuse avec le niveau de rémunération. En effet, la retraite de base de la Sécurité sociale ne tient compte du salaire que jusqu’à un plafond revu chaque année. Au-delà, seule la retraite complémentaire Agirc-Arrco prend le relais pour les salariés et cadres. Le Conseil d’orientation des retraites (COR) illustre ce phénomène avec le cas type d’un cadre du privé bien rémunéré, né en 1964, à carrière complète : sa pension représente 52 % de son dernier salaire net s’il part dès l’obtention du taux plein, et 59 % s’il attend 67 ans.
Pour un cadre payé 4 711 € nets par mois, salaire moyen des cadres du privé en 2025 selon l’Insee, la baisse se situe ainsi entre 1 180 € par mois (avec un taux de remplacement de 75 %) et 1 930 € par mois (avec un taux de 59 %).
Une étude de la DREES publiée en mars 2026 mesure ce que devient le taux de remplacement quand on ajoute les autres ressources du foyer. Avec les revenus financiers du retraité et ceux de son conjoint, le taux médian passe de 75 à 86 %. Avec l’appui de ces revenus complémentaires, provenant du patrimoine et des placements, le niveau de vie médian des nouveaux retraités se maintient même à 91 % de son niveau antérieur, lorsque l’on prend en compte les impôts et prestations sociales.
Ces médianes recouvrent des situations très différentes d’un foyer à l’autre. Mais elles montrent un mécanisme : une épargne constituée pendant la vie active réduit la marche à franchir au moment du départ. Encore faut-il l’avoir organisée à temps.
Prenons un objectif précis : 500 € de revenus complémentaires par mois, de 67 ans jusqu’à 90 ans. À 67 ans, la décote disparaît quel que soit le nombre de trimestres validés. Avec un rendement de 2 % par an pendant la phase de retraits, avec un investissement sur un fonds en euros par exemple, il faut disposer d’environ 111 000 € au départ, avant impôts.
L’âge auquel vous commencez fixe l’effort mensuel. Avec un rendement hypothétique de 4 % par an net de frais de gestion pendant la phase d’épargne :
Dix ans d’attente multiplient l’effort par 2,3. Sur 22 ans, les intérêts produisent eux-mêmes des intérêts et représentent plus d’un tiers du capital final. Sur 12 ans, ce mécanisme n’a pas le temps de jouer à plein.
Le plan d’épargne retraite (PER) individuel bloque l’épargne jusqu’au départ à la retraite. La loi prévoit quelques cas de déblocage anticipé, dont l’achat de la résidence principale, l’invalidité ou le décès du conjoint.
Sur le plan fiscal, son intérêt se joue à l’entrée. Les versements volontaires se déduisent du revenu imposable, dans la limite de 10 % des revenus professionnels de l’année précédente. Votre tranche marginale d’imposition (TMI) correspond au taux appliqué à la dernière tranche de vos revenus. À une TMI de 30 %, un versement de 1 000 € réduit votre impôt de 300 € et ne vous coûte que 700 €.
La contrepartie arrive à la sortie. Si vous récupérez votre épargne en capital, les sommes versées et déduites entrent dans votre revenu imposable de l’année du retrait. Les gains supportent le prélèvement forfaitaire de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, un taux relevé au 1er janvier 2026. Vous pouvez aussi convertir l’épargne en rente viagère, versée jusqu’à la fin de votre vie et imposée comme une pension.
Le gain dépend en partie de votre TMI avant et après le départ. Si elle descend de 30 % à 11 %, l’avantage grandit nettement. Mais quelle que soit votre TMI, l’impôt économisé à l’entrée peut être investi pour travailler pendant toute la durée du placement avant d’être payé à la sortie.
En reprenant l’exemple précédent, 1 000 € investis chaque année à un taux de 4 % pendant 20 ans rapportent un peu moins de 31 000 € ; avec 1 300 € d’investissement annuel (1 000 € sur le PER et 300 € d’économie d’impôts placés sur une assurance vie) dans les mêmes conditions, le capital final atteint environ 40 250 €.
Meilleurtaux Liberté PER, assuré par Spirica, ne prélève ni frais d’entrée ni frais sur versement. Les frais de gestion s’élèvent à 0,5 % par an sur les unités de compte et à 2 % maximum par an sur le fonds en euros (pour rappel les taux de rendement sont nets de frais de gestion). À la retraite, le contrat propose une sortie en capital unique, en capital fractionné programmé ou en rente, avec cinq formules de rente.
Contrairement au PER, l’assurance vie laisse votre épargne disponible à tout moment. Pour la retraite, une option mérite l’attention : le rachat partiel programmé. Vous fixez un montant et une fréquence, puis l’assureur vous verse la somme automatiquement, comme un complément de pension.
Après huit ans de détention du contrat, la fiscalité de ces retraits reste légère. Chaque retrait combine une part de capital versé, jamais imposée, et une part de gains. Seule cette seconde part entre dans le calcul de l’impôt, après un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé. Les prélèvements sociaux restent dus sur les gains, au taux de 17,2 % : l’assurance vie échappe à la hausse appliquée en 2026 à la plupart des placements.
Contrairement à une rente viagère, les rachats programmés puisent dans un capital qui finit par s’épuiser. Le calendrier des retraits doit donc tenir compte de votre espérance de vie.
Notez qu’il reste possible de demander une sortie en rente d’un contrat d’assurance vie. Cette option entraîne cependant l’aliénation du capital sans possibilité de revenir en arrière. Les rachats sur le contrat ne sont plus possibles et l’épargne ne sera pas transmise aux bénéficiaires désignés à la succession. Ce n’est donc pas une option habituellement recommandée.
Meilleurtaux Liberté Vie permet des rachats partiels programmés à partir de 100 € par mois, trimestre, semestre ou an, dès que le contrat atteint 15 000 €. Le contrat ne facture ni frais d’entrée ni frais sur versement. Les frais de gestion atteignent 0,5 % par an sur les unités de compte et 2 % maximum sur le fonds en euros, qui a rapporté 3,08 % net de frais en 2025.
Nicolas a 45 ans. Cadre, il gagne 4 700 € nets par mois, ce qui correspond au salaire moyen d’un cadre selon l’Insee. Marié, sans enfant à charge, il partage sa vie avec une conjointe dont le salaire se situe au même niveau : le foyer relève de la tranche d’imposition à 30 %. Il prévoit de partir à 67 ans et veut s’assurer 500 € de revenus complémentaires nets jusqu’à 90 ans. Il répartit son effort entre un PER et une assurance vie.
Hypothèses retenues : couple marié aux revenus comparables ; rendement de 4 % par an net de frais jusqu’à 67 ans, puis de 2 % pendant les retraits ; TMI de 30 % maintenue à la retraite ; sortie du PER en capital fractionné ; fiscalité inchangée par rapport à 2026.
| PER | Assurance vie | Total | |
|---|---|---|---|
| Versement mensuel | 190 € | 150 € | 340 € |
| Coût réel après économie d’impôt | 133 € | 150 € | 283 € |
| Capital estimé à 67 ans | 79 500 € | 62 800 € | 142 300 € |
| Retrait mensuel brut | 359 € | 283 € | 642 € |
| Impôt et prélèvements sociaux estimés | 110 € | 24 € | 134 € |
| Revenu mensuel net | 249 € | 259 € | 508 € |
Pour sa retraite, Nicolas verse au total 340 € chaque mois. Son effort réel tombe cependant à 283 €, après prise en compte de l’avantage fiscal sur les versements du PER (684 € d’impôt en moins par an pendant 22 ans).
Chaque enveloppe joue un rôle distinct. Le PER réduit l’effort d’épargne pendant la vie active. L’assurance vie garde une réserve accessible en cas d’imprévu avant 67 ans. Ses retraits échappent entièrement à l’impôt sur le revenu : environ 1 700 € de gains retirés par an, bien en dessous de l’abattement de 9 200 € du couple.
Les 508 € de revenus mensuels nets ainsi obtenus couvrent entre un quart et 43 % de la baisse de revenus estimée pour Nicolas, selon que son taux de remplacement se rapproche de 59 % ou de 75 %. Il peut relever ses versements au fil de sa carrière, par exemple à chaque augmentation de salaire.
S’il attend 55 ans pour commencer, le même résultat lui demande environ 775 € de versements par mois, soit 645 € d’effort net.
Le rendement de 4 % par an n’est pas garanti. Il suppose d’investir une part significative de l’épargne en unités de compte (fonds actions, obligations, immobilier), qui ne garantissent pas le capital et suivent les marchés à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures.
L’inflation réduit la valeur des sommes futures. Avec une hausse des prix de 2 % par an, 508 € en 2048 représentent environ 330 € d’aujourd’hui.
La fiscalité de l’épargne peut évoluer en vingt ans. Les montants de ce calcul reposent sur les règles en vigueur en 2026.
Ce calcul reste simplifié : versements constants, pas de revalorisation, sortie en capital fractionné. Une rente viagère modifie le résultat mais protège contre le risque de vivre au-delà de 90 ans. Un bilan de votre situation permet d’ajuster ces chiffres à vos revenus, votre TMI et l’âge de départ que vous visez.
Communication à caractère promotionnel
Investir en unités de compte présente un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
L’augmentation annuelle de 1,4 % des pensions de retraite complémentaire Agirc-Arrco a été officialisée le 14 octobre, pour une mise en application dès le 1er novembre 2026. Après le gel des versements survenu à l’automne 2025 à la suite d’un désaccord entre les partenaires sociaux, les négociations ont été particulièrement tendues. Les syndicats réclamaient une hausse maximale ainsi qu’un rattrapage de l’année précédente, tandis que les représentants patronaux appelaient à la prudence budgétaire sur le long terme.
Le plafond annuel de la Sécurité sociale (PASS) grimpe de 1,74 % au 1er janvier 2027. Cette revalorisation décale mécaniquement le curseur des déductions fiscales applicables au PER. Mais l’année de référence du PASS varie en fonction du statut de l’épargnant. Selon qu’il est salarié ou indépendant, il ne calculera pas son avantage sur la même base.
Le PLFSS 2027 vise à réduire fortement le déficit de la Sécurité sociale. Retraites, prestations CAF, santé et règles fiscales sont concernées, sur fond d’incertitude parlementaire.
Une bonification de durée d’assurance est ouverte aux sapeurs-pompiers volontaires dont la retraite démarre à partir du 1er juillet 2026. Une circulaire de la Cnav en fixe les modalités et rappelle les limites, notamment pour le dispositif carrière longue.
Plusieurs montants circulent pour décrire la pension moyenne en France. La Drees publie en réalité différentes moyennes, selon qu’on parle des nouveaux retraités, des droits directs seuls ou des pensions incluant la réversion, en brut ou en net.
Comme chaque automne, la presse spécialisée publie ses palmarès des meilleurs Plans d'Épargne Retraite (PER). Ces classements sont très attendus par les épargnants, car ils paraissent au moment où beaucoup cherchent à réduire leur impôt sur le revenu avant le 31 décembre.
En 2026, Meilleurtaux Liberté PER a été triplement primé. Notre contrat, assuré par Spirica, figure parmi les lauréats des Grands Prix des PER de Mieux Vivre Votre Argent. Il reçoit également pour la 5e année consécutive le Trophée d'Or du meilleur PER sur Internet du Revenu et il obtient le Grand Prix du jury de Tout sur mes finances.
Chacun de ces palmarès repose sur sa propre méthode d'analyse, et tous distinguent le contrat sur des critères concrets : le niveau des frais, la performance du fonds en euros et la diversité des supports d'investissement.
Le Plan d'Épargne Retraite permet de se constituer un complément de revenus pour la retraite tout en réduisant ses impôts. Les versements sont déductibles du revenu imposable, dans la limite d'un plafond : plus votre tranche marginale d'imposition (TMI) est élevée, plus l'économie est importante.
Exemple : avec une TMI de 30 %, un versement de 5 000 € avant le 31 décembre 2026 réduit votre impôt de 1 500 €.
Bon à savoir : il s'agit d'un report d'imposition. Les sommes déduites seront imposées à la sortie, en capital ou en rente. Le PER est donc surtout intéressant si votre taux marginal d'imposition baisse une fois à la retraite ou si vous réinvestissez l’économie d’impôt.
L'épargne est bloquée jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi (accidents de la vie et achat de la résidence principale). Elle peut être placée sur un fonds en euros, garanti par l'assureur, ou sur des unités de compte, qui présentent un risque de perte en capital.
Tous les PER ne se valent pas pour autant : frais, fonds en euros, choix des supports et services font la différence sur 20 ou 30 ans. C'est ce que mesurent les palmarès de la presse spécialisée.
Pour la quatrième année consécutive, la rédaction de Mieux Vivre Votre Argent a dévoilé dans son numéro de novembre 2026 ses Grands Prix des plans d'épargne retraite. Meilleurtaux Liberté PER fait partie des contrats récompensés.
Pour établir son palmarès, le magazine a adressé un questionnaire d'une soixantaine de questions à un peu moins d'une centaine d'acteurs qui commercialisent des PER. 79 PER ont été évalués.
Pour pouvoir être classés, les contrats devaient remplir trois conditions :
Au final, 59 PER ont été classés et 12 ont été récompensés, répartis en quatre podiums selon leur réseau de distribution : bancassureurs et agents généraux, mutuelles et associations, courtiers Internet, et contrats patrimoniaux.
Chaque contrat reçoit une note sur 20, composée pour moitié d'une note technique et pour moitié d'une note financière :
Pour plusieurs critères, la notation se fait par quartile : le premier quart des contrats affichant les meilleurs résultats obtient la totalité des points, puis la note est dégressive jusqu'au dernier quart, qui obtient zéro. Cette méthode permet de comparer les contrats entre eux de manière équitable.
Bon à savoir : cette année, le magazine a fait évoluer ses critères. Il tient désormais compte des frais internes des unités de compte, privilégie la qualité des UC plutôt que leur nombre, et valorise la possibilité de combiner plusieurs poches d'investissement ainsi que de faire de petits retraits.
Dans sa présentation du contrat, Mieux Vivre Votre Argent souligne que Meilleurtaux Liberté PER est l'un des PER les moins chers du marché. La rédaction met en avant :
Ce positionnement parmi les PER les moins chers se retrouve dans le détail des frais : 0 % de frais sur versement, 0 % de frais d'arbitrage et 0,5 % de frais de gestion annuels sur les unités de compte.
Pour la 5e année consécutive, Meilleurtaux Liberté PER a reçu le Trophée d'Or dans la catégorie « Meilleur PER sur Internet », lors de l'édition 2026 des Trophées d'Or des meilleurs PER individuels décernés par Le Revenu.
Chaque année, la rédaction du Revenu adresse un questionnaire complet à l'ensemble des acteurs de l'épargne retraite en France. Les contrats sont ensuite classés selon leur réseau de distribution (banques et assurances, mutuelles, associations d'épargnants, Internet) et évalués autour de critères clés :
Recevoir ce trophée cinq années de suite montre que les qualités du contrat reposent sur des choix de fond : des frais bas, un fonds en euros solide et une offre d'investissement large.
Troisième distinction de l'année, et non des moindres : Meilleurtaux Liberté PER a reçu le Grand Prix du jury des TOP PER 2026, organisés par le site ToutSurMesFinances.com.
Pour cette septième édition, ToutSurMesFinances.com a analysé, avec l'aide d'un jury indépendant, les PER individuels proposés par les banques, les assureurs, les mutuelles, les associations, les acteurs en ligne et les plateformes. Ce jury réunit quatre professionnels issus du conseil, de l'analyse financière, du droit et de la technologie financière. Pour chaque contrat primé, il détaille les frais, les supports proposés, le fonctionnement et les points forts comme les points d'attention.
Le Grand Prix du jury est la récompense phare de ce palmarès, toutes catégories de distribution confondues. Meilleurtaux Liberté PER obtient également cette année la médaille d'or de la « Meilleure innovation » dans la catégorie Internet.
Au-delà du niveau de frais du contrat, le jury retient notamment :
Mieux Vivre Votre Argent, Le Revenu et Tout sur mes finances appliquent chacun leur propre méthode. Pourtant, leurs analyses convergent sur les mêmes points forts :
Cette reconnaissance répétée est aussi un repère utile pour les épargnants qui envisagent de transférer un ancien contrat retraite (PERP, Madelin, article 83, ancien PER…) vers un contrat aux frais plus compétitifs. Avant toute opération de ce type, nos conseillers peuvent vous aider à en mesurer l'intérêt.
La fin d'année est le moment idéal pour ouvrir un PER : les versements effectués avant le 31 décembre 2026 viennent réduire votre impôt sur les revenus de l'année.
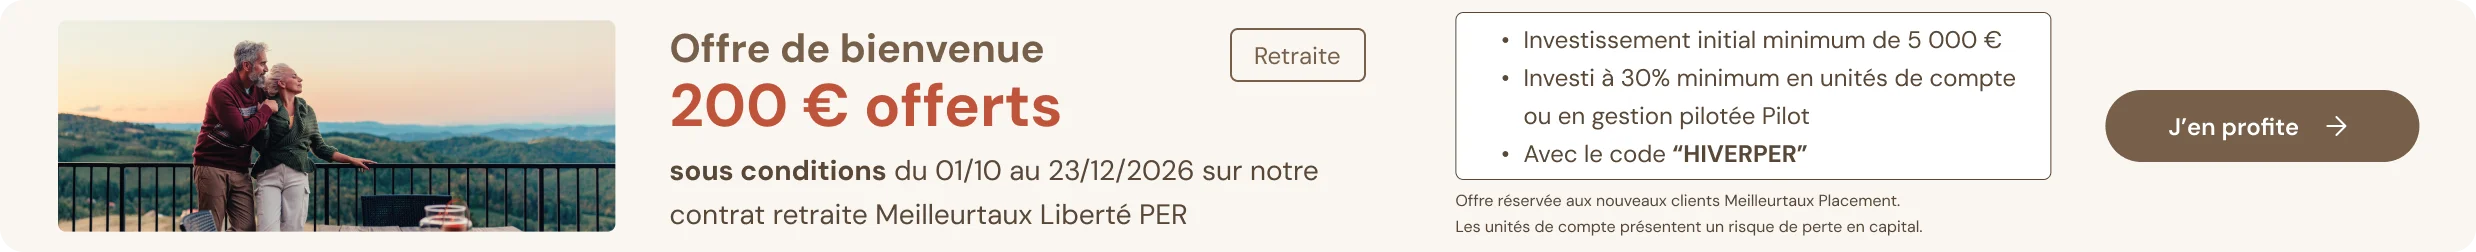
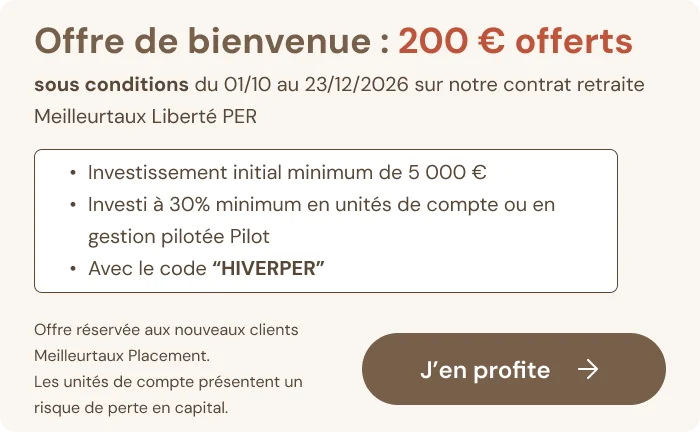
Pour accompagner les nouveaux épargnants, Meilleurtaux Placement propose une offre de bienvenue jusqu'au 23 décembre 2026 : 200 € offerts sous conditions* avec le code HIVERPER, pour un versement initial de 5 000 € minimum investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot.
Triplement primé en 2026, Meilleurtaux Liberté PER s'impose comme une solution solide pour préparer sa retraite tout en réduisant ses impôts. Et si c'était le bon moment pour franchir le pas ?
Communication à caractère promotionnel
Investir en unités de compte présente un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
*Offre valable pour une première adhésion au PER Meilleurtaux Liberté PER, avec signature électronique, 200 € offerts pour un versement initial d'un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 01/10 et le 23/12/2026, sous réserve d'acceptation par Meilleurtaux Placement. Pour bénéficier de l'offre, remplissez le champ « Code parrainage ou promotionnel » avec le code « HIVERPER » à l'étape 5 de votre adhésion en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L'offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro PER Nouvelle Génération, dans les 4 mois suivant la réception de l'adhésion complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. L'adhérent a la possibilité de renoncer à son adhésion dans un délai de 30 jours à compter de la date de signature de son adhésion.
Les versements des pensions n’arrivent pas tous au même moment selon le régime. Voici le calendrier indiqué pour la retraite de base, la complémentaire et certains régimes publics.
Selon l’Observatoire de l’assurance du groupe BPCE publié le 15 octobre, les jeunes adultes pèsent davantage dans les nouvelles ouvertures de PER individuel. L’étude détaille aussi l’opinion des Français sur la capitalisation et leurs choix d’épargne.
Dans le projet de loi de finances 2027, le gouvernement envisageait de réduire le plafond de l’abattement de 10% appliqué aux pensions. Des amendements votés à l’Assemblée nationale ont écarté, à ce stade, la baisse à 3 000 euros.
Le projet de budget de la Sécurité sociale pour 2027 prévoit de remplacer la majoration de 10% accordée aux parents d’au moins trois enfants par un mécanisme forfaitaire, avec un plafond.
Dans un avenir proche, les futurs néo-retraités qui travaillent tout en touchant leur pension risquent d’être pénalisés. En effet, les règles du dispositif vont évoluer notablement à compter du 1er janvier 2027. L’éligibilité du taux plein ne suffira plus à garantir un cumul sans plafonnement, puisque le système repose désormais sur des tranches d’âge bien définies.
Institué dans le sillage de la loi Pacte de 2019 en remplacement de l’ancien « article 83 », le Plan d’épargne retraite obligatoire (PERO) représente un levier d’épargne complémentaire pour les actifs. Si sa mise en place relève d’une initiative facultative de l’employeur, l’adhésion s’impose à l’ensemble du personnel concerné. Ce dispositif collectif permet de constituer un capital pour la retraite en combinant abondements patronaux, fiscalité attractive et options de gestion adaptées.
En commission des finances, l’article 3 du projet de loi de finances pour 2027, qui prévoit de réduire l’abattement fiscal des retraités, a été supprimé via des amendements venus de toutes les oppositions. Sans effet immédiat sur le texte, ce vote illustre les tensions autour du budget.
Depuis quelques jours, des retraités signalent avoir reçu un faux courriel de l’Assurance retraite. Le message affirme que le versement de leurs pensions est momentanément bloqué en raison d’un prétendu problème de compte bancaire, puis les presse d’appeler un numéro ou de cliquer sur un lien pour rétablir la situation. L’institution met en garde contre cette arnaque, qui vise à soutirer leurs coordonnées bancaires.
La revalorisation exceptionnelle issue de la réforme des retraites a concerné près de 1,3 million de personnes en 2024. La Drees confirme un gain moyen de 52 euros bruts par mois, avec des écarts entre femmes et hommes.
Le budget 2027 prévoit plusieurs ajustements touchant les pensions actuelles et futures : revalorisation modulée, abattement fiscal réduit et réforme de la majoration pour enfants.
La revalorisation annuelle des pensions Agirc-Arrco doit intervenir le 1er novembre 2026. Le taux de la hausse éventuelle n’a toutefois pas encore été tranché. Les différents partenaires sociaux poursuivent leurs discussions avant la décision attendue à la mi-octobre. La formule en vigueur permet déjà d’anticiper une fourchette comprise entre +1,2 % et +2 %.
Le PLFSS 2027 acte une revalorisation inchangée pour les petites retraites, mais prévoit une « désindexation » au-delà de 1 281 euros, avec un second seuil à 2 034 euros.
Au décès d’un assuré, le conjoint survivant peut percevoir une partie de sa retraite via une pension de réversion. Conditions d’âge, de ressources, délais et particularités entre régime de base et complémentaire : point complet pour 2026.
Il n'y a pas un âge idéal pour ouvrir un plan d'épargne retraite (PER), mais il y a une bonne manière de l'utiliser à chaque âge. À 30 ans, on mise sur le temps. À 40 ans, sur des revenus en hausse. À 50 ans, sur une fiscalité souvent au plus haut. À 60 ans, sur un objectif précis et un placement plus prudent. L'âge change trois choses : l'intérêt fiscal, la durée de placement et donc l'allocation.
Nos clients illustrent bien ces différences. Sur l’ensemble des PER ouverts chez Meilleurtaux Placement, l'âge médian à l'ouverture est de 50 ans et le versement initial médian de 5 000 €. Surtout, 85 % de ces épargnants ont une tranche marginale d'imposition (TMI) de 30 % ou plus : c'est elle qui rend la déduction des versements vraiment intéressante.
Du 1er octobre au 23 décembre 2026, ouvrez votre premier PER en tant que nouveau client avec le code HIVERPER et recevez 200 € pour un versement initial d'au moins 5 000 €, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot.
À 30 ans, le PER a un atout que rien ne remplace : le temps. Avec trente ans ou plus devant soi, l'épargne peut traverser plusieurs cycles de marché et profiter pleinement des intérêts composés.
Mais l'intérêt du PER se mesure d'abord à votre fiscalité. Les versements sont déductibles de votre revenu imposable, dans la limite d'un plafond. Avec une TMI de 30 %, 1 000 € versés, c’est 300 € d’économie d’impôt. Avec une TMI de 11 %, l'économie tombe à 110 €, alors que l'argent reste bloqué jusqu'à la retraite et que les sommes déduites seront imposées à la sortie.
C'est pourquoi, à cet âge, la règle est simple :
Nos clients trentenaires l'ont bien compris : parmi ceux qui ont ouvert leur premier PER entre 30 et 40 ans, 87 % ont une TMI de 30 % ou plus. Ils démarrent avec un versement médian de 4 000 € et sont les plus nombreux à programmer leurs versements (42 %).
À noter : le PER peut être débloqué par anticipation pour l'achat de votre résidence principale. Un argument de poids à 30 ans.
Quelle allocation ? Un horizon long autorise une part importante d'actions. C'est d'ailleurs le choix de nos clients de cette tranche, qui détiennent en moyenne 45 % d'actions et de fonds diversifiés, 9 % d'immobilier, 7 % de non coté et seulement 22 % de fonds en euros. Pour la poche actions, une offre bourse complète (fonds, ETF) permet d'investir sur les marchés mondiaux à moindres frais. L'immobilier, par exemple via la SC MeilleurImmo, apporte de la diversification.
Il est important de garder en tête qu’investir en unités de comptes présente un risque de perte en capital.
À 40 ans, vous cumulez deux avantages : un horizon encore long, plus de vingt ans avant la retraite, et des revenus souvent en hausse. C'est l'âge où l'avantage fiscal et le potentiel de performance se combinent le mieux.
Chez nos clients, c'est la tranche la plus aisée : 51 % des 40-50 ans qui ouvrent leur premier PER déclarent plus de 80 000 € de revenus. Leur versement d'ouverture médian est de 5 000 € (contre 4 000 € pour les 30-40 ans).
Plus vos revenus sont élevés, plus votre plafond de déduction l'est aussi. Pour un salarié, le plafond de déduction correspond à 10 % des revenus professionnels de l'année précédente, dans la limite de 10 % de 8 fois le plafond annuel de la Sécurité sociale (PASS). S'il est plus favorable, un plancher de 10 % du PASS s'applique. Deux souplesses méritent d'être connues :
Quelle allocation ? L'horizon reste suffisamment long pour garder une part de croissance majoritaire. Nos clients de 40-50 ans détiennent 39 % d'actions et de fonds diversifiés, et 27 % de fonds en euros. C'est aussi encore le bon moment pour diversifier davantage : immobilier avec la SC MeilleurImmo, non coté, ou une poche obligataire datée comme Meilleurtaux Global Horizon 2032. Ce fonds vise un rendement connu dès l'investissement, pour une détention jusqu'à son échéance de décembre 2032. Il présente cependant un risque de perte en capital.
À 50 ans, le PER devient souvent une évidence fiscale. Les revenus sont au plus haut, les enfants prennent leur indépendance, et la retraite se rapproche assez pour devenir concrète. C'est l'âge auquel nos clients ouvrent le plus de PER : la tranche 50-60 ans représente plus d'un tiers des premiers PER ouverts chez Meilleurtaux Placement, avec un versement d'ouverture médian de 5 750 €.
L'horizon reste confortable : 10 à 15 ans selon votre âge de départ. Ce n'est pas le moment de tout sécuriser, mais celui de sécuriser progressivement. Sortir trop tôt des actifs de croissance, c'est se priver de performance sur une période encore longue. Rester très exposé jusqu'à la veille de la retraite, c'est risquer une baisse des marchés au pire moment.
Quelle allocation ? Plusieurs placements réduisent le risque pas à pas :
C'est exactement ce que font nos clients au fil des années : sur les PER ouverts entre 2021 et 2023 par des 50-60 ans, la part de produits structurés est passée de 3 % à 10 %, et celle des obligations de 8 % à 13 %.
Ouvrir un PER à quelques années de la retraite peut sembler tardif. C'est pourtant une stratégie très efficace dans plusieurs situations :
Nos clients seniors l'ont bien intégré. Les 60 ans et plus ouvrent leur premier PER avec un versement médian de 7 150 €, le plus élevé de toutes les tranches. Ce sont aussi, à 43 %, des clients qui nous faisaient déjà confiance, souvent via une assurance-vie Meilleurtaux Placement.
Quelle allocation ? Avec un horizon court, la priorité est de protéger le capital. Le fonds en euros garde une place centrale : il représente 50 % de l'allocation de départ de nos clients de 60 ans et plus. Mais tout placer en fonds en euros n'est pas toujours optimal. Une partie de l'épargne ne sera utilisée que dans 10 ans ou plus. Les fonds obligataires datés et les produits structurés sont des compléments utiles, dans la limite de votre profil de risque. Nos clients le font déjà : sur les PER ouverts chez Meilleurtaux Placement par des 60 ans et plus, la part du fonds en euros est passée de 50 % à 38 %, au profit des obligations et des structurés.
C'est la grande nouveauté de 2026. Depuis le 1er janvier 2026, les versements effectués sur un PER par un titulaire âgé de 70 ans ou plus au jour du versement ne sont plus déductibles du revenu imposable. La mesure, prévue par l'article 9 de la loi de finances pour 2026, concerne tous les PER issus de la loi Pacte.
Pour le PER qui reste ouvert après 70 ans, la loi le prévoit : à la sortie en capital, la part correspondant à ces versements tardifs n'est pas imposée, seuls les gains le sont. Mais le principal attrait du PER, l'économie d'impôt à l'entrée, disparaît.
Deux conséquences :
Quel que soit votre âge, deux outils rendent le PER plus simple à faire vivre.
Un tier de nos clients ont mis en place un versement programmé sur leur PER (42 % chez les 30-40 ans). C'est utile à tout âge :
Avec la gestion pilotée Pilot, une équipe d’experts choisit les supports, arbitre et prend en compte l’appétence au risque via les profils de gestion (prudent, équilibré, dynamique ou audacieux).
Vous n’avez qu’à choisir votre profil.
Près d'un PER sur deux chez nos clients comporte aujourd'hui une poche en gestion pilotée. Vous pouvez aussi combiner les deux modes : une poche pilotée pour le cœur de votre épargne, une poche libre pour vos convictions.
À 30 ans, le PER se justifie surtout si votre TMI atteint au moins 30 %. À 40 ans, il combine avantage fiscal et horizon long. À 50 ans, il accompagne des revenus élevés en sécurisant pas à pas. À 60 ans, il reste pertinent pour les actifs fortement imposés, avec une allocation prudente. Et avant 70 ans, chaque année compte désormais pour profiter de la déduction.
Dans tous les cas, l'allocation doit évoluer avec vous. Nos conseillers peuvent vous aider à faire le point sur votre TMI, vos plafonds disponibles et le mode de gestion le plus adapté.
Communication à caractère promotionnel
Les unités de compte présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. L'épargne du PER est indisponible jusqu'au départ à la retraite, sauf cas de déblocage anticipé prévus par la loi.
*Offre valable pour une première adhésion au PER Meilleurtaux Liberté PER, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 01/10 au 23/12 sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ "Code parrainage ou promotionnel" avec le code : "HIVERPER" à l'étape 5 de votre adhésion en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro PER Nouvelle Génération, dans les 4 mois suivant la réception de l'adhésion complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. L'adhérent a la possibilité de renoncer à son adhésion dans un délai de 30 jours à compter de la date de signature de son adhésion.
Un avant-projet de loi de financement de la Sécurité sociale, révélé par Le Monde, évoque une revalorisation des pensions de base modulée selon le niveau de retraite total. Deux seuils, à 1 260 € et 2 034 € par mois, sont cités pour 2027.
Une note de l’IPP compare trois leviers envisagés pour faire contribuer les retraités aux économies budgétaires en 2027. Elle chiffre les gains pour les finances publiques et mesure qui serait le plus touché selon le niveau de vie.
Vos investissements dans votre poche
Avec l'app Meilleurtaux Placement, investissez et gérez votre épargne à un seul endroit.