
 Temps de lecture :
Institué dans le sillage de la loi Pacte de 2019 en remplacement de l’ancien « article 83 », le Plan d’épargne retraite obligatoire (PERO) représente un levier d’épargne complémentaire pour les actifs. Si sa mise en place relève d’une initiative facultative de l’employeur, l’adhésion s’impose à l’ensemble du personnel concerné. Ce dispositif collectif permet de constituer un capital pour la retraite en combinant abondements patronaux, fiscalité attractive et options de gestion adaptées.
- Le PERO succède à l’ancien dispositif « article 83 » et impose l’adhésion de tous les salariés de l’entreprise ou de la catégorie définie.
- Le financement repose sur des versements obligatoires de l’employeur, complétés au choix du salarié par des dépôts volontaires ou issus de l’épargne salariale.
- La gestion pilotée adapte automatiquement la prise de risque, en sécurisant progressivement les capitaux à mesure que l’âge de la retraite approche.
- Les contributions du titulaire du PERO sont déductibles de son revenu imposable dans les limites fixées par la réglementation.
Un dispositif collectif obligatoire alimenté par l’entreprise et le salarié
L’instauration d’un PER obligatoire (PERO) au sein d’une entreprise vise à accompagner l’effort d’épargne des salariés pour préparer financièrement leurs vieux jours. Elle s’effectue par décision de son dirigeant, par accord collectif avec les partenaires sociaux ou à la suite d’une ratification majoritaire par les employés. Le dispositif peut concerner l’intégralité du personnel, cadres et non-cadres, ou à des catégories spécifiques déterminées selon des critères objectifs. Dès lors que le plan est actif, l’adhésion devient systématique pour tous les collaborateurs éligibles.
Les cotisations obligatoires versées à échéance régulière par l’entreprise constituent le principal levier pour alimenter le plan. Son titulaire a également la possibilité de contribuer, de manière récurrente ou ponctuelle, grâce aux sommes issues des dispositifs d’épargne salariale, tels que l’intéressement, la participation et la prime de partage de la valeur. Le transfert d’avoirs provenant d’autres produits d’épargne retraite représente une source additionnelle de fonds.


Note trustpilot :
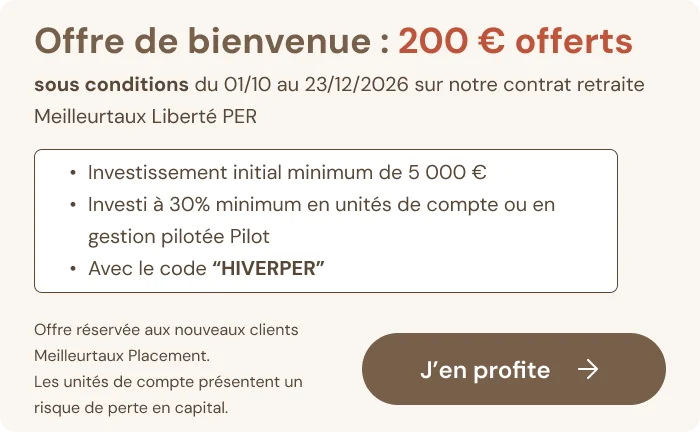
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Sécurisation progressive ou gestion libre pour placer ses fonds
La gestion pilotée, qui implique une répartition des actifs par l’organisme financier, s’applique par défaut pour le PER obligatoire. La recherche d’un rendement supérieur en début de carrière oriente les encours vers des supports exposés aux marchés. À l’approche de la retraite, les produits sécurisés sont progressivement privilégiés.
Cependant, la gestion libre est possible pour les épargnants avertis, qui sélectionnent leurs placements en fonction de leur profil de risque. Dans ce cadre, l’entreprise est tenue d’inclure au moins une option d’investissement alternatif centrée sur la transition écologique ou l’économie solidaire.
Afin de garantir une totale transparence, l’organisme gestionnaire remet un règlement détaillé lors de la souscription et transmet un bilan annuel récapitulant les performances, la valeur des avoirs et les frais appliqués.
Un cadre fiscal attractif assorti d’options de sortie avant la retraite
Le PERO offre des avantages significatifs sur le plan fiscal et patrimonial.
ImportantLes cotisations patronales échappent aux prélèvements sociaux, tandis que les versements personnels du salarié réduisent son revenu imposable. Dans le cadre d’un PERO assurantiel, si le titulaire décède avant d’avoir fêté son 70e anniversaire, le(s) bénéficiaire(s) désigné(s) dans le contrat ont droit à un abattement fiscal allant jusqu’à 152 500 euros par individu sur le capital transmis, hors succession.
La souplesse représente un autre atout de taille. Bien que les encours soient en principe bloqués jusqu’au départ en retraite, la loi prévoit des retraits avant terme en cas d’accidents de la vie : le décès du conjoint ou partenaire de PACS, le handicap du titulaire ou de ses enfants, le surendettement, l’expiration des droits à l’assurance chômage ou la cessation d’une activité non salariée suite à une liquidation judiciaire autorisent une sortie anticipée. L’acquisition de la résidence principale permet également de mobiliser ses encours, mais uniquement pour les sommes issues des dépôts volontaires ou de l’épargne salariale.