
 Temps de lecture :
Pour la moitié des nouveaux retraités, la pension couvre <strong>moins des trois quarts du dernier revenu d’activité</strong>. Pour un cadre, l’écart dépasse souvent <strong>1 000 € par mois</strong>. Avec vingt ans d’avance, un plan d’épargne retraite et une assurance vie peuvent financer <strong>500 € de revenus complémentaires</strong>. Démonstration avec un exemple chiffré à l’appui.</p>
<h2>Départ à la retraite : le rôle crucial des revenus du patrimoine</h2>
<p>À l'approche de la prochaine élection présidentielle, la question des retraites reste au cœur des préoccupations des Français. Pas de surprise ici, mais un véritable consensus sur l’importance du sujet, pointée par <strong>91 % des interrogés</strong> dans une étude sur les préoccupations économiques et financières des Français menée par CSA pour Meilleurtaux en octobre 2026. Avec, entre autres inquiétudes, un véritable enjeu sur <strong>le maintien du niveau de vie</strong> une fois la carrière professionnelle terminée.</p>
<h3>Un quart de revenus en moins le jour du départ</h3>
<p>La DREES, le service statistique des ministères sociaux, suit chaque génération de retraités à l’aide d’un indicateur : le taux de remplacement, qui rapporte la première pension nette au dernier salaire net. Selon la DREES (mars 2026), <strong>le taux de remplacement médian des nouveaux retraités qui travaillaient avant leur départ est de 75 %</strong> : la moitié perçoit une pension inférieure aux trois quarts de leur dernier revenu d’activité. La moitié d’entre eux touche donc moins des trois quarts de leur dernier salaire.</p>
<p>Sur un salaire d’aujourd’hui, la baisse se chiffre vite. L’Insee situe le salaire net médian du secteur privé à 2 238 € par mois en 2025, en équivalent temps plein. Un quart de ce montant représente <strong>environ 560 € de moins chaque mois, soit près de 6 700 € par an</strong>.</p>
<p>L’écart se creuse avec le niveau de rémunération. En effet, la retraite de base de la Sécurité sociale ne tient compte du salaire que jusqu’à un plafond revu chaque année. Au-delà, seule la retraite complémentaire Agirc-Arrco prend le relais pour les salariés et cadres. Le Conseil d’orientation des retraites (COR) illustre ce phénomène avec le cas type d’un cadre du privé bien rémunéré, né en 1964, à carrière complète : sa pension représente <strong>52 % de son dernier salaire net</strong> s’il part dès l’obtention du taux plein, et <strong>59 % s’il attend 67 ans</strong>.</p>
<p>Pour un cadre payé 4 711 € nets par mois, salaire moyen des cadres du privé en 2025 selon l’Insee, la baisse se situe ainsi <strong>entre 1 180 € par mois</strong> (avec un taux de remplacement de 75 %) <strong>et 1 930 € par mois</strong> (avec un taux de 59 %).</p>
<div class="text-center"><div class="text-center button button-orange button-big-article button-article a" data-href="[URL à compléter]" onclick="return tC.event.clic (this, {'event_id': 'clic','event_categorie':'clic','event_nom':'complement-retraite-500-eur-par-mois-pour-283-eur-deffort_SEO_CTA1'});">Je complète ma future retraite avec le PER</div></div>
<h3>Les revenus du patrimoine amortissent la transition</h3>
<p>Une étude de la DREES publiée en mars 2026 mesure ce que devient le taux de remplacement quand on ajoute les autres ressources du foyer. Avec les revenus financiers du retraité et ceux de son conjoint, <strong>le taux médian passe de 75 à 86 %</strong>. Avec l’appui de ces revenus complémentaires, provenant du patrimoine et des placements, <strong>le niveau de vie médian des nouveaux retraités se maintient même à 91 % de son niveau antérieur</strong>, lorsque l’on prend en compte les impôts et prestations sociales.</p>
<p>Ces médianes recouvrent des situations très différentes d’un foyer à l’autre. Mais elles montrent un mécanisme : <strong>une épargne constituée pendant la vie active réduit la marche à franchir au moment du départ</strong>. Encore faut-il l’avoir organisée à temps.</p>
<h2>Calculs et outils pour constituer un complément de revenus pour la retraite</h2>
<h3>Le temps, premier levier de votre effort d’épargne</h3>
<p>Prenons un objectif précis : 500 € de revenus complémentaires par mois, de 67 ans jusqu’à 90 ans. À 67 ans, la décote disparaît quel que soit le nombre de trimestres validés. Avec un rendement de 2 % par an pendant la phase de retraits, avec un investissement sur un fonds en euros par exemple, il faut disposer d’<strong>environ 111 000 € au départ</strong>, avant impôts.</p>
<p>L’âge auquel vous commencez fixe l’effort mensuel. Avec un rendement hypothétique de 4 % par an net de frais de gestion pendant la phase d’épargne :</p>
<ul>
<li>Si vous commencez à 45 ans (22 ans d’épargne), il faut verser <strong>environ 265 € par mois</strong> ;</li>
<li>Si vous commencez à 55 ans (12 ans d’épargne), il faut verser <strong>environ 600 € par mois</strong>.</li>
</ul>
<p><strong>Dix ans d’attente multiplient l’effort par 2,3.</strong> Sur 22 ans, les intérêts produisent eux-mêmes des intérêts et représentent plus d’un tiers du capital final. Sur 12 ans, ce mécanisme n’a pas le temps de jouer à plein.</p>
<h3>Le PER, conçu pour la retraite</h3>
<p>Le plan d’épargne retraite (PER) individuel <strong>bloque l’épargne jusqu’au départ à la retraite</strong>. La loi prévoit quelques cas de déblocage anticipé, dont l’achat de la résidence principale, l’invalidité ou le décès du conjoint.</p>
<p>Sur le plan fiscal, son intérêt se joue à l’entrée. <strong>Les versements volontaires se déduisent du revenu imposable, dans la limite de 10 % des revenus professionnels de l’année précédente.</strong> Votre tranche marginale d’imposition (TMI) correspond au taux appliqué à la dernière tranche de vos revenus. À une TMI de 30 %, un versement de 1 000 € réduit votre impôt de 300 € et <strong>ne vous coûte que 700 €</strong>.</p>
<p>La contrepartie arrive à la sortie. Si vous récupérez votre épargne en capital, les sommes versées et déduites entrent dans votre revenu imposable de l’année du retrait. Les gains supportent le <strong>prélèvement forfaitaire de 31,4 %</strong> : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, un taux relevé au 1er janvier 2026. Vous pouvez aussi convertir l’épargne en rente viagère, versée jusqu’à la fin de votre vie et imposée comme une pension.</p>
<p>Le gain dépend en partie de votre TMI avant et après le départ. Si elle descend de 30 % à 11 %, l’avantage grandit nettement. Mais quelle que soit votre TMI, <strong>l’impôt économisé à l’entrée peut être investi</strong> pour travailler pendant toute la durée du placement avant d’être payé à la sortie.</p>
<p>En reprenant l’exemple précédent, 1 000 € investis chaque année à un taux de 4 % pendant 20 ans rapportent un peu moins de 31 000 € ; avec 1 300 € d’investissement annuel (1 000 € sur le PER et 300 € d’économie d’impôts placés sur une assurance vie) dans les mêmes conditions, <strong>le capital final atteint environ 40 250 €</strong>.</p>
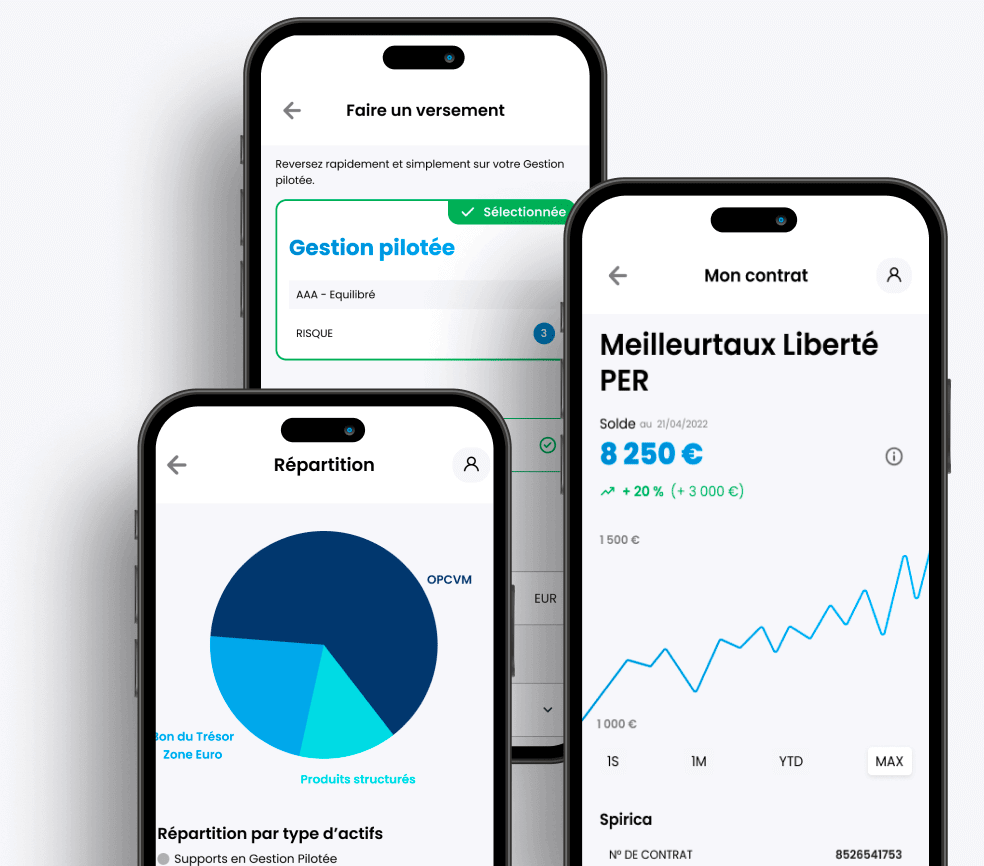
<p>Meilleurtaux Liberté PER, assuré par Spirica, <strong>ne prélève ni frais d’entrée ni frais sur versement</strong>. Les frais de gestion s’élèvent à 0,5 % par an sur les unités de compte et à 2 % maximum par an sur le fonds en euros (pour rappel les taux de rendement sont nets de frais de gestion). À la retraite, le contrat propose une sortie en capital unique, en capital fractionné programmé ou en rente, avec cinq formules de rente.</p>
<div class="text-center"><div class="text-center button button-orange button-big-article button-article a" data-href="[URL à compléter]" onclick="return tC.event.clic (this, {'event_id': 'clic','event_categorie':'clic','event_nom':'complement-retraite-500-eur-par-mois-pour-283-eur-deffort_SEO_CTA2'});">En savoir plus sur Meilleurtaux Liberté PER</div></div>
<h3>L’assurance vie et les rachats programmés pour la souplesse</h3>
<p>Contrairement au PER, <strong>l’assurance vie laisse votre épargne disponible à tout moment</strong>. Pour la retraite, une option mérite l’attention : <strong>le rachat partiel programmé</strong>. Vous fixez un montant et une fréquence, puis l’assureur vous verse la somme automatiquement, comme un complément de pension.</p>
<p>Après huit ans de détention du contrat, la fiscalité de ces retraits reste légère. Chaque retrait combine une part de capital versé, jamais imposée, et une part de gains. Seule cette seconde part entre dans le calcul de l’impôt, après un <strong>abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé</strong>. Les prélèvements sociaux restent dus sur les gains, au taux de 17,2 % : <strong>l’assurance vie échappe à la hausse appliquée en 2026</strong> à la plupart des placements.</p>
<p>Contrairement à une rente viagère, <strong>les rachats programmés puisent dans un capital qui finit par s’épuiser</strong>. Le calendrier des retraits doit donc tenir compte de votre espérance de vie.</p>
<p>Notez qu’il reste possible de demander une sortie en rente d’un contrat d’assurance vie. Cette option entraîne cependant <strong>l’aliénation du capital sans possibilité de revenir en arrière</strong>. Les rachats sur le contrat ne sont plus possibles et l’épargne ne sera pas transmise aux bénéficiaires désignés à la succession. Ce n’est donc pas une option habituellement recommandée.</p>
<p>Meilleurtaux Liberté Vie permet des <strong>rachats partiels programmés à partir de 100 €</strong> par mois, trimestre, semestre ou an, dès que le contrat atteint 15 000 €. Le contrat ne facture ni frais d’entrée ni frais sur versement. Les frais de gestion atteignent 0,5 % par an sur les unités de compte et 2 % maximum sur le fonds en euros, qui a rapporté <strong>3,08 % net de frais en 2025</strong>.</p>
<div class="text-center"><div class="text-center button button-orange button-big-article button-article a" data-href="[URL à compléter]" onclick="return tC.event.clic (this, {'event_id': 'clic','event_categorie':'clic','event_nom':'complement-retraite-500-eur-par-mois-pour-283-eur-deffort_SEO_CTA3'});">En savoir plus sur Meilleurtaux Liberté Vie</div></div>
<h2>Le cas pratique de Nicolas : 500 € par mois à partir de 67 ans</h2>
<p>Nicolas a 45 ans. Cadre, il gagne 4 700 € nets par mois, ce qui correspond au salaire moyen d’un cadre selon l’Insee. Marié, sans enfant à charge, il partage sa vie avec une conjointe dont le salaire se situe au même niveau : le foyer relève de la tranche d’imposition à 30 %. Il prévoit de partir à 67 ans et veut s’assurer <strong>500 € de revenus complémentaires nets jusqu’à 90 ans</strong>. Il répartit son effort entre un PER et une assurance vie.</p>
<p>Hypothèses retenues : couple marié aux revenus comparables ; rendement de 4 % par an net de frais jusqu’à 67 ans, puis de 2 % pendant les retraits ; TMI de 30 % maintenue à la retraite ; sortie du PER en capital fractionné ; fiscalité inchangée par rapport à 2026.</p>
<div class="flex-column-mobile container-table">
<div class="item-flex">
<table>
<tr align="center">
<th></th>
<th>PER</th>
<th>Assurance vie</th>
<th>Total</th>
</tr>
<tr align="center">
<td>Versement mensuel</td>
<td>190 €</td>
<td>150 €</td>
<td>340 €</td>
</tr>
<tr align="center">
<td>Coût réel après économie d’impôt</td>
<td>133 €</td>
<td>150 €</td>
<td>283 €</td>
</tr>
<tr align="center">
<td>Capital estimé à 67 ans</td>
<td>79 500 €</td>
<td>62 800 €</td>
<td>142 300 €</td>
</tr>
<tr align="center">
<td>Retrait mensuel brut</td>
<td>359 €</td>
<td>283 €</td>
<td>642 €</td>
</tr>
<tr align="center">
<td>Impôt et prélèvements sociaux estimés</td>
<td>110 €</td>
<td>24 €</td>
<td>134 €</td>
</tr>
<tr align="center">
<td>Revenu mensuel net</td>
<td>249 €</td>
<td>259 €</td>
<td>508 €</td>
</tr>
</table>
</div>
</div>
<p>Pour sa retraite, Nicolas verse au total 340 € chaque mois. <strong>Son effort réel tombe cependant à 283 €</strong>, après prise en compte de l’avantage fiscal sur les versements du PER (684 € d’impôt en moins par an pendant 22 ans).</p>
<p>Chaque enveloppe joue un rôle distinct. <strong>Le PER réduit l’effort d’épargne pendant la vie active. L’assurance vie garde une réserve accessible</strong> en cas d’imprévu avant 67 ans. Ses retraits échappent entièrement à l’impôt sur le revenu : environ 1 700 € de gains retirés par an, bien en dessous de l’abattement de 9 200 € du couple.</p>
<p>Les <strong>508 € de revenus mensuels nets</strong> ainsi obtenus couvrent entre un quart et 43 % % de la baisse de revenus estimée pour Nicolas, selon que son taux de remplacement se rapproche de 59 % ou de 75 %. Il peut relever ses versements au fil de sa carrière, par exemple à chaque augmentation de salaire.</p>
<p>S’il attend 55 ans pour commencer, le même résultat lui demande <strong>environ 775 € de versements par mois, soit 645 € d’effort net</strong>.</p>
<h2>Les limites à connaître avant de vous lancer</h2>
<p><strong>Le rendement de 4 % par an n’est pas garanti.</strong> Il suppose d’investir une part significative de l’épargne en unités de compte (fonds actions, obligations, immobilier), qui <strong>ne garantissent pas le capital</strong> et suivent les marchés à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures.</p>
<p><strong>L’inflation réduit la valeur des sommes futures.</strong> Avec une hausse des prix de 2 % par an, 508 € en 2048 représentent environ 330 € d’aujourd’hui.</p>
<p><strong>La fiscalité de l’épargne peut évoluer en vingt ans.</strong> Les montants de ce calcul reposent sur les règles en vigueur en 2026.</p>
<p>Ce calcul reste simplifié : versements constants, pas de revalorisation, sortie en capital fractionné. Une rente viagère modifie le résultat mais protège contre le risque de vivre au-delà de 90 ans. Un bilan de votre situation permet d’ajuster ces chiffres à vos revenus, votre TMI et l’âge de départ que vous visez.</p>
<div class="text-center"><div class="text-center button button-orange button-big-article button-article a" data-href="[URL à compléter]" onclick="return tC.event.clic (this, {'event_id': 'clic','event_categorie':'clic','event_nom':'complement-retraite-500-eur-par-mois-pour-283-eur-deffort_SEO_CTA4});">En savoir plus sur Meilleurtaux Liberté PER</div></div>
<p>Communication à caractère promotionnel</p>
<p><strong>Investir en unités de compte présente un risque de perte en capital.</strong> Les performances passées ne préjugent pas des performances futures.</p>{/source}


01 47 20 33 00
Appel gratuit