
 Temps de lecture :
Fiscalité, plafond de déduction et frais : avant de verser de l’argent sur un plan d’épargne retraite (PER), trois vérifications permettent de mesurer l’intérêt réel du produit.
- Le PER est surtout avantageux lorsque le contribuable est imposé.
- La déduction est plafonnée à 37 680 euros en 2026, ou 87 135 euros pour les TNS.
- Le plafond non utilisé peut être cumulé sur trois ans.
- Les frais, les supports et le mode de gestion doivent être comparés avant l’ouverture.
Le PER répond d’abord à un objectif de retraite, mais son intérêt varie fortement selon la situation fiscale et les besoins de liquidité de l’épargnant.
1. Votre impôt détermine l’intérêt du PER
Les sommes placées sur un PER sont immobilisées jusqu’à la retraite, sauf notamment en cas de surendettement, d’invalidité ou d’achat de la résidence principale. Un foyer non imposable peut donc préférer des solutions plus accessibles, comme l’assurance vie, les livrets ou le PEA.
Pour un contribuable imposable, les versements effectués en 2026 sont déductibles du revenu imposable 2026. Le gain dépend du taux marginal d’imposition : il est plus important dans les tranches de 30% à 45% que dans celle de 11%.
Ainsi, 1 000 euros versés diminuent le revenu imposable de 1 000 euros. L’économie d’impôt sera de 110 euros à 11% et de 450 euros à 45%, avec un impôt payé en 2027. Les professionnels orientent généralement le PER vers les contribuables situés à 30%, 41% ou 45% (hors décote).
Les épargnants non imposables ou faiblement imposés peuvent demander que leurs versements ne soient pas déduits. En contrepartie, la fiscalité à la sortie pourra être moins lourde.
2. Quel montant peut être déduit ?
Le plafond annuel correspond à 10% des revenus, dans la limite de 37 680 euros en 2026. Pour les travailleurs non salariés (TNS), le maximum atteint 87 135 euros. Les droits non utilisés peuvent être reportés sur trois ans.
Le montant disponible figure sur l’avis d’impôt 2026, à partir de la page 2, dans la rubrique « plafond épargne retraite ». Elle indique les droits antérieurs, le plafond 2025 et celui applicable aux cotisations versées en 2026. La fraction qui dépasse ce plafond n’est pas déductible.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
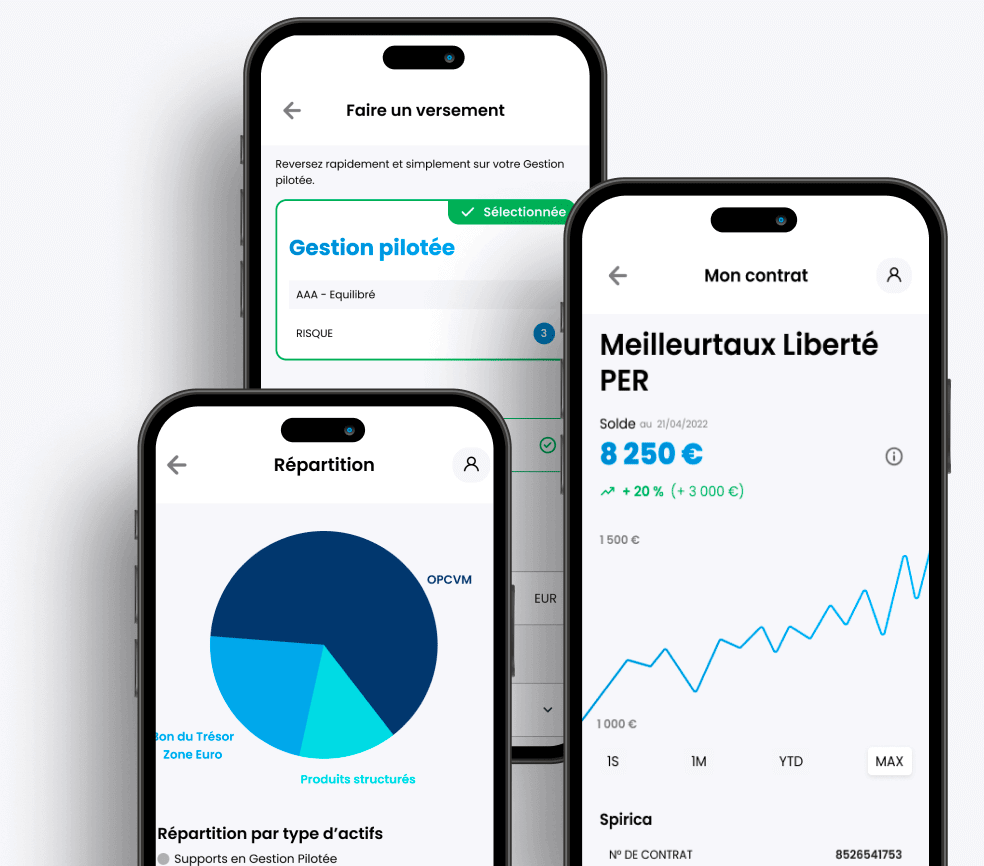
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

3. Quels frais et supports examiner ?
Avant la signature, comparez les frais sur versement, les frais de gestion et ceux liés aux options ou aux arbitrages. Les frais annuels vont de 0,5% à parfois 2%, le plus souvent légèrement sous 1%. Depuis juin 2022, un tableau récapitulatif permet de les consulter.
Examinez aussi les supports proposés. Une gestion libre riche de plusieurs centaines d’unités de compte peut être inadaptée à un débutant. Tous les PER doivent au minimum proposer une gestion à horizon, avec des profils prudent, équilibré ou dynamique et une sécurisation progressive avant la retraite.