
 Temps de lecture :
Chaque année, de nombreux épargnants versent sur leur PER pour réduire leurs impôts. Mais comment fonctionne cet avantage fiscal, et que devient-il une fois à la retraite ? À quelques semaines de la fin de l'année, on fait le point, exemples chiffrés à l'appui.
Comment fonctionne la déduction des versements
Le principe
Les versements volontaires sur un PER sont déductibles de votre revenu imposable. L'économie d'impôt dépend de votre tranche marginale d'imposition (TMI). C'est le taux qui s'applique à la dernière tranche de vos revenus qui figure sur votre avis d'imposition.
Concrètement, 1 000 € versés font baisser votre impôt de :
- 300 € si votre TMI est de 30 %
- 410 € si elle est de 41 %
- 450 € si elle est de 45 %
Plus votre TMI est élevée, plus l'avantage fiscal à l'entrée est important. Le PER prend ainsi tout son intérêt lorsque vous êtes imposé à 30 % ou davantage.
Le plafond de déduction
La déduction est plafonnée. Pour un salarié, le plafond correspond à 10 % des revenus professionnels nets de l'année précédente. Un minimum et un maximum s'appliquent, calculés sur le plafond annuel de la Sécurité sociale (PASS).
Pas besoin de faire le calcul pour savoir combien vous pouvez déduire cette année. Votre plafond disponible figure sur votre avis d'imposition, rubrique « Plafond épargne retraite ». Les plafonds non utilisés des années précédentes y apparaissent aussi.
Vous êtes marié ou pacsé ? Vous pouvez aussi utiliser le plafond non consommé de votre conjoint ou partenaire de Pacs.
Ce qui change en 2026
La loi de finances pour 2026 a modifié plusieurs règles :
- Les plafonds non utilisés peuvent désormais être reportés sur 5 ans, contre 3 ans auparavant. La mesure s'applique progressivement, à partir de 2026.
- Les versements effectués à partir de 70 ans ne sont plus déductibles.
- Les prélèvements sociaux sur le PER passent de 17,2 % à 18,6 % pour les gains récupérés depuis le 1er janvier 2026.
Cas pratique : ce que rapporte vraiment la déduction
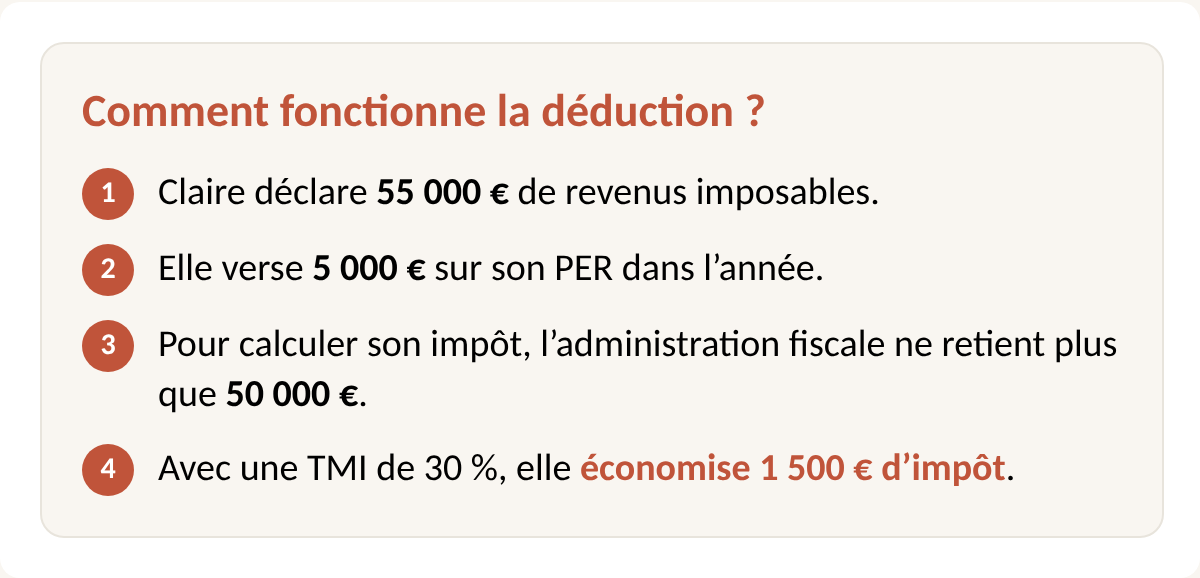
Claire a 50 ans. Elle est célibataire, avec un revenu net imposable de 55 000 €. Sa TMI est de 30 %.
Elle décide de verser 5 000 € par an sur son PER pendant 15 ans, jusqu'à ses 65 ans. Son épargne est confiée à la gestion pilotée Pilot.
Ses 5 000 € restent sous son plafond de déduction, d'environ 5 500 € par an. Et si elle souhaite verser davantage, elle peut aussi utiliser ses plafonds non consommés des années précédentes. Tout est détaillé sur son avis d'imposition, rubrique « Plafond épargne retraite ».
Pour cet exemple, on retient un rendement de 5 % par an, net de frais. C'est une hypothèse, non garantie.
Ce niveau de rendement suppose une part d'unités de compte, qui présentent un risque de perte en capital.
À l'approche de la retraite, pensez à sécuriser progressivement votre épargne, par exemple en passant à un profil de gestion plus prudent. Un conseiller Meilleurtaux Placement peut vous accompagner dans ces ajustements.
Pendant la phase d'épargne
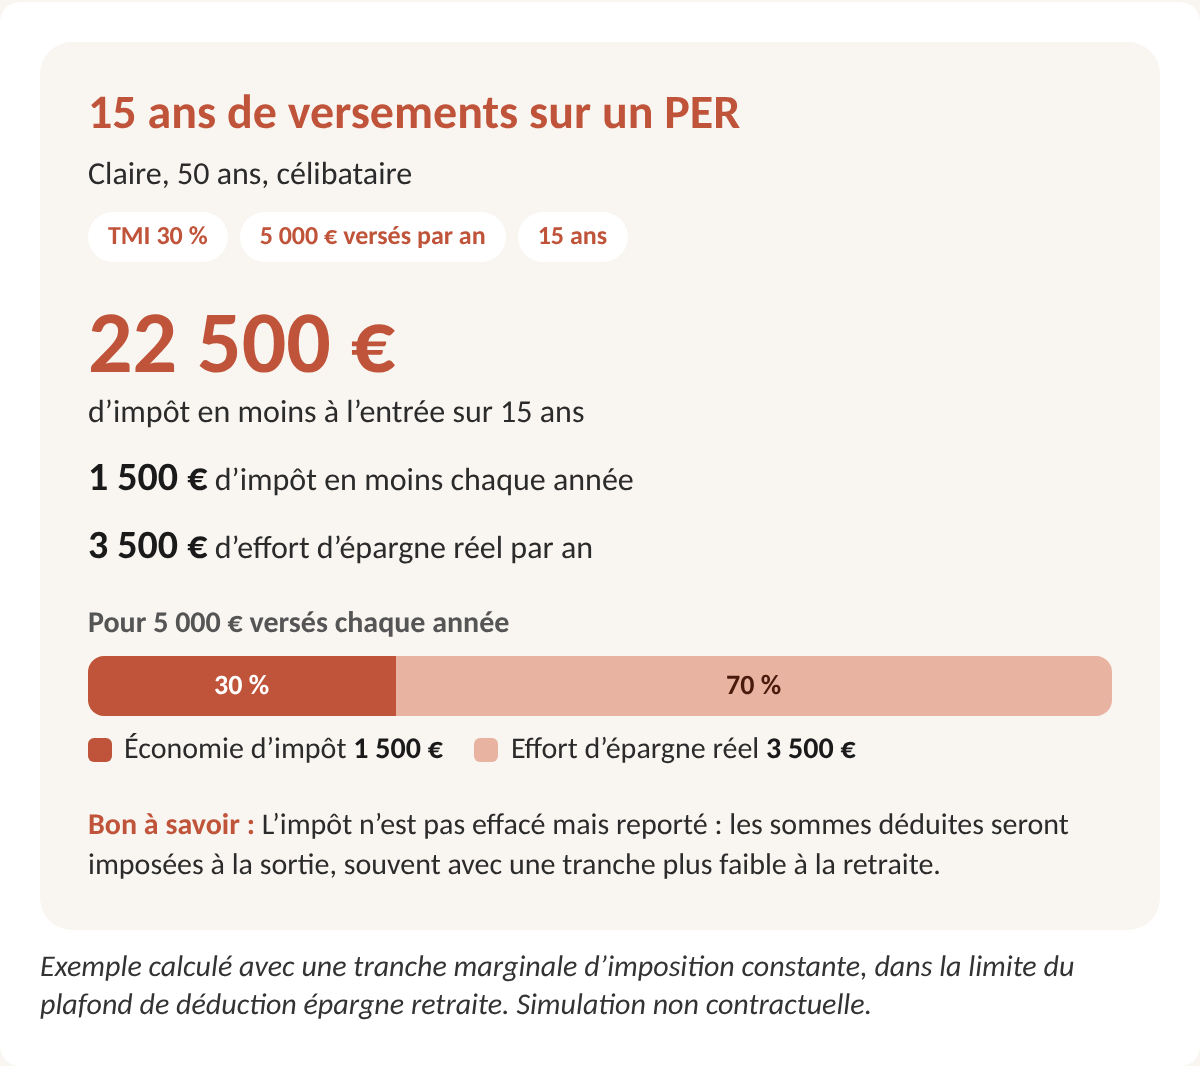
Chaque année, Claire verse 5 000 € sur son PER. Mais elle récupère 1 500 € grâce à la baisse de son impôt. Son effort réel n'est donc que de 3 500 €, alors que ce sont bien 5 000 € qui travaillent sur son PER. À 65 ans, son capital atteint environ 107 900 € bruts.
À noter : si Claire avait une TMI de 41 %, son économie d'impôt atteindrait 30 750 € sur 15 ans. Et 33 750 € avec une TMI de 45 %.
À la retraite, avec une TMI toujours à 30 %
Elle récupère son épargne en capital, en plusieurs fois. Deux impositions s'appliquent :
- La part qui correspond aux versements est soumise au barème de l'impôt : 75 000 € × 30 % = 22 500 €.
- Les gains (environ 32 900 €) sont soumis au prélèvement forfaitaire de 12,8 % et aux prélèvements sociaux de 18,6 %, soit environ 10 300 €.
Il lui reste environ 75 100 € nets.
En 15 ans, Claire a économisé 22 500 € d'impôt, et elle en paie autant à la sortie. On pourrait croire l'opération neutre. Ce n'est pas le cas.
Comparons avec une personne qui aurait placé le même effort d'épargne, 3 500 € par an, sans avantage fiscal. Même rendement, même fiscalité sur les gains.
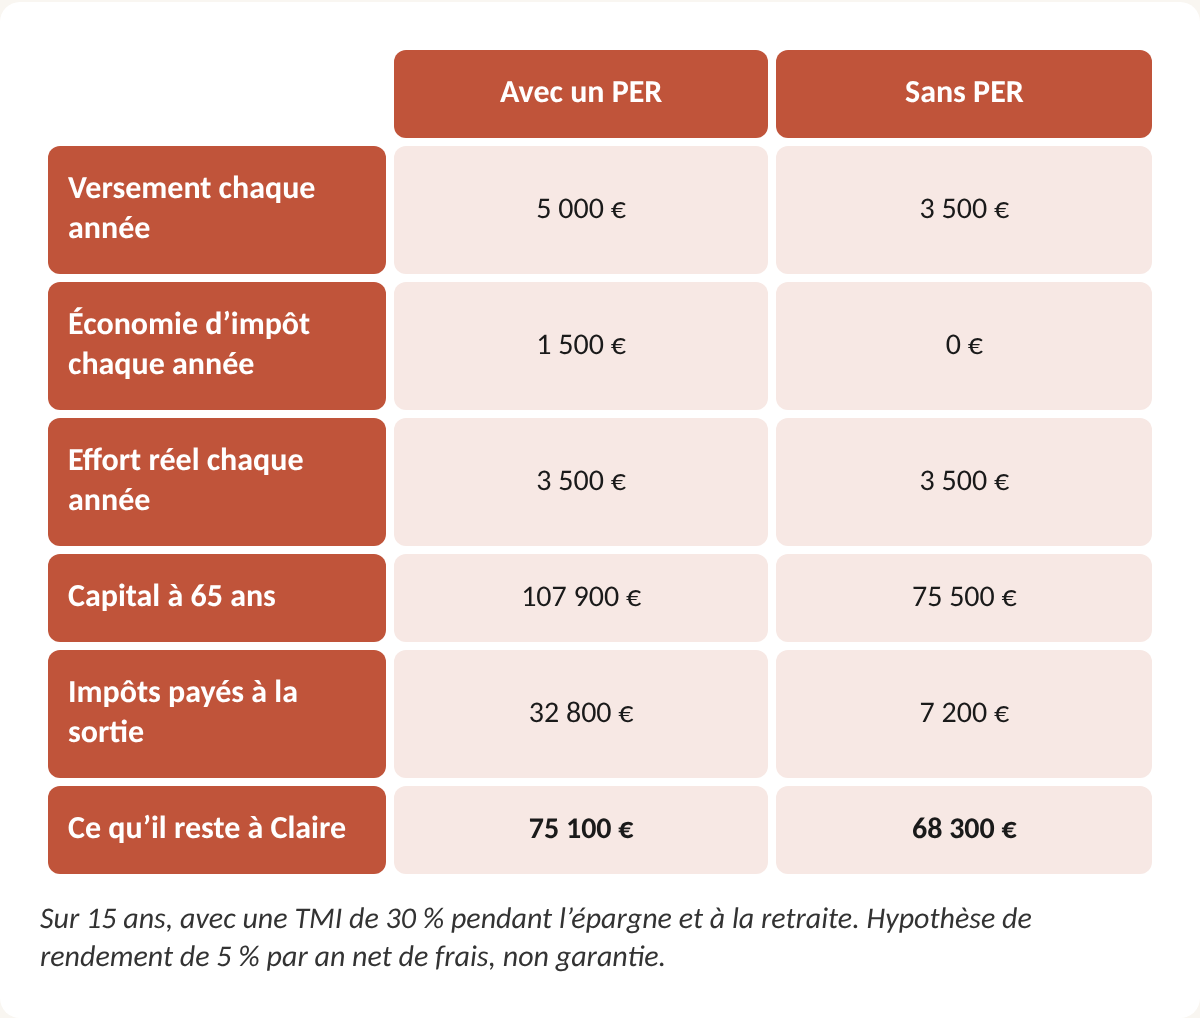
Même avec une TMI identique, Claire gagne environ 6 800 € de plus. Pourquoi ? Pendant 15 ans, l'impôt qu'elle n'a pas payé est resté investi. Et il a travaillé pour elle.
Et si sa TMI baisse à 11 % ?
C'est un scénario fréquent. La part qui correspond aux versements n'est alors imposée qu'à 11 % : 8 250 € au lieu de 22 500 €. Son capital net grimpe à environ 89 300 €.
Elle est encore plus gagnante : 14 250 € d'impôt en moins qu'avec une TMI à 30 %. Face au placement sans déduction, son avantage atteint alors environ 21 000 €.
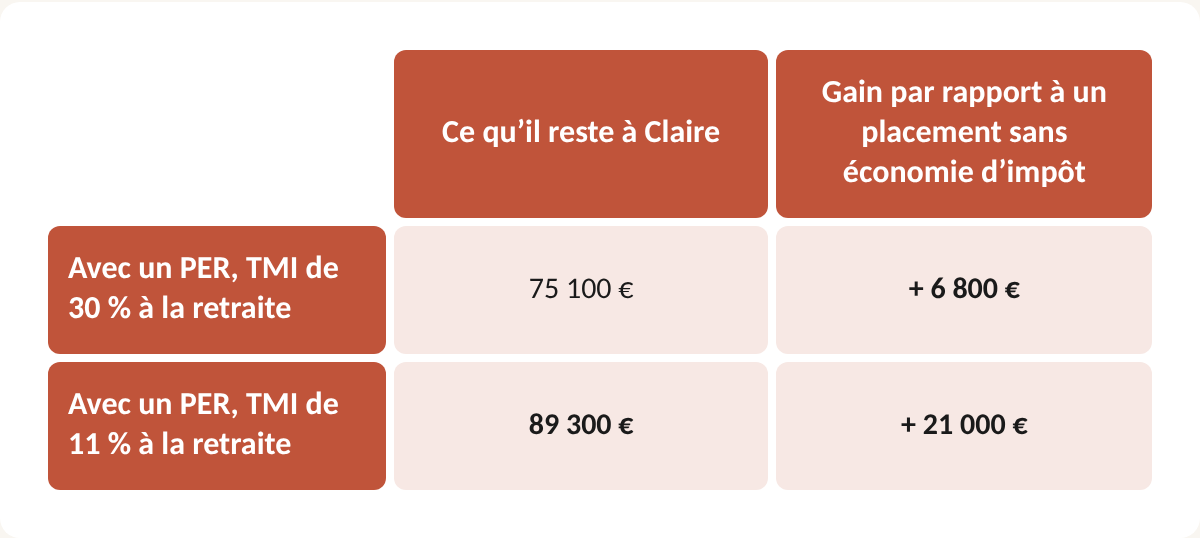
Exemple simplifié, à règles fiscales constantes.
Un report d'impôt, pas une suppression
Si vous choisissez de déduire vos versements à l'entrée, le PER ne fait pas disparaître l'impôt. Il le décale dans le temps. Les sommes déduites pendant la vie active sont imposées au moment de la sortie : au barème en cas de sortie en capital, comme une pension en cas de sortie en rente.
Le gain final dépend donc de deux taux :
- Votre TMI au moment des versements.
- Et votre TMI au moment des retraits.
Mais il dépend aussi de ce que vous faites de votre économie d'impôt : réinvestie, elle travaille pour vous pendant toute la phase d'épargne.
Pourquoi la TMI baisse souvent à la retraite
Dans bien des cas, les revenus diminuent au moment de la retraite. Une pension ne représente généralement qu'une partie du dernier salaire. Résultat : de nombreux retraités passent à une TMI inférieure.
Dans ce cas, l'essentiel de l'avantage fiscal vous reste acquis : vos versements ont été déduits à 30 %, et ne sont imposés qu'à 11 % à la sortie.
Et si votre TMI reste la même ? Le cas pratique le montre : vous gardez l'avantage d'avoir fait travailler votre impôt pendant des années.
Bon à savoir : bien préparer sa sortie
Un retrait important sur une seule année s'ajoute à vos autres revenus. Il peut vous faire basculer dans une tranche supérieure. Pour l'éviter, vous pouvez fractionner votre sortie en capital sur plusieurs années, ou opter pour une rente. Un conseiller peut vous aider à trouver le bon rythme.
Cas pratique : réinvestir son économie d'impôt
L'économie d'impôt finit souvent dans les dépenses courantes. C'est dommage, car réinvestie, elle devient un vrai moteur d'épargne.
Reprenons Claire, avec une TMI de 30 %. Elle verse toujours 5 000 € par an sur son PER. Mais cette fois, elle place aussi chaque année son économie d'impôt de 1 500 €, par exemple sur une assurance vie. Même hypothèse de rendement : 5 % par an.
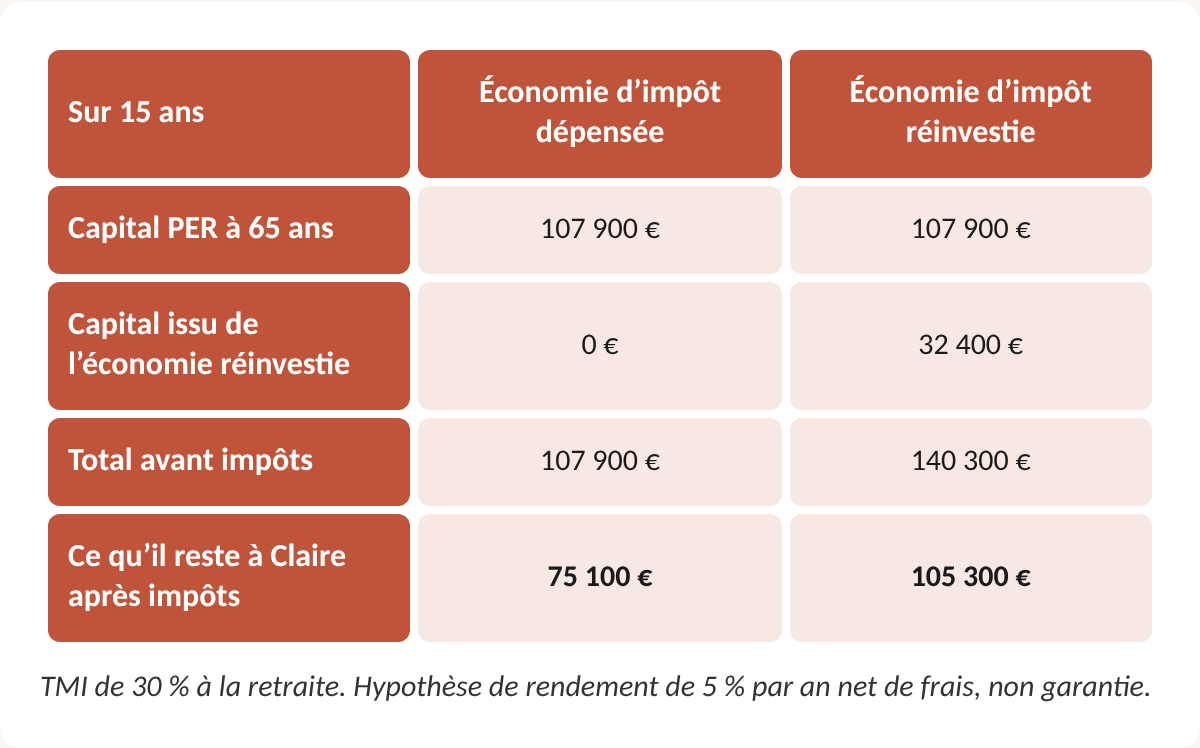
Après impôts, il reste à Claire environ 105 300 €, contre 75 100 € si elle dépense son économie d'impôt. Soit 30 000 € de plus. Simplement en ne laissant pas filer l'économie d'impôt. Et sur une assurance vie, cette épargne reste disponible à tout moment. Après 8 ans, ses gains profitent en plus d'une fiscalité allégée, avec un abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple).
Autre option : réinvestir cette économie dans le PER lui-même, dans la limite de vos plafonds. Chaque versement supplémentaire génère alors une nouvelle économie d'impôt. Un vrai effet boule de neige.
Les autres atouts de Meilleurtaux Liberté PER
L'avantage fiscal n'est pas le seul intérêt du PER.
- Une sortie au choix. En capital, en rente ou un mélange des deux.
- Un déblocage anticipé possible. Pour acheter votre résidence principale, ou en cas d'accidents de la vie.
- Une gestion déléguée. Avec la gestion pilotée Pilot, votre allocation est adaptée à votre profil et mise à jour selon les convictions des experts réunis autour de Marc Fiorentino.
Plus qu'un mois pour réduire vos impôts 2026
Pour être déduits de vos revenus 2026, vos versements doivent être enregistrés avant la fin de l'année. Une souscription ou un versement demande quelques jours de traitement. Il faut donc anticiper.
Chez Meilleurtaux Placement, vos versements, initiaux comme libres, doivent être effectués au plus tard le 23 décembre 2026 à 16h.
Une offre de bienvenue jusqu'au 23 décembre
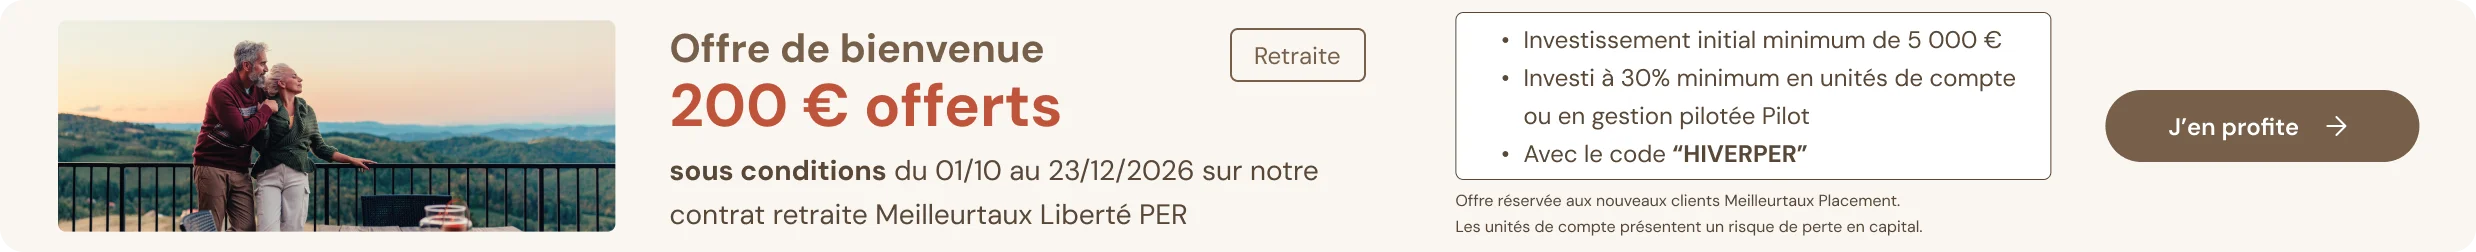
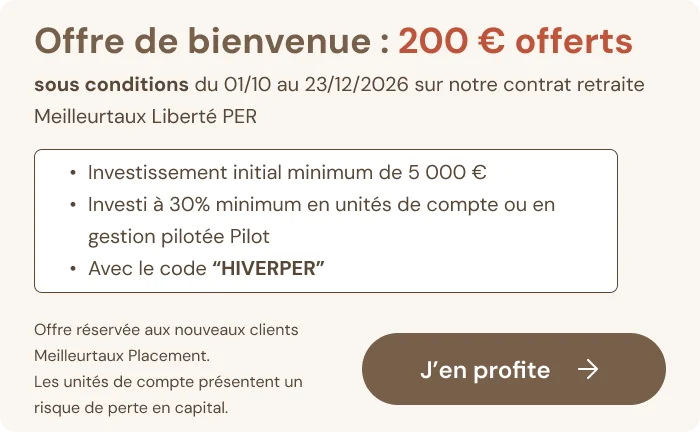
Vous n'êtes pas encore client ? Jusqu'au 23 décembre 2026 à 16h, Meilleurtaux Liberté PER vous offre 200 €* avec le code HIVERPER.
Pour en profiter : une première adhésion en ligne, avec un versement initial de 5 000 € minimum investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot. Offre réservée aux nouveaux clients, sous conditions. Conditions complètes sur la page du produit.
Le plus simple ? Tout boucler avant Noël.
Investir en unités de compte présente un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Les exemples chiffrés reposent sur une hypothèse de rendement non garantie.
Offre de bienvenue : offre valable pour une première adhésion au PER Meilleurtaux Liberté PER, avec signature électronique, 200 € offerts pour un versement initial d’un montant minimum de 5 000 euros, investi à 30 % minimum en unités de compte ou en gestion pilotée Pilot, reçue entre le 01/10 et le 23/12/2026 à 16h sous réserve d’acceptation par Meilleurtaux Placement. Pour bénéficier de l’offre, remplissez le champ « Code parrainage ou promotionnel » avec le code : « HIVERPER » à l'étape 5 de votre adhésion en ligne. Vous ne pourrez pas bénéficier de cette offre si vous êtes déjà client(e) Meilleurtaux Placement. Offre non cumulable avec d'autres offres en cours. L’offre peut être interrompue ou modifiée à tout moment. La prime sera versée sur le Fonds Euro PER Nouvelle Génération, dans les 4 mois suivant la réception de l'adhésion complète. Vous vous engagez à maintenir les conditions de l'offre ainsi qu'à ne pas effectuer de rachat durant la première année de votre contrat. L'adhérent a la possibilité de renoncer à son adhésion dans un délai de 30 jours à compter de la date de signature de son adhésion.