
 Temps de lecture :
En France, la progression de la pension de base versée par le régime général est encadrée. À la suite de la revalorisation du plafond de la Sécurité sociale à 48 900 euros, le montant maximal que peut percevoir un ancien salarié du privé passera à 2 037,50 euros bruts par mois en 2027. Cette règle stricte oblige les futurs retraités à anticiper dès aujourd’hui la constitution de revenus complémentaires pour maintenir leur niveau de vie.
- Le plafond annuel de la Sécurité sociale (PASS) est revalorisé à 48 900 euros pour l’année 2027, soit un montant mensuel brut de 4 075 euros.
- La pension de base du régime général (Carsat, Cnav) est légalement plafonnée à 50 % du PASS, et passera à 2 037,50 euros par mois.
- Seuls les anciens fonctionnaires échappent à cette règle, tandis que les salariés du privé peuvent compter sur la retraite complémentaire Agirc-Arrco.
- Des exceptions existent, comme la majoration pour enfants ou la surcote en cas de prolongation d’activité au-delà de l’âge requis.
Le plafond de la Sécurité sociale : pourquoi la pension de base est-elle bloquée ?
La loi restreint le montant des pensions de base versées par les caisses de retraite du secteur privé à leurs affiliés. La limite réglementaire équivaut à la moitié du plafond annuel de la Sécurité sociale (PASS). Ainsi, même pour les bénéficiaires de rémunérations élevées, dont les cotisations ont été conséquentes au cours de leur carrière, l’allocation ne peut dépasser ce seuil.
Cette règle s’applique notamment à la Caisse d’assurance retraite et de la santé au travail (Carsat) et la Caisse nationale d’assurance vieillesse (Cnav). En revanche, elle exclut les seniors rattachés à la Caisse de retraite de la fonction publique territoriale (CNRACL) ou au service des retraites de l’État (SRE).
Le plafond de la Sécurité sociale 2027 s’établira à 4 075 euros bruts par mois, en hausse de 1,74 % sur un an. Par son ampleur, l’augmentation se situe entre celles de 2025 (1,6 %) et 2026 (2 %).
ImportantLe calcul officiel fixe par conséquent la retraite de base maximale à 2 037,50 euros bruts mensuels, contre 2 002,50 euros pour l’exercice en cours.
Des leviers existent néanmoins pour contourner cette restriction : la majoration de 10 % accordée aux parents d’au moins trois enfants ou la surcote de 1,25 % par trimestre obtenue en travaillant au-delà de la durée d’assurance minimale exigée.
Le PER, un outil efficace pour anticiper la baisse des revenus à la retraite
Certes, certains ont droit à la retraite complémentaire Agirc-Arrco. Cependant, la pension maximale, combinée aux réformes successives du régime par répartition, entraîne une baisse continue du taux de remplacement des revenus et oblige les actifs à agir au plus tôt pour préparer leurs vieux jours.
Le plan d’épargne retraite (PER) s’impose aujourd’hui comme la solution incontournable pour se constituer un capital ou une rente sur mesure.
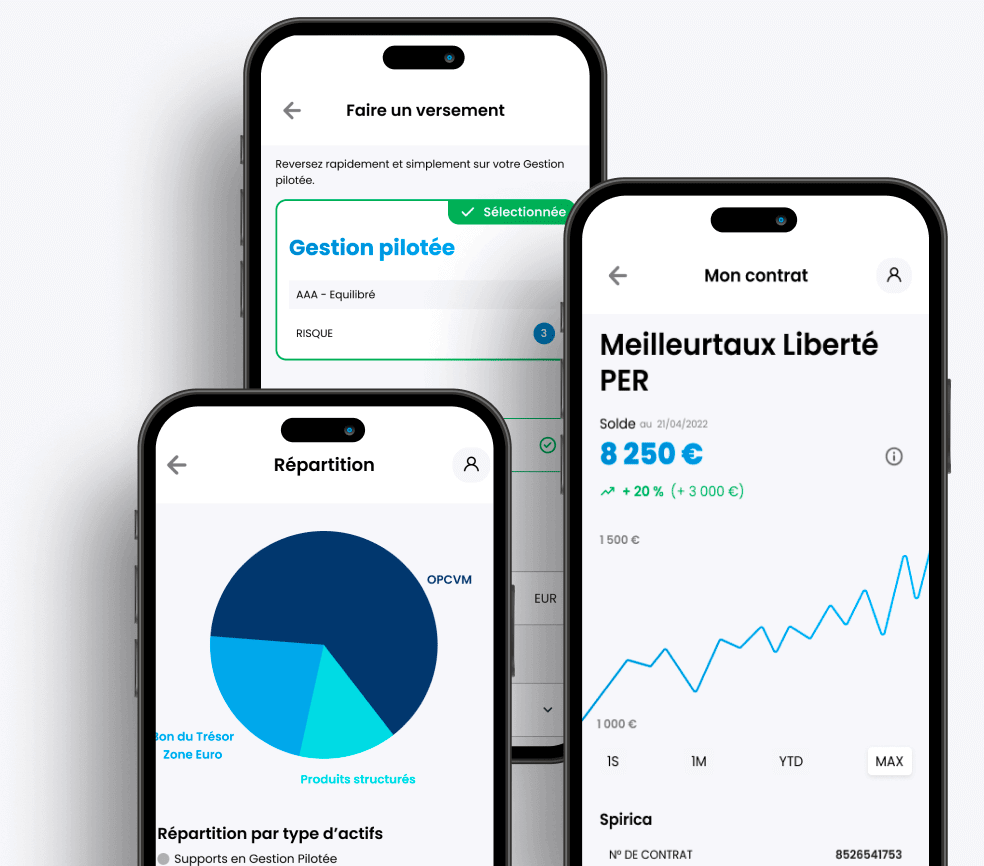
Le contrat en ligne PER Meilleurtaux Liberté est apprécié pour sa souplesse d’investissement adaptée à chaque profil. Sans compter que les versements effectués par l’épargnant ouvrent droit à des déductions fiscales, qui réduisent immédiatement l’impôt sur le revenu.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.