
 Temps de lecture :
Les fonds en euros ont retrouvé des couleurs ces dernières années, et le contexte de taux élevés continue de les soutenir. En cette fin d’année, trois assureurs partenaires de Meilleurtaux Placement vont plus loin : ils ajoutent un bonus sur leur fonds en euros. Trois offres à choisir selon votre profil d’épargnant.
Des taux élevés : un contexte porteur pour les fonds en euros
Le 21 octobre, la France a emprunté à 5,01 % sur dix ans. C'est le niveau le plus élevé depuis 2002.
Pourquoi une telle hausse ? D'abord, la hausse des prix de l'énergie relance l'inflation. Les marchés s'attendent donc à ce que la BCE remonte ses taux. Ensuite, une raison propre à la France : le niveau élevé de la dette publique et une trajectoire budgétaire jugée incertaine. Le budget 2027 reste à voter et l'élection présidentielle approche. Les investisseurs demandent donc une prime de risque plus élevée pour prêter à l'État.
Si cette hausse est défavorable pour les crédits immobiliers, c’est en revanche différent pour les fonds en euros.
Le fonds en euros est le support à capital garanti par excellence de l'assurance vie. Il est investi en grande partie en obligations, mais le capital est garanti par l'assureur.
Surtout, les obligations détenues par le fonds arrivent régulièrement à échéance. L'assureur les remplace alors par des obligations plus rémunératrices, grâce au niveau élevé des taux. Le portefeuille se renouvelle ainsi petit à petit. La hausse des taux ne se répercute donc pas immédiatement sur le rendement du fonds en euros, mais progressivement, au fil des années.
C'est ce que l'on observe depuis quelques années. Les rendements des fonds en euros se sont nettement améliorés : 1,28 % en moyenne en 2021, 2,63 % en 2025 selon l'ACPR. Les fonds en euros de nos contrats ont fait mieux, entre 3 et 3,50 % nets de frais de gestion en 2025. Et pour 2026, 2027, voire 2028, les fonds en euros de nos contrats proposent des bonifications permettant de viser un objectif de rendement jusqu’à 5 % net de frais de gestion.
Pourquoi les assureurs boostent-ils leur fonds en euros ?
Un assureur a tout intérêt à recevoir de nouveaux versements quand les taux sont élevés. Cet argent frais est investi à des conditions attractives. Il fait progresser le rendement moyen de son fonds en euros, au bénéfice de tous les épargnants.
Pour attirer ces versements, il propose un bonus. Concrètement, un pourcentage s'ajoute au taux servi chaque année sur le fonds en euros. Ce bonus est temporaire. Il ne concerne que les sommes versées pendant la période de l'offre. Il est calculé au prorata du temps passé sur le fonds en euros.
Le bonus est souvent soumis à des conditions, qui varient d'une offre à l'autre : un montant minimum de versement, une part à investir en unités de compte, ou les deux. Les unités de compte (actions, obligations, immobilier) offrent un potentiel de performance plus élevé sur le long terme. Elles présentent en revanche un risque de perte en capital.
Une fois la période de bonus terminée, les sommes sont rémunérées au taux normal du fonds, sans majoration.
Trois offres, à choisir selon votre profil d'épargnant
Pour vous apporter une information claire, voici les trois offres de nos contrats d'assurance vie, classées selon le profil d'épargnant auquel elles s'adressent.
1. Netissima : une offre accessible dès le premier euro
Cette offre est proposée sur les contrats Meilleurtaux Allocation Vie et Meilleurtaux Allocation Capitalisation, assurés par Generali.
C'est l'offre la plus accessible du moment. Le bonus s'applique dès le premier euro versé, jusqu'à 3 millions d'euros. Si vous n'êtes pas encore client, gardez en tête qu'un versement initial de 500 € minimum est demandé pour ouvrir un contrat Meilleurtaux Allocation Vie. Et comme 30 % du versement doivent être investis en unités de compte, 70 % au maximum profitent du bonus : prévoyez un montant en conséquence.
Le fonds en euros Netissima a servi 3 %(1) nets de frais de gestion en 2025. Le bonus atteint + 2 %(2) en 2026 et en 2027. Si ce taux se maintient, le rendement pourrait atteindre 5 % (2) nets de frais de gestion. Il s'agit d'une hypothèse, non garantie.
La condition : investir au moins 30 % du versement en unités de compte, en gestion libre et/ou en gestion pilotée. Cette part doit être respectée au moment du versement, puis au 31 décembre 2026 et 2027.
Les versements doivent être effectués entre le 1er novembre et le 31 décembre 2026. Attention, c'est la date de réception du dossier complet qui compte.
Pour qui ? Ceux qui commencent à épargner, qui versent de petites sommes ou qui veulent profiter du boost sans mobiliser un capital important.
2. La France Mutualiste : le rendement de base le plus élevé, avec peu d'unités de compte
Cette offre concerne le contrat Meilleurtaux Essentiel Vie, assuré par La France Mutualiste.
Avant même le bonus, ce fonds en euros fait partie des plus performants du marché. Il a servi 3,50 %(3) nets de frais de gestion en 2025. C'est le taux le plus élevé de notre sélection.
Le bonus est de + 1,50 %(4) en 2026 et en 2027. Avec un taux équivalent à celui de 2025, le rendement pourrait atteindre 5 %(4) nets de frais de gestion. Là encore, c'est une hypothèse non garantie.
Les conditions :
- Le ticket d'entrée est de 10 000 € par versement.
- Investir au moins 25 % du versement en unités de compte.
- Les versements doivent être réalisés entre le 1er octobre et le 31 décembre 2026, dans la limite de 500 000 € versés sur le fonds en euros en 2026. L'offre est limitée à un contrat par adhérent. L'assureur peut la clôturer à tout moment.
Pour qui ? Les épargnants prudents qui disposent d'au moins 10 000 € et qui souhaitent garder l'essentiel de leur épargne sur un fonds en euros solide.
3. Nouvelle Génération : le boost qui court jusqu'en 2028, sans contraintes d’unités de compte
Cette offre est accessible sur les contrats Meilleurtaux Liberté Vie et Meilleurtaux Liberté Capitalisation, assurés par Spirica.
Cette offre se distingue d'abord par son calendrier. Le bonus s'applique en 2027 et en 2028. Deux années civiles complètes, alors que les autres offres démarrent en fin d'année 2026. En 2026, les sommes sont rémunérées au taux normal du fonds.
Autre particularité : aucune condition d'investissement en unités de compte. Il est possible de placer la totalité du versement sur le fonds en euros. Le Fonds Euro Nouvelle Génération a servi 3,08 %(5) nets de frais de gestion en 2025. Avec le bonus de + 1,80 %(6), l'hypothèse de rendement atteint 4,88 %(6) nets, non garantie.
En contrepartie, le ticket d'entrée est élevé : 100 000 € minimum par versement. Ce seuil s'apprécie tous modes de gestion confondus. Vous pouvez donc confier une partie du versement à la gestion pilotée Pilot et placer le reste sur le fonds en euros en gestion libre. Seule cette dernière part bénéficie du bonus.
Les versements sont acceptés du 15 octobre 2026 au 31 janvier 2027, sous réserve de signer un avenant et dans la limite de l'enveloppe disponible. Ce fonds en euros présente une garantie du capital de 98 % par an, en raison de frais de gestion de 2 %.
Pour qui ? Les épargnants qui disposent d'une somme importante à placer en sécurité : produit de cession, héritage, donation, prime exceptionnelle.
Notre comparatif des offres de taux boostés
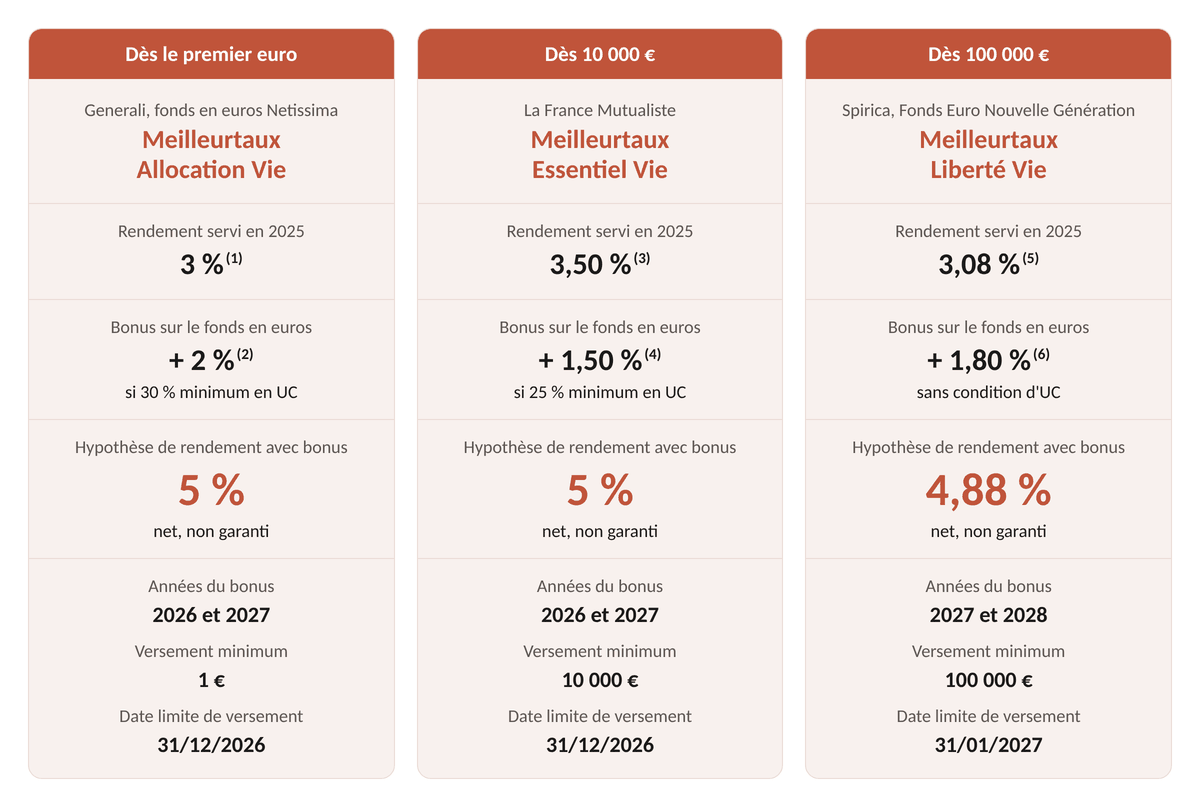
Taux nets de frais de gestion, hors prélèvements sociaux et fiscaux. Les rendements passés ne préjugent pas des rendements futurs.
UC : unités de compte (actions, obligations, immobilier), qui présentent un risque de perte en capital. Offres soumises à conditions.
Fonds en euros boosté sur l’assurance vie luxembourgeoise aussi
Le recours à des bonifications de rendement du fonds en euros ne se limite pas à l’assurance vie française. Les contrats luxembourgeois, comme Life Mobility Evolution, en proposent également.
La bonification du rendement du fonds en euros s’applique à tout versement d’au moins 100 000 € effectué avant le 18 décembre 2026, pour la part placée sur le fonds en euros.
Son niveau dépend de la part investie en unités de compte (UC). Ces supports, placés sur les marchés financiers, évoluent à la hausse comme à la baisse et présentent un risque de perte en capital.
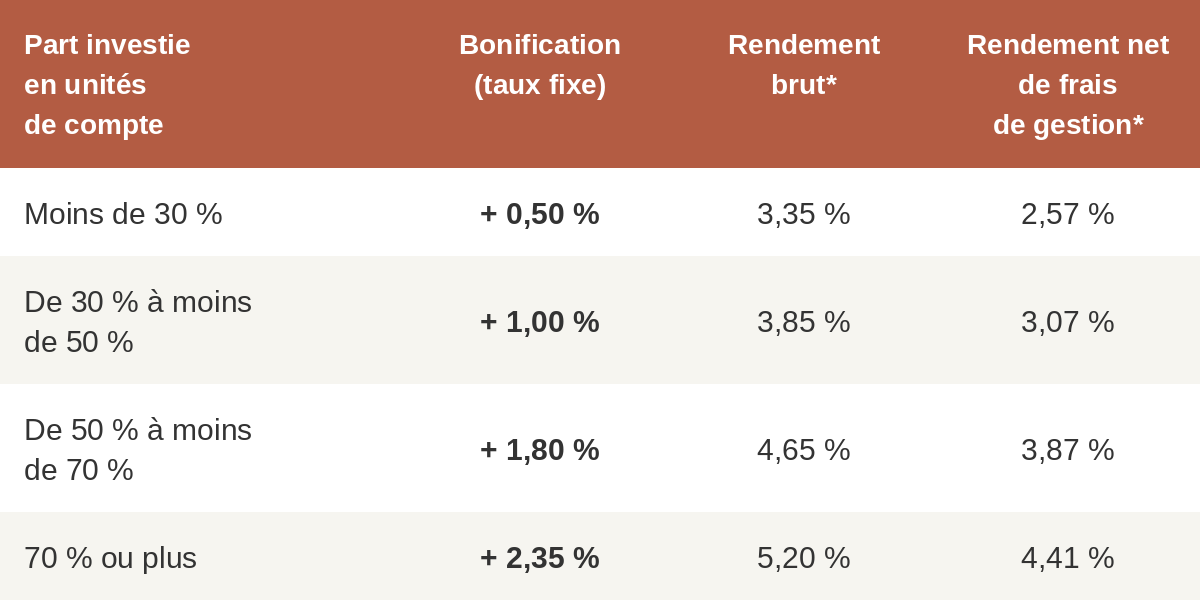
Selon le montant du versement, le boost s’applique comme suit :
- De 100 000 € à moins de 500 000 € : bonification en 2026 et 2027 (prorata temporis) ;
- 500 000 à 5 millions d’euros : bonification en 2027 et en 2028.
Un arbitrage vers le fonds en euros ou un rachat peut réduire la bonification : voir les conditions sur notre site internet.
Nos conseils pour en profiter au mieux
Ne tardez pas
Le bonus est calculé au prorata du temps passé sur le fonds en euros. Pour les offres Netissima et La France Mutualiste, un versement en novembre profite davantage du bonus 2026 qu'un versement fin décembre. Et les enveloppes peuvent fermer avant la date prévue.
Versez de l'argent frais
Les bonus visent les nouveaux versements. Les sommes issues d'un rachat chez le même assureur ou d'un transfert Pacte ne sont pas éligibles. Inutile donc de déplacer une épargne déjà placée : elle continue de travailler là où elle est.
Choisissez vos unités de compte avec soin
La part investie en unités de compte n'est pas un simple passage obligé. Elle doit correspondre à votre horizon et à votre profil de risque.
Pensez à combiner les offres
Rien n'empêche de profiter de plusieurs offres sur plusieurs contrats. Détenir plusieurs assurances vie permet de diversifier les assureurs, les fonds en euros et les modes de gestion. C'est aussi un atout pour organiser la transmission de son patrimoine.
Regardez au-delà de l'offre
Un bonus ne dure qu'un temps. Un contrat d'assurance vie, lui, se détient généralement sur une durée minimum recommandée de 8 ans, qui permet aussi de profiter de sa fiscalité. Intéressez-vous donc au contrat lui-même : le rendement du fonds en euros hors bonus, les frais, la gamme de supports d'investissement, les modes de gestion proposés et la solidité de l'assureur.
Le bon moment pour faire le point sur votre épargne
Le contexte de taux élevés soutient progressivement les fonds en euros. Les bonus de fin d'année permettent d'aller plus loin, pour une durée limitée.
Chaque offre répond à une situation : démarrer ou compléter son épargne dès le premier euro, placer 10 000 € ou plus sur un fonds en euros parmi les plus performants du marché, ou sécuriser un capital important sans unités de compte.
Avant de choisir, prenez le temps de regarder votre épargne dans son ensemble : vos projets, votre horizon de placement, votre besoin de sécurité. Nos conseillers peuvent faire ce point avec vous.
Communication à caractère promotionnel
(1) Taux de participation aux bénéfices attribué par l’assureur au titre de l’année citée sur le fonds en euros net de frais de gestion, hors prélèvements sociaux et fiscaux, selon les modalités précisées dans la Note d’information valant Conditions générales.
(2) Mentions du boost Generali
L'hypothèse de 5 % de rendement du fonds en euros Netissima pour les années 2026 et 2027 prend comme hypothèse présentée à titre indicatif, scénario non garanti et non contractuel, un taux de participation aux bénéfices net de frais de gestion, avant prélèvements sociaux et fiscaux hors bonification équivalent à celui servi en 2025 auquel s'ajoute une bonification de 2% net de frais de gestion sur la part des versements concernés, effectués durant la période de boost.
Il faut entendre par investissements réalisés entre le 1er novembre 2026 et le 31 décembre 2026, les investissements dont le dossier est reçu complet en gestion entre le 1er novembre 2026 et le 31 décembre 2026 inclus.
Cette offre est disponible dès le 1er euro et pour tout versement inférieur ou égal à 3 000 000 €. Pour les investissements supérieurs à 3 000 000 €, veuillez vous rapprocher d'un conseiller.
Afin de bénéficier de la bonification, les versements ne doivent pas provenir d'un rachat partiel ou total effectué sur un contrat Generali. Les contrats ayant fait l'objet d'un rachat partiel ou total sur cette période ne pourront pas bénéficier de ce dispositif. Tout mouvement de désinvestissement sur le fonds en euros Netissima entraînera en priorité le désinvestissement de la poche bénéficiant du boost de 2 %. Toutefois, cette bonification sera attribuée au prorata temporis sur la durée d'éligibilité.
Cette bonification se cumule au taux servi sur le contrat dans une limite de rémunération globale du fonds en euros liée au versement de 5,75 % brute de frais de gestion avant prélèvements sociaux et fiscaux, soit, 5 % nets de frais de gestion hors prélèvements sociaux et fiscaux.
Cette offre est susceptible d'évoluer et pourra être fermée à tout moment. Les transferts pactes ne sont pas éligibles à cette opération commerciale.
(3) Taux de participation aux excédents annuel net de frais de gestion du contrat de 0,77 % par an, hors prélèvements sociaux et fiscaux. Les performances passées ne préjugent pas des performances futures.
(4) Mentions du boost La France Mutualiste
Le bonus concerne uniquement les versements initiaux ou les versements complémentaires effectués entre le 01/10/2026 et le 31/12/2026 (hors versements libres programmés) dont le montant unitaire est supérieur ou égal à 10 000 €. Cette offre n’est applicable que sur un seul contrat par adhérent, dans la limite d’un montant cumulé maximum de 500 000 € de versements sur le fonds en euros réalisés sur ce contrat au cours de l’année 2026, y compris les versements effectués avant le 01/10/2026. Tout montant excédant ce cumul ne bénéficiera pas du bonus et sera valorisé dans les conditions prévues au règlement mutualiste du contrat. L’offre peut être interrompue à tout moment par l’assureur, sans préavis, selon le principe du premier arrivé premier servi.
+1,50 % de bonus qui s’ajoutera prorata temporis au taux de rendement net de frais de gestion du contrat et brut de prélèvements sociaux et fiscaux du fonds en euros du contrat d’assurance vie multisupport Meilleurtaux Essentiel Vie de 2026 et 2027, avec un minimum de 25 % d'unités de compte (UC). Pour le versement initial, le bonus ne s’applique qu’à l’issue du délai de renonciation.
Seule la part du/des versement(s) effectué(s) entre le 01/10/2026 et le 31/12/2026 affectée au fonds en euros du contrat d’assurance vie Meilleurtaux Essentiel Vie dans le cadre de l’offre bénéficiera du bonus.
À compter du 01/01/2028, les sommes ayant bénéficié du bonus sont valorisées aux conditions du règlement mutualiste du contrat.
Les désinvestissements, issus d’un rachat partiel ou d’un arbitrage, viennent en priorité réduire le montant concerné par le bonus qui est alors calculé au prorata du montant dégrévé des désinvestissements.
Le bonus de 1,50% ne s’appliquera pas dans le cas d’un rachat total réalisé sur le contrat dans la période d’éligibilité.
En cas d'arbitrage sortant des unités de compte vers le fonds euros ou de rachat partiel, le bonus de + 1,50 % est conditionné par le maintien du taux minima d'Unités de Compte de 25 % constaté au 31/12/2026 et 31/12/2027. La condition du taux de détention d'Unités de Compte n'est pas bloquante dans le cas où le client n'a pas réalisé d'arbitrage ou de rachat et que la modification du taux ne résulte que d'effets de marché ou de prélèvements de frais.
Les versements provenant d’un rachat effectué sur un contrat assuré par La France Mutualiste ou d’un transfert interne (loi Pacte, amendement Fourgous) ne sont pas éligibles à cette opération commerciale.
(5) Taux de participation aux bénéfices annuel net de frais de gestion du contrat de 2 % par an, hors prélèvements sociaux et fiscaux. Le Fonds Euro Nouvelle Génération Spirica présente une garantie du capital annuelle minorée des frais de gestion de 2 %, soit une garantie de 98 %.
(6) Mentions du boost Spirica
Le bonus s'applique aux versements initiaux et aux versements libres d'un montant minimum de 100 000 € effectués entre le 15/10/2026 et le 31/01/2027, pour la part affectée au Fonds Euro Nouvelle Génération en Gestion Libre, sans condition d'investissement en unités de compte. Il permet de bénéficier du taux de Participation aux Bénéfices au titre des années 2027 et 2028 et d'une contribution supplémentaire de 1,80 %, net de frais de gestion. Au titre de l'année 2026, les sommes investies sont rémunérées au taux de Participation aux Bénéfices du Fonds Euro Nouvelle Génération, sans bonus, au prorata temporis. Le bonus est attribué au prorata temporis de la durée de l'investissement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Le bonus ne s’appliquera pas dans le cas d’un transfert pacte ou d'un rachat réalisé sur tout contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le Contrat.
Le bonus concerne uniquement les versements initiaux ou les versements libres effectués entre le 15/10/2026 et le 31/01/2027 hors versements libres programmés, supérieurs ou égaux à 100 000 € brut, sous réserve de la signature d'un avenant aux conditions générales et de la disponibilité de l'enveloppe.
Le bonus est attribué au prorata temporis de la durée de l'investissement sur le Fonds Euro Nouvelle Génération en Gestion Libre. Cette offre ne s'appliquera pas dans le cas d'un rachat réalisé sur le Contrat dans les six derniers mois avant un nouveau versement sur le contrat.
Seule la part du versement affectée au Fonds Euro Nouvelle Génération en gestion libre dans le cadre de l'offre bénéficiera du bonus. Le seuil de 100 000 € s'apprécie tous modes de gestion confondus.
L’Offre Bonus ne s’appliquera pas dans le cas d’un transfert pacte ou d'un rachat réalisé sur tout Contrat assuré par Spirica dans les six derniers mois avant un nouveau versement sur le Contrat. En cas d’arbitrage sortant ou de rachat partiel au cours des années 2027 ou 2028 : pour la part désinvestie, le bonus sera versé prorata temporis de la durée d’investissement constatée au 31/12 (le désinvestissement s’imputant en priorité sur le dernier versement). En cas de rachat total ou de décès du souscripteur avant le 31/12/2027 ou le 31/12/2028, la Participation aux Bénéfices et la contribution supplémentaire ne sont pas attribuées.
Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps. L'investissement sur les supports en unités de compte supporte un risque de perte en capital puisque leur valeur est sujette à fluctuation à la hausse comme à la baisse dépendant notamment de l'évolution des marchés financiers. L'assureur s'engage sur le nombre d'unités de compte et non sur leur valeur qu'il ne garantit pas.