
 Temps de lecture :
En 2025, le marché de l’assurance vie et des contrats de capitalisation confirme sa solidité. Portées par la hausse du rendement des actifs des assureurs et un retour de la collecte nette en territoire positif, les rémunérations des fonds en euros se stabilisent à des niveaux attractifs pour les épargnants.
- Les encours des supports en euros atteignent 1 207 milliards d’euros pour l’assurance vie individuelle et 154 milliards d’euros pour la retraite collective à la fin de l’année 2025.
- Le taux de revalorisation moyen des fonds en euros individuels s’établit à 2,63 %, soit une parfaite stabilité par rapport à 2024.
- La rémunération des contrats collectifs gagne 11 points de base pour atteindre 2,64 % en moyenne.
- Les réserves financières restent solides avec une provision pour participation aux bénéfices qui s’élève à 4,0 % des encours individuels et 2,0 % des encours collectifs.
- Les frais de gestion moyens appliqués aux encours s’affichent à 0,63 % pour les contrats individuels et à 0,47 % pour les produits collectifs.
Une croissance des encours soutenue par le rendement et la collecte
Depuis plusieurs mois, la faible rémunération de l’épargne réglementée alimente le succès de l’assurance vie. La hausse des provisions mathématiques témoigne du regain d’attractivité des fonds euros garantis. Dans la catégorie des contrats individuels, les encours ont grimpé à 1 207 milliards d’euros à fin 2025, contre 1 178 milliards douze mois plus tôt. Cette dynamique s’explique par la combinaison des bénéfices distribués au titre de l’exercice précédent et d’une collecte nette de nouveau positive.
Note trustpilot :
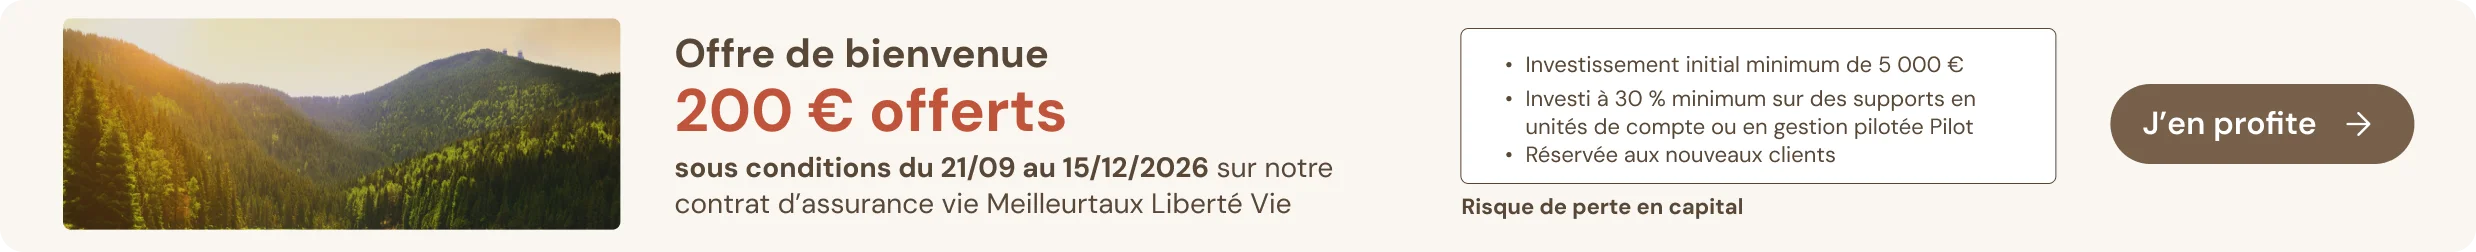
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :

Offre de bienvenue
Si les données paraissent plus modestes du côté des contrats collectifs à dominante retraite, elles restent non négligeables et s’affichent en hausse. Ainsi, les encours à fin 2025 atteignent 154 milliards d’euros, soit 7 milliards de plus sur un an.
Rendements à 2,6 % : des taux stables dopés par les bonus
La période de forte remontée des taux d’intérêt est désormais révolue. Les rendements versés aux épargnants semblent se stabiliser, dans la continuité de la tendance amorcée depuis 2023. La moyenne s’établit à 2,63 % pour l’assurance vie individuelle, après déductions des frais de gestion et hors prélèvements sociaux.
Cependant, sur ce segment, les performances réelles varient selon les politiques commerciales des assureurs. Les bonifications liées à la part investie en unités de compte entraînent ainsi un différentiel d’au moins 0,4 point de pourcentage par rapport à la moyenne.
Note trustpilot :
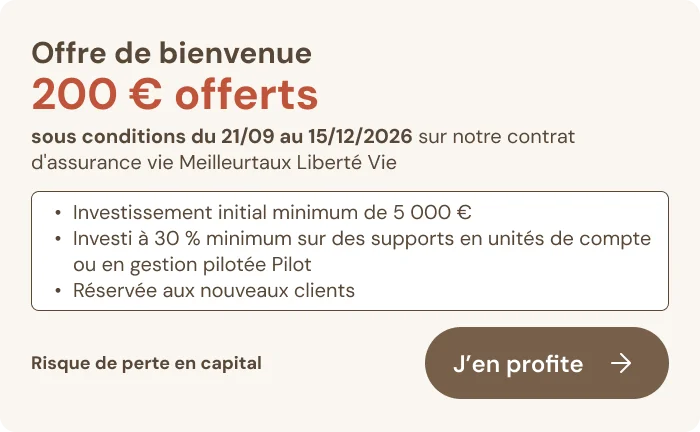
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :
Offre de bienvenue
ImportantLes contrats collectifs font légèrement mieux, à 2,64 %, en hausse de 11 points de base. Cette performance est principalement attribuée à une gestion financière axée sur le très long terme et à une part plus importante de supports diversifiés, particulièrement adaptées à l’horizon d’investissement de la préparation à la retraite.
L’effort financier des assureurs pour rémunérer les épargnants
Pour maintenir ces rémunérations attractives, les réserves des assureurs ont dû être mises à contribution, en complément de l’amélioration du rendement direct de leurs portefeuilles d’actifs. Leur provision pour participation aux bénéfices (PPB) passe ainsi de 4,3 % à 4,0 % pour l’individuel entre fin 2024 et fin 2025, et de 1,9 % à 2,0 % pour le collectif.
Parallèlement, le repli du taux technique moyen se poursuit : il s’établit désormais à 0,32 % sur les contrats individuels et 0,98 % sur les contrats collectifs, contre respectivement 0,35 % et 1,01 % un an plus tôt. Derrière ce chiffre se cachent toutefois des disparités marquées. Certaines compagnies continuent de profiter des taux techniques élevés associés à d’anciens contrats présents dans leurs portefeuilles.
En revanche, les assurés ont dû s’acquitter en 2025 de frais de gestion un peu plus conséquents : 0,63 % pour les enveloppes individuelles (+0,01 point par rapport à 2024) et 0,47 % pour les contrats collectifs (+0,05 point).