
 Temps de lecture :
Le rapport 2026 de l’Observatoire des produits d’épargne financière (OPEF) dresse un état des lieux détaillé des frais prélevés et des rendements générés par les placements des Français en 2025. En apportant une transparence inédite sur ces données clés, cet outil officiel vise à renforcer la confiance des épargnants et à les aider à mieux gérer leur patrimoine.
- Côté performances en 2025, les fonds actions dominent nettement le marché devant l’allocation d’actifs (5,47 %) et les fonds obligataires, tandis que le monétaire fléchit.
- Si les frais annuels moyens d’assurance vie restent modérés, le PER demeure plus coûteux sur les versements en raison d’un ticket d’entrée moyen plus faible.
- L’OPEF rappelle que des frais élevés ne garantissent aucune surperformance : le choix d’un support doit d’abord correspondre au profil et aux objectifs de l’épargnant.
Des performances très contrastées selon les supports
L’OPEF a analysé plus de 2 132 milliards d’euros d’encours répartis entre l’assurance vie, les PER, les PEA et les comptes-titres ordinaires.
ImportantPour 2025, les fonds actions affichent une performance moyenne de 11,47 % et devancent largement les fonds d’allocation d’actifs (5,47 %) ainsi que les fonds obligataires (1,23 %). En revanche, les fonds monétaires reculent légèrement (-0,87 %).
Du côté de l’assurance vie, les supports en euros dégagent une performance nette de frais de gestion de 2,6 % en 2025, contre 1,93 % en moyenne annualisée sur dix ans, entre 2016 et 2025. Les unités de compte (UC) font mieux, avec 4,7 % de rémunération nette l’an dernier. Les UC actions se distinguent avec 8,05 %, devant les UC allocation d’actifs (5,35 %). Pour leur part, les UC immobilières régressent à 2,93 %.
Note trustpilot :
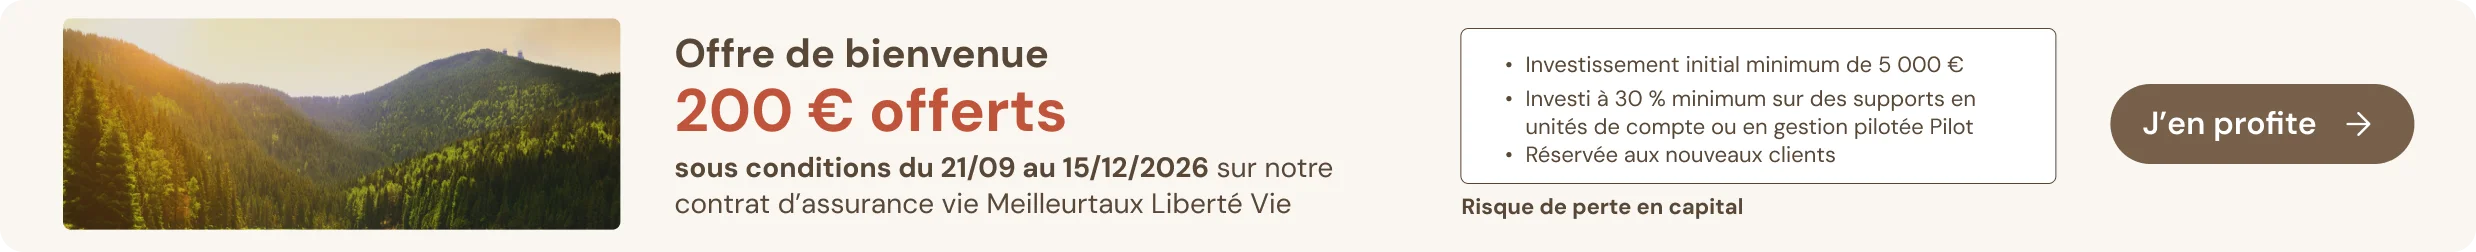
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :

Offre de bienvenue
Des frais globalement stables, avec quelques hausses ciblées
Entre 2024 et 2025, le rapport constate une grande stabilité des frais, avec des mouvements contrastés selon les supports. En assurance vie, les frais de gestion annuels moyens s’établissent à 0,67 % pour les fonds en euros, 0,80 % pour les UC en gestion libre et 1,08 % pour les UC en gestion pilotée ou sous mandat.
Les prélèvements sur les versements reculent légèrement sur les fonds en euros (0,55 % contre 0,60 % en 2024). En revanche, ils progressent sur les UC investies en produits structurés, atteignant 0,72 % (contre 0,69 %), soit la hausse la plus marquée de cette catégorie.
Sur les PER individuels, les frais sur versements restent nettement supérieurs à ceux de l’assurance vie : entre 1,09 % (fonds en euros) et 1,91 % (eurocroissance), soit jusqu’à 2,6 fois plus. Le rapport explique cet écart notamment par la taille moyenne des cotisations, qui est bien plus modeste sur les PER. Ainsi, 62 % des primes en assurance vie dépassent 50 000 euros, contre seulement 12 % sur les PER, si bien que les frais fixes pèsent davantage sur ces petits montants.
Les coûts récurrents des fonds en UC, autrement dit les frais prélevés sur la performance des supports, atteignent en moyenne 1,60 % en 2025, en léger repli par rapport à 2024 (1,62 %). L’écart demeure important entre les fonds monétaires (0,29 %) et les fonds de capital-investissement (2,50 %).
L’impact cumulé des frais sur le long terme
Pour illustrer l’effet des frais, le rapport de l’OPEF prend l’exemple de 10 000 euros investis en fonds actions monde via un compte-titres ordinaire. Sur un an, l’ensemble des coûts grignote 3,55 points de rendement en moyenne. Cependant, cet impact tombe à 1,86 point par an sur cinq ans, et à 1,68 point par an sur dix ans, à mesure que les frais à l’entrée, payés une seule fois, se diluent dans la durée.
Dans sa conclusion, l’Observatoire se montre toutefois très prudent : aucune corrélation ne peut être systématiquement établie entre le niveau des frais et la performance d’un produit d’épargne. Des commissions plus élevées peuvent correspondre à des services spécifiques. Le choix d’un support doit avant tout dépendre du profil, des objectifs et de l’horizon de placement du souscripteur ainsi que de son apport au risque, plutôt que du seul critère financier.
Note trustpilot :
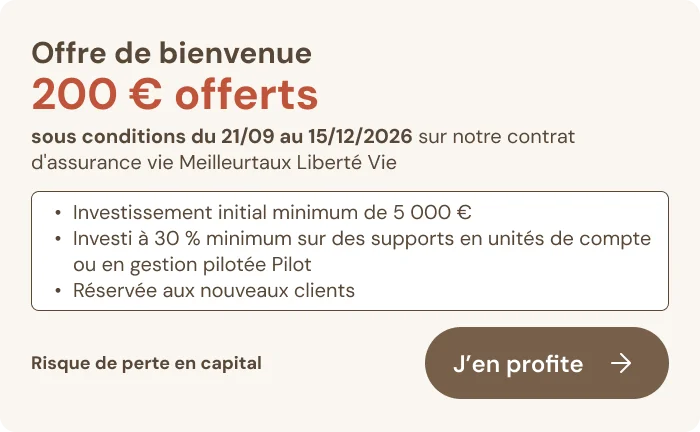
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :
Offre de bienvenue