Temps de lecture :
Les SCPI séduisent les épargnants qui souhaitent investir dans l’immobilier sans acheter directement un appartement ou gérer des locataires. Mais entre les rendements affichés, les frais de souscription, la fiscalité et les difficultés de revente rencontrées par certains fonds, les avis sur les SCPI restent contrastés.
Pour juger une SCPI, mieux vaut donc examiner plusieurs années de résultats, les évolutions du prix des parts, les risques de liquidité et le rendement réellement perçu après frais et fiscalité. Voici les indicateurs à analyser pour déterminer si ce placement correspond à votre profil.
- Une SCPI verse des revenus réguliers tirés de loyers, mais ni le capital ni le rendement ne sont garantis.
- Le taux de distribution seul ne suffit pas pour juger une SCPI : il doit être lu avec la performance globale annuelle, qui intègre l'évolution du prix de la part.
- Les frais d'entrée, souvent proches de 10%, imposent une détention longue : dans notre simulation, il faut près de cinq ans pour les compenser.
- En détention directe, les loyers sont imposés comme des revenus fonciers, au barème de l'impôt plus 17,2% de prélèvements sociaux.
Notre avis sur les SCPI en 2026 en bref
Une SCPI (société civile de placement immobilier) est un placement collectif qui achète et gère des immeubles, surtout professionnels, avec l'argent de ses associés, puis leur reverse les loyers. C’est un placement immobilier adapté à une épargne de long terme, en complément d'autres supports, et peu adaptée à un projet à moins de huit ans.
| Critère | Notre appréciation | Ce qu'il faut savoir |
|---|---|---|
| Rendement | Positif | Taux de distribution moyen de 4,92% en 2025, en hausse pour la deuxième année consécutive |
| Performance globale | Mitigé | +1,5% en moyenne en 2025, car le prix moyen des parts a reculé de 3,45% |
| Risque en capital | Vigilance | Capital non garanti ; les SCPI de bureaux et résidentielles ont vu leur prix de part baisser |
| Frais | Défavorable sur courte durée | Frais de souscription de 5% à 12% selon l'AMF, frais de gestion de 8% à 10% des loyers |
| Fiscalité en direct | Défavorable pour les tranches élevées | Revenus fonciers au barème + 17,2% de prélèvements sociaux |
| Gestion | Positif | Gestion locative entièrement déléguée à la société de gestion |
| Ticket d'entrée | Positif | Quelques centaines d'euros pour certaines SCPI |
Notre verdict : les SCPI peuvent compléter un patrimoine diversifié, à condition d’accepter le risque immobilier, une liquidité incertaine et une fiscalité potentiellement élevée. Le meilleur rendement affiché ne suffit pas à désigner la meilleure SCPI.
Note trustpilot :
- Performance Globale Annuelle (PGA) de 14,04%
- Catégorie: Diversifiée
- Localisation : Europe
Note trustpilot :

L’immobilier à haut rendement
Les chiffres clés du marché des SCPI : historique et tendances
Les chiffres de place proviennent de l'ASPIM (Association française des sociétés de placement immobilier) et de l'IEIF (Institut de l'épargne immobilière et foncière). Ils sont publiés chaque trimestre, et le bilan annuel paraît en février de l'année suivante.
| Indicateur | Valeur | Date |
|---|---|---|
| Taux de distribution moyen | 4,92% | 2025 |
| Performance globale annuelle moyenne | +1,5% | 2025 |
| Variation du prix de part moyen (pondéré) | −3,45% | 2025 |
| Variation du prix de part moyen (pondéré) | −2,4% | 1er semestre 2026 |
| Collecte nette | 4,6 Md€ (+29% sur un an) | 2025 |
| Collecte nette | 2,2 Md€ (+2,5% sur un an) | 1er semestre 2026 |
| Capitalisation | 86 Md€ | 30 juin 2026 |
| Parts en attente de retrait | 1,9 Md€, soit 2,2% de la capitalisation | 30 juin 2026 |
| Nombre de SCPI | 232, gérées par 55 sociétés de gestion | Fin 2025 |
Le taux de distribution moyen
Le taux de distribution moyen du marché correspond aux revenus versés par les SCPI pendant l'année, rapportés au prix de leurs parts, en moyenne pondérée par la capitalisation. Il mesure ce que l'associé a perçu, sans tenir compte de l'évolution de la valeur de ses parts.
| Année | Taux de distribution moyen | Variation du prix de part moyen | Performance globale annuelle | TOF moyen |
|---|---|---|---|---|
| 2023 | 4,52% | −4,9% | −0,4% | 93,3% |
| 2024 | 4,72% | −4,5% | +0,2% | 92,2% |
| 2025 | 4,92% | −3,45% | +1,5% | 91,3% |
| 1er semestre 2026 (tendance) | 2,30% sur six mois | −2,4% | Non publiée | Non publié |
La moyenne masque de forts écarts entre stratégies. En 2025, les SCPI diversifiées ont distribué 6,0% en moyenne, la logistique 5,6%, l'hôtellerie et les loisirs 5,1%, les commerces 4,9%, les bureaux 4,6%, la santé et l'éducation 4,2%, le résidentiel 4,2%. Environ la moitié des SCPI ont réduit leur dividende en 2025, d'environ 10% en moyenne.
L'évolution du prix de part et de la valeur de réalisation
Le prix de part est le prix auquel on souscrit une part de SCPI. La valeur de réalisation est la valeur des immeubles, estimée chaque année par un expert indépendant, augmentée des autres actifs et diminuée des dettes. Quand la valeur de réalisation baisse durablement, la société de gestion doit tôt ou tard ajuster le prix de part.
La remontée des taux d'intérêt a fait baisser la valeur des immeubles, surtout de bureaux. Plusieurs SCPI ont donc réduit leur prix de part. En 2025, 14 SCPI à capital variable ont baissé leur prix de souscription et 17 l'ont augmenté ; le prix moyen pondéré a reculé de 3,45% sur l'année, puis de 2,4% au premier semestre 2026, une baisse due aux SCPI à capital fixe, le prix des SCPI à capital variable étant resté stable.
Le taux d'occupation financier (TOF) du marché
Le taux d’occupation financier (TOF) mesure la part des loyers effectivement facturés, augmentée de certaines indemnités, par rapport aux loyers qui seraient facturés si l’ensemble du patrimoine était loué dans les conditions retenues par la méthodologie applicable. Dès lors que le TOF passe durablement en dessous des 90%, on considère qu’il existe une difficulté à louer les biens.
Un TOF élevé est généralement favorable, car il témoigne d’une bonne occupation locative. Il ne garantit cependant pas la stabilité des revenus : la durée restante des baux, la solvabilité des locataires, les franchises de loyers et la concentration du patrimoine comptent également. Un fonds affichant 95% de TOF avec quelques locataires représentant une grande partie des loyers peut être plus vulnérable qu’un fonds dont les revenus sont répartis entre de nombreux locataires.
Comment se forger un avis fiable sur une SCPI ? Les indicateurs à analyser
Pour se forger un avis sur une SCPI, il faut croiser au moins six indicateurs publiés dans ses documents réglementaires : la performance globale annuelle, le taux de distribution, le TOF, la durée des baux, l'écart entre prix de part et valeur de reconstitution, et l'endettement. Ils figurent dans le document d'informations clés (DIC), les bulletins trimestriels et le rapport annuel.
Taux de distribution vs performance globale annuelle
Le taux de distribution divise les revenus bruts versés dans l'année par le prix de souscription au 1er janvier, pour une SCPI à capital variable. La performance globale annuelle (PGA) ajoute à ce taux la variation du prix de part sur l'année. Une SCPI qui distribue 5% mais baisse son prix de 6% affiche donc une PGA de −1%.
En 2025, l'ASPIM a mis à jour ses règles de communication : le taux de distribution ne peut plus être présenté seul, il doit être accompagné de la PGA calculée sur la même période. Un taux mesuré sur moins de douze mois ne peut pas être annualisé, et une SCPI récente doit avertir que son taux n'est pas forcément représentatif.
L'analyse Meilleurtaux Placement :
les classements de « meilleures SCPI » trient le plus souvent par taux de distribution brut. Un taux très élevé peut venir d'une SCPI jeune, qui achète à prix bas avec une collecte récente, ou d'une distribution exceptionnelle de réserves. Comparez toujours la PGA sur plusieurs années.
TOF, durée des baux (WALB/WALT) et qualité locative
Le TOF donne une photographie de l'occupation à un instant donné. La durée des baux indique combien de temps ces loyers sont sécurisés :
- le WALB (durée moyenne pondérée jusqu'à la prochaine échéance de bail) mesure le délai avant la première date à laquelle les locataires peuvent partir ;
- le WALT (durée moyenne pondérée jusqu'à la fin des baux) mesure la durée totale restante des contrats ;
- un WALB court, de deux à trois ans, expose la SCPI à des départs rapprochés, même avec un TOF élevé.
Valeur de reconstitution, report à nouveau et endettement
La valeur de reconstitution est ce qu'il coûterait pour reconstituer le patrimoine de la SCPI, frais d'acquisition et commissions compris. Un écart de plus de 10% entre le prix de part et cette valeur doit être justifié par la société de gestion et notifié à l'AMF ; un prix nettement supérieur signale un risque de baisse. Un prix inférieur constitue une marge de sécurité.
Le report à nouveau (RAN) est la part des bénéfices mise en réserve plutôt que distribuée. Il permet de lisser les revenus lors d'une mauvaise année, sans le garantir. Il s'exprime souvent en jours ou en mois de distribution.
L'endettement amplifie la performance quand les loyers dépassent le coût du crédit, et la dégrade dans le cas inverse. Le ratio d'endettement figure dans le rapport annuel : à niveau de rendement égal, une SCPI peu ou pas endettée présente moins de risque lors d'une hausse des taux.
La société de gestion : expérience, transparence, collecte
La société de gestion choisit les immeubles, les loue, fixe le prix de part et gère les retraits. Elle doit être agréée par l'AMF. Trois points permettent de la juger : son ancienneté et son historique sur plusieurs cycles, la clarté de ses bulletins trimestriels, et la régularité de sa collecte.
La collecte compte parce qu'une SCPI à capital variable rembourse les associés sortants avec l'argent des nouveaux. Une SCPI qui ne collecte plus et accumule des parts en attente de retrait peut devoir vendre des immeubles à prix bas ou baisser son prix de part.
Les avantages des SCPI : ce qui justifie un avis positif
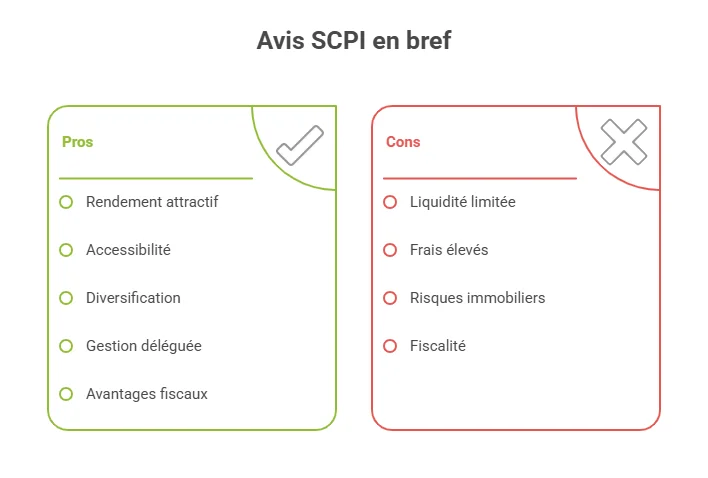
Les SCPI permettent d'investir dans l'immobilier professionnel avec un ticket réduit, sans gérer de locataire, et de percevoir des revenus en général trimestriels. Leurs principaux atouts :
- gestion déléguée : la société de gestion recherche les locataires, encaisse les loyers et entretient les immeubles ;
- mutualisation : le risque est réparti sur des dizaines, parfois des centaines d'immeubles et de locataires ;
- accessibilité : certaines SCPI sont accessibles pour moins de 200 euros la part ;
- diversification : bureaux, commerces, santé, logistique, hôtels, en France et en Europe ;
- revenus réguliers : le taux de distribution moyen est resté supérieur à 4% chaque année depuis 2021 ;
- souplesse de détention : comptant, à crédit, en démembrement, en assurance-vie ou dans un PER.
Les SCPI européennes présentent un atout fiscal supplémentaire : les loyers de source étrangère sont imposés d'abord dans le pays de l'immeuble et ne supportent pas, dans la plupart des cas, les 17,2% de prélèvements sociaux français. Le traitement exact dépend de la convention fiscale signée avec chaque pays, et le taux de distribution affiché est brut de l’impôt étranger payé par la SCPI.
Déterminez le type de SCPI qui vous convient.
Risques et inconvénients : ce qui peut nuancer votre avis
Les SCPI présentent quatre limites principales : un capital non garanti, une revente qui peut prendre des mois, des frais élevés à l'entrée et une fiscalité lourde en détention directe pour les contribuables fortement imposés.
Perte en capital et baisse du prix de part
Le capital investi en SCPI n'est pas garanti : l'AMF le rappelle dans chacune de ses publications sur le sujet. Le prix de revente peut être inférieur au prix d'achat des parts de SCPI, et les revenus peuvent baisser avec la vacance ou la renégociation des loyers.
En 2025, la performance globale a été positive en moyenne (+1,5%) mais négative pour les SCPI de bureaux (−0,3%), de santé et d'éducation (−1,3%) et résidentielles (−4,5%). Un associé de ces SCPI a perçu des revenus, mais la valeur de ses parts a reculé davantage.
Liquidité limitée et parts en attente de retrait
Les parts de SCPI ne sont pas cotées. Dans une SCPI à capital variable, la sortie se fait par un retrait compensé par de nouvelles souscriptions ; dans une SCPI à capital fixe, il faut trouver un acheteur sur le marché secondaire. Selon le médiateur de l'AMF, une demande de retrait, même valide, peut être exécutée dans un délai indéterminé si les souscriptions manquent. Lorsque les demandes non satisfaites depuis douze mois représentent au moins 10% des parts, la société de gestion doit en informer l'AMF et convoquer une assemblée générale extraordinaire.
Le conseil de l'expert : avant de souscrire, consultez le dernier bulletin trimestriel de la SCPI et vérifiez le nombre de parts en attente de retrait. Un volume en hausse sur plusieurs trimestres est un signal d'alerte, quel que soit le rendement de la SCPI affiché.
Frais d'entrée, frais de gestion et délai de jouissance
Une SCPI supporte trois types de frais :
- la commission de souscription, incluse dans le prix de la part et prélevée à l'entrée ;
- la commission de gestion, prélevée sur les loyers avant distribution, donc déjà déduite du taux de distribution ;
- selon les SCPI, une commission de retrait en cas de sortie anticipée, fréquente sur les SCPI sans frais d'entrée.
Le délai de jouissance est la période entre la souscription et le premier versement de revenus. Il dure souvent plusieurs mois : souscrire en janvier avec une entrée en jouissance au premier jour du sixième mois, c'est percevoir ses premiers revenus sur juin. Pendant ce délai, l'argent est investi mais ne rapporte rien.
Fiscalité des revenus fonciers
En détention directe, la quote-part des loyers revenant à l'associé est imposée dans la catégorie des revenus fonciers : au barème progressif de l'impôt sur le revenu, plus 17,2% de prélèvements sociaux. Les revenus financiers éventuels, issus du placement de la trésorerie de la SCPI, relèvent des revenus de capitaux mobiliers.
| Élément | Règle en vigueur |
|---|---|
| Prélèvements sociaux sur revenus fonciers et plus-values immobilières | 17,2% (non concernés par la hausse de la CSG à 18,6% sur les revenus de placement) |
| Micro-foncier | Revenus fonciers bruts jusqu'à 15 000 € par an, abattement de 30% ; accessible au porteur de parts de SCPI seulement s'il détient aussi un logement loué nu en direct |
| Régime réel | Déduction des charges, dont les intérêts d'emprunt ; option irrévocable 3 ans |
| Plus-value de cession | 19% d'impôt + 17,2% de prélèvements sociaux ; exonération d'impôt après 22 ans, de prélèvements sociaux après 30 ans ; surtaxe de 2% à 6% au-delà de 50 000 € de plus-value imposable |
Pour un contribuable dont la tranche marginale d'imposition (TMI) atteint 30%, l'impôt et les prélèvements sociaux absorbent 47,2% des revenus fonciers. C'est la raison pour laquelle les épargnants fortement imposés privilégient souvent l'assurance-vie, le démembrement ou les SCPI européennes.
Simulation : combien rapporte réellement une SCPI après frais et impôts ?
Pour 10 000 euros investis dans une SCPI distribuant 5% par an, avec 10% de frais d'entrée et un prix de part stable, un contribuable imposé à 30% perçoit environ 264 euros nets par an et met près de cinq ans à compenser les frais d'entrée. Le détail ci-dessous repose sur des hypothèses explicites, choisies à titre d'exemple.
Hypothèses :
- souscription de 10 000 € en janvier, dans une SCPI française à capital variable ;
- commission de souscription de 10% incluse dans le prix : la valeur de retrait des parts est de 9 000 € ;
- taux de distribution de 5% par an (500 € bruts), proche de la moyenne du marché en 2025, pris à titre d'exemple ;
- entrée en jouissance au premier jour du sixième mois : 7 mois de revenus la première année (291,67 €) ;
- prix de part stable pendant toute la durée ;
- revenus imposés au régime réel, sans autres charges déductibles que celles déjà prélevées par la SCPI, au barème de l'impôt plus 17,2% de prélèvements sociaux.
| TMI | Impôt + prélèvements sociaux | Revenu net annuel (année pleine) | Rendement net sur 10 000 € | Gain net après 10 ans, frais d'entrée déduits |
|---|---|---|---|---|
| 11% | 28,2% | 359 € | 3,59% | +2 440 € |
| 30% | 47,2% | 264 € | 2,64% | +1 530 € |
| 41% | 58,2% | 209 € | 2,09% | +1 003 € |
Le cas le plus parlant est la sortie anticipée. Avec une TMI de 30%, un associé qui revend ses parts au bout de trois ans a perçu 682 € nets de revenus mais récupère 9 000 € : il perd 318 €. Le point d'équilibre est atteint au cours de la cinquième année (+210 € à la fin de celle-ci).
Bon à savoir :
si le prix de part baisse, le point d'équilibre recule d'autant. Une baisse de 5% du prix de part, soit 450 € sur une valeur de retrait de 9 000 €, repousse l'équilibre de près de deux ans pour un contribuable imposé à 30%. À l'inverse, une SCPI européenne, dont les loyers échappent aux prélèvements sociaux français, réduit la fiscalité de l'associé ; le calcul exact dépend de la convention fiscale du pays concerné.
Quel mode de détention selon votre profil ? Comptant, crédit, démembrement, assurance-vie
Le mode de détention change la fiscalité, la liquidité et l'effort d'épargne d'un investissement en SCPI. L'achat comptant convient aux contribuables peu imposés, le crédit à ceux qui veulent un effet de levier, la nue-propriété à ceux qui n'ont pas besoin de revenus, et l'assurance-vie aux épargnants fortement imposés.
| Mode de détention | Principe | Pour qui ? | Points de vigilance |
|---|---|---|---|
| Comptant, en direct | Achat de parts auprès de la société de gestion ou d'un intermédiaire | TMI faible, recherche de revenus | Revenus fonciers imposés au barème + prélèvements sociaux |
| À crédit | Achat financé par un prêt ; intérêts déductibles des revenus fonciers | Actif disposant d'une capacité d'emprunt | Mensualités dues même si les loyers baissent ; le rendement net doit dépasser le coût du crédit |
| Nue-propriété | Achat des parts avec une décote, sans revenus pendant le démembrement | Épargnant fortement imposé sans besoin de revenus | Aucun revenu pendant la durée choisie, liquidité encore plus réduite |
| Usufruit | Achat temporaire du droit aux revenus | Surtout les sociétés soumises à l'impôt sur les sociétés | Valeur nulle en fin de démembrement |
| Assurance-vie (unités de compte) | Parts de SCPI logées dans le contrat | Épargnant fortement imposé, préparation de la transmission | Choix de SCPI restreint, frais du contrat en plus, part des revenus parfois conservée par l'assureur |
| PER individuel | SCPI proposées en unités de compte | Préparation de la retraite | Épargne bloquée jusqu'à la retraite, sauf cas de déblocage anticipé |
Le crédit est souvent présenté comme le principal intérêt des SCPI pour un jeune actif, à condition d'obtenir un taux d'emprunt nettement inférieur au rendement attendu et de garder une trésorerie suffisante. Les intérêts se déduisent des revenus fonciers au régime réel, ce qui réduit l'impôt.
En démembrement, l'AMF souligne que la liquidité, déjà réduite pour une SCPI, l'est encore davantage pendant toute la durée du démembrement. En assurance-vie, les gains restent soumis à la fiscalité du contrat, plus favorable après huit ans.
Notre avis sur une sélection de SCPI
Sofidynamic combine un taux de distribution élevé et une forte revalorisation, d'où une PGA de 14,04% en 2025. Ses frais d'entrée réduits sont compensés par une commission de retrait avant huit ans. Points de vigilance : une capitalisation encore modeste, qui rend la performance dépendante de chaque acquisition, et un endettement d'environ 15% au 31/03/2026.
Transitions Europe affiche une PGA régulière sur trois exercices et aucune part en attente de retrait selon les dernières données publiées. Points de vigilance : un taux de distribution en recul entre 2024 et 2025, et une valeur de réalisation inférieure au prix de souscription, ce qui impose de détenir les parts assez longtemps pour amortir les frais d'entrée ; le prix de part reste toutefois inférieur à la valeur de reconstitution.
Épargne Pierre Europe a maintenu un taux de distribution stable de 6,75% sur ses deux derniers exercices, avec un patrimoine entièrement investi hors de France. Points de vigilance : un historique court, une partie des données encore datée de fin 2024 et un ticket d'entrée plus élevé que la moyenne.
| Indicateur | Sofidynamic | Transitions Europe | Épargne Pierre Europe |
|---|---|---|---|
| Taux de distribution 2025 | 9,04% (9,52% en 2024, taux annualisé de la 1re année) | 7,60% (8,25% en 2024) | 6,75% (6,75% en 2024) |
| Performance globale annuelle 2025 | 14,04% | 8,60% | 6,75% |
| Prix de part | 315 € (31/03/2026) | 202 € (2025) | 20 € (2026) |
| Frais de souscription | 2% HT | 10% HT | 10% HT |
| TOF | 97,7% (31/03/2026) | 98% (31/12/2025) | 99,79% (30/06/2026) |
| Capitalisation | 177 M€ (31/12/2025) | 1,1 Md€ (31/12/2025) | 702,38 M€ (30/06/2026) |
| Délai de jouissance | 1er jour du 6e mois | 1er jour du 6e mois | 1er jour du 6e mois |
| Minimum de souscription | 315 € (1 part) | 1 010 € (5 parts) | 6 000 € (300 parts) |
Avertissement : l'investissement en SCPI présente un risque de perte en capital. Les revenus ne sont pas garantis et la revente des parts n'est pas garantie. Les performances passées ne préjugent pas des performances futures.
Sofidynamic

Note trustpilot :
- Performance globale annuelle 2025: 14,04 %
- Catégorie : Diversifiées
- Localisation : Europe
- Prix de la part : 315 €
- Minimum de souscription : 1 part
L’immobilier à haut rendement

Note trustpilot :
- Taux de distribution 2025: 7,60 %
- Catégorie : Diversifiées
- Localisation : Europe
- Prix de la part : 200 €
- Minimum de souscription : 5 parts
L’immobilier des nouveaux usages
Note trustpilot :
- Taux de distribution 2025: 6,75 %
- Catégorie : Diversifiées
- Localisation : Europe
- Prix de la part : 300 €
- Minimum de souscription : 30 parts
La SCPI des métropoles européennes
FAQ : Tout savoir sur les avis SCPI en 2026
Les SCPI sont-elles un bon placement en 2026 ?
Les SCPI restent un placement de diversification intéressant pour un horizon d'au moins 8 à 10 ans. Le rendement moyen a progressé en 2025, mais la performance globale est restée faible, à +1,5%, à cause de la baisse des prix de part. Le choix de la SCPI et du mode de détention pèse davantage que le contexte de marché.
Quel est le rendement moyen des SCPI en 2025 ?
Le taux de distribution moyen des SCPI a atteint 4,92% en 2025, contre 4,72% en 2024, selon l'ASPIM et l'IEIF. Il varie de 4,2% pour les SCPI résidentielles à 6,0% pour les SCPI diversifiées. La performance globale annuelle moyenne, qui intègre la variation du prix de part, s'établit à +1,5%.
Est-ce le bon moment pour investir en SCPI ?
Personne ne peut prévoir le meilleur moment d'entrée. Une période de baisse des prix de part permet d'acheter des immeubles à des valeurs plus basses, mais rien ne garantit qu'elle soit terminée. Plutôt que de chercher le bon moment, privilégiez une SCPI dont le prix de part est inférieur ou proche de sa valeur de reconstitution, et étalez éventuellement vos achats dans le temps.
Peut-on perdre de l'argent avec une SCPI ?
Oui. Le capital n'est pas garanti : le prix de part peut baisser, comme l'ont montré les SCPI de bureaux, de santé et résidentielles en 2025. Une revente rapide fait aussi perdre de l'argent, car les frais d'entrée ne sont pas encore compensés par les revenus perçus.
Combien de temps faut-il garder ses parts de SCPI ?
L'AMF présente la SCPI comme un investissement de long terme, et la plupart des sociétés de gestion recommandent une durée de détention de 8 à 10 ans minimum. Cette durée permet d'amortir les frais d'entrée et de traverser un cycle immobilier. La durée recommandée de chaque SCPI figure dans son DIC.
Quels sont les inconvénients des SCPI ?
Les principaux inconvénients sont l'absence de garantie en capital, une liquidité limitée, des frais d'entrée de 5% à 12%, un délai de jouissance de plusieurs mois et, en détention directe, une imposition des loyers au barème de l'impôt plus 17,2% de prélèvements sociaux.
À partir de quel montant une SCPI est-elle intéressante ?
Certaines SCPI sont accessibles pour moins de 200 euros, d'autres exigent plusieurs milliers d'euros. Le montant compte moins que la part de votre patrimoine qui y est consacrée : il est généralement conseillé de ne pas dépasser environ 10% de son patrimoine en SCPI, réparti sur deux ou trois SCPI, après avoir constitué une épargne de précaution.