
 Temps de lecture :
Pour investir 100 000 euros, commencez par mettre de côté une épargne de précaution. Répartissez ensuite le reste entre plusieurs placements, selon votre profil de risque et la date à laquelle vous aurez besoin de l’argent. À titre d’exemple, un profil prudent peut retenir 60 % de fonds en euros, 30 % d’obligations et 10 % de SCPI ; un profil dynamique, 50 % d’actions via un PEA. Aucun support ne réunit à la fois sécurité, rendement et disponibilité : Meilleurtaux Placement vous explique comment les combiner, avec des exemples chiffrés.
- Avant d’investir 100 000 euros, gardez trois à six mois de dépenses sur des livrets réglementés disponibles à tout moment, pour ne jamais devoir vendre un placement dans l’urgence.
- Votre profil de risque et votre horizon de placement déterminent la part de votre capital qui peut aller vers les actions, l’immobilier ou les placements non cotés.
- Aucun placement n’est à la fois garanti, rémunérateur et disponible : le fonds en euros protège le capital, la bourse vise la performance, les SCPI distribuent des revenus.
- L’enveloppe compte autant que le support : assurance-vie, PEA et PER réduisent fortement l’imposition des gains par rapport à un compte-titres ordinaire.
- Diversifier entre plusieurs classes d’actifs, comparer les frais et rééquilibrer régulièrement protègent davantage votre capital que la recherche du placement le plus performant.
Tableau de synthèse : 100 000 € à placer en un coup d’œil (taux d’octobre 2026)
Le rendement de référence d’un placement à capital garanti est connu à l’avance ou chaque année. Celui des placements en actions, en immobilier ou en non coté ne l’est jamais. Le taux de distribution d’une SCPI, par exemple, rapporte les revenus versés au prix de la part, sans tenir compte de l’évolution de ce prix.
| Placement | Rendement de référence | Capital garanti | Disponibilité | Plafond de versement | Fiscalité des gains |
|---|---|---|---|---|---|
| Livret A, LDDS | 1,70 % (depuis le 1er août 2026) | Oui | Immédiate | 22 950 € (Livret A), 12 000 € (LDDS) | Exonérés |
| LEP (sous conditions de revenus) | 2,50 % (depuis le 1er février 2026) | Oui | Immédiate | 10 000 € | Exonérés |
| Fonds en euros (assurance-vie) | 2,63 % en moyenne en 2025 | Oui, hors frais | Quelques jours | Aucun | Régime de l’assurance-vie |
| Compte à terme | Fixé au contrat | Oui | Bloqué jusqu’à l’échéance | Aucun | PFU de 31,4 % |
| Actions et ETF (PEA) | Variable, non garanti | Non | Clôture du plan si retrait avant 5 ans | 150 000 € | Exonération d’impôt après 5 ans, prélèvements sociaux dus |
| SCPI | 4,91 % de taux de distribution moyen en 2025 | Non | Faible | Aucun | Revenus fonciers |
| Crowdfunding immobilier | Annoncé par projet, non garanti | Non | Bloqué jusqu’au remboursement | Aucun | PFU de 31,4 % |
| Private equity, crypto-actifs | Très variable | Non | Faible à moyenne | Aucun | Selon le support |
Selon votre profil, la stratégie d’ensemble se résume ainsi :
| Profil | Épargne de précaution (avant d’investir) | Allocation type du capital investi | Rendement brut indicatif (hypothèse, octobre 2026) |
|---|---|---|---|
| Prudent | 3 à 6 mois de dépenses sur livrets réglementés | 60 % fonds en euros, 30 % obligations, 10 % SCPI | Environ 2 % par an |
| Équilibré | 3 à 6 mois de dépenses sur livrets réglementés | 40 % ETF via PEA, 30 % SCPI, 20 % assurance-vie, 10 % private equity | Environ 4 % par an |
| Dynamique | 3 à 6 mois de dépenses sur livrets réglementés | 50 % actions via PEA, 20 % crowdfunding immobilier, 15 % SCPI, 15 % actifs alternatifs | Environ 6 % par an, sur plus de 10 ans |
Taux, plafonds et rendements vérifiés le 19 octobre 2026. Les rendements indicatifs par profil sont des hypothèses de calcul, ni garanties ni constatées, avant frais, impôts et inflation. Les rendements passés ne préjugent pas des rendements futurs.
Deux notions reviennent tout au long de cette page : l’épargne de précaution à constituer avant d’investir et le prélèvement forfaitaire unique (PFU) qui taxe les revenus du capital.
Rendements des principaux placements sur 3 ans (2023-2025)
Le rendement moyen d’un placement varie d’une année à l’autre. Le tableau ci-dessous retrace les trois dernières années complètes pour le fonds en euros, les SCPI et le Livret A.
| Placement | 2023 | 2024 | 2025 | Source |
|---|---|---|---|---|
| Fonds en euros (contrats individuels, taux moyen net de frais de gestion, avant prélèvements sociaux) | 2,60 % | 2,63 % | 2,63 % | ACPR, études annuelles de revalorisation (2024, 2025 et juin 2026) |
| SCPI (taux de distribution moyen) | 4,52 % | 4,72 % | 4,91 % | ASPIM-IEIF, bilans annuels |
| Livret A (taux en vigueur) | 3 % depuis le 1er février 2023 | 3 % | 2,4 % au 1er février, puis 1,7 % au 1er août | Banque de France |
En 2026, le taux du Livret A est passé à 1,5 % au 1er février, puis remonté à 1,7 % au 1er août. Le taux de distribution d’une SCPI ne tient pas compte de l’évolution du prix des parts : il ne mesure pas, à lui seul, la performance globale.
Les prérequis avant d’investir 100 000 euros (épargne de précaution, profil, horizon)
Placer une somme importante commence par trois vérifications : disposer d’une réserve d’argent disponible, connaître son appétence au risque et savoir quand l’argent sera nécessaire. Ces trois éléments décident de la répartition, bien avant le choix d’un produit.
Constituer son épargne de précaution (Livret A, LDDS, LEP)
L’épargne de précaution est la somme mise de côté pour faire face à un imprévu : panne de voiture, perte d’emploi, travaux urgents. Le repère courant est de trois à six mois de dépenses, à ajuster selon la stabilité de vos revenus et votre situation familiale.
Cette réserve se place sur des livrets réglementés : le capital y est garanti, l’argent est disponible à tout moment et les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le LEP (livret d’épargne populaire) offre un taux supérieur, mais il est réservé aux foyers dont les revenus ne dépassent pas un plafond. Meilleurtaux Placement suit l’évolution du taux du Livret A à chaque révision.
| Livret | Taux | Plafond de versements | Condition |
|---|---|---|---|
| Livret A | 1,70 % du 1er août 2026 au 31 janvier 2027 | 22 950 € | Aucune condition de revenus |
| LDDS | 1,70 % du 1er août 2026 au 31 janvier 2027 | 12 000 € | Aucune condition de revenus |
| LEP | 2,50 % du 1er août 2026 au 31 janvier 2027 | 10 000 € | Revenu fiscal de référence inférieur à 23 028 € pour une part (métropole, plafonds 2026) |
Au-delà de l’épargne de précaution, laisser le reste de vos 100 000 euros sur des livrets limite leur rendement. Lorsque l’inflation dépasse le taux du livret, l’épargne perd du pouvoir d’achat. Selon les résultats définitifs de l’Insee publiés le 15 octobre 2026, les prix à la consommation ont augmenté de 3,1 % sur un an en septembre 2026, pour un Livret A rémunéré à 1,70 %.
Bon à savoir
Les dépôts bancaires sont garantis par le Fonds de garantie des dépôts et de résolution (FGDR) jusqu’à 100 000 € par client et par banque. Les sommes placées sur Livret A, LDDS et LEP bénéficient d’un plafond distinct de 100 000 €, qui s’ajoute au premier. Les contrats d’assurance-vie sont couverts par le Fonds de garantie des assurances de personnes (FGAP) jusqu’à 70 000 € par assuré et par assureur.
Définir son profil de risque (questionnaire MIF 2)
Le profil de risque mesure la part de pertes temporaires que vous pouvez supporter, financièrement et psychologiquement. On distingue en général trois profils : prudent (priorité à la protection du capital), équilibré (recherche d’un compromis) et dynamique (acceptation de fortes variations pour viser un rendement plus élevé).
La directive européenne MIF 2 (pour les banques et conseillers en investissements) et la directive sur la distribution d’assurances (pour l’assurance-vie) imposent de vous faire remplir un questionnaire avant de vous recommander un placement. Ces professionnels doivent évaluer vos connaissances et votre expérience, votre situation financière, votre capacité à subir des pertes, vos objectifs et votre tolérance au risque.
Répondez à ce questionnaire avec sincérité : il protège avant tout l’épargnant. Surestimer sa tolérance au risque conduit souvent à vendre au plus bas lors d’une baisse des marchés, ce qui transforme une perte temporaire en perte définitive.
Fixer son horizon de placement (court, moyen, long terme)
L’horizon de placement est la durée pendant laquelle vous pouvez immobiliser votre argent sans en avoir besoin. L’Autorité des marchés financiers (AMF) distingue le court terme (moins de 3 ans), le moyen terme (souvent de 3 à 10 ans) et le long terme (plus de 10 ans).
Plus l’horizon est long, plus vous pouvez accepter des placements volatils, car le temps permet de traverser les baisses. L’AMF recommande ainsi, pour un placement en actions, une durée d’au moins 10 ans. Rien n’empêche de découper vos 100 000 euros en plusieurs poches, chacune avec son propre horizon.
| Horizon | Objectif typique | Placements adaptés | Niveau de risque |
|---|---|---|---|
| Moins de 3 ans | Projet proche, réserve | Livrets, fonds en euros, compte à terme | Faible (capital garanti) |
| 3 à 10 ans | Achat immobilier, études des enfants | Assurance-vie diversifiée, obligations, SCPI (à partir de 8 ans) | Modéré |
| Plus de 10 ans | Retraite, transmission | Actions et ETF via PEA ou assurance-vie, immobilier, PER, petite part de non coté | Élevé, avec perte en capital possible |
Ces principes valent quel que soit le montant. Meilleurtaux Placement les décline pour investir 500 euros, placer 1 000 euros, investir 10 000 euros ou investir 50 000 euros. Pour des capitaux plus élevés, découvrez combien rapportent 200 000 euros placés par mois ou combien rapportent 300 000 euros.
Comparatif des placements pour 100 000 euros en 2026 (risque, rendement, disponibilité)
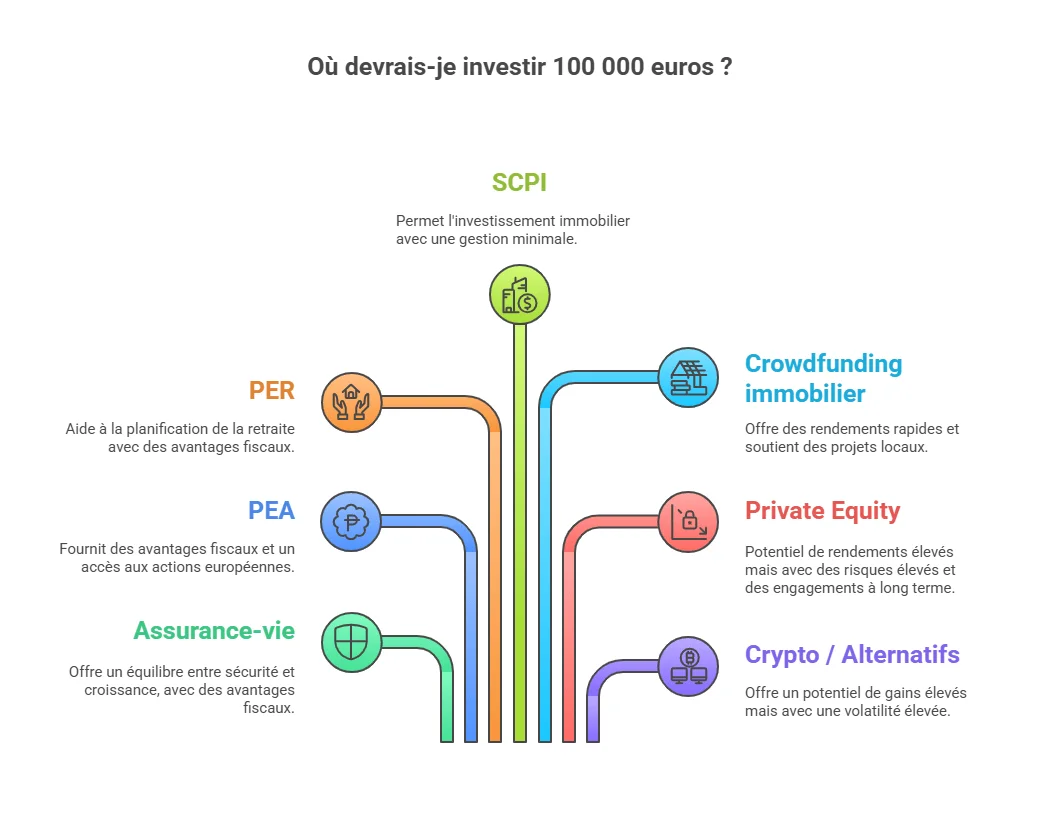
Chaque placement se juge sur trois critères : le risque de perte, le rendement espéré et la disponibilité de l’argent. Il faut aussi distinguer le support (fonds en euros, actions, parts de SCPI) de l’enveloppe qui l’accueille (assurance-vie, PEA, compte-titres, PER), car c’est l’enveloppe qui fixe la fiscalité.
Les placements à capital garanti (fonds en euros, compte à terme, livrets)
Le fonds en euros est le support sécurisé de l’assurance-vie. L’assureur garantit le capital versé, hors frais, et les intérêts sont définitivement acquis chaque année. Son rendement est fixé en fin d’année par l’assureur, selon les résultats de ses placements, majoritairement obligataires.
Selon l’Autorité de contrôle prudentiel et de résolution (ACPR), les contrats individuels ont été revalorisés de 2,63 % en moyenne en 2025, comme en 2024.
Le compte à terme est un compte bloqué, alimenté en une seule fois, pour une durée et à un taux fixés à l’avance. Il convient pour une somme dont vous connaissez la date d’utilisation. Ses intérêts sont soumis au prélèvement forfaitaire unique (PFU). Les taux proposés changent souvent : comparez les offres au moment de la souscription plutôt que de vous fier à un taux moyen.
Les livrets réglementés complètent cette poche, dans la limite de leurs plafonds. Les livrets bancaires dits « boostés » affichent parfois un taux promotionnel élevé, mais limité à quelques mois et imposé au PFU, ce qui en fait des solutions d’attente, pas de long terme.
La bourse : actions, ETF et obligations via PEA ou compte-titres
Les actions donnent droit à une part des bénéfices d’une entreprise, sous forme de dividendes, et à une éventuelle plus-value. Leur valeur fluctue fortement à court terme. Sur longue période, elles ont toutefois offert un rendement supérieur aux placements garantis. Selon une étude de l’AMF publiée en février 2018, un placement de dix ans en actions françaises, entre 1987 et 2017, a rapporté en moyenne 5,6 % par an au-delà de l’inflation, contre 1,3 % par an au-delà de l’inflation pour le Livret A. Après frais et fiscalité, l’écart se réduit : 2,7 % pour les actions et 1,3 % pour le Livret A.
Les ETF (ou trackers) sont des fonds indiciels cotés qui reproduisent un indice boursier, comme le CAC 40 ou un indice mondial. Un seul ETF expose à des dizaines ou des centaines d’entreprises. Leurs frais de gestion sont en général nettement plus faibles que ceux des fonds gérés activement, car ils se contentent de suivre leur indice.
Les obligations sont des titres de dette émis par des États ou des entreprises. Elles versent des intérêts réguliers et remboursent le capital à l’échéance, sauf défaut de l’émetteur. Elles sont moins volatiles que les actions et servent souvent à stabiliser un portefeuille.
Pour détenir ces titres, trois enveloppes s’offrent à vous :
le plan d’épargne en actions (PEA) : réservé aux actions européennes et aux fonds ou ETF éligibles, il exonère les gains d’impôt sur le revenu après 5 ans de détention, mais un retrait avant 5 ans entraîne en principe la clôture du plan ;
le compte-titres ordinaire (CTO) : sans plafond ni restriction géographique, il permet d’acheter tous types de titres, mais ses dividendes et intérêts sont imposés l’année de leur versement et ses plus-values l’année de la vente, au PFU de 31,4 % (ou, sur option, au barème progressif) ;
l’assurance-vie, par l’intermédiaire des unités de compte : ces supports (fonds actions, obligataires, immobiliers ou ETF) ne bénéficient d’aucune garantie en capital, et leur valeur peut baisser comme celle des titres qu’ils détiennent.
L’immobilier : direct, SCPI et crowdfunding
L’investissement locatif en direct procure des loyers et une éventuelle plus-value à la revente. Avec 100 000 euros, l’achat comptant est possible dans certaines villes, mais la somme sert souvent d’apport pour un crédit immobilier, ce qui permet d’acheter un bien plus important. En contrepartie, il faut gérer le bien, supporter la vacance locative, la taxe foncière, les charges de copropriété et les travaux.
La SCPI (société civile de placement immobilier) achète et loue un parc de bureaux, commerces ou logements, et reverse les loyers à ses associés. Elle permet d’investir dans l’immobilier sans le gérer et de répartir le risque sur de nombreux biens. Ni le capital ni les revenus ne sont garantis, les parts peuvent être difficiles à revendre et la durée de placement recommandée est d’au moins 8 à 10 ans selon les SCPI (voir le document d’informations clés).
Selon l’ASPIM (Association française des sociétés de placement immobilier), le taux de distribution moyen des SCPI s’est établi à 4,91 % en 2025, en hausse de 0,19 point sur un an. Il varie de 4,2 % pour les SCPI résidentielles à 6 % pour les SCPI diversifiées. Ce taux ne mesure que les revenus versés, pas l’évolution du prix des parts.
Le crowdfunding immobilier consiste à prêter de l’argent, via une plateforme, à un promoteur qui finance une opération de construction ou de rénovation. Les rendements annoncés sont élevés et la durée est généralement de un à trois ans. L’AMF rappelle cependant les risques : perte de tout ou partie du capital, revente impossible avant l’échéance, défaut du porteur de projet ou arrêt de la plateforme.
Les placements alternatifs (private equity, or, forêts, crypto-actifs)
Les placements alternatifs servent à diversifier un patrimoine déjà solide, pas à le construire. Ils sont plus risqués que la bourse cotée et souvent peu liquides. La part attribuée à ces placements doit rester limitée, de l’ordre de 5 à 15 % du capital selon le profil.
- Private equity (capital-investissement) : il finance des entreprises non cotées, en direct ou via des fonds. Le capital est bloqué au moins 5 ans, parfois plus de 10 ans, et le risque de perte est élevé.
- Or : il ne produit aucun revenu et son cours varie fortement, mais il est souvent recherché en période de crise. Il s’achète en pièces, en lingots ou via des fonds cotés. À la revente, l’or physique est soumis à une taxe forfaitaire sur le prix de cession ou, sur option et avec justificatifs, au régime des plus-values.
- Forêts : les parts de groupements forestiers donnent droit à un avantage fiscal à l’entrée et à une exonération partielle des droits de succession et de donation, sous conditions de gestion durable. Les revenus sont faibles et la revente peut être lente.
- Crypto-actifs : leur volatilité est extrême et le risque de perte totale réel. N’utilisez que des prestataires agréés au titre du règlement européen MiCA (statut PSCA), par l’AMF ou par une autre autorité européenne, et consultez la liste blanche et les listes noires de l’AMF avant tout versement.
Comment répartir 100 000 euros selon votre profil ? (3 allocations types)
En bref
Pour répartir 100 000 euros, mettez d’abord de côté votre épargne de précaution sur des livrets. Placez ensuite le reste selon votre profil : prudent : 60 % de fonds en euros, 30 % d’obligations et 10 % de SCPI ; équilibré : un mélange d’ETF, d’immobilier et de supports sécurisés ; dynamique : la moitié du capital en actions, si votre horizon dépasse dix ans et que vous acceptez de fortes variations.
Les trois répartitions ci-dessous sont des exemples, à adapter à votre situation. Elles portent sur la somme investie une fois l’épargne de précaution constituée. Elles ne constituent pas un conseil personnalisé.
| Support | Prudent | Équilibré | Dynamique |
|---|---|---|---|
| Fonds en euros d’assurance-vie | 60 % | - | - |
| Obligations d’États ou d’entreprises bien notées | 30 % | - | - |
| Assurance-vie (fonds en euros et unités de compte) | - | 20 % | - |
| ETF ou actions via PEA | - | 40 % | 50 % |
| SCPI | 10 % | 30 % | 15 % |
| Crowdfunding immobilier | - | - | 20 % |
| Private equity ou crypto-actifs | - | 10 % (private equity) | 15 % |
| Total | 100 % | 100 % | 100 % |
L’analyse Meilleurtaux Placement
Dans ces exemples, la part difficile à revendre rapidement (SCPI, crowdfunding, private equity) représente 10 % du capital pour le profil prudent, 40 % pour le profil équilibré et de 35 à 50 % pour le profil dynamique, selon la nature des actifs alternatifs. Avant de choisir, vérifiez qu’aucun projet prévu dans les prochaines années ne vous obligera à revendre ces placements, souvent dans de mauvaises conditions.
La répartition entre grandes classes d’actifs pèse davantage sur le résultat final que le choix d’un fonds ou d’un produit en particulier. Un excellent fonds actions reste inadapté si la part d’actions dépasse ce que vous supportez lors d’une baisse. Fixez d’abord votre allocation à partir de votre horizon et de votre profil, puis choisissez les supports les moins chargés en frais pour la mettre en œuvre.
Une répartition n’est pas figée. Les placements évoluent à des rythmes différents : après une forte hausse, la part des actions peut dépasser l’objectif fixé et alourdir le risque. Le rééquilibrage, au moins une fois par an, consiste à revenir à la répartition de départ en vendant une partie de ce qui a monté pour renforcer ce qui a moins progressé.
Exemple : vous investissez 75 000 euros selon l’allocation équilibrée, dont 30 000 euros en ETF (40 %). En trois ans, ces ETF gagnent 40 % et valent 42 000 euros, tandis que les autres supports restent stables. Le portefeuille atteint 87 000 euros et la part des ETF passe à 48 %. Pour revenir à 40 %, soit 34 800 euros, il faut réallouer 7 200 euros vers les autres supports : 3 600 euros en SCPI, 2 400 euros en assurance-vie et 1 200 euros en private equity.
Bon à savoir
Un retrait d’un PEA de moins de 5 ans entraîne en principe la clôture du plan. Dans ce cas, rééquilibrez plutôt en orientant vos nouveaux versements vers les supports en retrait. Dans une assurance-vie, les arbitrages entre supports ne déclenchent aucune imposition.
Investir en une fois ou progressivement : versement unique ou investissement programmé ?
Le versement unique (en anglais lump sum) consiste à investir les 100 000 euros en une seule fois. L’investissement programmé (en anglais dollar cost averaging ou DCA) consiste à les investir par fractions régulières, par exemple chaque mois pendant un an. Le premier expose plus tôt la totalité du capital au marché ; le second lisse le prix d’achat.
Les études historiques donnent l’avantage au versement unique. Selon une étude de Vanguard publiée en février 2023, investir en une fois a fait mieux que l’investissement progressif dans environ deux tiers des cas. La raison est mécanique : les marchés actions montent plus souvent qu’ils ne baissent, et l’argent qui attend son tour ne profite pas de cette hausse.
L’investissement progressif garde un intérêt psychologique. Il évite d’investir toute la somme juste avant une baisse et le regret qui en découle. Si une forte baisse dans les mois suivant votre investissement vous pousserait à tout vendre, étaler vos versements est le choix le plus prudent pour vous, même s’il est en moyenne moins performant.
Bon à savoir
La question ne concerne que les placements dont la valeur fluctue (actions, ETF, unités de compte). Sur un fonds en euros ou un livret, le capital est garanti et un versement unique n’expose à aucun risque de mauvais moment d’entrée. Pendant un investissement progressif, la somme en attente peut d’ailleurs rester sur un fonds en euros, dont elle est transférée petit à petit vers les supports en actions.
Combien rapportent 100 000 euros placés ? (simulation sur 5, 10 et 20 ans)
Ce que rapportent 100 000 euros dépend du rendement annuel obtenu et de la durée du placement. Les intérêts composés jouent en votre faveur : les gains de chaque année produisent à leur tour des gains l’année suivante.
Le tableau ci-dessous donne la valeur du capital pour trois rendements annuels moyens, pris à titre d’exemple. Ces hypothèses ne sont ni des promesses ni des taux constatés, et les montants sont calculés avant frais, impôts et inflation.
| Rendement annuel moyen (hypothèse) | Après 5 ans | Après 10 ans | Après 20 ans |
|---|---|---|---|
| 2 % | 110 408 € | 121 899 € | 148 595 € |
| 4 % | 121 665 € | 148 024 € | 219 112 € |
| 6 % | 133 823 € | 179 085 € | 320 714 € |
À titre indicatif, ces trois hypothèses correspondent à l’ordre de grandeur que peuvent viser les trois profils présentés plus haut : un rendement proche de 2 % pour une allocation prudente surtout investie en fonds en euros, autour de 4 % pour une allocation équilibrée et autour de 6 % pour une allocation dynamique sur une longue durée. Ce rapprochement ne vaut pas garantie : un portefeuille dynamique peut perdre de la valeur plusieurs années de suite.
Le rendement net dépend ensuite de l’enveloppe. Prenons un gain de 10 000 euros, retiré par une personne seule ayant versé moins de 150 000 euros, sans autre gain dans l’année :
| Enveloppe | Prélèvements | Gain net |
|---|---|---|
| Compte-titres (PFU de 31,4 %) | 3 140 € | 6 860 € |
| PEA de plus de 5 ans (prélèvements sociaux seuls) | 1 860 € (au taux de 18,6 %) | 8 140 € |
| Assurance-vie de plus de 8 ans (abattement de 4 600 €, 7,5 % au-delà, prélèvements sociaux de 17,2 %) | 2 125 € | 7 875 € |
Pour un revenu régulier, le calcul est plus simple : divisez le revenu annuel par douze. Un capital de 100 000 euros placé à 4 % par an, à titre d’exemple, produit 4 000 euros par an, soit environ 333 euros par mois avant impôts.
Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- L'un des meilleurs contrats du marché
Note trustpilot :

Offre de bienvenue
Optimiser la fiscalité et la transmission de ses 100 000 euros (assurance-vie, PER, démembrement)
La fiscalité peut absorber une part importante des gains. Trois leviers permettent de la réduire légalement : loger ses placements dans les bonnes enveloppes, déduire certains versements de son revenu imposable et organiser la transmission de son capital. Ces dispositifs s’accompagnent de contraintes de durée ou de blocage : un conseiller en gestion de patrimoine ou un notaire peut vous aider à les adapter à votre situation.
Assurance-vie : fiscalité après 8 ans et transmission
L’assurance-vie n’impose les gains à l’impôt sur le revenu qu’au moment d’un retrait (appelé rachat). Les prélèvements sociaux sur les intérêts du fonds en euros sont, eux, prélevés chaque année. Après 8 ans, un abattement annuel s’applique sur ces gains, puis un taux d’impôt réduit au-delà. Les changements de supports à l’intérieur du contrat (arbitrages) ne déclenchent aucune imposition.
Au décès de l’assuré, les capitaux sont versés aux bénéficiaires désignés, hors succession et avec une fiscalité propre. L’âge de l’assuré au moment de chaque versement détermine le régime applicable : l’article 990 I du Code général des impôts pour les primes versées avant 70 ans, l’article 757 B pour celles versées après. Ouvrir un contrat tôt, même avec un petit montant, permet par ailleurs de faire courir le délai de 8 ans qui allège la fiscalité des rachats.
| Situation | Imposition des gains |
|---|---|
| Rachat avant 8 ans | PFU : 12,8 % d’impôt + 17,2 % de prélèvements sociaux |
| Rachat après 8 ans | Abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple), puis 7,5 % jusqu’à 150 000 € de primes et 12,8 % au-delà, + 17,2 % de prélèvements sociaux |
| Décès, primes versées avant 70 ans (article 990 I du CGI) | Abattement de 152 500 € par bénéficiaire, puis 20 % pour les 700 000 € suivants jusqu’à 852 500 € et 31,25 % au-delà |
| Décès, primes versées après 70 ans (article 757 B du CGI) | Droits de succession sur les primes au-delà de 30 500 € (abattement global, tous bénéficiaires confondus) ; gains exonérés |
À noter que la hausse des prélèvements sociaux à 18,6 % au 1er janvier 2026 ne concerne ni l’assurance-vie, ni les revenus fonciers de la location nue (dont les loyers des SCPI), qui restent à 17,2 %.
Note trustpilot :
- Offre de bienvenue: 150€ offerts sous conditions
- Offre de boosté : Objectif de rendement de 4,50% nets de frais de gestion pour le Fonds Euro Netissima en 2026 et 2027 sous conditions
- Plus de 700 supports disponibles en gestion libre
0 % de frais d’entrée
Note trustpilot :
- Fonds euro boosté : Hypothèse de rendement de 5 % net de frais de gestion en 2026 sur le fonds en euros sans contrainte d'unités de compte sous conditions
- 0€ de frais d'entrée / d'arbitrage
- Accessible dès 300 € de versement initial
L'un des meilleurs fonds euro du marché
Note trustpilot :
- 0€ de frais d'entrée / d'arbitrage
- Bénéficiez de la gestion pilotée Pilot
- 200 € offerts (sous conditions) pour les nouveaux clients
Notre contrat le plus complet
PER : déduire ses versements du revenu imposable (plafond 2026)
Le plan d’épargne retraite (PER) permet de déduire les versements volontaires de son revenu imposable, dans la limite d’un plafond. Pour les salariés, le plafond de déduction 2026 est égal à 10 % des revenus d’activité de 2025, dans la limite de 37 680 €, avec un minimum de 4 710 €. L’économie d’impôt dépend de votre tranche marginale d’imposition.
À titre d’exemple, un versement de 10 000 euros fait économiser 3 000 euros à un contribuable imposé à 30 %, si son plafond le permet.
En contrepartie, l’épargne est bloquée jusqu’à la retraite, sauf cas de déblocage anticipé : achat de la résidence principale, invalidité, décès du conjoint, surendettement, fin des droits au chômage ou liquidation judiciaire. À la sortie en capital, la part correspondant aux versements déduits est imposée au barème de l’impôt sur le revenu, et les gains au PFU. Le PER est donc surtout intéressant si votre taux d’imposition à la retraite sera plus faible que pendant votre vie active. Pour arbitrer entre les deux enveloppes, Meilleurtaux Placement détaille les critères pour choisir entre le PER et l’assurance-vie.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.
Démembrement et dispositifs de réduction d’impôt (IR-PME, Girardin)
Le démembrement de propriété sépare l’usufruit (le droit d’utiliser un bien ou d’en percevoir les revenus) de la nue-propriété (le droit de le récupérer en entier plus tard). Un parent peut donner la nue-propriété d’un bien à ses enfants et en garder l’usufruit. Les droits de donation ne portent alors que sur la valeur de la nue-propriété, fixée par un barème fiscal selon l’âge de l’usufruitier.
Exemple : un parent de 65 ans donne à son enfant la nue-propriété de parts de SCPI valant 100 000 euros. À cet âge, la nue-propriété vaut 60 % de la pleine propriété, soit 60 000 euros. Ce montant est inférieur à l’abattement de 100 000 euros entre parent et enfant, renouvelable tous les 15 ans : la donation se fait sans droits. Au décès du parent, l’enfant récupère la pleine propriété sans droits supplémentaires.
Le démembrement existe aussi à l’achat : acquérir des parts de SCPI en nue-propriété permet de les payer moins cher que leur valeur en pleine propriété, en renonçant aux revenus pendant une durée fixée. À l’échéance, l’investisseur récupère la pleine propriété.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| de 41 à 50 ans | 60 % | 40 % |
| de 51 à 60 ans | 50 % | 50 % |
| de 61 à 70 ans | 40 % | 60 % |
| de 71 à 80 ans | 30 % | 70 % |
| de 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans.
Sofidynamic

Note trustpilot :
- Performance globale annuelle 2025: 14,04 %
- Catégorie : Diversifiées
- Localisation : Europe
- Prix de la part : 315 €
- Minimum de souscription : 1 part
L’immobilier à haut rendement

Note trustpilot :
- Taux de distribution 2025: 7,60 %
- Catégorie : Diversifiées
- Localisation : Europe
- Prix de la part : 200 €
- Minimum de souscription : 5 parts
L’immobilier des nouveaux usages
Note trustpilot :
- Taux de distribution 2025: 6,75 %
- Catégorie : Diversifiées
- Localisation : Europe
- Prix de la part : 300 €
- Minimum de souscription : 30 parts
La SCPI des métropoles européennes
La réduction d’impôt IR-PME, aussi appelée réduction Madelin, récompense la souscription au capital de petites et moyennes entreprises non cotées. Son taux de droit commun est de 18 % des versements, retenus dans la limite de 50 000 € (personne seule) ou 100 000 € (couple) par an. Il atteint 30 % pour les jeunes entreprises innovantes (JEI), 50 % pour les jeunes entreprises innovantes de rupture (JEIR) et 40 % pour les jeunes entreprises innovantes à impact (JEII). Les titres doivent être conservés au moins 5 ans, et la réduction d’impôt ne compense pas une éventuelle faillite de l’entreprise.
Le Girardin industriel consiste à financer du matériel neuf exploité par une entreprise d’outre-mer. L’investisseur obtient une réduction d’impôt supérieure à sa mise, mais les sommes versées ne lui sont pas restituées : son gain provient de l’écart entre les deux. Le risque principal est la remise en cause de l’avantage si le matériel n’est pas exploité pendant la durée requise, en principe 5 ans (7 ans dans certains montages locatifs).
La réduction IR-PME de droit commun entre dans le plafonnement global des niches fiscales de 10 000 € par an et par foyer, porté à 18 000 € pour certains investissements outre-mer comme le Girardin. Les réductions JEI et JEIR en sont exclues, mais relèvent d’un plafond propre de 50 000 € sur la période 2024-2028. Meilleurtaux Placement détaille ces dispositifs dans son guide pour réduire ses impôts grâce à la défiscalisation.
Les erreurs à éviter avec 100 000 euros à placer
Même un investisseur avisé peut commettre des erreurs. Voici les plus fréquentes avec une somme de cette taille :
- Tout placer sur un seul support. Une bonne diversification réduit les fluctuations de la valeur de l’épargne. Répartissez votre capital entre classes d’actifs, secteurs et zones géographiques.
- Investir sans épargne de précaution. Sans réserve disponible, le moindre imprévu oblige à vendre un placement, parfois en perte ou avec une pénalité fiscale, comme la clôture d’un PEA avant 5 ans.
- Négliger les frais. Frais d’entrée, de gestion, d’arbitrage : quelques dixièmes de point par an représentent des milliers d’euros sur 100 000 euros et sur vingt ans. Comparez-les avant de signer.
- Choisir un placement par effet de mode. Un secteur ou un actif qui a fortement monté n’offre aucune garantie pour la suite. Investissez dans ce que vous comprenez.
- Croire aux promesses de rendement élevé sans risque. Un rendement élevé s’accompagne toujours d’un risque élevé. Vérifiez que l’intermédiaire est autorisé et qu’il ne figure pas sur les listes noires de l’AMF.
- Oublier de rééquilibrer. Sans révision régulière, la répartition dérive et le risque réel ne correspond plus à votre profil.
FAQ : tout savoir pour investir 100 000 euros en 2026
Où placer 100 000 euros en 2026 ?
Pour placer 100 000 euros, gardez d’abord trois à six mois de dépenses sur des livrets réglementés. Répartissez ensuite le reste selon votre profil : fonds en euros pour la sécurité, actions ou ETF via un PEA ou une assurance-vie pour le long terme, SCPI pour des revenus.
Combien rapportent 100 000 euros placés par mois ?
Divisez le rendement annuel par douze. Au rendement moyen des fonds en euros de 2025 (2,63 %), 100 000 euros rapportent environ 219 euros par mois avant prélèvements sociaux. Au taux de distribution moyen des SCPI de 2025 (4,91 %), le revenu atteint environ 409 euros par mois avant impôts, sans garantie.
Faut-il investir 100 000 euros en une fois ou progressivement ?
Statistiquement, investir en une fois a donné un meilleur résultat dans environ deux tiers des cas, selon une étude de Vanguard publiée en 2023. Investir progressivement réduit toutefois le risque d’entrer juste avant une baisse. Ce choix convient si une chute rapide de votre placement risquerait de vous faire tout revendre.
PEA ou compte-titres pour investir 100 000 euros en bourse ?
Le PEA est plus avantageux fiscalement : après 5 ans, les gains sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux restent dus. Il est toutefois plafonné à 150 000 euros de versements et limité aux actions européennes et aux fonds éligibles. Le compte-titres, sans plafond ni restriction, sert de complément pour les titres non éligibles au PEA.
Vaut-il mieux investir 100 000 euros dans l’immobilier ou en bourse ?
Les deux sont complémentaires. La bourse est liquide, peu coûteuse via des ETF et a offert les meilleurs rendements sur longue période, mais elle fluctue fortement. L’immobilier procure des revenus réguliers et permet d’emprunter, au prix d’une gestion plus lourde et d’une faible liquidité. Les SCPI offrent un compromis, sans gestion directe.
Quelle fiscalité s’applique aux gains de 100 000 euros investis ?
Tout dépend de l’enveloppe. Les livrets réglementés sont exonérés. Les gains d’un compte-titres, d’un compte à terme ou de crypto-actifs sont soumis au PFU de 31,4 %. Le PEA exonère d’impôt sur le revenu après 5 ans, et l’assurance-vie bénéficie d’un abattement annuel après 8 ans, avec des prélèvements sociaux de 17,2 %.