
 Temps de lecture :
Le transfert d'un plan d'épargne retraite (PER) permet de regrouper votre épargne retraite chez un nouvel établissement pour bénéficier de meilleures conditions. Que vous souhaitiez centraliser vos contrats, réduire vos frais ou améliorer vos performances, cette démarche peut s'avérer particulièrement pertinente. Avec Meilleurtaux Placement, découvrez comment procéder en 2026 et dans quels cas le transfert est pertinent.
- Le transfert PER permet de regrouper plusieurs contrats d'épargne retraite en un seul produit.
- Depuis le 24 octobre 2024, les frais de transfert d'un ancien contrat (PERP, Madelin, Article 83, PERCO) vers un PER sont plafonnés à 1%, et non plus 5%, un plafond souvent mal renseigné, y compris sur des sites institutionnels.
- Entre deux PER, les frais restent plafonnés à 1% avant 5 ans de détention, puis gratuits.
- La procédure est pilotée par l'établissement d'accueil ; elle prend de 2 à 6 mois selon les contrats.
- La plupart des anciens produits d'épargne retraite peuvent être transférés vers un PER, notamment les PERP, contrats Madelin, Préfon, Corem, CRH, PERCO et contrats Article 83, sous certaines conditions.
- Le transfert préserve les avantages fiscaux et ouvre de nouvelles possibilités de sortie.
Pourquoi transférer son épargne vers un PER ?
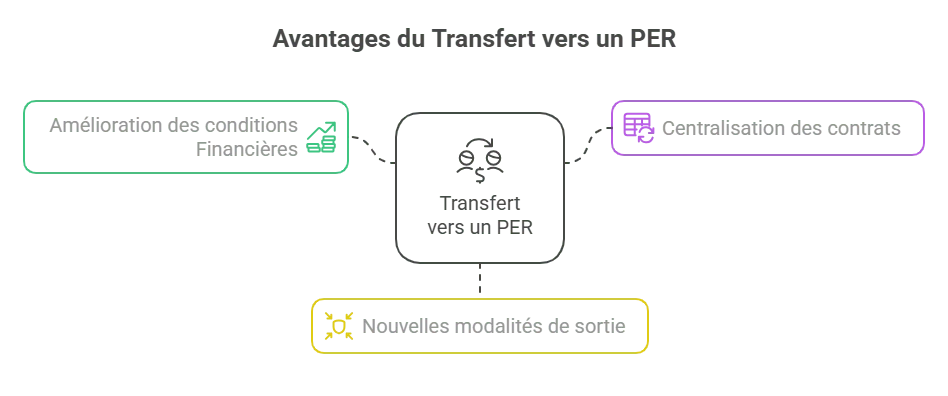
Le transfert vers un PER répond à plusieurs objectifs d'optimisation de votre épargne retraite. Cette démarche peut être motivée par des considérations financières, pratiques ou fiscales.


Note trustpilot :
- 200 € offerts (sous conditions) pour les nouveaux clients
- 0€ de frais d'entrée / d'arbitrage
- La gestion pilotée Pilot
Les unités de compte présentent un risque de perte en capital.

Comment savoir si je dois transférer mon PER ?
Plusieurs indicateurs peuvent vous alerter sur l'opportunité d'un transfert :
- Analyse des frais : si vos frais de gestion annuels dépassent 2%, vous payez probablement trop cher par rapport au marché actuel.
- Performance des supports : si les performances de vos supports sont inférieures aux moyennes du marché sur 3, 5 et 10 ans.
- Services proposés : l'absence de gestion pilotée, d'outils de simulation ou de conseils personnalisés peut justifier un transfert.
- Diversité des supports : un choix limité de supports d'investissement (moins de 50 fonds) restreint vos possibilités de diversification.
Rechercher de meilleures performances et réduire les frais
L'un des principaux motifs de transfert concerne l'amélioration des conditions financières. Les gestionnaires proposent des frais de gestion variables pouvant aller de 0,5% à plus de 4% par an, des supports d'investissement différents et des performances qui peuvent varier significativement d'un établissement à l'autre.
Par exemple, sur un capital de 100 000 €, une différence de frais de 1% par an représente 1 000 € d'économies annuelles, soit plus de 25 000 € sur 25 ans avec les intérêts composés.
Regrouper et centraliser plusieurs contrats
La centralisation représente un avantage pratique majeur, particulièrement pour les Français qui détiennent en moyenne 2,3 contrats d'épargne retraite différents. Si vous détenez plusieurs contrats (ancien PERP, contrat Madelin, PERCO), les regrouper sur un PER unique simplifie considérablement le suivi.
Avantages de la centralisation :
- Un seul interlocuteur et un seul contrat à gérer.
- Réduction des frais fixes (frais de tenue de compte multiples).
- Vision globale de votre patrimoine retraite.
- Simplification des arbitrages et de la stratégie d'investissement.
Bénéficier des nouvelles modalités de sortie du PER
Le PER offre une souplesse inédite par rapport aux anciens contrats. Pour les versements volontaires et l'épargne salariale, le PER permet généralement de choisir entre une sortie en capital, en rente ou une combinaison des deux. En revanche, les droits issus de versements obligatoires du compartiment 3 sont, en principe, liquidés sous forme de rente viagère.
Les nouvelles possibilités de déblocage anticipé du PER
- Acquisition de la résidence principale.
- Situation de surendettement du titulaire.
- Invalidité du titulaire, de ses enfants, ou de son conjoint.
- Décès du conjoint ou partenaire de PACS.
- Fin de droits aux allocations chômage.
- Cessation d'activité non salariée du titulaire à la suite d'un jugement de liquidation judiciaire.
Quels sont les produits transférables vers un PER ?
Le PER a été conçu pour centraliser l'ensemble des dispositifs d'épargne retraite existants. La quasi-totalité des anciens contrats peut être transférée.
Les 3 compartiments du PER : comprendre la structure
Le PER est organisé en 3 compartiments distincts selon l'origine des versements et leur régime fiscal.
| Compartiment | Origine des versements | Caractéristiques fiscales | Exemples / Anciennes enveloppes |
|---|---|---|---|
| 1. Individuel | Versements volontaires, déductibles ou non du revenu imposable selon l'option choisie. | Déductibles du revenu imposable, dans la limite d’un plafond annuel. | Ex-PERP, contrats Madelin. |
| 2. Collectif | Épargne salariale : intéressement, participation, abondement | Sommes exonérées d’impôt sur le revenu. | Ex-PERCO. |
| 3. Obligatoire | Versements obligatoires de l’employeur et du salarié | Non imposables pour le salarié lors du versement. | Ex-Article 83. |
Cette segmentation détermine les règles de sortie et le régime fiscal applicable à chaque compartiment.
Les anciens contrats d'épargne retraite individuels
Les contrats individuels historiques sont tous transférables vers le compartiment individuel du PER :
- PERP (plan d'épargne retraite populaire).
- Contrats Madelin.
- Préfon.
- Corem.
- CRH (Complément de retraite des hospitaliers).
Les contrats d'épargne salariale
Le PERCO peut être transféré vers le compartiment 2 d'un PER. Lorsque vous êtes encore salarié de l'entreprise, ce transfert est possible dans la limite d'une opération tous les trois ans. Après votre départ de l'entreprise, vous pouvez transférer votre épargne vers un autre PER.
L'intéressement et la participation peuvent être versés sur un PER collectif ou transférés vers un PER individuel en cas de changement d'employeur.
Les contrats Article 83
Les contrats Article 83 peuvent être transférés vers les compartiments 1 (versements volontaires) ou 3 (versements obligatoires) du PER, mais seulement à la fin de l'adhésion obligatoire (départ de l'entreprise, etc.).
Attention : Certains contrats Article 83 offrent des garanties de taux ou des conditions qu'il convient d'analyser avant le transfert.
Cas particulier : transfert d'assurance-vie vers PER
Depuis le 1er janvier 2023, il n’est plus possible de transférer directement une assurance-vie vers un PER. Cette possibilité, instaurée par la loi Pacte de 2019, n’était que temporaire.
Désormais, la seule option est d'effectuer un rachat classique de l’assurance-vie, puis de placer les sommes sur un PER, mais sans les avantages fiscaux spécifiques qui existaient jusqu’en 2022.
Transfert : différences entre les types de produits de retraite (PER, PERP, PERCO)
| Produit d'origine | Destination PER | Conditions | Délai moyen | Frais applicables |
|---|---|---|---|---|
| PERP | Compartiment 1 | Transfert possible à tout moment, sous réserve des modalités administratives du contrat. | 3-4 mois | 1% si < 10 ans, gratuit après |
| Madelin | Compartiment 1 | 3-4 mois | 1% si < 10 ans, gratuit après | |
| Préfon/Corem/CRH | Compartiment 1 | 4-6 mois | 1% si < 10 ans, gratuit après | |
| PERCO | Compartiment 2 | Départ entreprise | 3-6 mois | Variable selon contrat |
| Article 83 | Compartiment 1 ou 3 | Fin d'adhésion | 4-6 mois | Variable selon contrat |
| PER vers PER | Tous compartiments | Aucune | 2 mois | 1% si < 5 ans, gratuit après |
| Assurance-vie | Impossible | Depuis janvier 2023 | N/A | N/A |
Comment se déroule un transfert vers un PER étape par étape ?
La procédure de transfert suit un cadre réglementaire précis qui protège l'épargnant.
- Ouverture du nouveau PER : vous choisissez votre établissement d'accueil et signez le nouveau contrat.
- L'établissement d'accueil pilote la démarche : c'est lui, et non vous, qui adresse la demande de transfert à votre ancien gestionnaire, sur la base du mandat que vous lui signez.
- Droit de renonciation sur le nouveau contrat : comme pour toute souscription d'assurance vie ou de PER assurantiel, vous disposez de 30 jours calendaires à compter de la signature du nouveau plan pour y renoncer sans frais ni justification. Ce délai concerne la souscription du nouveau PER, pas la demande de transfert de l'ancien contrat, une nuance souvent mal expliquée.
- Liquidation et virement des fonds : l'ancien gestionnaire vend les supports détenus puis vire les sommes au nouveau PER. Comptez 2 mois entre deux PER, jusqu'à 4 mois depuis un ancien contrat (PERP, Madelin…), et jusqu'à 6 mois pour un transfert collectif organisé par un employeur.
Documents et délais réglementaires pour effectuer un transfert
Pour initier un transfert de votre épargne retraite, plusieurs documents peuvent être demandés afin de permettre aux établissements concernés de vérifier votre identité, votre nouveau contrat et, le cas échéant, votre situation professionnelle. Les pièces à fournir varient selon le type de contrat transféré et votre situation :
- Lettre de demande de transfert.
- Justificatifs d'identité.
- Attestation d'ouverture du nouveau PER.
- Pour les contrats d'entreprise : justificatif de fin d'adhésion.
Le délai réglementaire standard est de 2 mois pour un transfert entre deux PER, mais il peut atteindre 6 mois pour les cas complexes, notamment les anciens contrats retraite. En pratique, la durée moyenne observée est de 2 à 4 mois.
Que se passe-t-il avec mes fonds durant le transfert ?
Vos fonds restent investis sur les supports de l'ancien contrat jusqu'à leur désinvestissement, puis transitent hors marché pendant quelques jours avant réinvestissement, une part investie en unités de compte comporte un risque de perte en capital pendant cette fenêtre.
Quels sont les frais de transfert selon les contrats ?
Depuis le décret n° 2024-682 du 4 juillet 2024 (entrée en vigueur le 24 octobre 2024), l'article D. 224-18 du Code monétaire et financier plafonne à 1% des droits acquis les frais de transfert d'un ancien contrat de retraite vers un PER, contre 5% auparavant. Ces frais deviennent nuls après dix ans de détention.
| Type de transfert | Règles de frais |
|---|---|
| PERP / Madelin / Préfon vers PER |
|
| PER vers PER |
|
| PERCO vers PER | Pas de réglementation spécifique, dépend du contrat. |
Pour limiter les frais, vous pouvez attendre l’échéance de gratuité ou négocier leur prise en charge par le nouveau gestionnaire.
Cas pratique :
Prenons un PERP de 80 000 € ouvert il y a moins de 10 ans. Avant octobre 2024, son transfert pouvait coûter jusqu'à 4 000 € (5%). Depuis le décret n° 2024-682, la facture est plafonnée à 800 € maximum (1%), une charge unique à mettre en balance avec l'économie réalisée si le nouveau contrat affiche, par exemple, 1 point de frais de gestion annuels en moins : sur 80 000 €, cela représente 800 € d'économies chaque année, soit un retour sur l'opération dès la première année.
Est-il toujours intéressant de transférer vers un PER ?
Transférer son épargne vers un PER peut être une opportunité, mais ce n’est pas toujours le bon choix. Tout dépend de la fiscalité, des frais, des performances et des garanties associées à votre contrat actuel.
| Aspect | Avantages du PER | Limites / Quand garder son ancien contrat |
|---|---|---|
| Souplesse de sortie | Sortie en capital possible (contrairement au PERP, dont la sortie s'effectuait en principe sous forme de rente viagère). | Si vous êtes proche de la retraite et que la rente vous convient. |
| Gestion financière | Possibilité de bénéficier d'une gestion pilotée et d'un univers d'investissement différent. | Un ancien contrat performant peut rester plus rentable. |
| Fiscalité | Conservation de l’antériorité. | Les PERP de faible montant bénéficient d’une fiscalité plus douce. |
| Fiscalité de la rente viagère à titre gratuit (RVTG) | Sortie en capital possible, y compris pour un Madelin qui n'offrait jusque-là que la rente. | Ces rentes sont soumises à l'impôt tout comme les retraites. Ces pensions de retraite sont imposées sur le revenu après l'application de l'abattement de 10% et sont soumises à des cotisations sociales (18,6%). Ce point mérite une simulation individuelle avant transfert, surtout pour les retraités aux revenus modestes. |
| Frais | Possibilité de profiter de frais plus compétitifs. | Des frais de transfert élevés peuvent annuler l’intérêt du changement. |
| Garanties | Accès éventuel à un univers de supports plus large et à des services numériques différents. | Certains anciens contrats offrent des garanties uniques (capital garanti). |
Contexte fiscal 2026 :
La loi de finances 2026 modifie l'environnement dans lequel s'inscrit tout transfert : les versements volontaires effectués après 70 ans ne sont plus déductibles du revenu imposable, le report des plafonds de déduction non utilisés passe de 3 à 5 ans, et les prélèvements sociaux sur les gains du PER passent de 17,2% à 18,6% (portant le PFU à la sortie à 31,4%). Ces règles s'appliquent à tous les PER, y compris ceux issus d'un transfert.
Le succès d’un transfert dépend aussi de la qualité du gestionnaire choisi. Examinez attentivement le niveau des frais de gestion, la diversité des supports, la qualité de la gestion pilotée et la solidité financière de l’établissement.
Questions fréquentes sur le transfert PER (FAQ)
Quels sont les frais d'un transfert de PER en 2026 ?
Depuis le décret n° 2024-682, entré en vigueur le 24 octobre 2024, le transfert d'un ancien contrat (PERP, Madelin, Préfon, Corem, CRH, Article 83) vers un PER coûte au maximum 1% des droits acquis si le contrat a moins de dix ans, et devient gratuit au-delà. Entre deux PER, le même plafond de 1% s'applique avant cinq ans de détention, puis le transfert est également gratuit. Pour un PERCO, aucun plafond réglementaire spécifique n'existe : les frais dépendent du contrat d'origine.
Quels contrats peut-on transférer vers un PER ?
La quasi-totalité des anciens produits d'épargne retraite est transférable : PERP, contrats Madelin, Préfon, Corem et CRH vers le compartiment individuel ; PERCO vers le compartiment collectif, mais uniquement en cas de mobilité professionnelle ; Article 83 vers les compartiments 1 ou 3, à la fin de l'adhésion obligatoire. Seule exception notable : depuis le 1er janvier 2023, il n'est plus possible de transférer directement une assurance-vie vers un PER.
Combien de temps prend un transfert de PER ?
Le délai varie selon l'origine des fonds : environ deux mois entre deux PER, jusqu'à quatre mois depuis un ancien contrat individuel (PERP, Madelin…), et jusqu'à six mois pour un transfert collectif organisé par un employeur. C'est l'établissement d'accueil qui pilote l'ensemble de la démarche, ce qui simplifie la procédure pour l'épargnant.
Faut-il toujours transférer son ancien contrat vers un PER ?
Non. Le transfert est pertinent si vos frais de gestion actuels dépassent les standards du marché, si vos supports sous-performent, ou si vous souhaitez centraliser plusieurs contrats et gagner en souplesse de sortie. En revanche, un contrat ancien offrant un taux garanti attractif, une fiscalité de rente plus favorable, ou déjà proche de la liquidation, peut avoir intérêt à être conservé. Une comparaison chiffrée avant décision reste indispensable.
Le transfert vers un PER est-il imposable ?
Non, l'opération de transfert elle-même est fiscalement neutre. Elle ne déclenche ni imposition ni perte de l'antériorité fiscale du contrat d'origine. La fiscalité ne s'applique qu'au moment de la sortie (en capital ou en rente), selon les règles propres à chaque compartiment.