Défiscalisation 2026 : quel dispositif choisir selon votre imposition ?
Sommaire
- Qu'est-ce que la défiscalisation ?
- Les dispositifs de réduction d'impôt
- Les dispositifs de déduction fiscale
- Conseils pratiques pour optimiser sa fiscalité et bien défiscaliser
- Des exemples concrets de défiscalisation réussie
- Quels sont les risques associés à la défiscalisation ?
- FAQ - Questions fréquentes sur la défiscalisation
Réduire ses impôts tout en investissant intelligemment dans son patrimoine, c’est possible grâce à la défiscalisation. Que vous soyez plus sensible à l’immobilier locatif, à l’épargne retraite, à l’investissement dans des entreprises locales ou même dans des forêts, chaque projet peut vous permettre de faire fructifier votre argent, tout en allégeant votre fiscalité.
Dans ce guide complet, découvrez les principes clés de la défiscalisation, les dispositifs les plus efficaces en 2026, et des conseils pratiques pour choisir la solution qui correspond parfaitement à votre profil, vos revenus et vos objectifs patrimoniaux.
- La défiscalisation permet de réduire son impôt en utilisant des dispositifs légaux adaptés à son profil et à ses objectifs.
- Deux mécanismes principaux coexistent : la réduction d’impôt, qui diminue directement l’impôt à payer, et la déduction d’impôt, qui réduit le revenu imposable.
- Des nouveautés ont été instaurées par la loi de finances 2026, comme la restriction du périmètre de l’avantage fiscal octroyé par la souscription de parts de FCPI et le dispositif Jeanbrun.
- Les avantages fiscaux sont encadrés par des plafonds et des conditions strictes qu’il faut respecter pour éviter tout redressement.
- Une stratégie efficace repose sur une analyse précise de sa situation et une vision long terme du patrimoine.
Qu'est-ce que la défiscalisation ?
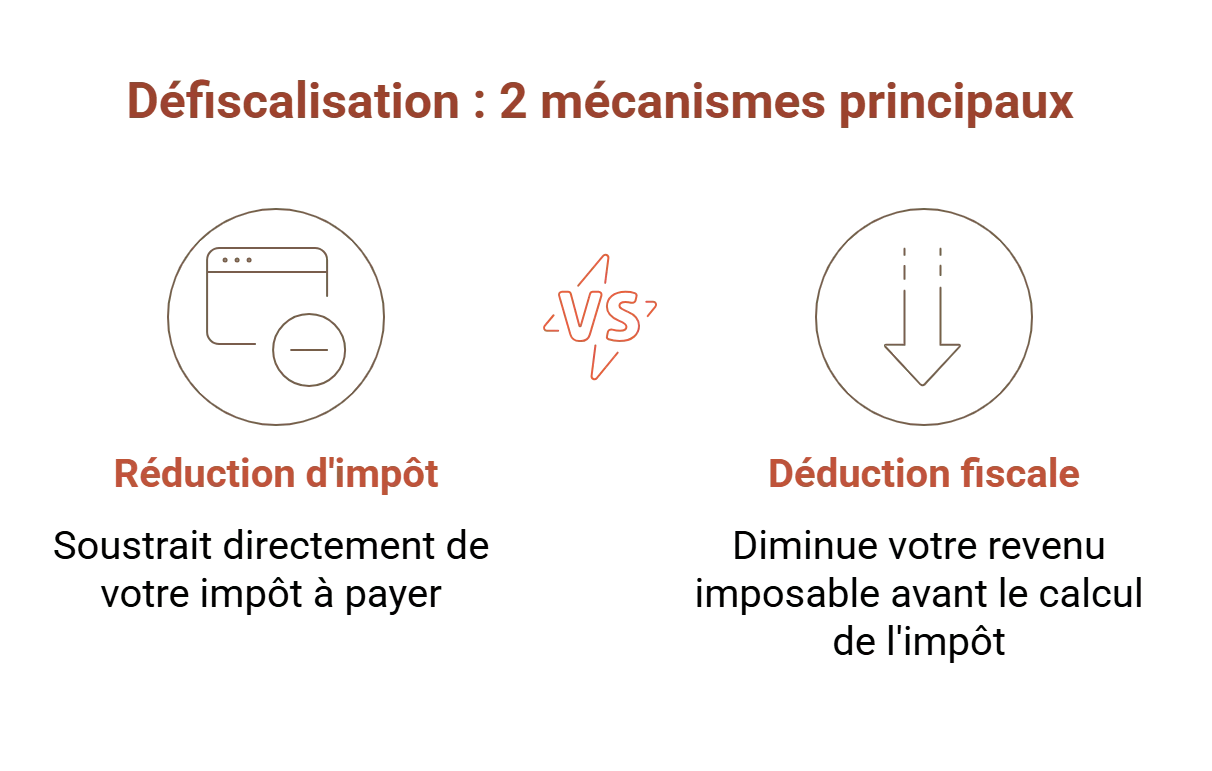
La défiscalisation regroupe l'ensemble des dispositifs légaux permettant de réduire son impôt sur le revenu. Elle repose sur deux logiques distinctes : la réduction d'impôt, qui vient en déduction directe de l'impôt à payer (par exemple un investissement en FIP), et la déduction fiscale, qui diminue le revenu imposable avant le calcul de l'impôt (par exemple un versement sur un plan d'épargne retraite). Un point commun aux deux mécanismes : ils s'adressent aux foyers imposables ; la plupart des réductions et crédits d'impôt sont soumis au plafonnement global des niches fiscales (art. 200-0 A du CGI), mais pas les déductions du revenu imposable.
Pour le détail des deux mécanismes de défiscalisation, des exemples chiffrés et des cas particuliers, direction nos pages dédiées : réduction d'impôt et déduction fiscale.
Qui peut bénéficier de la défiscalisation ?
La défiscalisation s’adresse exclusivement aux personnes qui paient l’impôt sur le revenu. Si vous n’êtes pas imposable, vous ne pourrez pas profiter de ces avantages (sauf crédit d’impôt). Il est donc essentiel d’avoir une imposition suffisante pour rendre l’investissement efficace.
Bon à savoir : le plafonnement global des niches fiscales
Le montant total des avantages fiscaux est plafonné. Ce plafond, appelé plafonnement global des niches fiscales, est fixé à 10 000 € par an dans la plupart des cas. Il peut être porté à 18 000 € pour les investissements réalisés en outre-mer.
Pourquoi défiscaliser ?
Défiscaliser, c’est avant tout optimiser sa fiscalité en transformant l’impôt en un investissement utile. C’est aussi une manière d’anticiper l’avenir, en préparant sa retraite, en constituant un patrimoine ou en soutenant des entreprises locales.
C’est également un levier pour diversifier ses placements tout en bénéficiant d’un avantage fiscal immédiat. La défiscalisation permet enfin d’alléger une pression fiscale parfois lourde.
Les dispositifs de réduction d'impôt
Les dispositifs de réduction d’impôt se divisent en deux grandes familles : les investissements immobiliers d’une part, et les souscriptions à des parts de fonds d’autre part.
Les dispositifs immobiliers
Depuis le 1er janvier 2025, il n’est plus possible de souscrire un investissement Pinel. Toutefois, les avantages fiscaux restent applicables aux investissements réalisés avant cette date. Aujourd’hui, les principaux dispositifs concernent l’immobilier ancien avec travaux.
La réduction d’impôt Denormandie
Ce dispositif permet de bénéficier d’une réduction d’impôt allant jusqu’à 21% du montant investi, pour l’achat et la rénovation d’un logement dans une zone éligible. Les travaux doivent représenter au moins 25% du coût total.
Exemple :
Un investisseur achète un bien pour 200 000 € (travaux compris). La réduction d'impôt potentielle est de 18% sur 9 ans, soit 36 000 € au total, ou 4 000 € par an.
Le dispositif Malraux
La loi Malraux concerne les biens situés dans des sites patrimoniaux remarquables. Elle offre une réduction d’impôt allant jusqu’à 30% du montant des travaux, dans une limite de 400 000 € investis sur 4 ans.
Loc’Avantages
Ce dispositif incite à louer à des loyers modérés, en contrepartie d’une réduction d’impôt de 15% à 65%, calculée selon le niveau de loyer consenti.
Frais d’accueil en Ehpad
Les frais engagés pour l’accueil en Ehpad ouvrent droit à une réduction d’impôt de 25%, dans la limite de 10 000 € par an, soit une réduction maximale de 2 500 € par personne.
| Dispositif | Type d’investissement | Taux réduction d’impôt | Critères d’éligibilité | Plafond d’investissement |
|---|---|---|---|---|
| Denormandie | Achat direct d’un logement ancien à rénover | Jusqu’à 21% | Travaux ≥ 25% du coût total ; logement rénové et loué ; acquisition jusqu’au 31/12/2027 | 300 000 € |
| Malraux | Immobilier ancien dans zones patrimoniales via SCPI | Jusqu’à 30% | Travaux de restauration ; respect des règles architecturales | 400 000 € sur 4 ans |
| Loc’Avantages | Location à loyer modéré | 15 à 65% | Convention avec l’ANAH ; respect des plafonds de loyer et de ressources | Pas de plafond global |
| Frais d’accueil en Ehpad | Dépenses personnelles liées à la dépendance | 25% | Frais d’hébergement en Ehpad agréé | 10 000 €/an |
La souscription de parts de fonds
En 2026, les fonds communs de placement pour l’innovation (FCPI) “classiques” ne permettent plus de bénéficier de la réduction d’impôt pour les versements réalisés à compter du 21 février 2026. Seuls subsistent les FCPI investis en jeunes entreprises innovantes (FCPI-JEI), les FIP Corse et les FIP Outre-mer.
Les FCPI investis en titres de jeunes entreprises innovantes
Depuis le 21 février 2026, les fonds communs de placement dans l'innovation (FCPI) « classiques » ne donnent plus droit à réduction d'impôt. Seuls subsistent les FCPI investis en jeunes entreprises innovantes (JEI, JEU, JEC, JEII), à hauteur de 30% du montant investi, dans la limite de 75 000 € pour une personne seule et 150 000 € pour un couple, un avantage placé hors du plafonnement des niches fiscales (art. 199 terdecies-0 A bis du CGI), la réduction totale étant limitée à 50 000 € sur la période 2024-2028. Côté FIP, ceux de métropole ont été supprimés par la loi de finances pour 2025 (souscriptions depuis le 16 février 2025) : seuls subsistent les FIP Corse et FIP Outre-mer, avec une réduction de 30%, plafonnée à 12 000 € (seul) / 24 000 € (couple), dans le plafond des niches fiscales.
FIP Corse
Instaurés en 2007, ces FIP ciblent les PME corses. L’avantage fiscal est une réduction d’impôt jusqu’à 30% des sommes investies. Le plafonnement est de 3 600 € pour une personne seule et 7 200 € pour un couple.
FIP Outre-mer
Ces FIP investissent dans des PME d’outre-mer. L’avantage fiscal est une réduction d’impôt jusqu’à 30% du montant investi, soit jusqu’à 3 600 € ou 7 200 € de réduction. En contrepartie, les fonds sont bloqués de 6 à 10 ans.
Alternative : le dispositif Girardin Industriel offre un avantage fiscal immédiat supérieur à l’investissement, mais il s’agit d’un placement à fonds perdu.
Groupement forestier
Le groupement forestier (GF) permet d’investir dans des forêts exploitées par une société civile. En plus d’un potentiel de revenus, il offre une réduction d’impôt de 18% sur un montant maximum de 50 000 € (célibataire) ou 100 000 € (couple).
| Type d’investissement | Zone géographique | Taux de réduction | Plafond d’investissement | Durée de blocage |
|---|---|---|---|---|
| FCPI investis en titres de jeunes entreprises innovantes | UE ou EEE | 30% | 75 000 € pour une personne seule 150 000 € pour un couple | 5 ans |
| FIP Corse | Corse uniquement | 30% | 12 000 € (célibataire) / 24 000 € (couple) | 6 à 10 ans |
| FIP Outre-mer | Outre-mer (ex. : Guadeloupe, Réunion, etc.) | 30% | 12 000 € (célibataire) / 24 000 € (couple) | 6 à 10 ans |
| Groupement forestier (GF) | Massifs forestiers en France | 18% | 50 000 € (célibataire) / 100 000 € (couple) | 5 à 7 ans |
Les dispositifs de déduction fiscale
Certains dispositifs permettent de réduire votre revenu imposable. L'effet fiscal est proportionnel à votre tranche d’imposition.
Le plan d’épargne retraite (PER)
Le PER permet de faire des versements volontaires déductibles du revenu imposable. Il offre aussi plus de souplesse, notamment la possibilité de débloquer le capital pour financer l’achat de la résidence principale.
Déficit foncier
Si vos charges sont supérieures à vos revenus fonciers, vous pouvez opter pour le déficit foncier. Ce mécanisme permet de diminuer les impôts en fonction des dépenses engagées. Le plafond est de 10 700 € chaque année.
Statut de loueur en meublé professionnel (LMP)
Le statut LMP permet de louer un bien meublé avec un régime fiscal avantageux. Pour cela, les recettes locatives doivent dépasser 23 000 € par an et excéder les autres revenus d'activité du foyer (salaires, pensions, BIC, BNC).
Le dispositif Jeanbrun
Entré en vigueur le 21 février 2026, le dispositif Jeanbrun (aussi appelé statut du bailleur privé) remplace la logique Pinel. Au lieu d'une réduction d'impôt calculée sur le prix d'achat, il repose sur un amortissement fiscal du bien : le bailleur déduit chaque année de ses revenus fonciers entre 3,5% et 5,5% (logement neuf), ou entre 3% et 4% (logement ancien avec travaux d'au moins 30% du prix), de 80% du prix d'acquisition, selon le niveau de loyer pratiqué (intermédiaire, social ou très social).
Autre différence de taille : le déficit foncier ainsi créé peut être imputé sur le revenu global du foyer, dans la limite de 10 700 € par an dans le cas général, ou 21 400 € pour une rénovation énergétique jusqu'au 31 décembre 2027 et ce, hors plafonnement des niches fiscales. Le dispositif s'applique sans zonage géographique contraignant, en location nue, pour un engagement minimum de 9 ans.
Conseils pratiques pour optimiser sa fiscalité et bien défiscaliser
Une stratégie de défiscalisation efficace part toujours d'un diagnostic précis : revenus, tranche marginale d'imposition (TMI), composition du foyer et capacité d'épargne. Elle se construit ensuite en fonction de l'objectif recherché (réduire l'impôt de l'année, préparer sa retraite ou constituer un patrimoine) avant d'être ajustée chaque année, car les règles fiscales évoluent (la loi de finances 2026 en est un bon exemple).
Pour le détail des étapes et une méthode complète, n’hésitez pas à consulter notre guide comment défiscaliser.
Trouver la méthode de défiscalisation adaptée à son profil
Le choix dépend de votre niveau d’imposition. Si vous payez moins de 2 000 € d’impôt, un PER peut suffire. Pour une imposition plus élevée, un FIP Outre-mer peut être plus pertinent.
| Situation fiscale | Solutions recommandées |
|---|---|
| Faible imposition (< 2 000 €/an) | PER, FIP Corse ou Outre-mer, groupement forestier (GFI) |
| Imposition moyenne (≥ 2 000 €/an) | FIP Corse/Outre-mer, Denormandie, groupement forestier (GFI) |
| Propriétaire immobilier | Déficit foncier, LMP, Malraux, Denormandie, Jeanbrun |
| Volonté de préparer la retraite | PER |
| Sensibilité au développement durable | Groupement forestier, PME et jeunes entreprises innovantes (FIP/FCPI) |
Comment alléger votre imposition sans investissement ?
La défiscalisation ne passe pas toujours par un investissement :
- Déduire les frais réels : optez pour la déclaration des frais professionnels réels si c'est plus avantageux.
- Emploi à domicile : un crédit d’impôt de 50%.
- Dons aux associations : une réduction d’impôt de 66% à 75%.
- Pensions alimentaires : les pensions versées sont déductibles.
- Frais de scolarité : une réduction d’impôt est accordée pour chaque enfant.
Des exemples concrets de défiscalisation réussie
Exemple numéro 1 : Claire, 35 ans, cadre célibataire
Claire choisit d’alimenter un PER. Son versement de 3 000 € vient se déduire de son revenu imposable, ce qui lui permet d’économiser 900 € d’impôt (3 000 € x 30%, sa tranche marginale d’imposition).
Exemple numéro 2 : Marc, 30 ans, salarié célibataire
En effectuant un don de 200 €, Marc bénéficie d’une réduction d’impôt de 66%, soit 132 €. Ce dispositif est accessible à tout foyer imposable, même pour de petits montants.
Exemple numéro 3 : Julien, 40 ans, marié, 2 enfants
Julien fait garder ses deux enfants de moins de 6 ans par une assistante maternelle pour 6 000 € et bénéficie d’un crédit d’impôt pour frais de garde hors du domicile de 50% des dépenses, retenues dans la limite de 3 500 € par enfant, soit 1 500 € par enfant (3 000 € au total).
Bon à savoir
L’avantage du crédit d’impôt est qu’il est remboursable : si le montant du crédit excède l’impôt dû, le surplus est reversé au contribuable. Il est donc aussi accessible aux non-imposables.
Quels sont les risques associés à la défiscalisation ?
La défiscalisation comporte des limites et des risques :
- En cas de non-respect des conditions, les avantages fiscaux peuvent être perdus.
- Le risque de perte en capital existe, car les investissements ne sont pas garantis.
- Un manque de liquidité est à prévoir car les dispositifs imposent souvent des engagements longs.
- Le rendement peut être inférieur aux attentes à cause des frais et imprévus.
- La complexité réglementaire peut entraîner un choix inadapté.
FAQ - Questions fréquentes sur la défiscalisation
Quelle est la meilleure solution de défiscalisation en 2026 ?
La meilleure option dépend de votre niveau d'imposition, de votre capacité d'épargne et de vos objectifs patrimoniaux. Un contribuable faiblement imposé se tournera plutôt vers un PER, tandis qu'une tranche marginale d'imposition élevée rendra un FIP Outre-mer ou un dispositif Jeanbrun plus pertinents.
Comment payer moins d'impôts légalement ?
Vous pouvez réduire votre impôt en mobilisant les dispositifs prévus par la loi : investissement immobilier locatif, plan d'épargne retraite, dons aux associations ou emploi à domicile. L'essentiel est de respecter strictement les conditions d'éligibilité de chaque dispositif, sous peine de perdre l'avantage fiscal, voire de subir un redressement.
Quel est le meilleur placement pour réduire ses impôts ?
Le meilleur placement allie avantage fiscal et cohérence avec votre stratégie patrimoniale. Le PER convient aux contribuables fortement imposés qui préparent leur retraite ; les fonds d'investissement (FIP Corse, FIP Outre-mer, FCPI JEI) ou l'immobilier locatif conviennent mieux à ceux qui visent une diversification à long terme.
Quelles solutions de défiscalisation ont changé en 2026 ?
La loi de finances pour 2026 a supprimé la réduction d'impôt des FCPI « classiques » depuis le 21 février 2026 : seuls les FCPI investis en jeunes entreprises innovantes restent éligibles, avec les FIP Corse et Outre-mer (les FIP de métropole ont disparu en février 2025). Elle a aussi créé le dispositif Jeanbrun, qui remplace le Pinel.
Comment défiscaliser quand on n'est pas fortement imposé ?
Une imposition modérée n'empêche pas de défiscaliser : un versement PER de quelques milliers d'euros réduit déjà le revenu imposable, et un don à une association ouvre droit à une réduction d'impôt même pour de petits montants. Les foyers non imposables privilégieront le crédit d'impôt (emploi à domicile, garde d'enfants), remboursable.